סיכום דו״ח Q2 2026 חברת (NBIS) NEBIUS
12.8.2026

בקצרה
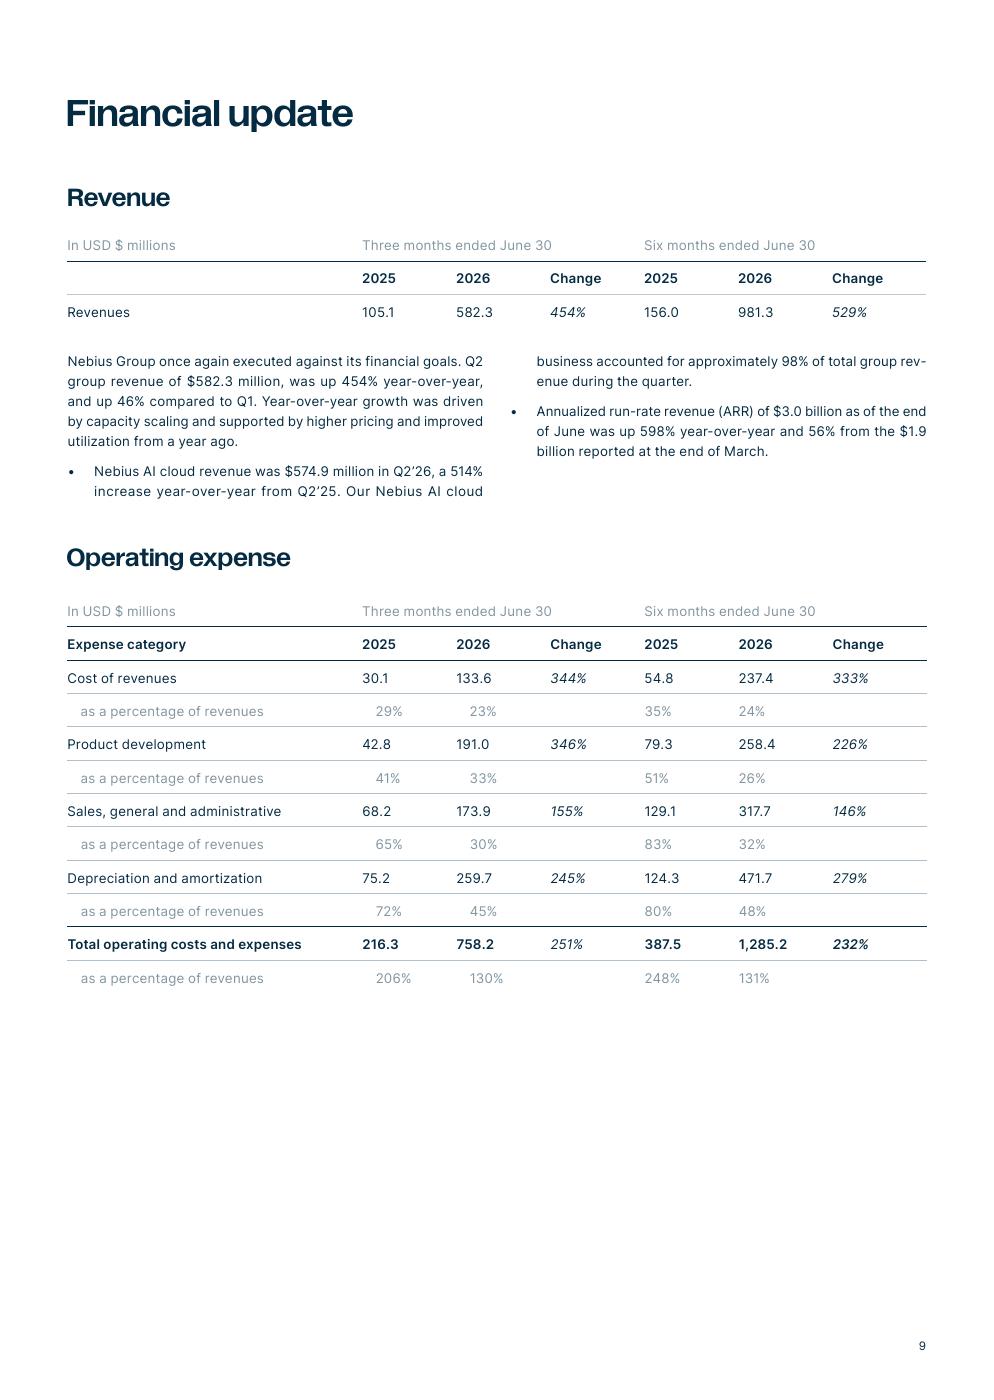
- הכנסות חברת NEBIUS זינקו ל-582.3 מיליון דולר ברבעון השני של 2026, גידול של 454% לעומת השנה שעברה, וזאת בעיקר בזכות פעילות הענן שצמחה ב-514% והגיעה ל-574.9 מיליון דולר, מה שמעיד על ביקוש חזק לשירותי בינה מלאכותית ופוטנציאל צמיחה משמעותי לחברה בשוק זה.
- הרווחיות המתואמת של NEBIUS השתפרה דרמטית, כאשר ה-EBITDA המתואם הגיע ל-236.2 מיליון דולר לעומת הפסד של 21 מיליון דולר בשנה שעברה, ושיעור ה-EBITDA המתואם בפעילות הענן עמד על 49.7%, מה שמצביע על מינוף תפעולי חזק ויכולת החברה להפוך את הגידול בהכנסות לרווחיות תפעולית גבוהה יותר.
- NEBIUS חתמה על ארבעה חוזי ענן גדולים בשווי ממוצע של למעלה ממיליארד דולר לחוזה, והשווי הכולל של החוזים גדל כמעט פי ארבעה לעומת הרבעון הקודם, מה שמחזק את הנראות להכנסות עתידיות ומקצר את תקופת החזר ההשקעה על החוזים החדשים לשנה ועשרה חודשים, דבר המעיד על שיפור משמעותי בכלכלת החוזים.
- למרות הצמיחה המרשימה והרווחיות התפעולית, NEBIUS רשמה הפסד נקי של 190.4 מיליון דולר והוצאות השקעה של 5.7 מיליארד דולר ברבעון, מה שמדגיש את התלות שלה בהמשך גיוסי הון, חוב ותשלומים מראש מלקוחות כדי לממן את תוכנית ההתרחבות האגרסיבית שלה ולממש את פוטנציאל הצמיחה העתידי.
נקודות מפתח
• הכנסות: הסתכמו ב582.3 מיליון דולר, צמיחה של 454% לעומת השנה שעברה ושל 46% לעומת הרבעון הקודם. ההכנסות היו מעל קונצנזוס האנליסטים שעמד על כ572.8 מיליון דולר
• פעילות הענן: הכנסות Nebius AI Cloud צמחו ב514% ל574.9 מיליון דולר והיוו כ98% מהכנסות הקבוצה. קצב ההכנסות השנתי, ARR, הגיע ל3 מיליארד דולר, עלייה של 56% בתוך רבעון
• רווחיות מתואמת: הEBITDA המתואם, רווח תפעולי לפני ריבית, מסים, פחת והפחתות ובנטרול סעיפים מסוימים, הגיע ל236.2 מיליון דולר, לעומת הפסד של 21 מיליון דולר בשנה שעברה. שיעור הEBITDA המתואם בפעילות הענן הגיע לכ49.7%
• חוזים חדשים: Nebius חתמה על ארבעה חוזי ענן גדולים בשווי ממוצע של יותר ממיליארד דולר לחוזה. השווי הכולל של החוזים שנחתמו גדל כמעט פי ארבעה לעומת הרבעון הקודם
• השקעות ומימון: הוצאות ההשקעה הגיעו לכ5.7 מיליארד דולר ברבעון. כ70% מהחוזים החדשים כללו תשלומים מראש, שמממנים בין 50% ל60% מהוצאות ההשקעה הקשורות אליהם
• הפסד ודילול: החברה רשמה הפסד נקי לפי כללי GAAP של 190.4 מיליון דולר, או 0.68 דולר למניה. במקביל, היא גייסה כ2.8 מיליארד דולר באמצעות מכירת 12.7 מיליון מניות
חברת Nebius Group מספקת תשתיות ענן המיועדות לפיתוח, אימון והפעלה של מודלי בינה מלאכותית. החברה בונה מרכזי נתונים, מתקינה בהם מעבדים גרפיים ומציעה ללקוחות פלטפורמה מלאה שמחברת בין כוח מחשוב, אחסון, תוכנה וכלים להפעלת מודלים. לצד פעילות הענן המרכזית, הקבוצה מחזיקה גם בAvride בתחום הרכב האוטונומי, בTripleTen בתחום ההכשרה הטכנולוגית ובהחזקות בClickHouse ובToloka.
הדוח שפורסם ב12 באוגוסט מציג עסק שצומח במהירות חריגה ומתחיל להוכיח רווחיות תפעולית מתואמת. עם זאת, מאחורי הצמיחה נמצאת תוכנית השקעות עצומה, שמחייבת את החברה להמשיך לגייס הון, חוב ותשלומים מראש מלקוחות.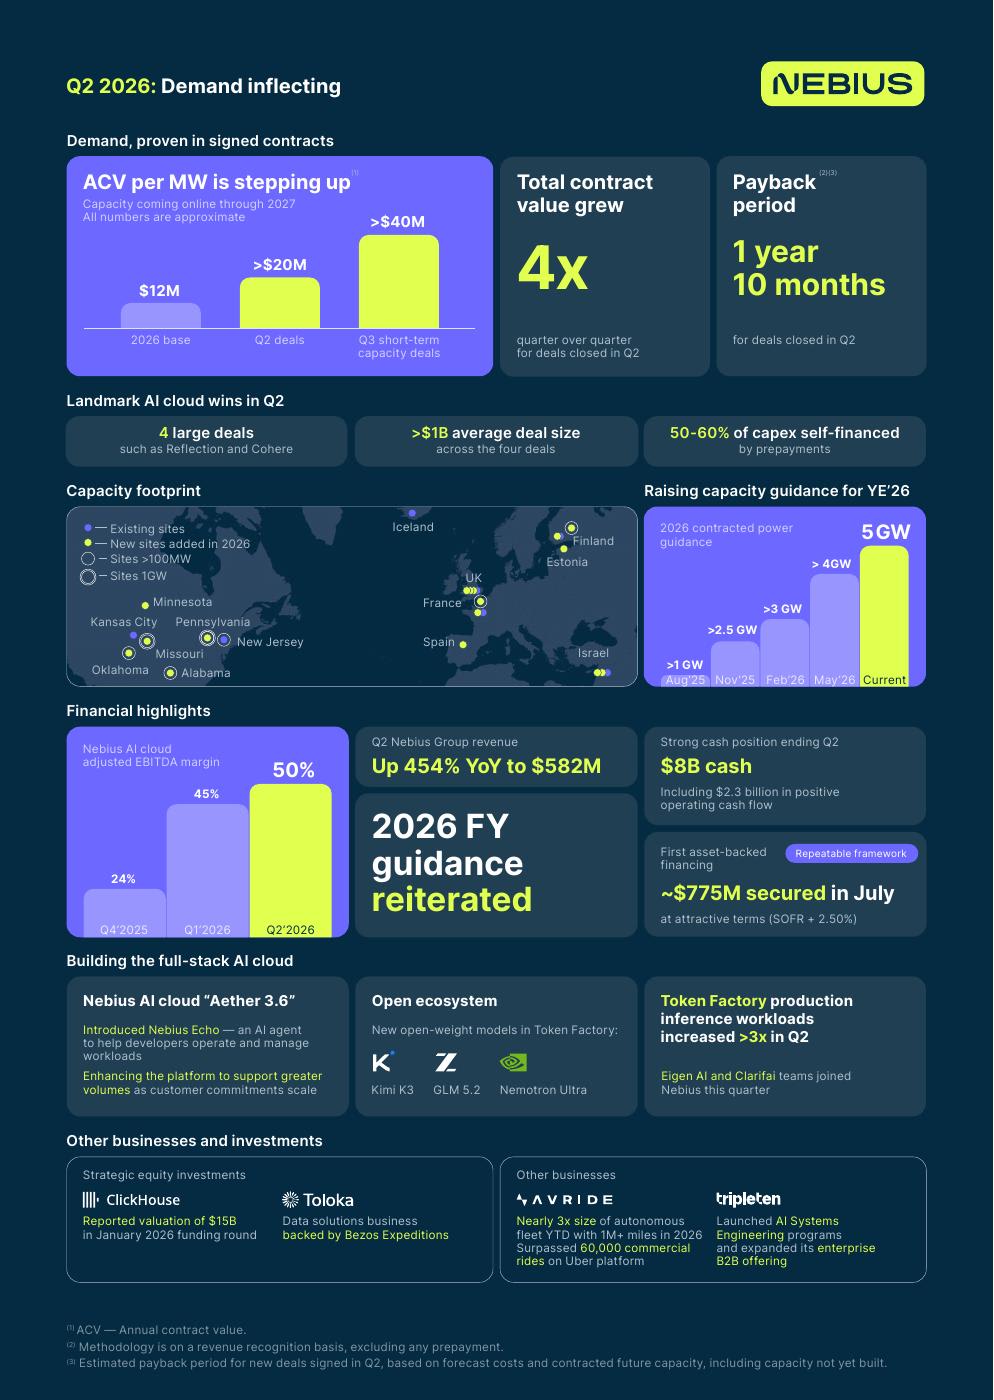
מקור: מכתב Nebius Group לבעלי המניות.
התרשים מרכז את השינוי בכלכלת החוזים, העלייה ברווחיות, הרחבת תשתיות החשמל ומקורות המימון. הנתון החשוב ביותר הוא שהביקוש אינו נשאר ברמת ההתעניינות, אלא הופך לחוזים חתומים עם תשלומים מראש.
התרחיש השורי
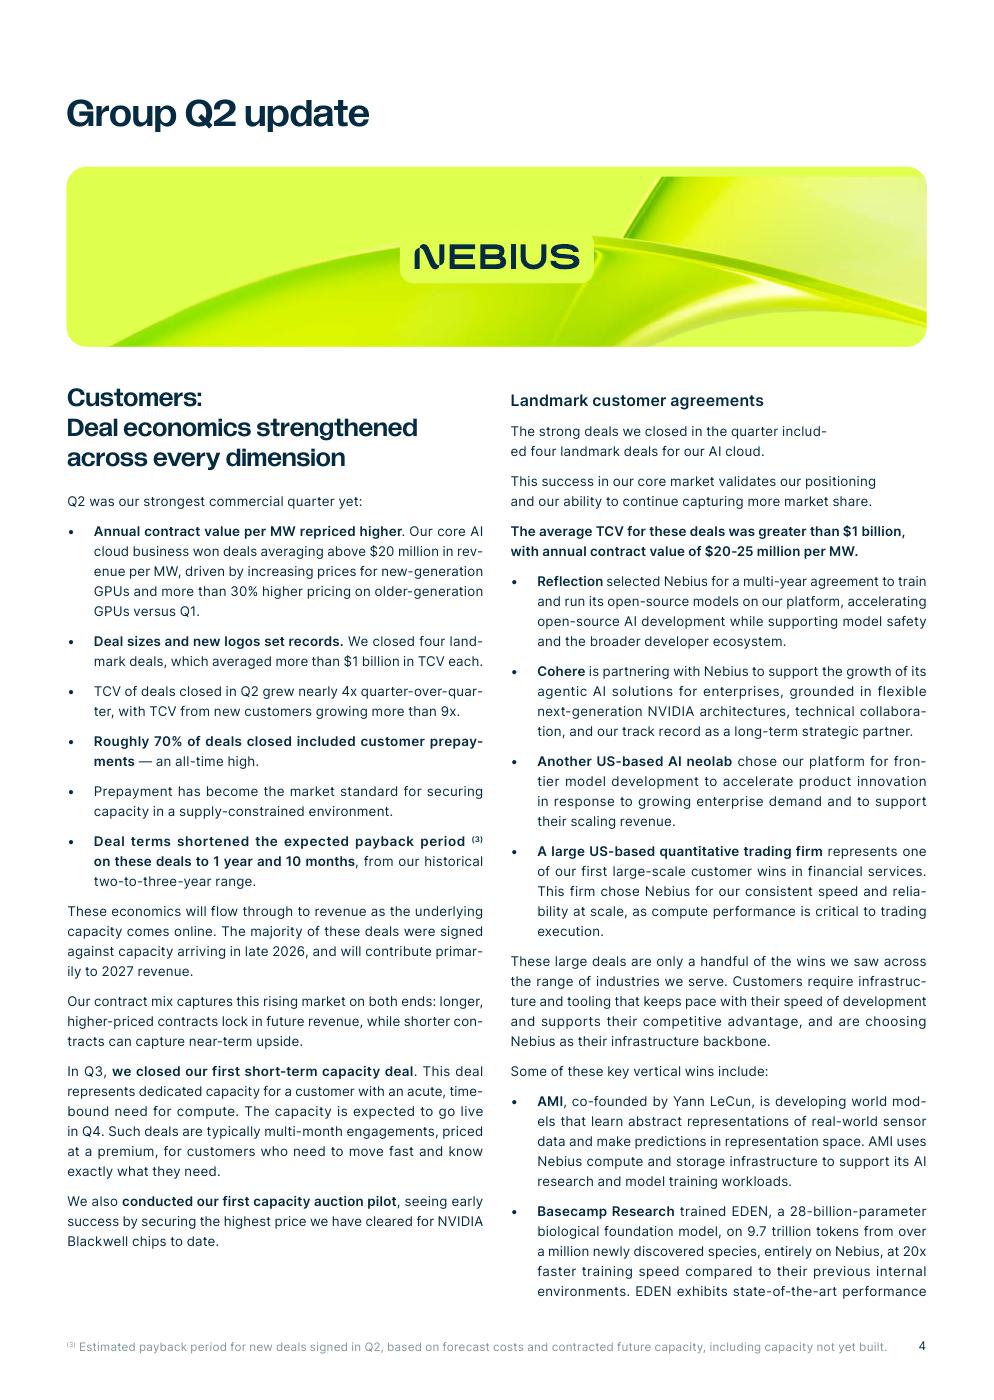
המנוע הראשון הוא השיפור המשמעותי בכלכלת החוזים. ההכנסה השנתית החוזית למגה וואט בחוזים שנחתמו ברבעון עלתה ליותר מ20 מיליון דולר, לעומת בסיס של כ12 מיליון דולר ב2026. ארבעת החוזים הגדולים הגיעו לשווי ממוצע של יותר ממיליארד דולר כל אחד, וההנהלה מעריכה שתקופת החזר ההשקעה על החוזים החדשים התקצרה לשנה ועשרה חודשים, לעומת שנתיים עד שלוש שנים בעבר. אם החברה תצליח להקים את הקיבולת בזמן ובתקציב, השיפור במחיר ובתנאי התשלום עשוי להוביל לצמיחה חזקה גם ברווחים ולא רק בהכנסות.
מקור: מכתב Nebius Group לבעלי המניות.
העמוד מציג את העלייה במחיר למגה וואט, הגידול בשווי החוזים ואת העובדה שרוב ההכנסות מהם עדיין תלויות בקיבולת שתעלה לאוויר בסוף 2026. כלומר, החוזים מחזקים את הנראות ל2027, אך אינם מבטלים את סיכון הביצוע.
המנוע השני הוא המינוף התפעולי שכבר מופיע בדוח. הכנסות הענן צמחו ב514%, בעוד ששיעור עלות ההכנסות ירד מ29% ל23%. פעילות הענן ייצרה EBITDA מתואם של 285.7 מיליון דולר בשיעור של 49.7%, לעומת 24% ברבעון הרביעי של 2025 ו45% ברבעון הראשון של 2026. במקביל, עומסי ההפעלה של מודלים בToken Factory יותר משילשו את עצמם. הנתונים מראים שהחברה מצליחה להגדיל את ניצולת התשתיות ולפזר את העלויות הקבועות על בסיס הכנסות רחב יותר.
התרחיש הדובי
הסיכון הראשון הוא פער גדול בין הרווחיות המתואמת לבין תזרים המזומנים לאחר השקעות. Nebius הציגה EBITDA מתואם של 236.2 מיליון דולר ותזרים מפעילות שוטפת של 2.25 מיליארד דולר, אך התזרים הושפע במידה רבה מתשלומים מראש של לקוחות. במקביל, החברה השקיעה כ5.7 מיליארד דולר בציוד ובתשתיות. החברה עדיין אינה מייצרת מספיק מזומנים מפעילות שוטפת רגילה כדי לממן לבדה את תוכנית ההתרחבות, ולכן היא תלויה בהמשך קבלת מקדמות, גיוסי חוב ומכירת מניות.
הסיכון השני הוא ביצוע. רוב החוזים הגדולים נחתמו מול קיבולת שצפויה להגיע בסוף 2026 ולתרום בעיקר להכנסות 2027. עיכובים בחיבור לחשמל, באספקת מעבדים, בהקמת מרכזי נתונים או בעלויות הבנייה עלולים לדחות הכנסות ולפגוע בתקופת החזר ההשקעה. החברה גם האריכה את אורך החיים החשבונאי של ציוד השרתים והרשת מארבע לחמש שנים. השינוי מפחית את הוצאות הפחת השנתיות, אך מגדיל את החשיפה לכך שהציוד יתיישן מהר יותר מההנחה החשבונאית.
מסקנה
הרבעון מחזק את תזת הצמיחה של Nebius. החברה הוכיחה ביקוש באמצעות חוזים חתומים, העלתה את המחיר שהיא מקבלת על הקיבולת והציגה רווחיות מתואמת גבוהה בפעילות הענן. השאלה המרכזית כבר אינה אם יש ביקוש, אלא אם Nebius מסוגלת לבנות את הקיבולת במהירות, להמיר את החוזים להכנסות ולשמור על כלכלת העסקאות בלי להישען יתר על המידה על דילול וחוב.
הצמיחה עוברת לחוזים חתומים
שווי החוזים שנחתמו ברבעון גדל כמעט פי ארבעה לעומת הרבעון הראשון, ושווי החוזים מלקוחות חדשים גדל ביותר מפי תשעה. בין הלקוחות שנחשפו נמצאות Reflection וCohere, לצד מעבדת בינה מלאכותית אמריקאית וחברת מסחר כמותי גדולה. ההנהלה מסרה שהיא יכולה למכור כבר כיום את כל הקיבולת המתוכננת ל2027, אך משאירה חלק ממנה פנוי כדי ליהנות מחוזים קצרי טווח במחירים גבוהים יותר.
הרווח המתואם משתפר, אך GAAP עדיין שלילי
מקור: מכתב Nebius Group לבעלי המניות.
התרשים מראה שההכנסות צמחו מהר יותר מחלק גדול מסעיפי ההוצאה, ולכן שיעורי ההוצאות מתוך ההכנסות ירדו. עם זאת, הפחת הגיע ל259.7 מיליון דולר והחברה רשמה הפסד תפעולי של 175.9 מיליון דולר והפסד נקי של 190.4 מיליון דולר.
גם ההפסד הנקי המתואם השתפר ל33.2 מיליון דולר, לעומת 91.5 מיליון דולר בשנה שעברה. הפער מול הEBITDA המתואם נובע בין היתר מפחת גבוה, הוצאות תגמול מבוסס מניות של 102.5 מיליון דולר, עלויות עסקאות וריבית.
מקור: מכתב Nebius Group לבעלי המניות.
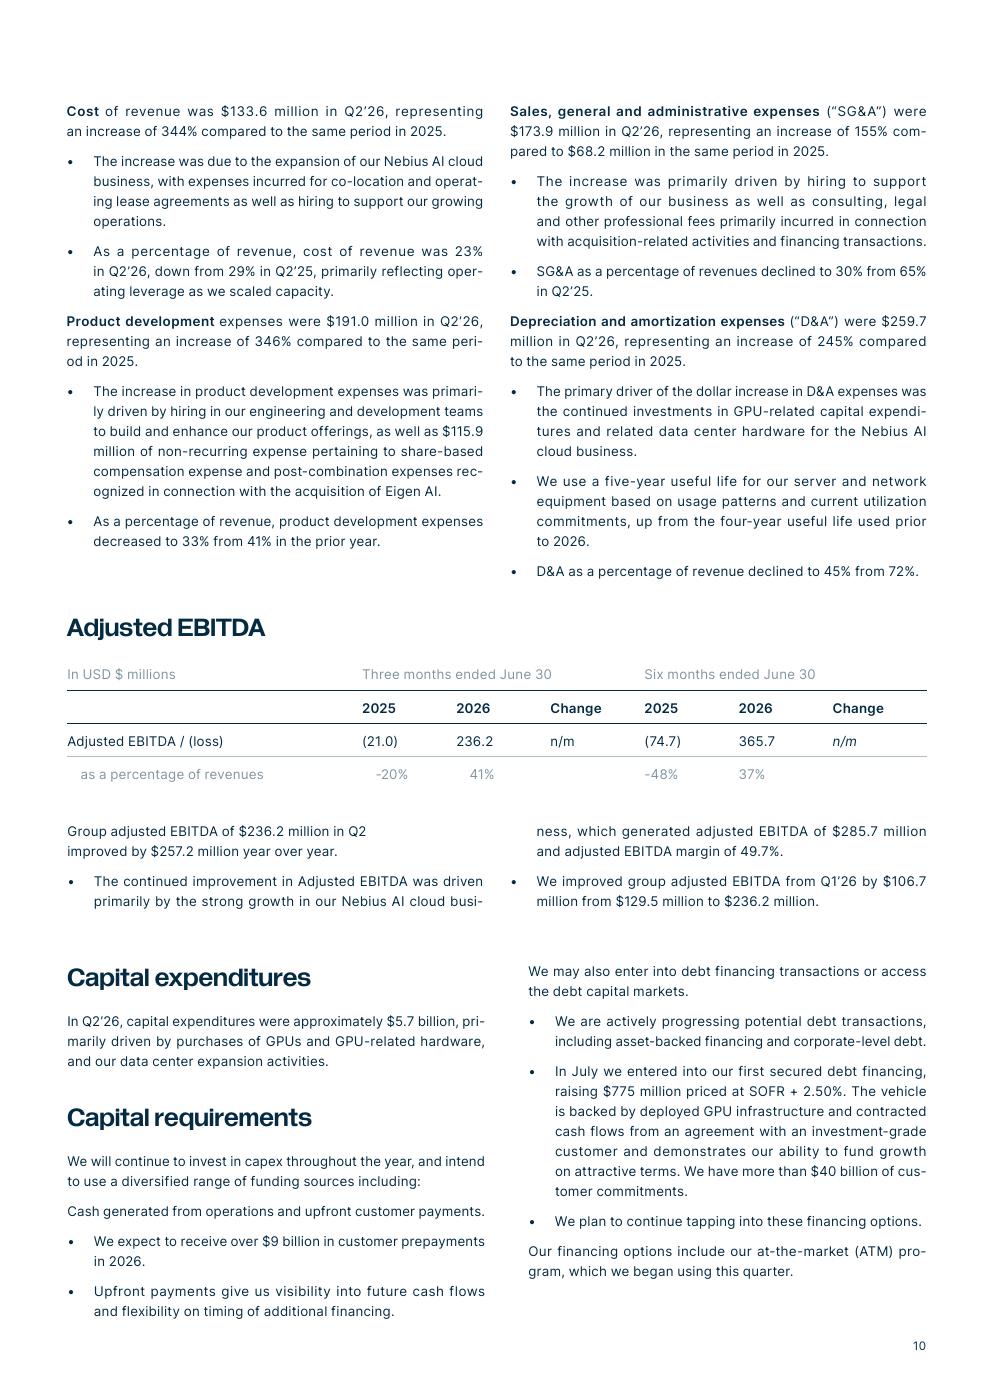
התרשים מציג השקעות של כ5.7 מיליארד דולר ברבעון ואת מקורות המימון שהחברה בונה סביבן. Nebius מצפה לקבל יותר מ9 מיליארד דולר בתשלומים מראש מלקוחות במהלך 2026, וביולי גייסה מימון מובטח של 775 מיליון דולר בריבית SOFR בתוספת 2.5%.
המזומן הגיע ל8.04 מיליארד דולר בסוף יוני, אך החוב הכולל הגיע לכ8.55 מיליארד דולר. לצד החוב, החברה מכרה מניות בהיקף של כ2.8 מיליארד דולר במחיר ממוצע של 223.6 דולר למניה. המשמעות היא שהצמיחה ממומנת באמצעות שילוב של לקוחות, בעלי מניות ומלווים.
הקיבולת היא צוואר הבקבוק
Nebius העלתה את יעד החשמל החוזי לסוף 2026 ל5 גיגה וואט ומתכננת להוסיף יותר מגיגה וואט אחד של קיבולת בשנה החל מ2027. החברה גם השיקה מודל שותפויות שבו צדדים חיצוניים מממנים ומקימים חלק מהתשתית, בעוד Nebius מספקת את הטכנולוגיה, הלקוחות והפלטפורמה. המודל עשוי להפחית את עומס ההון, אך עדיין צריך להוכיח שהוא עובד בקנה מידה גדול.
שאלות מפתח
- כמה מתוך ארבעת החוזים הגדולים כבר מגובים בקיבולת, חשמל וציוד שנמצאים בשליטת החברה, וכמה עדיין תלויים בהקמה עתידית?
- מה תהיה הרווחיות בפועל של החוזים החדשים לאחר פחת, עלויות מימון, תחזוקת ציוד והוצאות תגמול מבוסס מניות?
- איזה חלק מתוכנית ההשקעות העתידית צפוי להיות ממומן באמצעות תשלומי לקוחות וחוב מגובה נכסים, ואיזה חלק יחייב מכירת מניות נוספת?
למה לשים לב ברבעון הבא
הנושא הראשון הוא קצב העלייה של הקיבולת לאוויר. עמידה בלוחות הזמנים והמשך צמיחה בהכנסות יראו שהחוזים הופכים לפעילות בפועל. דחיות בפרויקטים יגדילו את הסיכון להכנסות 2027.
הנושא השני הוא שיעור הEBITDA המתואם של פעילות הענן. שמירה על שיעור הקרוב ל50% תעיד שהמחירים הגבוהים והניצולת מקזזים את עלויות ההתרחבות. ירידה חדה עשויה להצביע על לחץ במחירים או על קיבולת שאינה מנוצלת מספיק.
הנושא השלישי הוא מקורות המימון. חשוב לעקוב אחר היקף התשלומים מראש, החוב החדש ומספר המניות. מימון המבוסס בעיקר על לקוחות ותזרימים חוזיים יהיה איכותי יותר למשקיעים מאשר גיוסי הון תכופים.
מה אומרת ההנהלה
ארקדי וולוז׳, מייסד ומנכ״ל Nebius
״חתמנו על עסקאות הענן הגדולות ביותר שלנו בתנאים החזקים ביותר עד היום, במחירים שמייצגים שינוי מהותי בכלכלת העסק שלנו״
הציטוט מסכם היטב את הרבעון. השיפור אינו רק בגודל החוזים, אלא במחיר למגה וואט, בתשלומים מראש ובתקופת החזר ההשקעה. כעת החברה צריכה להוכיח שהכלכלה החוזית הזאת נשמרת גם לאחר שהקיבולת נבנית ומתחילה לפעול.
סיכום
Nebius הציגה רבעון חזק מאוד ברמת הביקוש, הצמיחה והרווחיות המתואמת. ההכנסות צמחו ב454%, פעילות הענן הגיעה לשיעור EBITDA מתואם של כמעט 50% והחברה חתמה על ארבעה חוזים גדולים בשווי ממוצע של יותר ממיליארד דולר כל אחד.
מנגד, מדובר במודל עתיר הון. הוצאות ההשקעה הגיעו ל5.7 מיליארד דולר ברבעון, החברה עדיין הפסדית לפי כללי GAAP והצמיחה דורשת שילוב של תשלומי לקוחות, חוב והנפקת מניות. המשקיע צריך לבחון את Nebius פחות כחברת תוכנה רגילה ויותר כבונה תשתית בינה מלאכותית עם חוזים ארוכים, השקעות כבדות וסיכון ביצוע משמעותי.
מניית Nebius עלתה בכ12% במסחר המוקדם מיד לאחר הפרסום, ובהמשך נסחרה בעלייה של כ5%. השוק הגיב בעיקר לצמיחה הגבוהה מהצפי, לרווחיות המתואמת ולשיפור בכלכלת החוזים. נתון המסחר עדיין עשוי להשתנות במהלך היום