סיכום דו״ח Q2 2026 חברת קמהדע
12.8.2026
בקצרה
- קמהדע הציגה ברבעון השני של 2026 הכנסות שיא של 54.9 מיליון דולר, צמיחה של 23% לעומת הרבעון המקביל, ורווח נקי של 9.3 מיליון דולר, עלייה של 26%, מה שמצביע על איכות צמיחה גבוהה שמתורגמת לרווחיות משופרת למשקיעים.
- הרווח התפעולי התזרימי המתואם (Adjusted EBITDA) של קמהדע זינק ב-29% והגיע ל-14.1 מיליון דולר, תוך שמירה על שיעור גבוה של 26% מההכנסות, דבר המעיד על יעילות תפעולית חזקה ויכולת החברה לייצר תזרים מזומנים משמעותי מפעילותה השוטפת.
- קמהדע חתמה על הסכם אספקת פלזמה חדש לשלוש שנים בהיקף כולל של כ-50 מיליון דולר, כאשר ההכנסות הראשונות צפויות כבר ברבעון הרביעי של 2026, מה שמספק לחברה מנוע צמיחה נוסף ומגדיל את ניצול מרכזי איסוף הפלזמה שלה בטקסס.
- למרות הצמיחה המרשימה בהכנסות וברווח, שיעור הרווח הגולמי של קמהדע ירד ל-41% ברבעון השני, לעומת 42% ברבעון המקביל, עובדה המעלה חשש מתמהיל מכירות פחות רווחי או עלויות גבוהות יותר, ודורשת מעקב אחר השפעת פעילות ההפצה ומכירת הפלזמה על הרווחיות הכוללת.
נקודות מפתח
• הכנסות: הסתכמו בשיא של 54.9 מיליון דולר, צמיחה של 23% לעומת הרבעון המקביל ועלייה של כ21% לעומת הרבעון הקודם
• רווח נקי: הגיע ל9.3 מיליון דולר, עלייה של 26% לעומת השנה שעברה. הרווח המדולל למניה הסתכם ב0.16 דולר, לעומת 0.13 דולר ברבעון המקביל
• שיעור Adjusted EBITDA: הרווח התפעולי התזרימי המתואם הסתכם ב14.1 מיליון דולר, צמיחה של 29%, ושמר על שיעור גבוה של 26% מההכנסות
• תזרים מפעילות שוטפת: זינק ל18.1 מיליון דולר, לעומת 8 מיליון דולר ברבעון המקביל, ומראה שהגידול ברווח מתורגם למזומן
• תחזית שנתית: קמהדע הותירה את התחזית להכנסות של 200 עד 205 מיליון דולר ולAdjusted EBITDA של 50 עד 53 מיליון דולר
• הסכם הפלזמה: החברה חתמה על הסכם אספקה לשלוש שנים בהיקף כולל של כ50 מיליון דולר. ההכנסות הראשונות צפויות ברבעון הרביעי של 2026
קמהדע היא חברת ביופרמה ישראלית שמתמחה בתרופות המבוססות על פלזמה לטיפול במחלות נדירות ובמצבים רפואיים חמורים. לחברה שישה מוצרים שאושרו על ידי מנהל המזון והתרופות האמריקאי, בהם KEDRAB לטיפול לאחר חשיפה לכלבת, CYTOGAM עבור מושתלי איברים וVARIZIG לאחר חשיפה לאבעבועות רוח. לצד המוצרים העצמאיים, קמהדע מפיצה תרופות של חברות אחרות בישראל ובאזור המזרח התיכון ומפעילה שלושה מרכזים לאיסוף פלזמה בטקסס.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא איכות הצמיחה. ההכנסות עלו ב23%, אך הרווח הנקי צמח ב26% וAdjusted EBITDA גדל ב29%. מנועי הצמיחה לא נשענו על מוצר בודד, אלא על ביקוש גבוה יותר לKEDRAB בארצות הברית ולVARIZIG ולHEPAGAM. ההכנסות מהמוצרים העצמאיים עלו ברבעון בכ24% והגיעו ל47.7 מיליון דולר. הגיוון הזה מפחית חלק מהתלות במוצר יחיד ומאפשר לחברה לנצל את מערך הייצור והמכירות הקיים בצורה יעילה יותר.
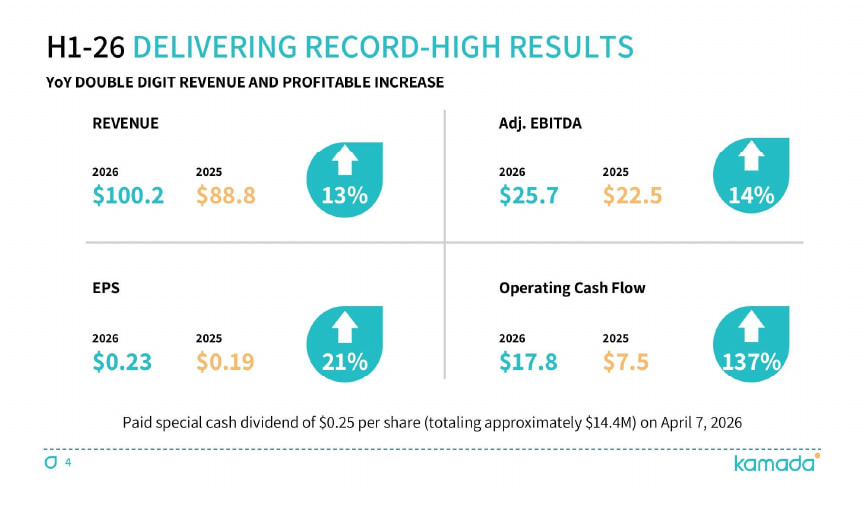
תוצאות המחצית הראשונה של קמהדע
מקור: מצגת המשקיעים של קמהדע.
התרשים מציג צמיחה בהכנסות, בAdjusted EBITDA וברווח למניה, לצד זינוק בתזרים מפעילות שוטפת. הנתונים מראים שהצמיחה במחזור מתורגמת גם לרווח ולמזומן.
מנוע הצמיחה השני הוא הרחבת פעילות הפלזמה. ההסכם החדש בהיקף של כ50 מיליון דולר מספק לקמהדע ערוץ הכנסה נוסף לשלוש שנים ומגדיל את ניצול מרכזי האיסוף בטקסס. המכירות הראשונות צפויות כבר ברבעון הרביעי ונכללות בתחזית הנוכחית. בטווח הארוך, שילוב בין איסוף פלזמה, ייצור תרופות ומכירת פלזמה לחברות אחרות עשוי לחזק את השליטה בשרשרת האספקה ולשפר את יכולת החברה לצמוח.
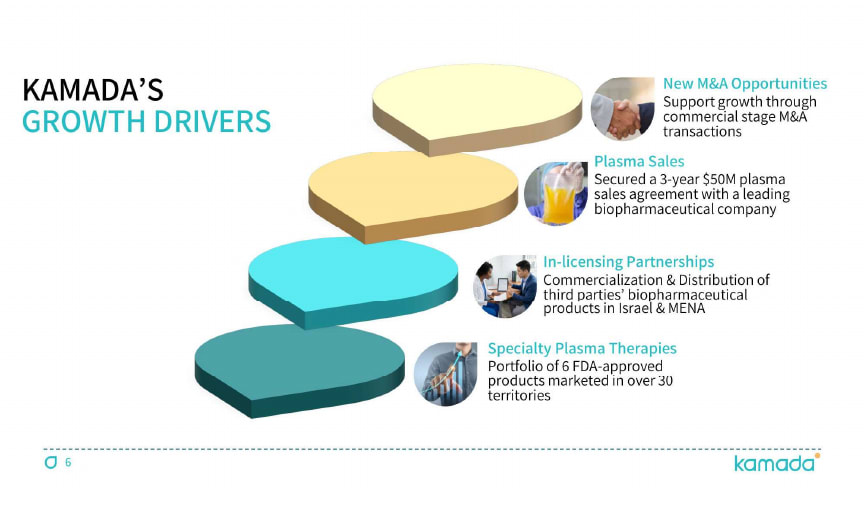
מנועי הצמיחה של קמהדע
מקור: מצגת המשקיעים של קמהדע.
התרשים מציג את ארבעת מנועי הצמיחה של קמהדע: מוצרים עצמאיים, הפצת תרופות, מכירת פלזמה ורכישות. המשמעות היא שלחברה קיימים כמה מסלולים להמשך צמיחה מעבר להגדלת מכירות המוצרים הנוכחיים.
התרחיש הדובי
למרות העלייה ברווח הגולמי ל22.5 מיליון דולר, שיעור הרווח הגולמי ירד ל41%, לעומת 42% ברבעון המקביל. במחצית כולה הירידה הייתה משמעותית יותר, מ45% ל42%. הדבר מצביע על תמהיל מכירות פחות רווחי או על עלויות גבוהות יותר. אם פעילות ההפצה ומכירת הפלזמה יצמחו מהר מהמוצרים העצמאיים, ההכנסות עשויות להמשיך לעלות בלי שיפור מקביל בשיעורי הרווח.
הסיכון השני הוא שהחברה עדיין זקוקה לעסקאות חדשות כדי לשמור על צמיחה גבוהה לאורך זמן. התחזית ל2026 משקפת צמיחה של כ12% בלבד בהכנסות לפי נקודת האמצע, מתחת לקצב של 23% שנרשם ברבעון השני. בנוסף, סמנכ״ל הכספים חיים אורלב צפוי לעזוב בסוף 2026 לאחר תשע שנים בתפקיד. החברה החלה לחפש מחליף, אך המעבר מגיע בתקופה שבה היא בוחנת רכישות ועסקאות פיתוח עסקי, ולכן חשוב שהחלפת התפקיד לא תפגע במשמעת הפיננסית.
איך זה משפיע על התזה?
תזת ההשקעה התחזקה בזכות צמיחה רחבה במוצרים, רווחיות גבוהה ושיפור חד בתזרים. עם זאת, הירידה בשיעור הרווח הגולמי מראה שלא כל דולר נוסף בהכנסות מגיע באותה איכות. המשתנה המרכזי להמשך יהיה היכולת להגדיל את פעילות הפלזמה וההפצה בלי לפגוע ברווחיות, ובמקביל להמשיך להצמיח את המוצרים העצמאיים.
הצמיחה במוצרים העצמאיים מובילה את הרבעון
הכנסות המגזר הגיעו ל47.7 מיליון דולר, לעומת 38.4 מיליון דולר בשנה שעברה. הרווח הגולמי במגזר עלה ל21.1 מיליון דולר, אך שיעור הרווח הגולמי ירד מכ45.8% לכ44.2%. הביקוש למוצרים המרכזיים נשאר חזק, אך תמהיל המכירות והעלויות דורשים מעקב.
פעילות ההפצה מתרחבת
הכנסות ההפצה הסתכמו ב7.2 מיליון דולר, עלייה של כ14%. קמהדע משיקה בישראל מוצרים ביוסימילריים, תרופות ביולוגיות הדומות מאוד לתרופות המקור, ומרחיבה את הפעילות למדינות נוספות במזרח התיכון. זהו מנוע צמיחה מעניין, אך שיעור הרווח הגולמי במגזר נמוך משמעותית מזה של המוצרים העצמאיים.
הפלזמה הופכת לפעילות מסחרית עצמאית
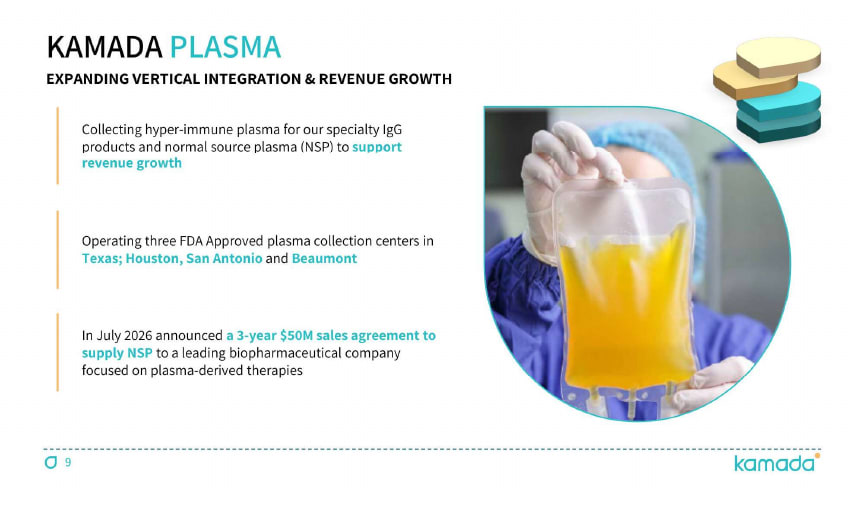
פעילות הפלזמה של קמהדע
מקור: מצגת המשקיעים של קמהדע.
התרשים מציג את שלושת מרכזי איסוף הפלזמה בטקסס ואת ההסכם החדש בהיקף של כ50 מיליון דולר. הפעילות נועדה לתמוך גם בייצור מוצרי החברה וגם במכירת פלזמה ליצרניות אחרות.
ההסכם מספק נראות מסוימת להכנסות העתידיות, אך עדיין לא נמסר כיצד 50 מיליון הדולר יתפלגו בין השנים ומה תהיה הרווחיות בפועל. זהו נתון חשוב, מפני שהתרומה לרווח תלויה בעלויות האיסוף, בקצב הגדלת הפעילות ובמחירי ההסכם.
מאזן חזק עם ירידה במזומן
לקמהדע היו בסוף יוני מזומנים והשקעות לזמן קצר בהיקף של 70.1 מיליון דולר, לעומת 75.5 מיליון דולר בסוף 2025. הירידה נרשמה למרות התזרים החזק, בין היתר בעקבות תשלום דיבידנד של 14.4 מיליון דולר. המאזן עדיין מאפשר לחברה לבחון רכישות, אך איכות העסקה והמחיר שישולם יהיו חשובים יותר מעצם ביצוע הרכישה.
שאלות מפתח
- מה צפויה להיות חלוקת ההכנסות והרווח הגולמי מהסכם הפלזמה החדש לאורך שלוש שנות ההתקשרות?
- אילו גורמים הובילו לירידה בשיעור הרווח הגולמי, והאם ההנהלה צופה התאוששות במחצית השנייה?
- איזה גודל וסוג של רכישה יכולה קמהדע לבצע בלי לפגוע במאזן ובמשמעת הפיננסית?
למה לשים לב ברבעון הבא
ראשית, התחלת ההכרה בהכנסות מהסכם הפלזמה ברבעון הרביעי. הקדמה או הגדלה של ההכנסות תחזק את הנראות ל2027, בעוד עיכוב עלול להעלות שאלות לגבי קצב הרחבת הפעילות.
שנית, שיעור הרווח הגולמי. התייצבות או חזרה לכיוון 42% עד 45% תעיד שהחברה שומרת על איכות הצמיחה. ירידה נוספת תצביע על לחץ בתמהיל או בעלויות.
שלישית, קצב המכירות של KEDRAB, VARIZIG וHEPAGAM. המשך צמיחה במוצרים העצמאיים חשוב כדי לאזן את ההתרחבות בתחומים בעלי רווחיות נמוכה יותר.
מה אומרת ההנהלה
אמיר לונדון, מנכ״ל קמהדע:
״המחצית הראשונה הייתה החזקה ביותר בתולדות קמהדע, עם הכנסות של 100.2 מיליון דולר וAdjusted EBITDA של 25.7 מיליון דולר, המהווה 26% מההכנסות״
הציטוט משקף את הביטחון של ההנהלה בביקוש למוצרים וביכולת לעמוד בתחזית. חשוב לציין שהתחזית נשארה ללא שינוי למרות הרבעון החזק, ולכן ייתכן שההנהלה שומרת מרווח ביטחון למחצית השנייה.
סיכום
קמהדע הציגה רבעון שיא עם צמיחה דו ספרתית בהכנסות, ברווח ובתזרים. החברה כבר השיגה במחצית הראשונה קרוב למחצית מנקודת האמצע של התחזית השנתית, והיא נכנסת למחצית השנייה עם ביקוש חזק למוצרים והכנסות ראשונות צפויות מהסכם הפלזמה.