סיכום דו״ח Q2 2026 חברת הבנק הבינלאומי
12.8.2026

בקצרה
- הבנק הבינלאומי הציג רווח נקי של 583 מיליון ש"ח ברבעון השני של 2026, עלייה של 21.5% מהרבעון הקודם, אך ירידה של 8.5% לעומת הרבעון המקביל, מה שמעיד על התאוששות חלקית ברווחיות אך עדיין קושי להתעלות על ביצועי העבר.
- תיק האשראי לציבור של הבנק צמח ב-20.1% בשנה וב-5.9% ברבעון, והגיע ל-164.2 מיליארד ש"ח, כאשר עיקר הצמיחה באשראי לעסקים גדולים, מה שמצביע על מנוע צמיחה משמעותי אך גם על ריכוזיות מסוימת בתיק האשראי.
- יחס ה-NPL (אשראי שאינו צובר ריבית) ירד ל-0.40% לעומת 0.46% שנה קודם, למרות הצמיחה החדה באשראי, מה שמשקף איכות אשראי גבוהה ויכולת הבנק לנהל סיכונים ביעילות גם בתקופת התרחבות.
- הבנק יחלק דיבידנד של 558 מיליון ש"ח, המהווה כ-96% מהרווח הרבעוני וכולל חלוקה מעודפי הון, מה שמצביע על אמון ההנהלה ביציבות הפיננסית ועל רצון להחזיר ערך לבעלי המניות, אך גם עלול להקטין את כרית ההון העודף.
נקודות מפתח
• הרווח הנקי: הסתכם ב583 מיליון ש״ח, עלייה של 21.5% מהרבעון הקודם, אך ירידה של 8.5% לעומת הרבעון המקביל
• התשואה להון: עמדה על 16%, לעומת 13.2% ברבעון הקודם ו18.3% ברבעון המקביל
• האשראי לציבור: צמח ב20.1% בשנה וב5.9% ברבעון, והגיע ל164.2 מיליארד ש״ח
• NPL, שיעור האשראי שאינו צובר ריבית או נמצא בפיגור של 90 יום לפחות: ירד ל0.40%, לעומת 0.46% שנה קודם
• יחס הון עצמי: רובד 1 עמד על 10.87%, מרווח של 1.63% מעל הדרישה הרגולטורית
• הבנק יחלק 558 מיליון ש״ח, סכום השווה לכ96% מהרווח הרבעוני, כולל חלוקה מעודפי הון שנצברו בעבר
הבנק הבינלאומי מספק שירותי בנקאות למשקי בית, עסקים וחברות גדולות, ובולט במיוחד בפעילות שוק ההון, בנקאות פרטית ושירותים לגופים מוסדיים.
הבנק פרסם הבוקר את תוצאות הרבעון השני, שהציגו התאוששות ניכרת לעומת הרבעון הקודם, אך עדיין ירידה ברווח לעומת השנה שעברה.
השאלה המרכזית שעולה מהדוח היא האם הצמיחה המהירה באשראי ובנכסי הלקוחות תוכל להמשיך לקזז את הפגיעה בהכנסות המימון כתוצאה מירידת הריבית, השקל החזק והיטל המס המיוחד על הבנקים.
התרחיש השורי
מנוע הצמיחה הבולט הוא הרחבת הפעילות בקצב גבוה משמעותית מקצב הצמיחה של המשק.
תיק האשראי הגיע ל164.2 מיליארד ש״ח, עלייה של 20.1% בשנה ושל 5.9% בתוך רבעון אחד.
הצמיחה התמקדה בעיקר באשראי לעסקים גדולים, כולל גופים מוסדיים, שעלה בכ39.5% בשנה והגיע ל69.2 מיליארד ש״ח.
במקביל, פיקדונות הציבור צמחו ב11.7% ל251.4 מיליארד ש״ח, כך שהבנק ממשיך להרחיב גם את בסיס המימון שלו.
המשמעות היא שהבנק מצליח לצמוח למרות ירידה בהכנסה המתקבלת מכל שקל של פעילות פיננסית.
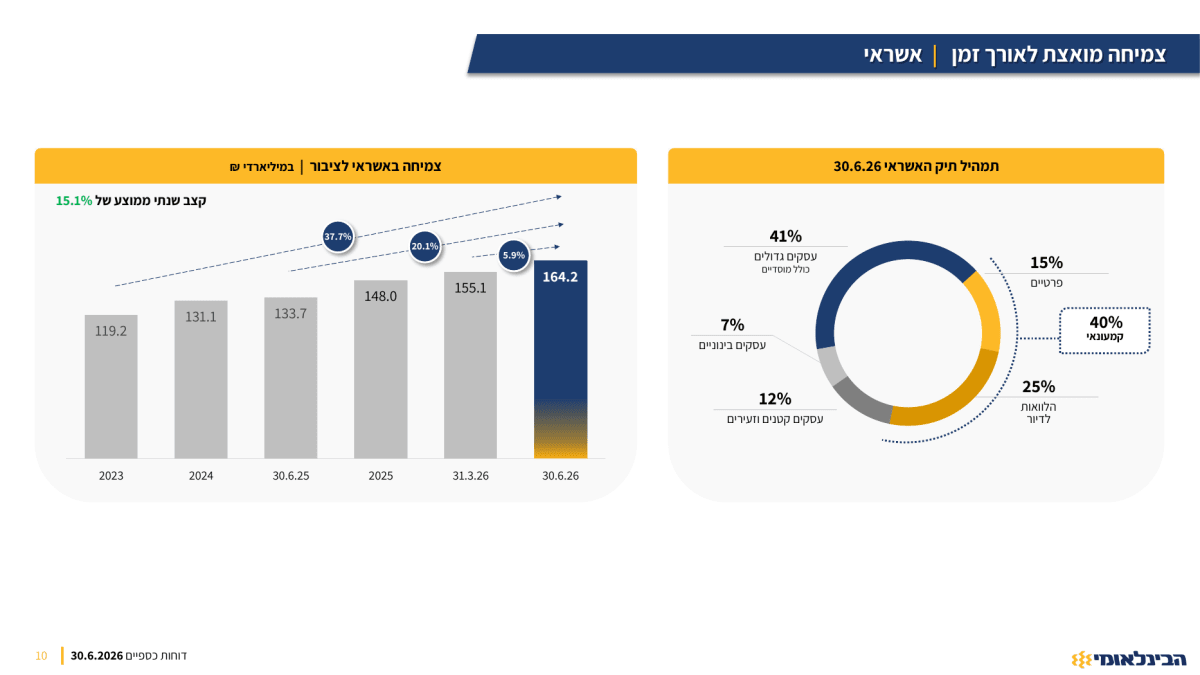
התרשים מציג את העלייה בתיק האשראי מ119.2 מיליארד ש״ח בסוף 2023 ל164.2 מיליארד ש״ח ביוני 2026. הוא גם ממחיש את המשקל הגבוה של עסקים גדולים בתיק, נקודה שמסבירה חלק גדול מהצמיחה אך יוצרת גם ריכוזיות שצריך לעקוב אחריה.
מקור מצגת המשקיעים של הבנק הבינלאומי
המנוע החיובי השני הוא השילוב בין איכות אשראי גבוהה, פעילות שוק הון חזקה והחזרת הון לבעלי המניות. ההכנסות מעמלות במחצית עלו ב9.1% ל937 מיליון ש״ח, בעיקר בעקבות עלייה במחזורי המסחר ובפעילות לקוחות בשוק ההון.
במקביל, הבנק רשם ברבעון הכנסות של 38 מיליון ש״ח בגין הפסדי אשראי, כלומר שחרור הפרשות במקום הוצאה חדשה.
יחס הNPL ירד ל0.40%, למרות הצמיחה החדה באשראי.
השילוב הזה מאפשר לבנק להמשיך לצמוח ולחלק 558 מיליון ש״ח, מהם 292 מיליון ש״ח בגין הרווח הרבעוני ו266 מיליון ש״ח נוספים מתוך יתרת הרווחים הראויים לחלוקה.
התרחיש הדובי
הסיכון המרכזי הוא שחיקת מנוע הרווח המימוני.
הרווח המימוני נטו ירד ברבעון ב9% לעומת השנה שעברה והסתכם ב1.281 מיליארד ש״ח.
במחצית הוא ירד ב6.9% ל2.465 מיליארד ש״ח. הירידה הושפעה מסביבת ריבית נמוכה יותר, משינויי מדד ומהתחזקות השקל.
הצמיחה באשראי הצליחה לצמצם את הפגיעה, אבל לא לבטל אותה.
אם הריבית תרד בהמשך, הבנק יצטרך להגדיל את היקפי הפעילות בקצב גבוה או לשפר את תמהיל הפיקדונות כדי לשמור על הרווחיות.
הסיכון השני נוגע למחיר שמשלם הבנק עבור הצמיחה. יחס הון עצמי רובד 1 ירד מ11.54% ביוני 2025 ל10.87%, יחס המינוף ירד מ5.26% ל4.85% ויחס כיסוי הנזילות ירד מ134% ל127%.
כל היחסים עדיין מעל הדרישות הרגולטוריות, אך כמות ההון והנזילות העודפים מצטמצמת בזמן שהבנק מגדיל אשראי ומחלק סכומים גבוהים לבעלי המניות. נוסף לכך, חלק גדול מהצמיחה מגיע מעסקים גדולים ומשירותים פיננסיים.
הידרדרות אצל מספר לווים גדולים עלולה להשפיע יותר מאשר בתיק מפוזר של הלוואות קטנות.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה ביחס לרבעון הקודם, בעיקר בזכות התאוששות הרווח, צמיחה מהירה באשראי, שיפור ביחס היעילות ואיכות אשראי גבוהה.
עם זאת, בהשוואה לשנה שעברה הרווח והתשואה להון עדיין נמוכים יותר, ולכן לא מדובר בצמיחה נקייה בכל מדדי הרווחיות.
המשתנה החשוב ביותר להמשך יהיה יכולתו של הבנק להפוך את הרחבת תיק האשראי להכנסות ורווחים, בלי שהירידה בריבית, היטל המס או עלייה עתידית בהפסדי אשראי ינטרלו את התועלת.
הנושאים המרכזיים
התאוששות ברווח, אך לא צמיחה שנתית
הרווח הנקי עלה מ480 מיליון ש״ח ברבעון הראשון ל583 מיליון ש״ח ברבעון השני, והתשואה להון השתפרה מ13.2% ל16%.
בנטרול היטל המס המיוחד התשואה ברבעון הייתה מגיעה ל17.8%.
לעומת הרבעון המקביל, הרווח ירד מ637 מיליון ש״ח והתשואה להון ירדה מ18.3%.
במחצית הראשונה הרווח ירד ב8.9% ל1.063 מיליארד ש״ח.
כלומר, המומנטום הרבעוני חיובי, אבל בסיס ההשוואה השנתי עדיין מראה שחיקה.
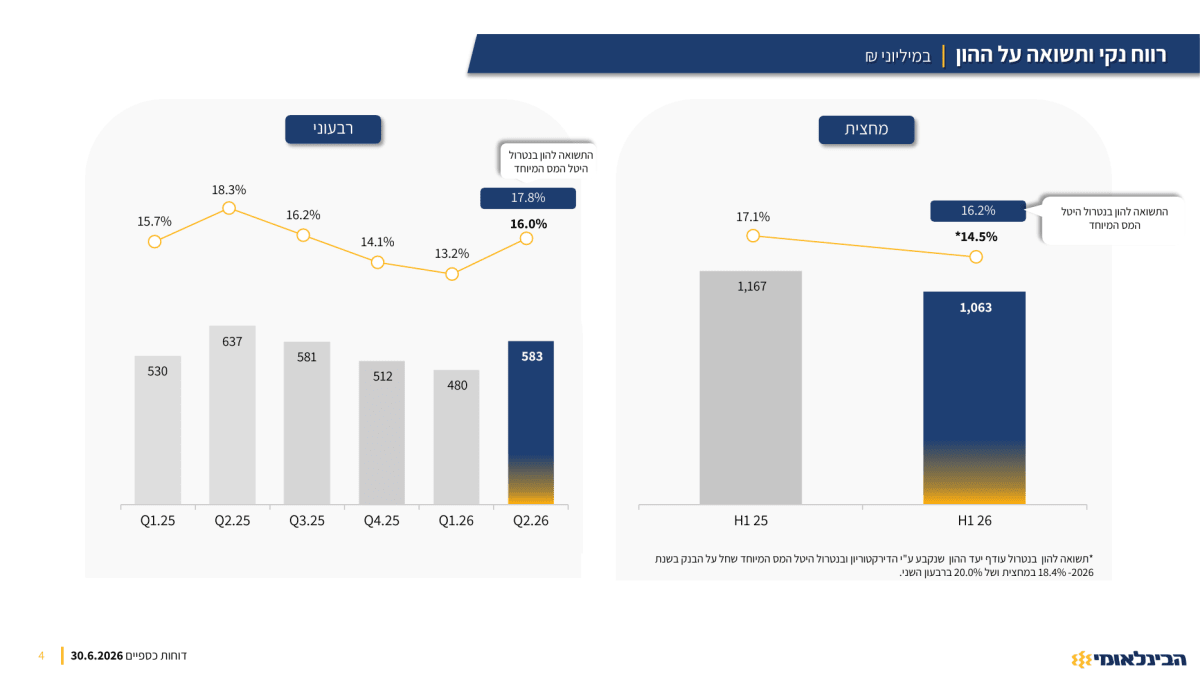
התרשים ממחיש את ההתאוששות החדה לעומת הרבעון הראשון, אך גם את הפער שנותר מול שיא הרווח והתשואה שנרשם ברבעון השני של 2025.
מקור מצגת המשקיעים של הבנק הבינלאומי
העמלות מפצות חלקית על ירידת הריבית
עמלות והכנסות אחרות הסתכמו ברבעון ב482 מיליון ש״ח, עלייה של 11.1% לעומת השנה שעברה. במחצית, ההכנסות מעמלות הגיעו ל937 מיליון ש״ח, מתוכן 575 מיליון ש״ח מפעילות שוק ההון, לעומת 479 מיליון ש״ח בתקופה המקבילה.
זהו גידול של כ20%, והוא מראה שהמומחיות של הבנק בשוק ההון מייצרת מקור הכנסה שאינו תלוי ישירות בריבית.
עם זאת, הפעילות הזאת מושפעת ממחזורי המסחר ומשווי נכסי הלקוחות. תקופה חלשה בשווקים עלולה להפוך את מנוע הפיצוי לפחות אפקטיבי.
יעילות תפעולית משתפרת
ההוצאות התפעוליות הסתכמו ב812 מיליון ש״ח, כמעט ללא שינוי לעומת הרבעון הקודם ועלייה של 2.4% לעומת השנה שעברה.
יחס היעילות, שמודד כמה מהכנסות הבנק נצרכות על ידי ההוצאות התפעוליות, עמד על 46.1%, לעומת 49.4% ברבעון הקודם ו43.1% ברבעון המקביל.
הבנק מצליח לשמור על הוצאות יציבות יחסית למרות התרחבות הפעילות.
ההנהלה גם מצביעה על בינה מלאכותית, אוטומציה ודיגיטציה כמנועי התייעלות עתידיים, אך עדיין מוקדם לקבוע כמה חיסכון בפועל הם ייצרו.
איכות האשראי נשארת גבוהה
למרות צמיחה של יותר מ20% בתיק, לא נראתה הרעה במדדי האשראי.
להפך, ברבעון נרשמו הכנסות של 38 מיליון ש״ח בגין הפסדי אשראי, ויחס הNPL ירד ל0.40%.
שיעור ההפרשה הכוללת עמד על 1.08% מהאשראי, או 1.42% בנטרול האשראי לשירותים פיננסיים.
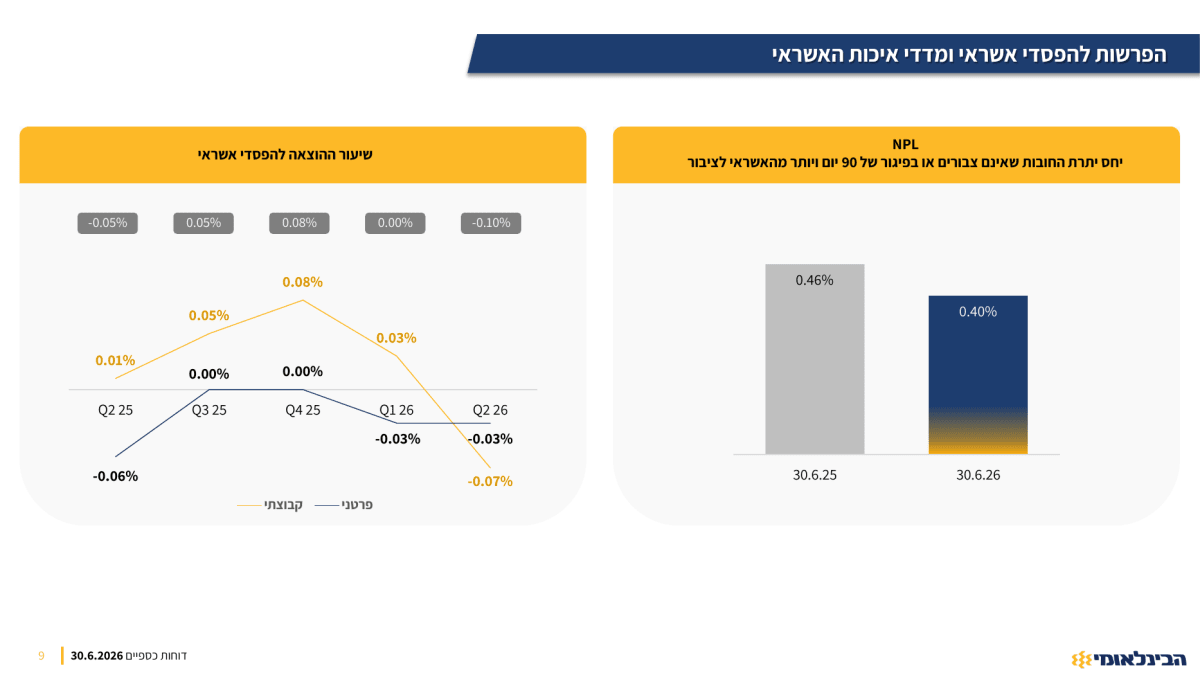
התרשים מציג את הירידה ביחס הNPL ואת שחרור ההפרשות ברבעון. זהו סימן חיובי לאיכות התיק הנוכחית, אך הוא גם מציב רף גבוה להמשך, שכן לא ניתן להניח ששחרור הפרשות יחזור בכל רבעון.
מקור מצגת המשקיעים של הבנק הבינלאומי
שאלות מפתח
-
מהו שיעור הצמיחה באשראי שהבנק יכול לשמור לאורך זמן בלי להמשיך לשחוק את יחסי ההון והמינוף?
-
כמה מהצמיחה באשראי לעסקים גדולים ולשירותים פיננסיים מגיעה מלקוחות חדשים, וכמה מהגדלת חשיפה ללקוחות קיימים?
-
מהי הרגישות של הכנסות הריבית נטו לירידה נוספת של 0.25% או 0.5% בריבית בנק ישראל?
למה לשים לב ברבעון הבא
הרווח המימוני
שיפור יהיה התייצבות או צמיחה ברווח המימוני למרות ריבית נמוכה יותר, עדות לכך שהרחבת הפעילות ותמהיל הפיקדונות מפצים על הירידה במרווחים.
ירידה נוספת תראה שהצמיחה במאזן אינה מספיקה כדי להגן על הרווח.
איכות האשראי
שיעור NPL יציב סביב 0.40% והפרשות נמוכות יתמכו בתזה.
עלייה בחובות הבעייתיים או מעבר משחרור הפרשות להוצאות אשראי משמעותיות עלולים להראות שהצמיחה המהירה מתחילה לגבות מחיר.
יחסי ההון
יחס הון עצמי רובד 1 יציב מעל 10.8% יחזק את היכולת להמשיך לצמוח ולחלק הון.
ירידה מהותית נוספת תצמצם את מרחב הפעולה של הבנק ועלולה להוביל להאטת האשראי או לחלוקה מתונה יותר.
מה אומר המנכ״ל
אלי כהן, מנכ״ל הבנק הבינלאומי:
״הבעת האמון והמחויבות של הלקוחות לבנק מאפשרת צמיחה מואצת בתיק האשראי ובנכסי הלקוחות.״
הציטוט מחדד את המסר המרכזי של ההנהלה, שלפיו הרחבת המאזן אינה רק תוצאה של נטילת סיכון גבוהה יותר, אלא של התרחבות מערכת היחסים עם הלקוחות. למשקיעים חשוב לבחון אם הטענה תמשיך לקבל תמיכה באיכות האשראי ובהכנסות ברבעונים הבאים.
סיכום
הבנק הבינלאומי הציג רבעון חזק יותר מהרבעון הראשון, עם התאוששות ברווחיות, צמיחת אשראי מהירה ושיפור באיכות התיק.
מנגד, הרווח עדיין נמוך מהשנה שעברה והכנסות המימון נמצאות תחת לחץ.
עד הדוח הבא, המבחן יהיה האם הבנק מסוגל לשמור על קצב הצמיחה בלי לפגוע באיכות האשראי ובמרווח ההון.