סיכום דו״ח Q2 2026 חברת או.פי.סי אנרגיה
12.8.2026

בקצרה
- הכנסות חברת או.פי.סי אנרגיה כמעט הוכפלו ברבעון השני של 2026, והגיעו ל-379 מיליון דולר לעומת 195 מיליון דולר ברבעון המקביל, מה שמעיד על צמיחה חזקה ומשפר את יכולת החברה לייצר תזרים מזומנים מפעילותה השוטפת.
- הרווח הנקי של החברה עלה משמעותית מ-5 מיליון דולר ל-34 מיליון דולר, אך הרווח המדווח הסתכם ב-15 מיליון דולר בלבד עקב הוצאות חד פעמיות של כ-19 מיליון דולר, מה שמדגיש את הצורך לבחון את הרווח המתואם כדי להבין את ביצועי הליבה.
- החוב הפיננסי המתואם נטו של או.פי.סי אנרגיה גדל מ-1.64 מיליארד דולר ל-2.06 מיליארד דולר, אך יחס המינוף נשמר יציב סביב 3.0 בזכות הגידול ב-EBITDA, מה שמעיד על יכולת החברה לנהל את חובה למרות ההשקעות הגדולות בפרויקטים חדשים.
- פעילות החברה בארצות הברית היוותה מנוע צמיחה מרכזי, כאשר ה-EBITDA לאחר איחוד יחסי עלה ב-58% ל-87 מיליון דולר, מה שמחזק את תזת ההשקעה ומצביע על פוטנציאל רווחיות גבוה מהחשיפה הגדלה לנכסים אלו.
נקודות מפתח
• ההכנסות: עלו וכמעט הוכפלו והגיעו ל379 מיליון דולר, לעומת 195 מיליון דולר ברבעון המקביל
• שיעור EBITDA לאחר איחוד יחסי, רווח תפעולי לפני פחת, מימון ומסים המחושב לפי חלק החברה בנכסים: עלה ב46% ל131 מיליון דולר
• הרווח הנקי: עלה מ5 מיליון דולר ל34 מיליון דולר, אך הרווח המדווח הסתכם ב15 מיליון דולר בעקבות הוצאות חד פעמיות
• החוב הפיננסי המתואם נטו: גדל מ1.64 מיליארד דולר ל2.06 מיליארד דולר, אך יחס המינוף ירד קלות מ3.1 ל3.0
או.פי.סי אנרגיה היא יצרנית חשמל פרטית הפועלת בישראל ובארצות הברית. החברה מחזיקה בתחנות כוח מבוססות גז טבעי, מתקני אנרגיה מתחדשת ופרויקטים של אגירת חשמל, ובמקביל מפתחת תחנות חדשות שנועדו לשרת את העלייה בביקוש לחשמל מצד התעשייה, מרכזי הנתונים והתשתיות הדיגיטליות.
החברה פרסמה את תוצאות הרבעון השני ב12 באוגוסט 2026, לפני שיחת הוועידה בעברית שנקבעה לשעה 10:00. המסר המרכזי מהדוח הוא שהפעילות הקיימת כבר מייצרת שיפור משמעותי ברווח ובתזרים, אבל חלק גדול מתזת ההשקעה תלוי כעת ביכולת להקים שורה של פרויקטים גדולים בלי לאבד שליטה על החוב, לוחות הזמנים ועלויות ההקמה.
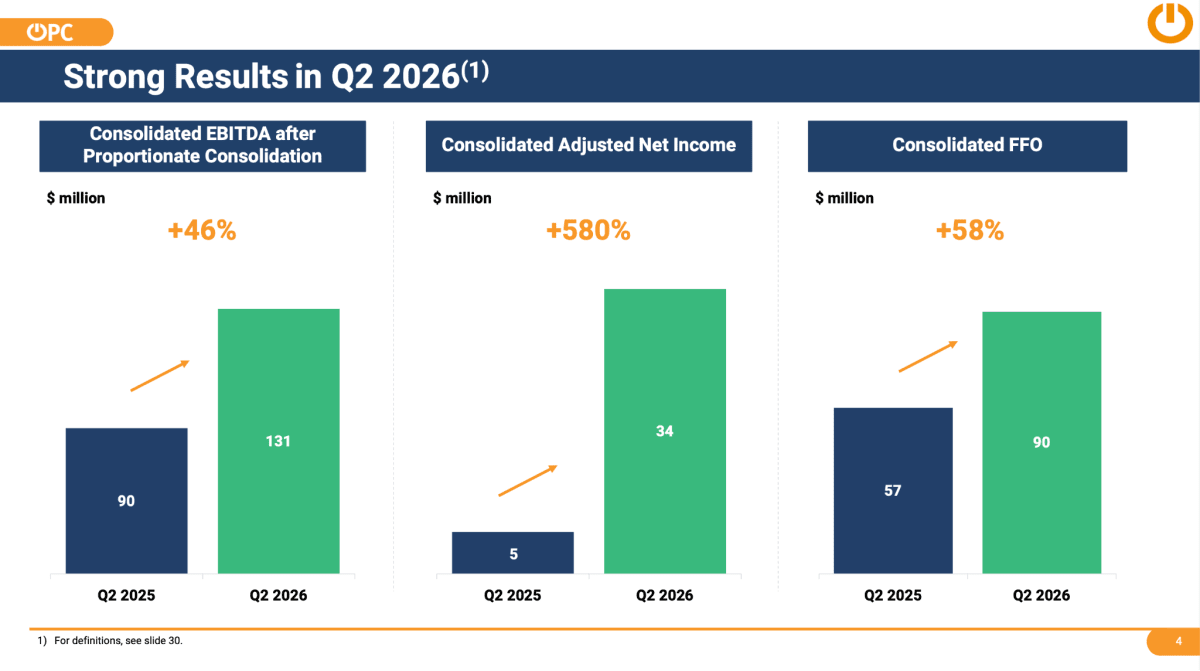
התרשים מציג שיפור רוחבי בתוצאות. ה EBITDA עלה ב46%, הרווח המתואם צמח פי כמה וה FFO עלה ב58%, כך שהצמיחה אינה מוגבלת למדד חשבונאי אחד.
מקור: מצגת המשקיעים של או.פי.סי אנרגיה, שקף 4.
התרחיש השורי
המנוע המרכזי ברבעון היה הפעילות בארצות הברית. ה EBITDA לאחר איחוד יחסי בפעילות האמריקאית עלה ב58%, מ55 מיליון דולר ל87 מיליון דולר. השיפור נבע מעלייה במרווחי האנרגיה, מתעריפי זמינות גבוהים יותר בשוק PJM ומהגדלת ההחזקות בתחנות Shore ו Maryland. גם לאחר קיזוז השבתות תחזוקה ותקלה ב Fairview, הפעילות האמריקאית המשיכה להציג צמיחה חזקה. חלק מהשיפור נובע משינוי בהיקף ההחזקה ולכן אינו כולו צמיחה אורגנית, אך החשיפה הגדולה יותר לנכסים רווחיים מחזקת את יכולת ייצור המזומנים של החברה.
המנוע השני הוא צבר הפרויקטים. החברה מקדמת פרויקטים אסטרטגיים בהיקף של כ9 ג׳יגה ואט ו4 ג׳יגה ואט שעה אגירה, מתוכם פרויקטים בהיקף השקעה של כ7 מיליארד דולר כבר ממומנים במלואם לפי המצגת. Basin Ranch וחדרה הרחבה כבר נמצאים בהקמה, בעוד רמת בקע, Shay ו Walker עשויים להוסיף שכבת צמיחה נוספת בשנים הבאות. הביקוש מצד מרכזי נתונים מחזק את ההיגיון הכלכלי, אך הערך ייווצר רק אם הפרויקטים יושלמו בזמן וייחתמו עבורם הסכמי מכירת חשמל איכותיים.
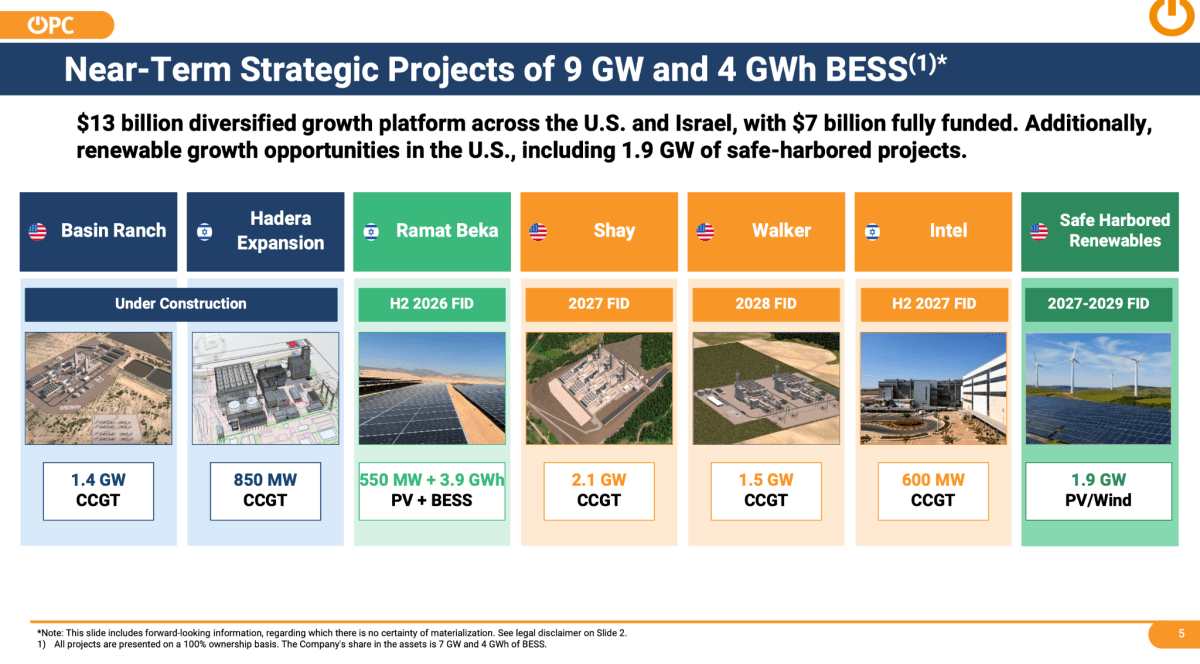
התרשים מציג את הפרויקטים המרכזיים בישראל ובארצות הברית. הוא ממחיש את היקף פוטנציאל הצמיחה, אך גם את מספר אבני הדרך שהחברה נדרשת להשלים בשנים הקרובות.
מקור: מצגת המשקיעים של או.פי.סי אנרגיה, שקף 5.
התרחיש הדובי
הפער בין הרווח המתואם לרווח המדווח עדיין משמעותי. הרווח המתואם הסתכם ב34 מיליון דולר, אך הרווח הנקי המדווח עמד על 15 מיליון דולר. ההתאמות כללו הפסד של כ14 מיליון דולר לאחר מס כתוצאה מסיווג מחדש של קרנות גידור, ירידת ערך חד פעמית של כ10 מיליון דולר בפרויקט אנרגיה מתחדשת, ומנגד רווח הון של כ7 מיליון דולר ממכירת ההחזקה ב Three Rivers. הפער אינו מוחק את השיפור התפעולי, אבל מזכיר שה EBITDA הגבוה אינו מגיע במלואו לבעלי המניות לאחר פחת, מימון, מסים ואירועים אחרים.
הסיכון השני הוא ביצועי. החוב הפיננסי המתואם נטו עלה בתוך חצי שנה בכ420 מיליון דולר והגיע ל2.06 מיליארד דולר. יחס המינוף נשמר סביב 3.0 בזכות הגידול ב EBITDA, גיוסי ההון והמזומנים שבמאזן, אך פרויקטים כמו Basin Ranch, חדרה הרחבה ורמת בקע דורשים השקעות של מיליארדי דולרים. חריגה בתקציב, עיכוב בחיבור לרשת, קושי בקבלת אישורים או הסכם מכירת חשמל חלש מהצפוי עלולים לפגוע בתשואה ולהגדיל את הלחץ הפיננסי.
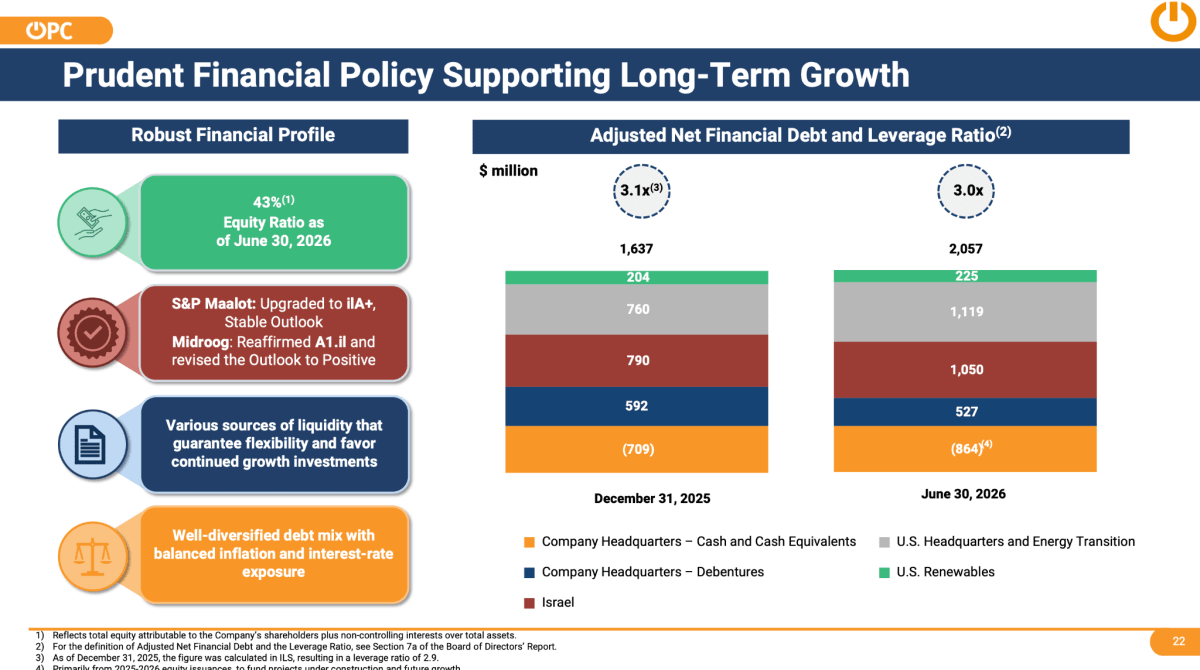
התרשים מראה שהחוב הפיננסי המתואם נטו גדל מ1.64 מיליארד דולר ל2.06 מיליארד דולר, אך יחס המינוף נשאר יציב בזכות השיפור בתוצאות ובנזילות.
מקור: מצגת המשקיעים של או.פי.סי אנרגיה, שקף 22.
האם משהו השתנה בתזת ההשקעה?
הדוח מחזק את תזת ההשקעה. הפעילות הקיימת מציגה שיפור ברור ברווחיות ובתזרים, והפעילות בארצות הברית הופכת למנוע משמעותי יותר. במקביל, איכות התזה תלויה פחות ברבעון בודד ויותר בביצוע של תוכנית השקעות גדולה. המשתנה החשוב ביותר מכאן הוא היכולת להפוך את צבר הפרויקטים לתחנות פעילות ולתזרימים, תוך שמירה על יחס מינוף סביר.
הנושאים המרכזיים
ארצות הברית מובילה את השיפור
ה EBITDA במגזר מעבר האנרגיה בארצות הברית עלה מ62 מיליון דולר ל86 מיליון דולר. עלייה במרווחי האנרגיה הוסיפה כ13 מיליון דולר, הכנסות זמינות הוסיפו כ14 מיליון דולר והגדלת ההחזקות ב Shore וב Maryland תרמה כ6 מיליון דולר. מנגד, תחזוקה מתוכננת ותקלה תפעולית גרעו כ13 מיליון דולר, לאחר התחשבות בתקבולי ביטוח של כ12 מיליון דולר.
הפעילות בישראל נותרה יציבה וצומחת
ה EBITDA בישראל עלה מ36 מיליון דולר ל46 מיליון דולר. בנטרול השפעת המעבר להצגת הנתונים בדולר, השיפור היה מתון יותר, אך עדיין חיובי. בנוסף, החברה חתמה על הסכם לאספקת עד 460 מגה ואט ליזם מרכזי נתונים בישראל, מה שממחיש את הקשר בין התרחבות תשתיות הענן והבינה המלאכותית לבין הביקוש לחשמל יציב.
פרויקט חדרה הרחבה נכנס לשלב הביצוע
החברה השלימה סגירה פיננסית והוציאה צו תחילת עבודה לפרויקט בהספק של 850 מגה ואט. עלות ההקמה והקרקע מוערכת בכ1.5 מיליארד דולר, לפני עלויות מימון בתקופת ההקמה. ההפעלה המסחרית צפויה ב2030. החברה מעריכה EBITDA של כ204 מיליון דולר בשנה מלאה לאחר הסרת מגבלת ההספק, אך מדובר בתחזית ארוכת טווח ולא בתוצאה מובטחת.
המאזן עדיין תומך בצמיחה
יחס ההון עמד על 43%. מעלות העלתה את דירוג החברה ל ilA+ עם תחזית יציבה, ומידרוג אישרה דירוג A1.il ושינתה את התחזית לחיובית. הנתונים תומכים ביכולת המימון, אך אינם מבטלים את הסיכון הנובע מהיקף ההשקעות המתוכנן.
שאלות מפתח
-
איזה חלק מהצמיחה ב EBITDA בארצות הברית נובע משיפור מתמשך בשוק, ואיזה חלק נובע מהגדלת שיעורי ההחזקה בנכסים?
-
מהי התשואה הצפויה על ההון בפרויקטים חדרה הרחבה, Basin Ranch ורמת בקע לאחר עלויות המימון וההשקעות הנוספות?
-
מהו היקף החוב המקסימלי שהחברה מוכנה לשאת אם כמה פרויקטים ייכנסו להקמה במקביל?
למה לשים לב ברבעון הבא
התקדמות רמת בקע
החלטת השקעה סופית צפויה במחצית השנייה של 2026. קבלת ההחלטה לאחר השלמת ההסכמים, המימון והמסגרת הרגולטורית תחזק את הצבר. דחייה נוספת או עלייה בעלויות תגדיל את אי הוודאות.
הרווחיות בארצות הברית
יש לעקוב אחר מרווחי האנרגיה, הכנסות הזמינות והזמינות התפעולית של התחנות. המשך EBITDA גבוה לצד ירידה בתקלות יחזק את איכות הצמיחה. שחיקה במרווחים או השבתות נוספות יחלישו אותה.
יחס המינוף והתזרים
שיפור יימדד ביכולת לשמור על יחס מינוף סביב הרמה הנוכחית גם עם התקדמות ההשקעות. עלייה חדה בחוב ללא צמיחה מקבילה ב EBITDA וב FFO תצביע על עלייה בסיכון.
סיכום
או.פי.סי אנרגיה יצאה מהרבעון חזקה יותר, עם צמיחה משמעותית ברווחיות ובתזרים ועם מנוע אמריקאי שהופך מרכזי יותר. החברה כבר אינה רק מפעילה של תחנות קיימות, אלא פלטפורמת פיתוח גדולה שנכנסת לתקופת השקעות מורכבת. עד הדוח הבא, המבחן המרכזי יהיה שמירה על האיזון בין התקדמות הפרויקטים לבין החוב והסיכון התפעולי.