סיכום דו״ח Q2 2026 חברת ריט 1
12.8.2026

בקצרה
- ההכנסה התפעולית נטו (NOI) של ריט 1 עלתה ב-1.9% ברבעון השני של 2026 והסתכמה ב-135 מיליון ש"ח, כאשר NOI מנכסים זהים עלה ב-2.2% בנטרול השפעות חד פעמיות, מה שמעיד על יציבות בפעילות הליבה של הנכסים הקיימים ומספק בסיס איתן להמשך פעילות החברה.
- הרווח מפעילות הנדל"ן השוטפת (FFO) המתואם למניה ירד ב-4.2% ל-0.46 ש"ח, בעיקר בשל הנפקות הון שבוצעו בשנה האחרונה, מה שמצביע על דילול ברווחים לבעלי המניות למרות גידול בתיק הנכסים ומעלה שאלות לגבי תרגום הצמיחה לשורה התחתונה למשקיעים.
- תחזית ה-FFO המתואם לשנת 2026 הונמכה מטווח של 369-379 מיליון ש"ח ל-365-370 מיליון ש"ח, מה שמשקף ציפיות נמוכות יותר לרווחיות השוטפת ומאותת על אתגרים פוטנציאליים בהשגת יעדי הצמיחה המקוריים של החברה.
- אינפיניטי פארק ברעננה מהווה מנוע צמיחה מרכזי עם NOI שנתי צפוי של 54-58 מיליון ש"ח מחוזים חתומים, אך שיעור התפוסה הנמוך יחסית של 64% במתחם, וכן עזיבת שוכר משמעותי, מציבים סיכון לאי מימוש מלוא פוטנציאל הצמיחה ומחייבים מעקב אחר קצב האכלוס.
נקודות מפתח
• NOI, ההכנסה התפעולית מהנכסים לאחר הוצאות האחזקה, עלה ברבעון ב1.9% והסתכם בכ135 מיליון ש״ח
• NOI מנכסים זהים ירד ב1%, אך בנטרול השפעות זמניות וחד פעמיות עלה בכ2.2%
• FFO מתואם, מדד המשקף את הרווח מפעילות הנדל״ן השוטפת, ירד קלות ב0.4% לכ93.2 מיליון ש״ח
• FFO מתואם למניה ירד ב4.2% ל0.46 ש״ח, בעיקר בשל הנפקות ההון שבוצעו בשנה האחרונה
• תחזית הFFO המתואם לשנת 2026 הונמכה מ369 עד 379 מיליון ש״ח ל365 עד 370 מיליון ש״ח
• החברה הכריזה על דיבידנד רבעוני של 44.5 מיליון ש״ח ושמרה על יעד חלוקה שנתי של לפחות 178 מיליון ש״ח
ריט 1 היא קרן ההשקעות במקרקעין הראשונה והגדולה בישראל.
החברה מחזיקה בנכסים מניבים בתחומי המשרדים, המסחר, התעשייה, הלוגיסטיקה, החניונים והמלונאות ומשכירה אותם לכ1,000 שוכרים. החברה פרסמה את תוצאות הרבעון השני ב11 באוגוסט 2026, לאחר סיום המסחר בתל אביב.
בסוף הרבעון החזיקה ריט 1 ב58 נכסים מניבים בשטח של כ760 אלף מ״ר ובשווי כולל של כ9.6 מיליארד ש״ח.
התוצאות מציגות פעילות נכסים יציבה יחסית, אך גם שחיקה ברווח למניה והנמכת תחזית, כך שהשאלה המרכזית היא האם הצמיחה העתידית באינפיניטי פארק ובנכסים החדשים תצליח לעקוף את העלייה בעלויות המימון ואת הדילול שנוצר מהנפקות ההון.
התרחיש השורי
הצד החיובי בדוח הוא שהפעילות הבסיסית של מרבית הנכסים נותרה יציבה גם בתקופה ביטחונית מורכבת.
הNOI הכולל עלה ב1.9% ברבעון וב2.9% במחצית הראשונה. הNOI מנכסים זהים אמנם ירד ב1%, אך הירידה כללה השבתת נכסים לצורך השבחה, ירידה זמנית בהכנסות החניונים ופיצוי חד פעמי שנרשם ברבעון המקביל.
בנטרול הגורמים האלה, הNOI מנכסים זהים צמח בכ2.2% ברבעון. הנתון הזה מלמד שהשכירות והפעילות השוטפת בתיק הקיים לא נחלשו באופן מהותי.
מנוע הצמיחה המרכזי הוא אינפיניטי פארק ברעננה.
מתחילת 2026 ועד לפרסום הדוח חתמה החברה על הסכמי שכירות לכ20 אלף מ״ר במתחם.
הNOI השנתי הצפוי לפי החוזים שנחתמו עומד על 54 עד 58 מיליון ש״ח, לעומת כ44 מיליון ש״ח הצפויים בשנת 2026. בתפוסה מלאה מעריכה החברה כי המתחם יוכל לייצר NOI שנתי של 80 עד 85 מיליון ש״ח.
אם האכלוס יתקדם ללא ירידה חריגה בדמי השכירות, למתחם יש פוטנציאל להוסיף עשרות מיליוני שקלים להכנסה התפעולית.
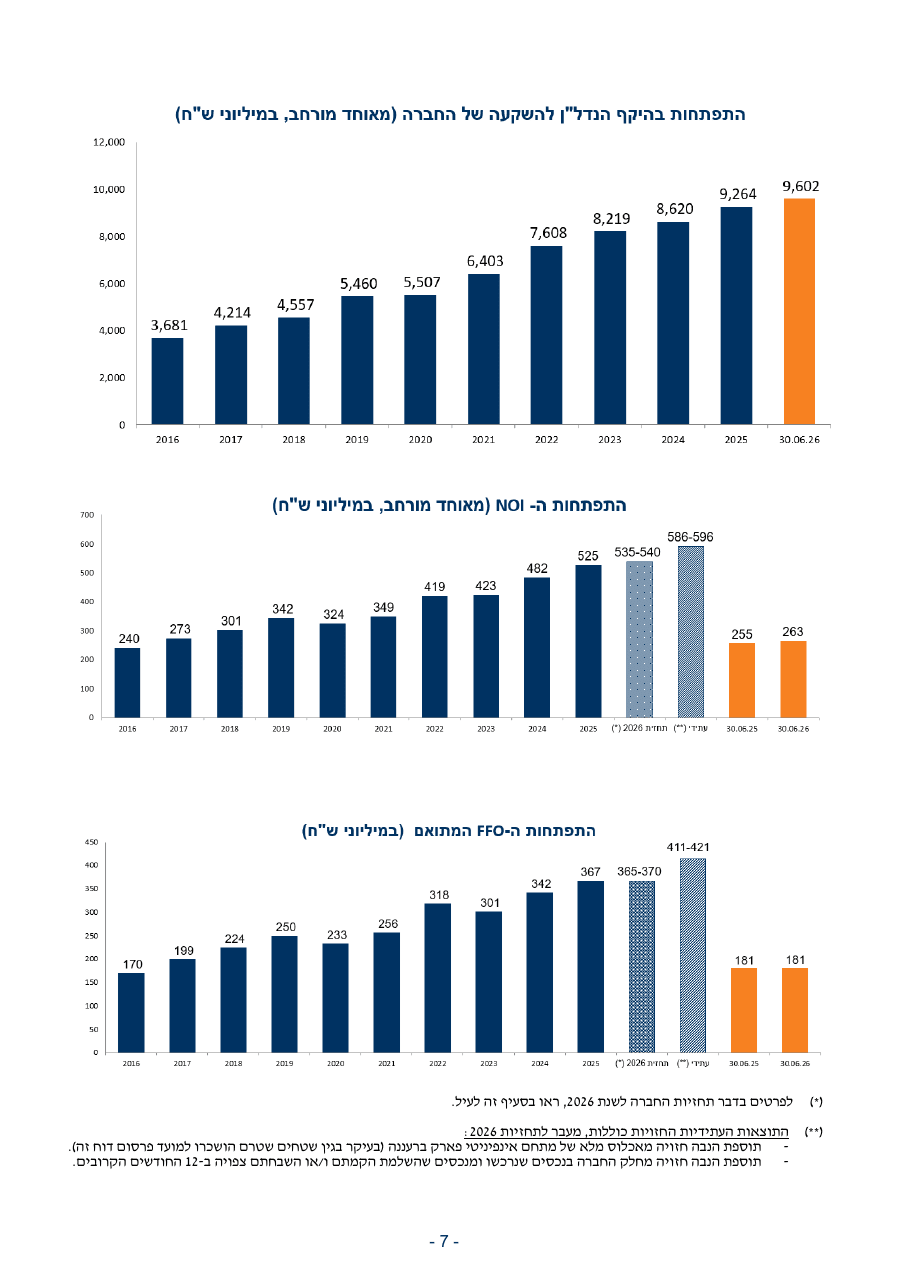 מקור הדוח הכספי של ריט 1 למחצית הראשונה של 2026
התרשימים מציגים את ההתרחבות המתמשכת בתיק הנכסים, בNOI ובFFO לאורך השנים.
הנתונים החזויים ל2026 מצביעים על המשך צמיחה בNOI, אך כמעט ללא צמיחה בFFO המתואם.
התרחיש הדובי
הבעיה המרכזית היא שהצמיחה בנכסים אינה מגיעה במלואה לבעלי המניות.
הFFO המתואם ברבעון ירד ב0.4% והFFO המתואם למניה ירד ב4.2%. במחצית הראשונה הFFO הכולל נותר כמעט ללא שינוי, אך הFFO למניה ירד ב3.3%.
הפער נובע בעיקר מהנפקות ההון שביצעה החברה באוגוסט 2025 ובמרץ 2026. כלומר, החברה הגדילה את תיק הנכסים ואת בסיס ההון, אך מספר המניות גדל מהר יותר מהרווח התפעולי הזמין לכל מניה.
הסיכון השני מרוכז באינפיניטי פארק.
שיעור התפוסה הכולל במתחם הוא כ64%, לעומת תפוסה של 96.6% בשאר תיק הנכסים.
אינפיניטי פלאזה חלש במיוחד, עם חוזים חתומים לכ28% בלבד מהשטחים העיליים.
בנוסף, זום אינפו הודיעה כי פעילות המחקר והפיתוח שלה בישראל תיסגר בסוף 2026. החברה שוכרת שבע קומות וכ15 אלף מ״ר במגדל. הסכם השכירות תקף עד אוגוסט 2030 וקיימת ערבות של חברה קשורה, אך השמאות מזהירה כי במקרים דומים הצדדים עשויים להגיע להסדר מוקדם הכולל שוכר חלופי, פיצוי או קיצור החוזה.
מסקנה
הדוח לא מצביע על הידרדרות בפעילות הנכסים, אך גם אינו מראה צמיחה מספקת ברווח למניה.
הNOI עולה, התפוסה מחוץ לאינפיניטי פארק גבוהה והמאזן מספק לחברה גמישות, אך העלייה בהוצאות המימון, הדילול והנמכת תחזית הFFO מגבילים את השיפור.
תזת ההשקעה תתחזק אם ריט 1 תצליח להעלות את התפוסה באינפיניטי פארק ולתרגם את ההשקעות שבוצעו לצמיחה בFFO למניה.
כל עוד השיפור נשאר בעיקר ברמת שווי הנכסים והNOI ולא ברמת הרווח למניה, התמונה נותרת מאוזנת.
הנושאים המרכזיים
הפעילות השוטפת יציבה יותר מכפי שנראה במבט ראשון
הNOI הכולל ברבעון עלה מ132.5 מיליון ש״ח ל135 מיליון ש״ח.
ההכנסות מדמי שכירות בדוחות המאוחדים נותרו כמעט ללא שינוי ברבעון, 130.8 מיליון ש״ח לעומת 131 מיליון ש״ח, אך עלויות האחזקה עלו מ6 מיליון ש״ח ל7.7 מיליון ש״ח. העלייה בעלויות נבעה בין היתר מפתיחתו המלאה של אינפיניטי פארק ומהוצאות ניהול וארנונה לאחר סיום עבודות ההשבחה.
הNOI מנכסים זהים ירד מ128.6 מיליון ש״ח ל127.3 מיליון ש״ח.
עם זאת, החברה מסבירה כי בנטרול הירידה הזמנית בחניונים, עבודות ההשבחה ופיצוי חד פעמי שנרשם אשתקד, הפעילות בנכסים הקיימים דווקא צמחה. מכאן שהחולשה המדווחת נראית בשלב זה יותר זמנית מאשר מבנית.
אינפיניטי פארק הוא ההזדמנות והסיכון
שווי זכויות ריט 1 במתחם אינפיניטי הוערך ב1.362 מיליארד ש״ח, לעומת 1.32 מיליארד ש״ח בסוף 2025 ועלייה של כ3.2%. השווי עלה בעיקר בעקבות השלמת עבודות השיפוץ והשכרת שטחים חדשים, למרות הפחתת השווי של משרדים וחניות פנויים.
השומה מבוססת על שיעור היוון משוקלל של 6.45% לשטחים המושכרים.
בדיקת הרגישות מראה כי עלייה של חצי נקודת אחוז בשיעור ההיוון עשויה להפחית את שווי הזכויות לכ1.28 מיליארד ש״ח, בעוד ירידה מקבילה עשויה להעלות אותו לכ1.458 מיליארד ש״ח. מדובר בטווח של עשרות מיליוני שקלים לכל כיוון, הממחיש את רגישות השווי לריבית ולתנאי שוק המשרדים.
התחזית הונמכה
תחזית הNOI לשנת 2026 עודכנה לטווח של 535 עד 540 מיליון ש״ח, לעומת 535 עד 545 מיליון ש״ח בתחזית הקודמת. תחזית הFFO המתואם הונמכה מ369 עד 379 מיליון ש״ח ל365 עד 370 מיליון ש״ח, ותחזית הFFO למניה עודכנה מ1.82 עד 1.87 ש״ח ל1.81 עד 1.83 ש״ח.
החברה מייחסת את העדכון לירידה בהכנסות החניונים במהלך המלחמה ולעיכובים בקבלת אישורי אכלוס לשטחים שכבר הושכרו. אלו גורמים שעשויים להתהפך, אך עצם ההנמכה מראה שקצב הפיכת ההשכרות להכנסה איטי מהצפוי.
המאזן חזק, אך המימון התייקר
ההון העצמי המיוחס לבעלי המניות הגיע לכ4.8 מיליארד ש״ח, או 23.52 ש״ח למניה, לעומת כ4.4 מיליארד ש״ח ו22.32 ש״ח למניה שנה קודם.
לחברה היו במועד הפרסום מזומנים, נכסים פיננסיים ומסגרות אשראי פנויות בהיקף של כ950 מיליון ש״ח. רוב הנכסים המניבים אינם משועבדים ודירוג המנפיק נותר ilAA עם תחזית יציבה.
מנגד, הריבית האפקטיבית המשוקללת על החוב הצמוד עלתה מ2.11% ל2.30%.
הוצאות המימון נטו ברבעון עלו מ64.9 מיליון ש״ח ל75 מיליון ש״ח. העלייה אינה מעידה על בעיית נזילות, אך היא מסבירה מדוע הגידול בNOI אינו מתורגם לצמיחה בFFO.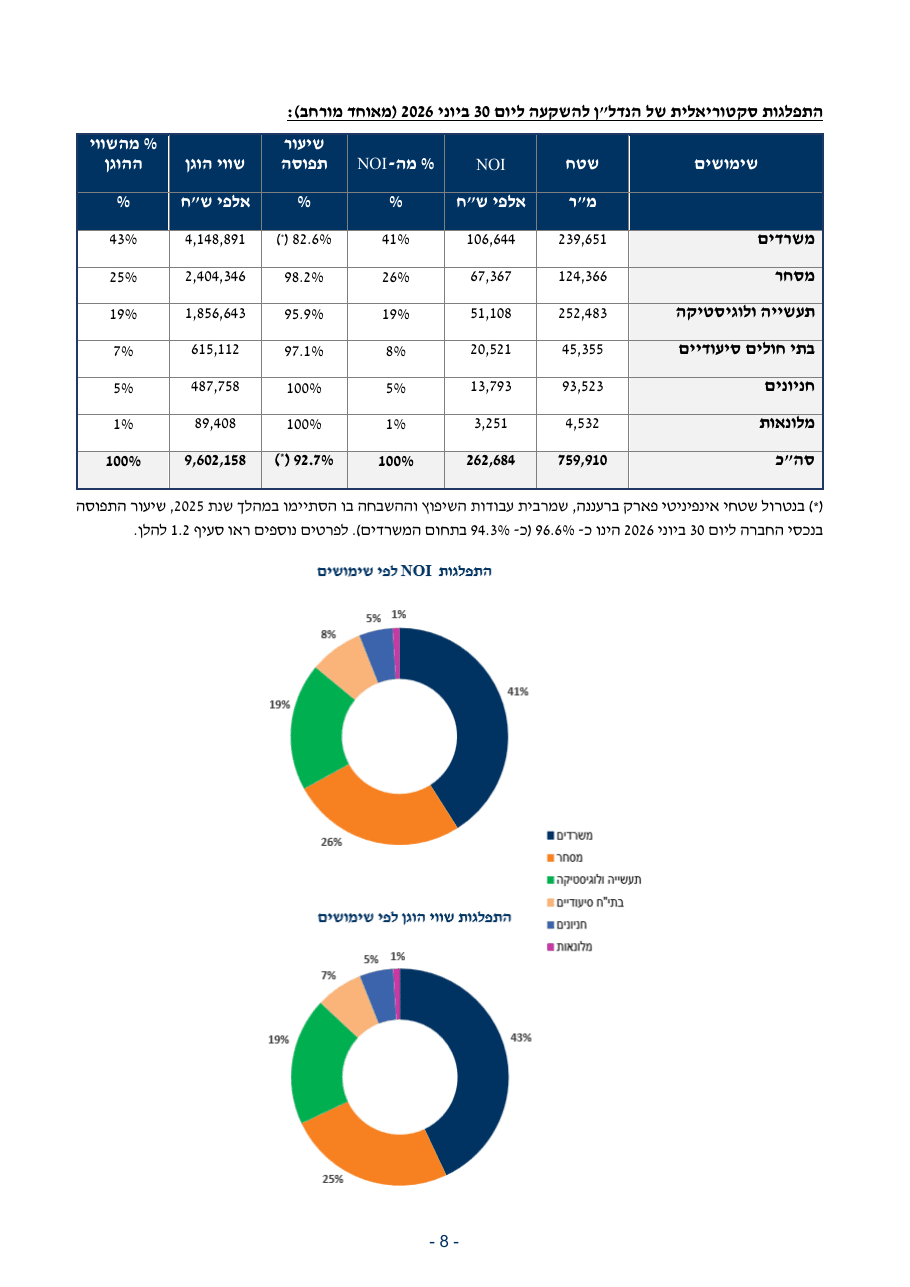 מקור הדוח הכספי של ריט 1 למחצית הראשונה של 2026
התרשימים מציגים תיק נכסים מפוזר בין משרדים, מסחר, תעשייה ולוגיסטיקה ושימושים נוספים. הפיזור מפחית את התלות בנכס או בענף יחיד, אף שאינפיניטי פארק נותר גורם מהותי לצמיחה העתידית.
שאלות מפתח
- באיזה קצב צפויה החברה להעלות את התפוסה באינפיניטי פלאזה, והאם החוזים החדשים נחתמים בדמי שכירות המצדיקים את ההשקעה שבוצעה במתחם?
- מה תהיה ההשפעה הכלכלית אם זום אינפו תבקש לסיים את הסכם השכירות לפני אוגוסט 2030, ומהי רמת ההגנה שמספקת הערבות הקיימת?
- האם החברה תוכל להציג צמיחה בFFO למניה ללא הנפקות הון נוספות, או שהמשך הרחבת התיק ידרוש דילול נוסף?
למה לשים לב ברבעון הבא
תפוסת אינפיניטי פארק
שיפור ייחשב לעלייה בתפוסה מעל 64%, במיוחד באינפיניטי פלאזה, לצד המשך חתימה על חוזים במחירים דומים או גבוהים מהקיימים.
האטה בהשכרות או ויתורים משמעותיים לשוכרים יחלישו את התזה וידחו את יעד הNOI של 80 עד 85 מיליון ש״ח.
FFO למניה
הנתון החשוב אינו רק הFFO הכולל, אלא החלק המיוחס לכל מניה.
חזרה לצמיחה שנתית בFFO למניה תראה שההשקעות החדשות מתחילות לייצר ערך מעבר להשפעת הדילול. ירידה נוספת תעיד שהרחבת תיק הנכסים עדיין אינה מתורגמת לשיפור כלכלי עבור בעל המניה.
עלויות המימון
ירידה בהוצאות הריבית או עלייה מתונה מהצפוי עשויות לאפשר לחלק גדול יותר מהצמיחה בNOI להגיע לשורת הFFO.
עלייה נוספת בעלות החוב, במיוחד אם תלווה בגיוסי חוב חדשים, עלולה להמשיך ללחוץ על הרווח ועל יכולת הצמיחה בדיבידנד.
סיכום
ריט 1 סיימה את הרבעון עם תיק נכסים גדול יותר, NOI צומח, נזילות גבוהה ומדיניות דיבידנד יציבה.
מנגד, הFFO למניה ירד, התחזית הונמכה ואינפיניטי פארק עדיין רחוק מתפוסה מלאה.
החברה אינה נמצאת במצב של חולשה פיננסית, אך עליה להוכיח שההשקעות והנפקות ההון שביצעה יכולות לייצר צמיחה ברווח למניה.
המבחן המרכזי עד הדוח הבא יהיה קצב האכלוס באינפיניטי פארק והיכולת לבלום את השחיקה בFFO למניה.
דירקטוריון החברה אישר דיבידנד של כ44.5 מיליון ש״ח לרבעון השני, שהם 0.22 ש״ח למניה.
יעד החלוקה לשנת 2026 נשאר לפחות 178 מיליון ש״ח, או 0.88 ש״ח למניה לפי מספר המניות במועד ההחלטה.
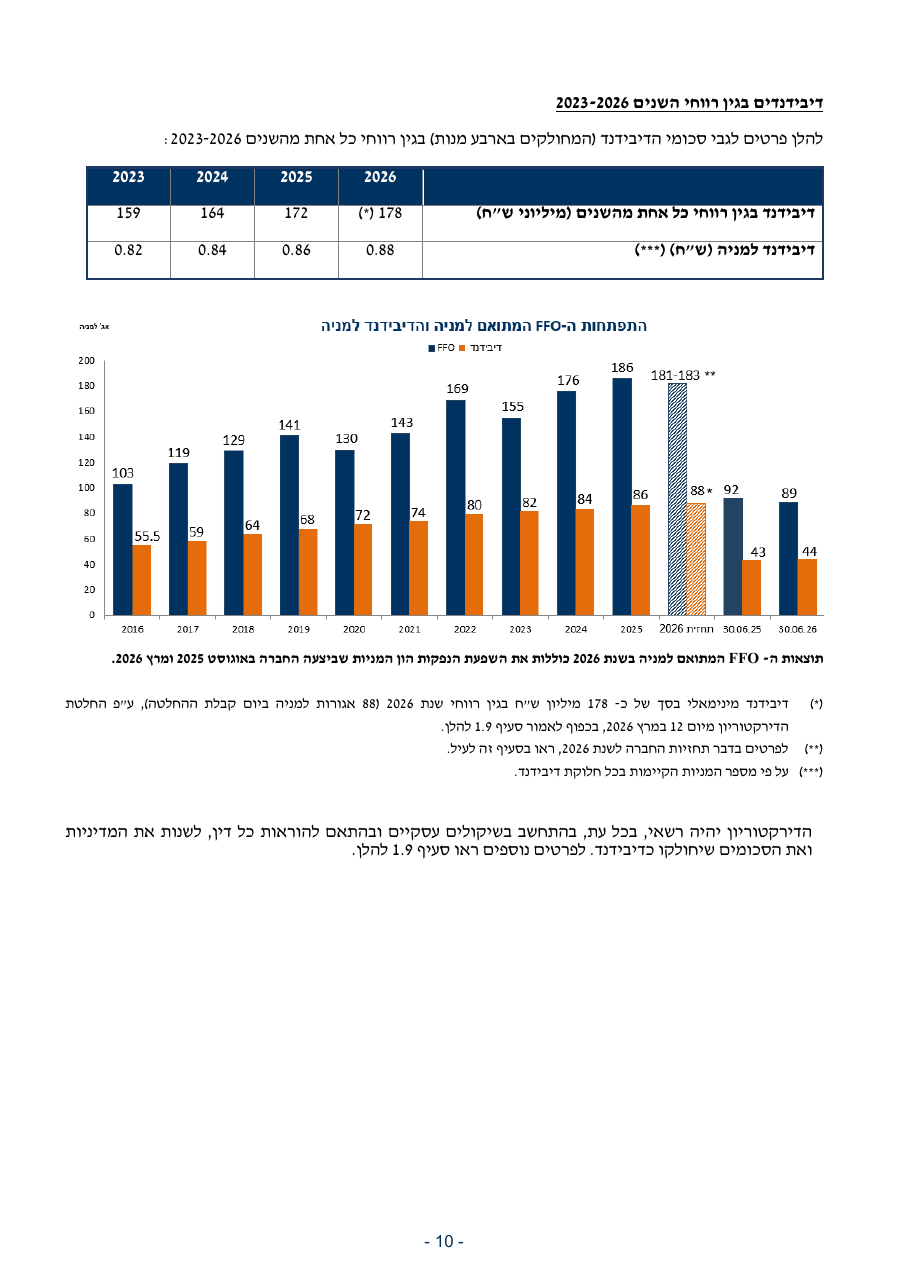 מקור הדוח הכספי של ריט 1 למחצית הראשונה של 2026
התרשים מציג עלייה הדרגתית בדיבידנד השנתי לאורך השנים. התחזית ל2026 משקפת המשך צמיחה בדיבידנד, למרות יציבות יחסית בFFO המתואם ושחיקה בFFO למניה.
תנועת המניה
הדוח פורסם לאחר סיום המסחר ב11 באוגוסט 2026.
נכון לכתיבת שורות אלו, המסחר במניה טרם נפתח ולכן עדיין אין תגובת שוק מאומתת לפרסום.