סיכום דו״ח Q2 2026 חברת בנק לאומי
12.8.2026

בקצרה
- בנק לאומי הציג רווח נקי חסר תקדים של 2.83 מיליארד שקל ברבעון השני של 2026, עלייה של 8.5% לעומת הרבעון המקביל, מה שמשקף ביצועים פיננסיים חזקים במיוחד ומחזק את מעמדו כבנק מוביל בישראל.
- תיק האשראי של הבנק צמח ב-3.4% ברבעון וב-9% מתחילת השנה, והגיע ל-567 מיליארד שקל, נתון המעיד על יכולת הבנק להרחיב את פעילותו העסקית ולהגדיל את הכנסותיו גם בסביבת ריבית משתנה, אך דורש מעקב אחר איכות החיתום.
- יחס היעילות של בנק לאומי השתפר משמעותית מ-26.9% ל-24.7%, נתון המצביע על שליטה גבוהה בהוצאות התפעוליות ביחס להכנסות, מה שתורם ישירות לרווחיות הבנק ומחזק את יציבותו הפיננסית לטווח הארוך.
- הבנק יחלק 1.4 מיליארד שקל לבעלי המניות באמצעות דיבידנד ורכישה עצמית, המהווים 50% מהרווח הרבעוני, פעולה המעידה על אמון ההנהלה בביצועים העתידיים ועל מחויבותה להחזרת ערך למשקיעים, למרות ירידה קלה ביחס הון עצמי רובד 1.
נקודות מפתח
• הרווח הנקי: עלה ב8.5% לעומת הרבעון המקביל והסתכם ב2.83 מיליארד שקל
• התשואה להון: עמדה על 16.3%, ובנטרול היטל המס המיוחד הגיעה ל17.9%
• תיק האשראי: צמח ב3.4% במהלך הרבעון וב9% מתחילת השנה, ל567 מיליארד שקל
• יחס היעילות: השתפר מ26.9% ל24.7%, נתון שמעיד על שליטה גבוהה בהוצאות ביחס להכנסות
• שיעור ההוצאה להפסדי אשראי: עלה מעט ל0.20%, אך הבנק המשיך להציג הכנסה מהפרשות פרטניות
• הבנק יחלק 1.4 מיליארד שקל באמצעות דיבידנד ורכישה עצמית, 50% מהרווח הרבעוני
בנק לאומי הציג את הרווח הנקי הגדול ביותר שידע בנק במדינת ישראל בדו״ח הרבעוני האחרון שפרסם ממש לפני מספר רגעים.
לאומי הוא אחד משני הבנקים הגדולים בישראל ומספק שירותי אשראי, משכנתאות, פיקדונות, שוקי הון ובנקאות מסחרית ועסקית.
השאלה המרכזית שעולה מהדוח היא האם לאומי יוכל להמשיך להרחיב את תיק האשראי בקצב מהיר, בלי שהצמיחה תוביל לעלייה מהותית בסיכון ולשחיקה נוספת ביחסי ההון.
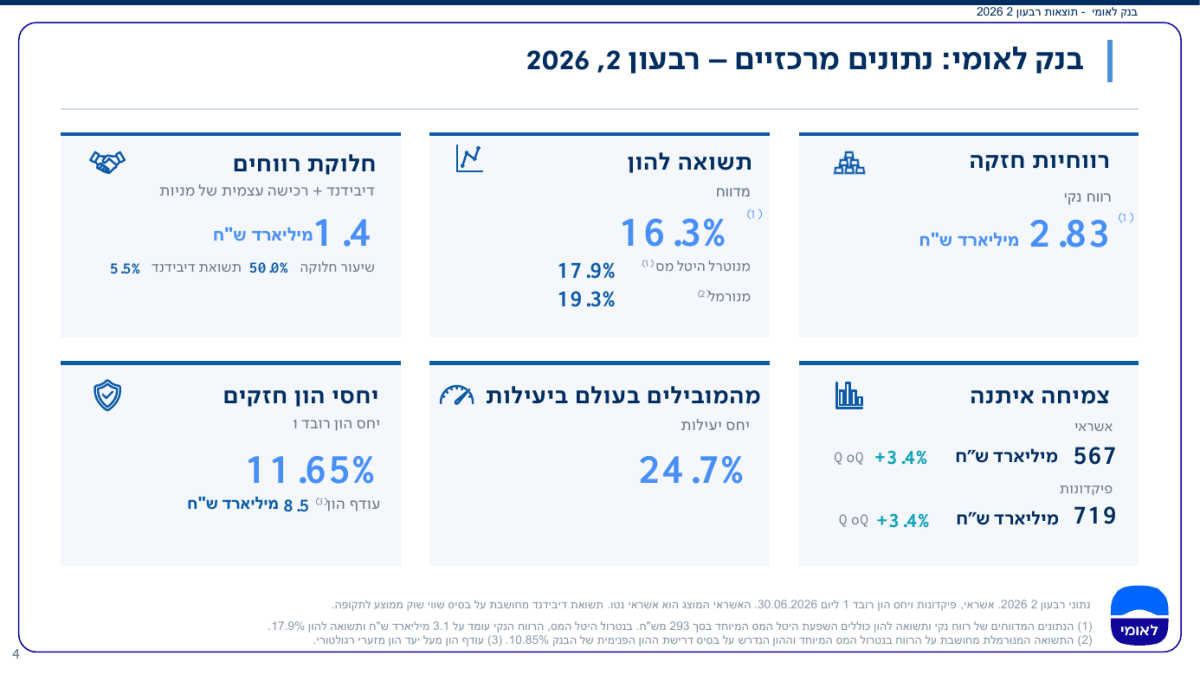
התרשים מעלה מרכז את המסר של הרבעון: רווח נקי של 2.83 מיליארד שקל, תשואה להון של 16.3%, צמיחת אשראי של 3.4% ויחס יעילות של 24.7%.
מקור: מצגת המשקיעים של בנק לאומי לרבעון השני של 2026
התרחיש השורי
מנוע הצמיחה הראשון הוא האשראי.
תיק האשראי נטו הגיע ל567 מיליארד שקל, עלייה של 3.4% ברבעון, 9% מתחילת השנה ו14.1% לעומת התקופה המקבילה.
הצמיחה הייתה רחבה יחסית כאשר תיק המשכנתאות גדל ב2% ברבעון, האשראי העסקי והנדל״ן ב3.3% והאשראי המסחרי ב3.2%.
קצב כזה מאפשר לבנק להגדיל את הכנסותיו גם בסביבה שבה הריבית נמוכה יותר, אך המשך התזה תלוי ביכולת לשמור על חיתום איכותי ולא לצמוח באמצעות לקיחת סיכון מופרז.
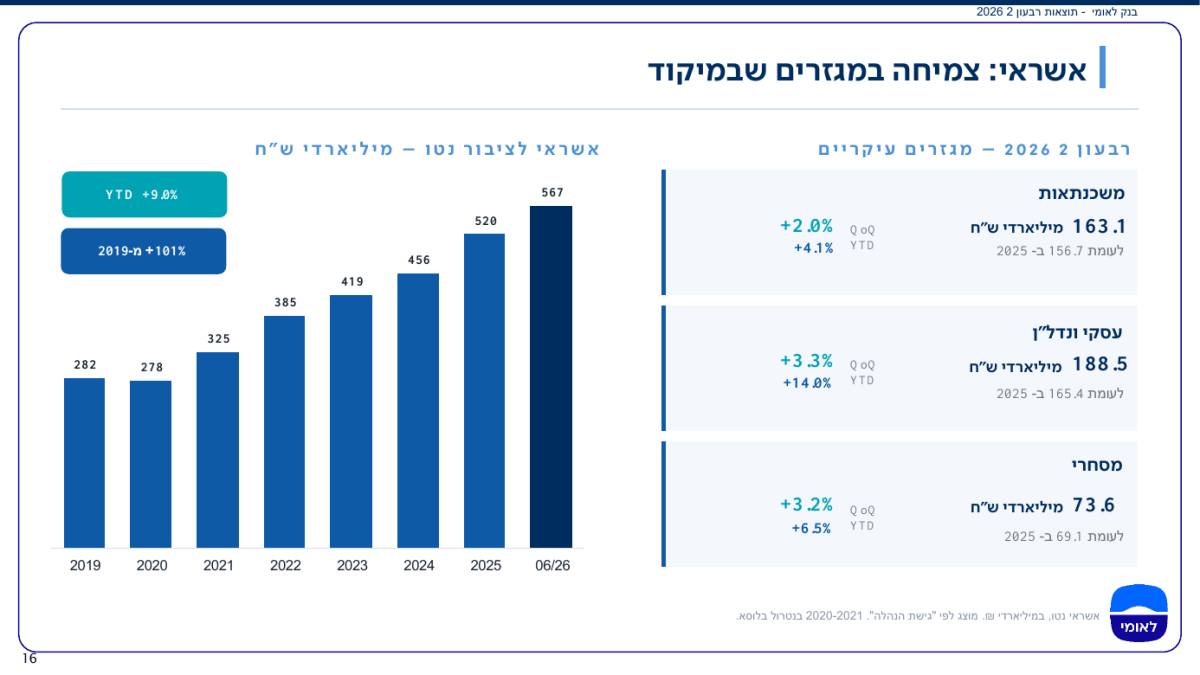 התרשים מציג עלייה של 101% בתיק האשראי מאז 2019 ומראה שהצמיחה ברבעון התמקדה במשכנתאות, באשראי עסקי ונדל״ן ובאשראי מסחרי.
מקור: מצגת המשקיעים של בנק לאומי לרבעון השני של 2026
המנוע השני הוא השילוב בין צמיחה להכנסות לבין משמעת בהוצאות.
הכנסות הריבית נטו עלו בשיעור מתון של 0.7% ל4.57 מיליארד שקל, אך ההכנסות שאינן מריבית קפצו ב39.4% ל2.02 מיליארד שקל.
במקביל, ההוצאות התפעוליות עלו רק ב1.1% ל1.63 מיליארד שקל.
השילוב הזה העלה את הרווח לפני הפרשות ומס ב13.4% והוריד את יחס היעילות ל24.7%.
יחס היעילות מציג כמה אגורות הבנק מוציא כדי לייצר שקל הכנסה, ולכן ירידה בו נחשבת שיפור.
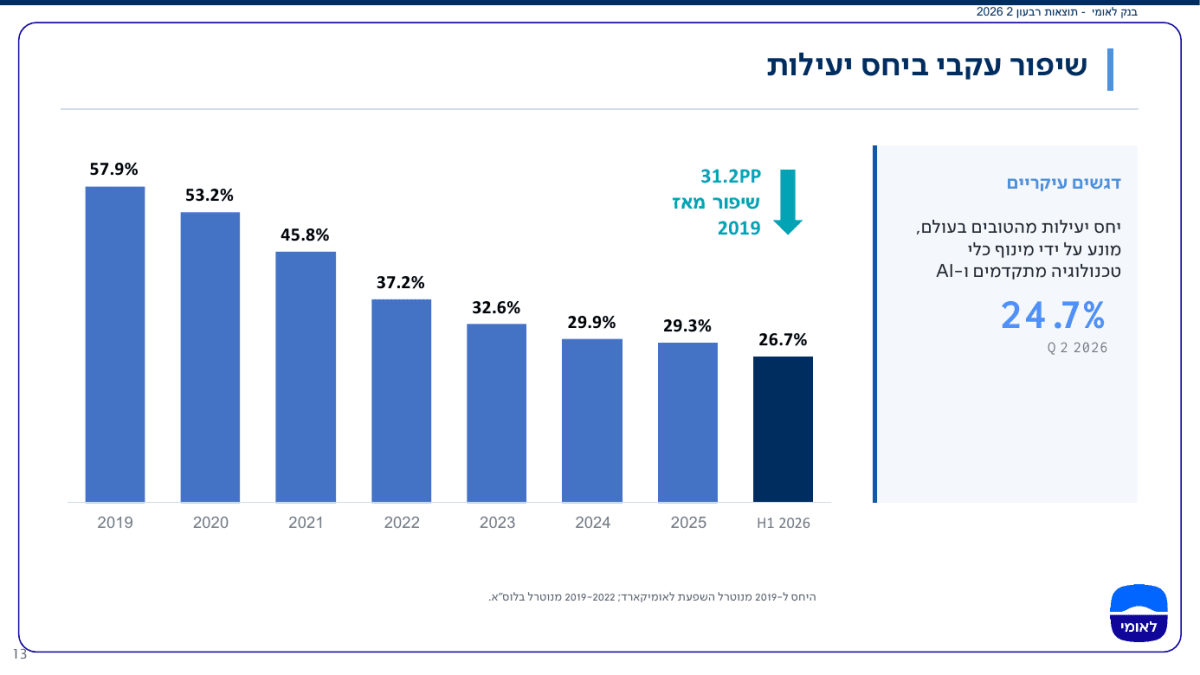
הגרף ממחיש את השיפור המתמשך ביחס היעילות, מ57.9% בשנת 2019 ל24.7% ברבעון הנוכחי. הבנק מייחס חלק מהשיפור לשימוש בטכנולוגיה ובבינה מלאכותית.
מקור: מצגת המשקיעים של בנק לאומי לרבעון השני של 2026.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הצמיחה. ההוצאות להפסדי אשראי עלו מ223 מיליון שקל ברבעון המקביל ל291 מיליון שקל, ושיעור ההוצאה עלה מ0.19% ל0.20% מתיק האשראי הממוצע.
הבנק מסביר שההפרשה הקבוצתית נובעת בעיקר מהתרחבות התיק, ולא מזיהוי הידרדרות אצל לווים מסוימים. ההכנסה מהפרשות פרטניות שנרשמה במשך עשרה רבעונים רצופים תומכת בהסבר הזה, אך קצב הצמיחה הגבוה מחייב מעקב.
מעבר מהכנסה פרטנית להוצאה פרטנית יהיה סימן פחות חיובי.
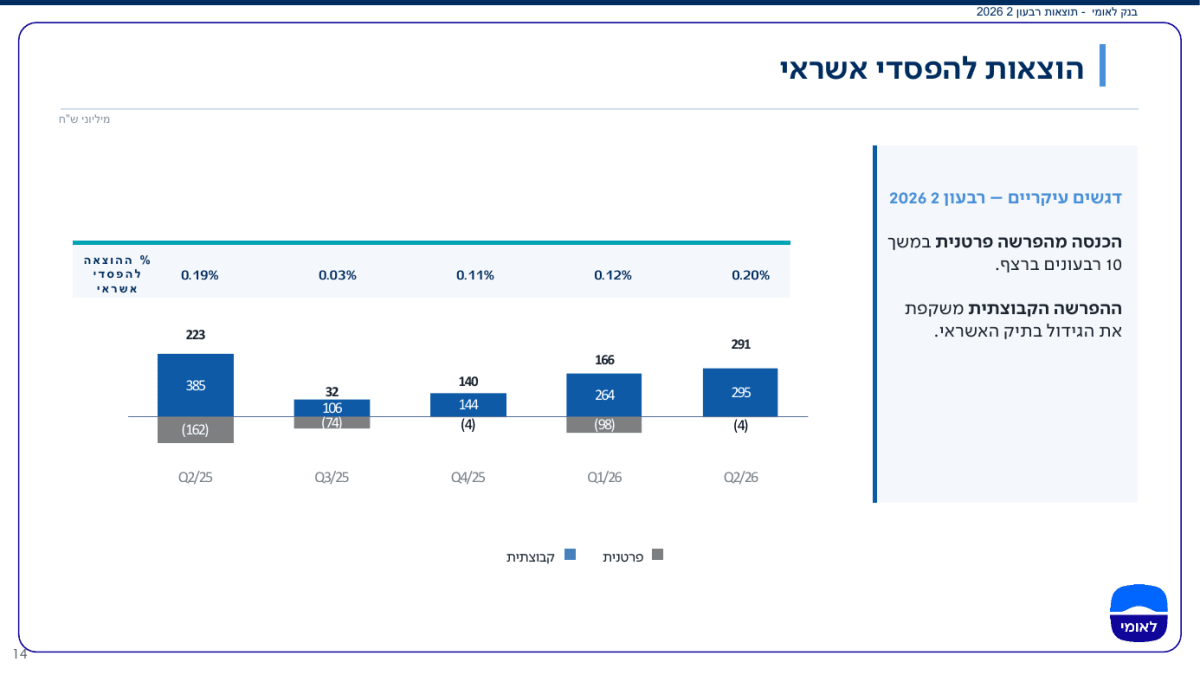
התרשים מראה שהעלייה בהוצאה להפסדי אשראי נבעה מהפרשה קבוצתית של 295 מיליון שקל, בעוד שבמרכיב הפרטני נרשמה הכנסה של 4 מיליון שקל.
מקור: מצגת המשקיעים של בנק לאומי לרבעון השני של 2026
הסיכון השני הוא השילוב בין ירידת ריבית, היטל המס וחלוקת הון.
מרווח הריבית נטו, הפער בין התשואה שהבנק מקבל על נכסים נושאי ריבית לבין עלות המקורות שלו, ירד מ2.53% ברבעון המקביל ל2.16%.
בנטרול השפעת המדד הוא עמד על 1.90%, לעומת 1.95% ברבעון הראשון. במקביל, יחס הון עצמי רובד 1, ההון האיכותי ביותר המשמש לספיגת הפסדים, ירד מ12.05% בסוף 2025 ל11.65%.
היחס עדיין גבוה מהיעד הפנימי של 10.85%, אך הפער הצטמצם בזמן שהאשראי ממשיך לצמוח והבנק מחזיר הון לבעלי המניות.
האם משהו השתנה בתזת ההשקעה?
תזת ההשקעה התחזקה ברבעון.
לאומי הציג רווחיות גבוהה, צמיחה רחבה באשראי, יעילות חריגה לטובה ואיכות אשראי שנותרה חזקה.
גם בנטרול היטל המס, הרווח הנקי עלה ב10.7% ל3.13 מיליארד שקל.
המשתנה המרכזי להמשך הוא איכות צמיחת האשראי.
כל עוד ההפרשות הפרטניות נותרות נמוכות ויחס ההון נשמר במרחק סביר מהיעד הפנימי, הצמיחה תומכת בתזה.
עלייה בפיגורים או בהפרשות, לצד המשך ירידה ביחס ההון, תשנה את התמונה.
הנושאים המרכזיים
הרווחיות חזקה גם אחרי היטל המס
הרווח הנקי הסתכם ב2.83 מיליארד שקל לעומת 2.61 מיליארד שקל ברבעון המקביל.
היטל המס המיוחד גרע 293 מיליון שקל מהרווח.
בנטרולו, הרווח הגיע ל3.13 מיליארד שקל והתשואה להון ל17.9%.
הרווח המדווח למניה עלה מ1.74 שקלים ל1.92 שקלים.
לא סופק בחומרים קונצנזוס אנליסטים מאומת, ולכן אין בסיס לקבוע אם הרווח למניה או ההכנסות עקפו את התחזיות.
עמידה בקצב היעדים השנתיים
במחצית הראשונה הרוויח לאומי 5.18 מיליארד שקל, מול יעד שנתי של 9 עד 11 מיליארד שקל.
התשואה להון במחצית עמדה על 14.9%, בתוך טווח היעד של 13.75% עד 15.25%.
תיק האשראי כבר צמח ב9% מתחילת השנה, לעומת יעד שנתי של 8% עד 10%.
המשמעות היא שהבנק מתקדם בקצב שמספיק לעמידה ביעדים, אך באשראי הוא כבר קרוב לקצה העליון לאחר שישה חודשים בלבד.
בסיס הפיקדונות תומך בצמיחה
פיקדונות הציבור הגיעו ל719 מיליארד שקל, עלייה של 3.4% ברבעון ו4.7% מתחילת השנה.
יחס ההלוואות לפיקדונות עמד על 78.8% ויחס כיסוי הנזילות על 122%, מעל הדרישה הרגולטורית של 100%.
הנתונים מראים שלבנק יש בסיס מקורות רחב למימון צמיחת האשראי, בלי להסתמך בצורה חריגה על מימון סיטונאי יקר.
חלוקת רווחים לצד כרית הון מצטמצמת
לאומי הכריז על חלוקת 1.4 מיליארד שקל, מהם כ1.13 מיליארד שקל בדיבידנד וכ283 מיליון שקל ברכישה עצמית של מניות.
שיעור החלוקה עומד על 50%, בקצה התחתון של היעד השנתי שבין 50% ל65%. יחס הון רובד 1 של 11.65% משקף עודף הון של כ8.5 מיליארד שקל מעל הדרישה הרגולטורית, אך ירידתו מצדיקה גישה מאוזנת לחלוקת הרווחים.
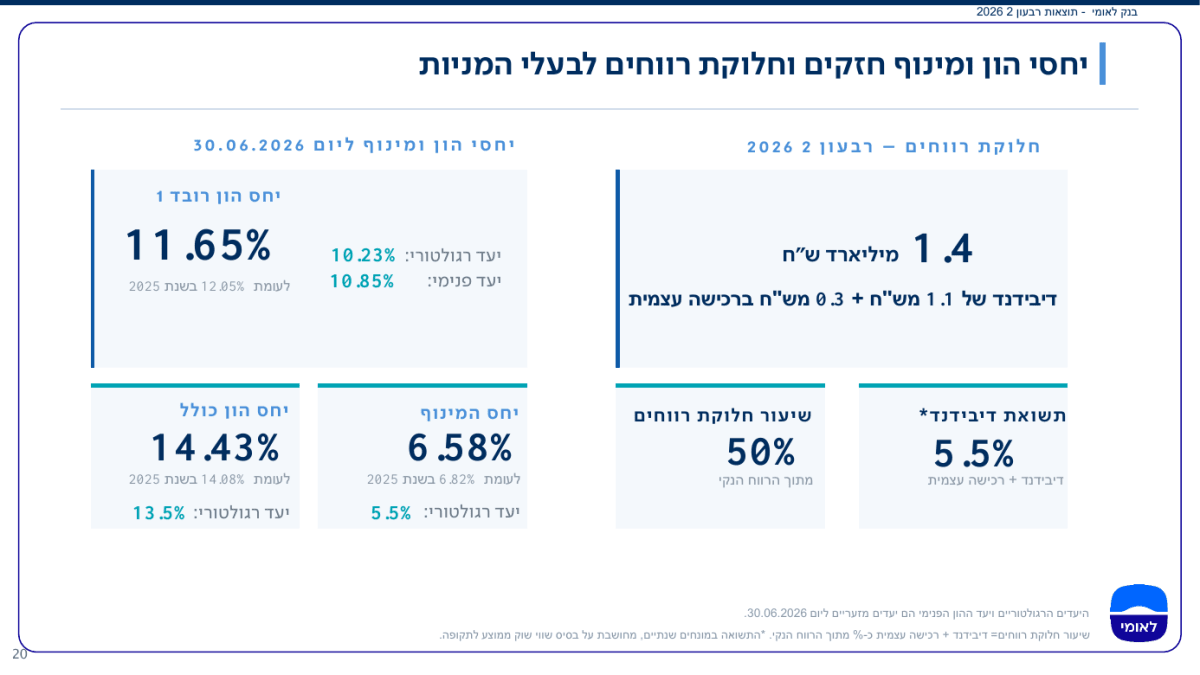
התרשים מציג מצד אחד כרית הון גבוהה מהיעדים ומצד שני חלוקה של 50% מהרווח. המתח בין צמיחת האשראי, שמגדילה את דרישות ההון, לבין החזר ההון למשקיעים יהיה חשוב גם בהמשך השנה.
מקור: מצגת המשקיעים של בנק לאומי לרבעון השני של 2026
שאלות מפתח
-
כמה מצמיחת האשראי הגבוהה משקפת הגדלת נתח שוק, וכמה נובעת מהתרחבות זמנית בפרויקטים גדולים ובמימון נדל״ן?
-
האם מרווח הריבית בנטרול המדד יתייצב לאחר הירידה ל1.90%, או שהפחתות ריבית נוספות ייצרו לחץ נוסף?
-
כיצד מתכוון הבנק לאזן בין יעד חלוקת רווחים של עד 65%, צמיחת אשראי מהירה וירידת יחס הון רובד 1?
למה לשים לב ברבעון הבא
איכות האשראי
שיפור יהיה המשך הכנסות או הפרשות פרטניות נמוכות, לצד יציבות בשיעור החובות שאינם צוברים ריבית. החמרה תהיה מעבר להוצאה פרטנית משמעותית או עלייה בשיעור האשראי הבעייתי.
זה המדד המרכזי שיקבע אם הצמיחה הגבוהה בתיק נשארת איכותית.
מרווח הריבית
שיפור יהיה התייצבות במרווח בנטרול מדד סביב הרמות הנוכחיות, למרות סביבת הריבית הנמוכה יותר. ירידה נוספת תעיד שהצמיחה באשראי אינה מפצה במלואה על שחיקת המרווחים ועלולה להאט את צמיחת הרווח.
יחס הון רובד 1
שיפור יהיה יציבות או עלייה ביחס, תוך המשך צמיחת האשראי וחלוקת רווחים.
ירידה נוספת לעבר היעד הפנימי עלולה לצמצם את הגמישות של הבנק להגדיל אשראי או להעלות את שיעור החלוקה לבעלי המניות.
סיכום
לאומי יצא מהרבעון השני חזק יותר. הבנק הצליח לצמוח באשראי, לשפר את הרווח ולהגיע ליחס יעילות נמוך במיוחד, בלי להציג בשלב זה הידרדרות משמעותית באיכות התיק.
מנגד, מרווח הריבית נחלש ויחס ההון ירד, ולכן המבחן הבא יהיה להמשיך לצמוח בלי לשלם על כך באיכות האשראי או בגמישות ההונית.