סיכום דו״ח Q2 2026 חברת איטורו
11.8.2026

בקצרה
- איטורו הציגה עלייה מרשימה ב-Net Contribution בשיעור של 9% לכ-229 מיליון דולר, ורווח מדולל מתואם למניה של 0.68 דולר, העולה על ציפיות האנליסטים, מה שמעיד על יכולת החברה לשפר את ביצועיה הפיננסיים ולהציג רווחיות גבוהה יותר למשקיעים.
- החברה הצליחה להגדיל את מספר החשבונות הממומנים ב-18% ל-4.28 מיליון ואת הנכסים המוחזקים ב-10% ל-19.2 מיליארד דולר, בעיקר בזכות הפקדות ועליית שווי נכסי מניות, מה שמחזק את בסיס הלקוחות ומעיד על אמון הולך וגובר בפלטפורמה וביכולותיה.
- איטורו מפגינה יכולת מרשימה לגוון את מקורות ההכנסה שלה, כאשר ההכנסה מפעילות מניות, סחורות ומטבעות עלתה ב-25% ל-142 מיליון דולר, בעוד התרומה מקריפטו ירדה, מה שמעיד על מעבר מוצלח מפלטפורמת קריפטו לפלטפורמת השקעות רחבה יותר ומפחית את התלות בנכס בודד.
- למרות הצמיחה, נתוני יולי מציגים ירידה מדאיגה במספר עסקאות הקריפטו ב-73% ובסכום הממוצע לעסקה ב-50%, יחד עם ירידה של 5% בנכסים בחשבונות המשתמשים ל-18.5 מיליארד דולר, מה שמעלה חשש מהאטה בפעילות הלקוחות ועלול להשפיע על הרווחיות העתידית של החברה.
נקודות מפתח
• ה Net Contribution (מדד שמנכה מההכנסות את עלויות הקריפטו וריבית המימון): עלה ב9% לכ229 מיליון דולר.
• רווח מדולל מתואם למניה: הגיע ל0.68 דולר, לעומת 0.56 דולר אשתקד וצפי חיצוני של כ0.61 דולר.
• רווח נקי: עלה ב77% ל53 מיליון דולר, אך הרווח הנקי המתואם צמח בשיעור מתון בהרבה.
• מספר חשבונות ממומנים: עלה ב18% ל4.28 מיליון, מתוכם כ110 אלף חשבונות שנוספו בעקבות רכישת Zengo ו Bit2C.
• הנכסים המוחזקים בחשבונות המשתמשים: עלו ב10% ל19.2 מיליארד דולר, בעיקר בעקבות הפקדות ועליית שווי נכסי המניות.
איטורו מפעילה פלטפורמה למסחר, השקעות, ניהול כסף וחיסכון, המאפשרת ללקוחות לסחור במניות, קריפטו, סחורות ומטבעות, להשקיע בתיקים ולחקות משקיעים אחרים.
החברה פרסמה את התוצאות ב11 באוגוסט 2026 לפני פתיחת המסחר בארה״ב.
הדוח מציג חברה שמצליחה להעביר משתמשים בין סוגי נכסים ולשמור על רווחיות, אך גם חושף היחלשות ברורה לעומת הרבעון הראשון ופתיחה חלשה יותר לרבעון השלישי.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר מעסק המזוהה בעיקר עם קריפטו לפלטפורמה רחבה יותר.
ההכנסה הכלכלית מפעילות מניות, סחורות ומטבעות עלתה ב25% ל142 מיליון דולר, בזמן שהתרומה מקריפטו ירדה ל11 מיליון דולר בלבד.
יותר מ60% מהמשתמשים שסחרו בסחורות בסוף 2025 ובתחילת 2026 עברו לסחור במניות ברבעון השני, וכמעט תשעה מכל עשרה מהם סחרו גם בקריפטו לאורך פעילותם בפלטפורמה. המעבר הזה מחזק את הטענה שאיטורו מסוגלת לשמור על המשתמש בתוך המערכת גם כשהעניין עובר מנכס אחד לאחר.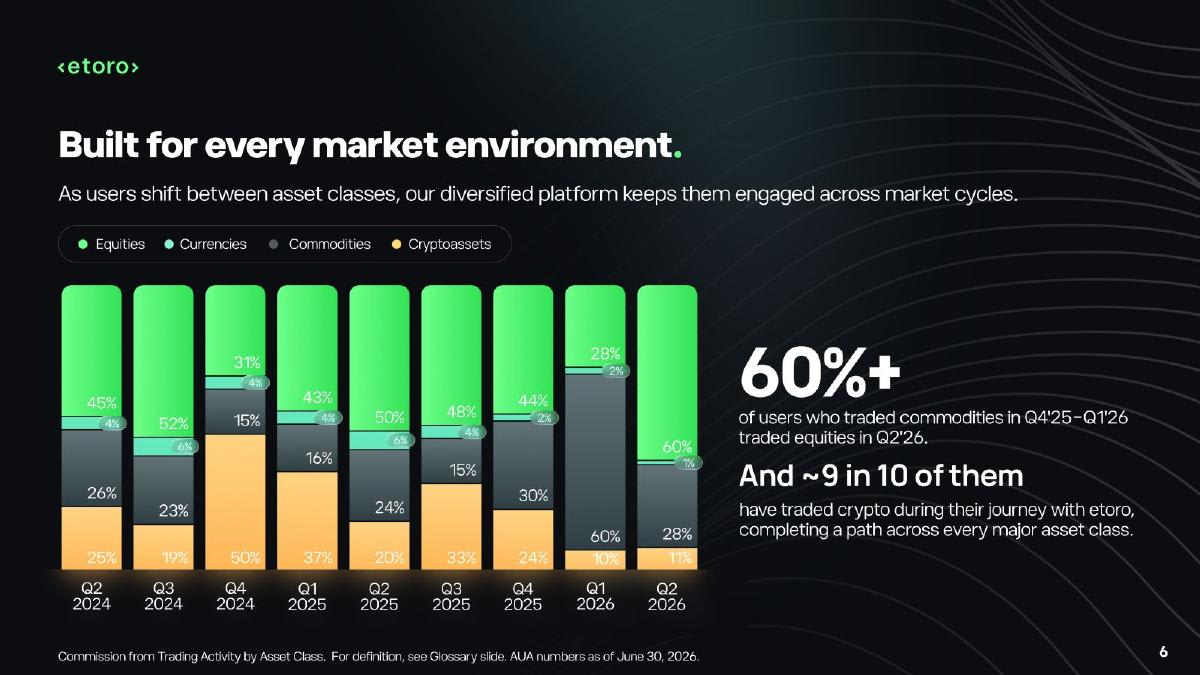 מקור: מצגת המשקיעים של איטורו
התרשים מראה כיצד תמהיל הפעילות עבר מסחורות למניות ברבעון השני, בזמן שהפלטפורמה שמרה את המשתמשים פעילים בין מחזורי שוק שונים.
המנוע השני הוא הגידול בבסיס המשתמשים והרחבת סל המוצרים.
מספר החשבונות הממומנים הגיע ל4.28 מיליון, לעומת 3.63 מיליון אשתקד, ובמקביל החברה השיקה אפליקציה חדשה, פלטפורמה לסוחרים פעילים, תיקים המנוהלים בעזרת סוכני בינה מלאכותית ומוצרים בתחומי החיסכון וניהול הכסף.
הרכישות תרמו לצמיחה, אך גם בנטרול 110 אלף החשבונות שהגיעו מ Zengo ומ Bit2C נותר גידול אורגני משמעותי.
אם המוצרים החדשים יגדילו את מספר השירותים שכל לקוח משתמש בהם, איטורו תוכל לשפר הכנסות בלי להיות תלויה רק בגלי מסחר ספקולטיביים.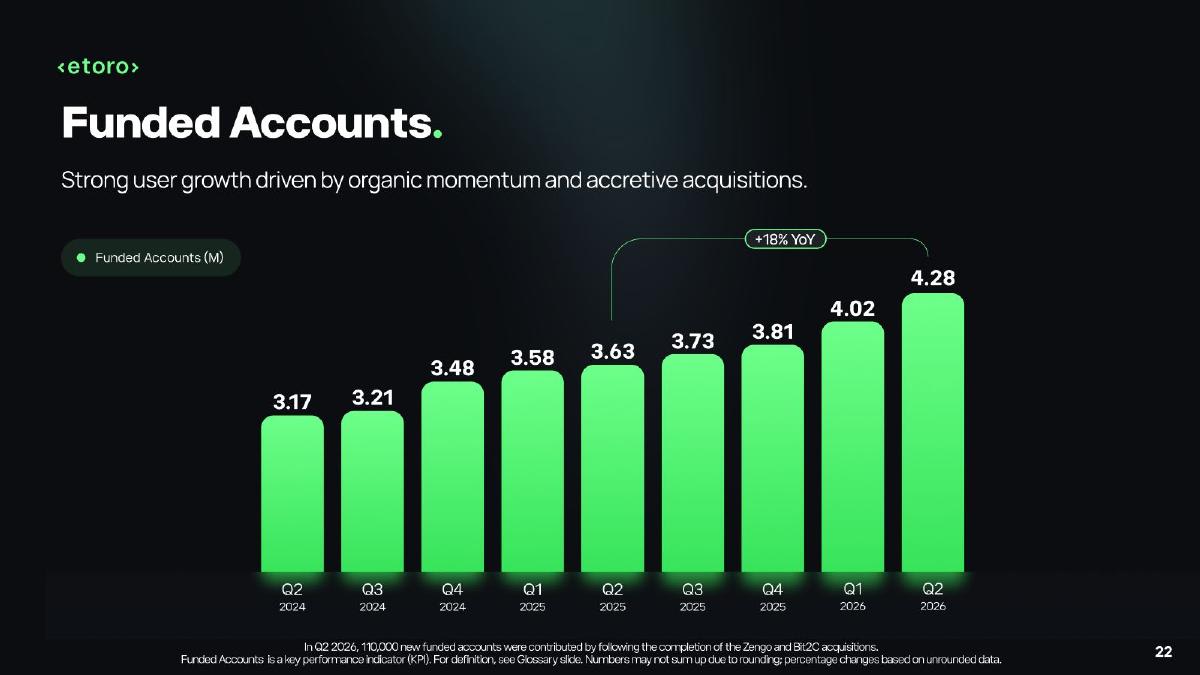 מקור: מצגת המשקיעים של איטורו
הגרף מציג עלייה עקבית במספר החשבונות הממומנים, אך חשוב לזכור שחלק מהקפיצה האחרונה הגיע מרכישות.
התרחיש הדובי
הסיכון הראשון מופיע בנתוני יולי.
מספר עסקאות הקריפטו נפל ב73% לעומת השנה הקודמת, והסכום הממוצע שהושקע בכל עסקה ירד ב50%.
גם בשוקי ההון, שבהם מספר העסקאות נותר כמעט ללא שינוי, הסכום הממוצע לעסקה ירד ב23%. הנכסים בחשבונות המשתמשים ירדו ל18.5 מיליארד דולר, 5% פחות מהתקופה המקבילה וכ3.6% פחות מסוף יוני.
הנתונים אינם מוכיחים שהלקוחות עזבו, אך הם כן מצביעים על ירידה בעומק הפעילות ובשווי הכלכלי הממוצע של כל חשבון.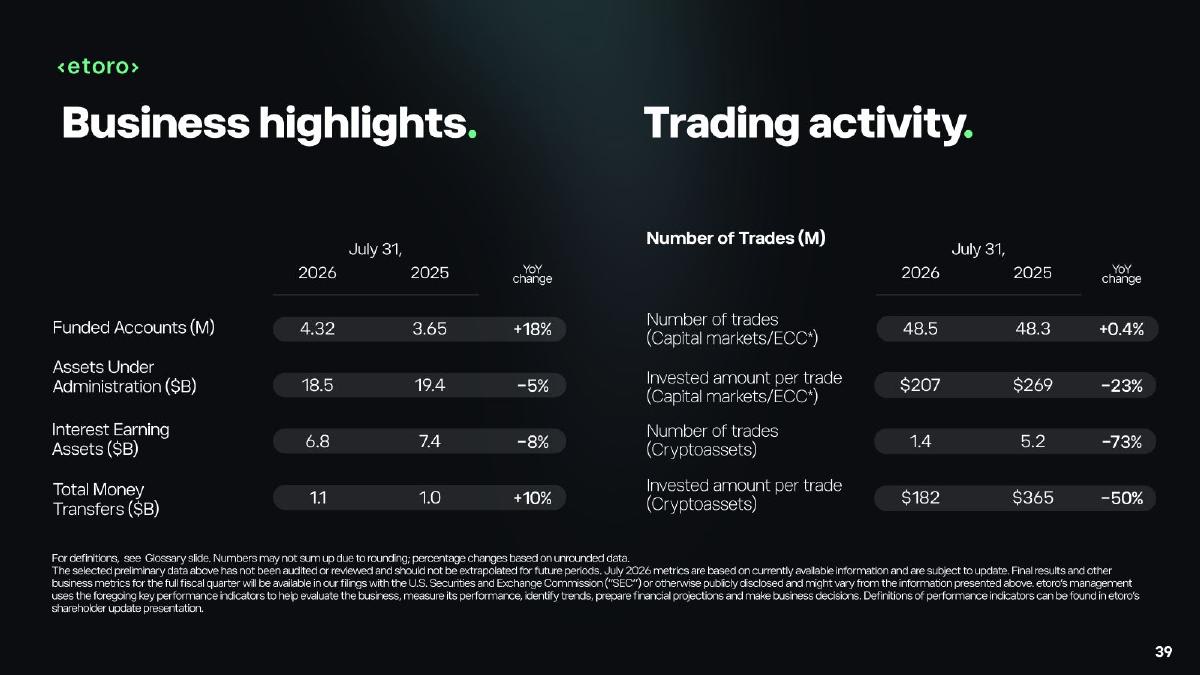 מקור: מצגת המשקיעים של איטורו
הטבלה ממחישה את הפער בין המשך הצמיחה במספר החשבונות לבין הירידה בנכסים, בקריפטו ובסכום הממוצע לעסקה.
הסיכון השני הוא היחלשות הרווחיות לעומת הרבעון הראשון.
ה Net Contribution ירד ברצף מ258 מיליון דולר ל229 מיליון דולר, וה Adjusted EBITDA, הרווח לפני ריבית, מסים, פחת והפחתות לאחר התאמות החברה, ירד מ109 מיליון דולר ל78 מיליון דולר.
שיעור ה Adjusted EBITDA מתוך ה Net Contribution עמד על כ34.1%, לעומת כ42.2% ברבעון הראשון וכ34.3% ברבעון המקביל.
גם תזרים המזומנים מפעילות ירד ל38.8 מיליון דולר, לעומת 55.9 מיליון דולר אשתקד.
ללא תחזית שנתית כמותית בחומרים שסופקו, קשה לדעת אם ההאטה היא עונתית או תחילתה של מגמה ממושכת יותר.
מסקנה
תזת ההשקעה התחזקה בכל הנוגע לגיוון העסק, צמיחת בסיס המשתמשים והיכולת להעביר פעילות מקריפטו למניות.
מנגד, הירידה לעומת הרבעון הראשון ונתוני יולי החלשים מקשים להגדיר את הדוח כחיובי באופן מלא.
המשתנה החשוב ביותר הוא כבר לא רק מספר החשבונות, אלא כמות הנכסים וההכנסה שאיטורו מסוגלת לייצר מכל חשבון.
הנושאים המרכזיים
המספר החשבונאי הגדול פחות חשוב מההכנסה הכלכלית
ההכנסות וההכנסות האחרות לפי כללי החשבונאות ירדו בכ24% ל1.59 מיליארד דולר, בעיקר בעקבות ירידה בהכנסות הגולמיות מקריפטו.
המספר הזה כולל גם עלויות גבוהות הקשורות לרכישת נכסי הקריפטו ולכן אינו משקף היטב את ההכנסה הכלכלית שנותרת בידי החברה.
לאחר ניכוי עלויות הקריפטו וריבית המימון, ה Net Contribution דווקא עלה ב9% לכ229 מיליון דולר. זהו הנתון המתאים יותר להבנת הכיוון העסקי.
איכות הרווח השתפרה, אך פחות מהכותרת
הרווח הנקי לפי כללי החשבונאות זינק ב77% ל53.5 מיליון דולר, בעוד הרווח המתואם עלה מ54.2 מיליון דולר ל62.8 מיליון דולר.
החברה מציינת צמיחה של 17% ברווח המתואם, אך חישוב על בסיס המספרים המפורטים בטבלה מצביע על עלייה של כ16%.
הפער בין הצמיחה החשבונאית לצמיחה המתואמת נובע בחלקו מהוצאות עסקה ומהוצאות לא כספיות גבוהות יותר ברבעון המקביל, ולכן הזינוק של 77% אינו משקף לבדו את השיפור בפעילות.
המוצרים החדשים עדיין צריכים להפוך להכנסות
איטורו הרחיבה את חנות האפליקציות ליותר מ75 יישומים והשיקה כלים המבוססים על בינה מלאכותית, חשבונות משנה ופלטפורמה לסוחרים פעילים.
פעילות החיסכון הבריטית גדלה פי 15 לעומת השנה הקודמת, ומספר כרטיסי איטורו שהונפקו באירופה עלה ביותר מ30% לעומת הרבעון הקודם.
אלה סימנים חיוביים לאימוץ, אך החברה עדיין לא חשפה כמה הכנסות או רווחים מייצרים המוצרים החדשים.
עסקת TradeZero מרחיבה את הפעילות בארה״ב
איטורו הסכימה לרכוש את TradeZero תמורת סכום של עד 231 מיליון דולר.
החברה הנרכשת מייצרת הכנסות שנתיות של כ80 מיליון דולר ושיעור רווח גולמי של 81%, והשלמת העסקה צפויה במחצית הראשונה של 2027 בכפוף לאישורים.
ההנהלה צופה שהעסקה תתרום לרווח המתואם למניה כבר בשנה המלאה הראשונה לאחר השלמתה, עוד לפני סינרגיות, אך לא הציגה רווח תפעולי או תזרים של החברה הנרכשת.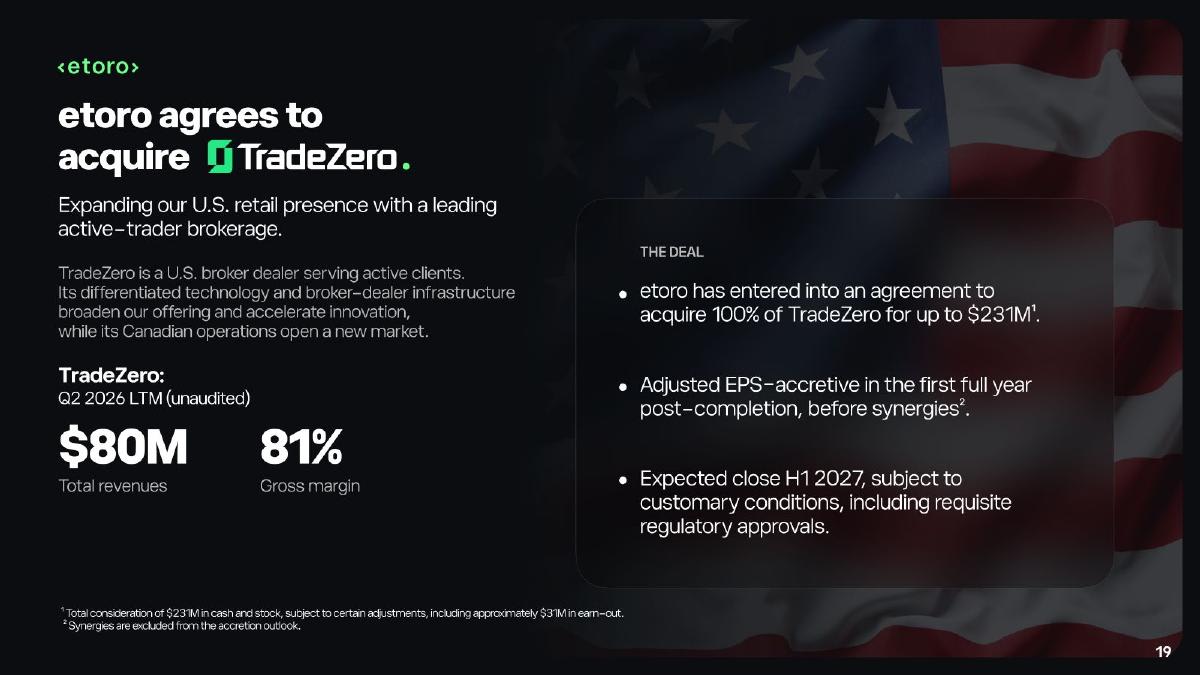 מקור: מצגת המשקיעים של איטורו
התרשים מציג את מחיר העסקה, הכנסות TradeZero ושיעור הרווח הגולמי, לצד לוח הזמנים והצפי לתרומה לרווח למניה.
שאלות מפתח
- כמה מהצמיחה בחשבונות ברבעונים הבאים תהיה אורגנית, ומה קורה לנכסים ולהכנסה הממוצעים בכל חשבון?
- האם הגידול בעסקאות קטנות הנוצרות באמצעות מסחר מועתק ואוטומטי משפר את ההכנסה ללקוח או רק מנפח את מספר העסקאות?
- מה הרווחיות והתזרים של TradeZero, ומה יהיו עלויות האינטגרציה וההשקעה עד שהעסקה תתחיל לתרום לרווח?
למה לשים לב ברבעון הבא
פעילות המשתמשים לאחר יולי
שיפור יתבטא בהתאוששות בנכסים המוחזקים, בסכום הממוצע לעסקה ובפעילות הקריפטו, בלי פגיעה בפעילות המניות.
המשך ירידה במדדים האלה, לצד גידול במספר החשבונות, יעיד שאיכות הצמיחה נחלשת.
שיעור הרווח והתזרים
יש לעקוב אם שיעור ה Adjusted EBITDA חוזר להתקרב לרמת הרבעון הראשון ואם תזרים המזומנים מפעילות משתפר.
המשך שחיקה, במיוחד לצד גידול בהוצאות השיווק, יעלה שאלות לגבי עלות גיוס הלקוחות החדשים.
הפיכת המוצרים החדשים להכנסות
נתוני שימוש באפליקציה, בפלטפורמת הסוחרים, במוצרי החיסכון ובכלי הבינה המלאכותית יהיו חשובים יותר ממספר ההשקות.
שיפור אמיתי יהיה גידול בהכנסה ללקוח או בשיעור השימור, ולא רק הרחבת קטלוג המוצרים.
סיכום
איטורו יצאה מהרבעון כחברה מגוונת יותר, עם בסיס משתמשים גדול ויכולת מוכחת להעביר לקוחות בין סוגי נכסים.
עם זאת, הירידה ברווחיות לעומת הרבעון הראשון ונתוני יולי החלשים מראים שהצמיחה במספר החשבונות אינה מספיקה לבדה.
עד הדוח הבא, המבחן המרכזי יהיה האם החשבונות החדשים מביאים איתם יותר נכסים, פעילות והכנסה.
תנועת המניה
הדוח פורסם לפני פתיחת המסחר בארה״ב, ונכון לכתיבת שורות אלו, מחיר המניה נותר ללא שינוי.