סיכום דו״ח Q2 2026 חברת Sea Limited (SE)
11.8.2026
בקצרה
- הכנסות חברת Sea Limited זינקו ל-7.79 מיליארד דולר ברבעון השני של 2026, עלייה של 48.1% לעומת הרבעון המקביל, מה שמעיד על צמיחה חזקה ורחבה העולה על תחזיות האנליסטים ומחזקת את תזת ההשקעה בחברה.
- מגזר המסחר האלקטרוני Shopee הציג שיפור משמעותי במונטיזציה, כאשר הכנסותיו עלו ב-48.2% ל-5.59 מיליארד דולר, בעוד היקף העסקאות גדל ב-28.4% בלבד, מה שמשקף עלייה בשיעור ההכנסות מתוך היקף העסקאות מ-12.6% ל-14.6% ומצביע על יכולת החברה להפיק יותר רווח מכל עסקה.
- מגזר השירותים הפיננסיים Monee הפך למנוע צמיחה מהיר, עם עלייה של 58.9% בהכנסות ל-1.4 מיליארד דולר וגידול של 62.5% בתיק האשראי ל-11.1 מיליארד דולר, תוך שמירה על שיעור פיגורים יציב של 1%, מה שמדגים את הפוטנציאל לבניית עסק פיננסי עצמאי ומשמעותי.
- הרווחיות של Sea Limited נחלשה ביחס לקצב צמיחת ההכנסות, כאשר הרווח הנקי וה-Adjusted EBITDA עלו ב-10.6% בלבד, בעוד הוצאות השיווק זינקו ב-64.5% ל-1.66 מיליארד דולר, מה שמצביע על כך שהחברה עדיין משקיעה באגרסיביות בצמיחה ועלול להגביל את העלייה ברווחים העתידיים.
נקודות מפתח
• הכנסות: הגיעו ל7.79 מיליארד דולר, עלייה של 48.1% לעומת הרבעון המקביל. ההכנסות היו גבוהות גם מטווח התחזיות החיצוניות שנבדק, בין 7.12 ל7.34 מיליארד דולר.
• רווח נקי: עלה ב10.6% ל458.1 מיליון דולר. הרווח המדולל לפי GAAP, כללי החשבונאות המקובלים בארה״ב, עמד על 0.70 דולר למניה לעומת 0.65 דולר ברבעון המקביל.
• Adjusted EBITDA: עלה ב10.6% ל917.2 מיליון דולר, אך ירד מ1.03 מיליארד דולר ברבעון הקודם.
• היקף עסקאות בShopee: הגיע ל38.3 מיליארד דולר, עלייה של 28.4%, ומספר ההזמנות עלה ב27.5% ל4.2 מיליארד.
• תיק האשראי של Monee: גדל ב62.5% ל11.1 מיליארד דולר, בזמן ששיעור ההלוואות בפיגור של יותר מ90 יום נותר יציב על 1%.
• הזמנות בGarena: עלו ב15.5% לעומת הרבעון המקביל ל763.5 מיליון דולר, אך ירדו ב18% לעומת הרבעון הקודם.
Sea Limited היא קבוצת טכנולוגיה מסינגפור שמפעילה שלושה עסקים מרכזיים.
Shopee היא פלטפורמת מסחר מקוון מובילה בדרום מזרח אסיה, בטייוואן ובברזיל, Monee מספקת תשלומים, ארנקים דיגיטליים ואשראי, וGarena מפתחת ומפיצה משחקים מקוונים, ובראשם Free Fire.
החברה פרסמה את התוצאות ב11 באוגוסט 2026, לפני פתיחת המסחר בארה״ב, והמסר המרכזי מהדוח הוא שהצמיחה רחבה וחזקה, אבל הרווחיות אינה מתקדמת באותו קצב בגלל השקעות כבדות בשיווק, לוגיסטיקה ואשראי.
התרחיש השורי
Shopee ממשיכה להפוך צמיחה בהיקף הפעילות לצמיחה מהירה עוד יותר בהכנסות.
היקף העסקאות עלה ב28.4%, בעוד שהכנסות המגזר עלו ב48.2% ל5.59 מיליארד דולר. הפער נובע משיפור במונטיזציה, כלומר ביכולת להפיק יותר הכנסות מכל עסקה.
הכנסות הפרסום עלו ביותר מ70%, ושיעור ההכנסות מתוך היקף העסקאות עלה מ12.6% ל14.6%.
במקביל, מספר הקונים הפעילים החודשי עלה ב18%, תדירות הרכישות עלתה ב8% ומספר חברי ShopeeVIP חצה 15 מיליון.
המשך השיפור תלוי ביכולת לשמר את המשתמשים בלי להגדיל את הוצאות השיווק מהר יותר מההכנסות.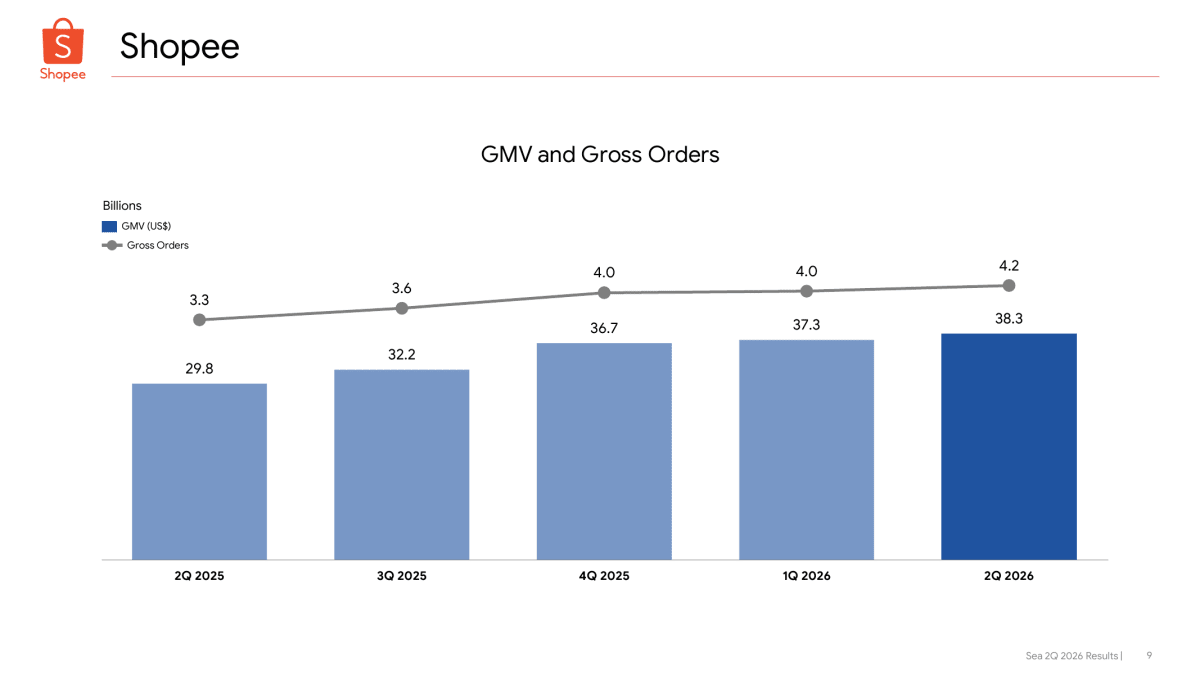 מקור: מצגת המשקיעים של Sea Limited
התרשים ממחיש שהצמיחה בShopee אינה נובעת רק מעליית מחירים או עמלות, אלא גם מגידול עקבי במספר ההזמנות.
Monee הופכת למנוע הצמיחה המהיר ביותר בקבוצה.
הכנסות המגזר עלו ב58.9% ל1.4 מיליארד דולר, תיק האשראי גדל ב62.5% ומספר משתמשי האשראי הפעילים עבר 40 מיליון.
החברה הוסיפה כ5.3 מיליון לווים חדשים במהלך הרבעון, ובכל זאת שמרה על שיעור הלוואות בפיגור של יותר מ90 יום ברמה של 1%
אם החברה תמשיך להרחיב את האשראי מחוץ לShopee בלי לפגוע באיכות התיק, היא עשויה לבנות עסק פיננסי עצמאי וגדול הרבה יותר.
התרחיש הדובי
איכות הרווח נחלשה ביחס לקצב הצמיחה בהכנסות.
ההכנסות עלו ב48.1%, אך הרווח הנקי והAdjusted EBITDA עלו רק ב10.6%
הוצאות השיווק זינקו ב64.5% ל1.66 מיליארד דולר, מהר יותר מההכנסות, והרווחיות התפעולית ירדה בחישוב על בסיס נתוני החברה מכ9.3% לכ8.4%, גם שיעור הAdjusted EBITDA מתוך ההכנסות ירד מכ15.8% לכ11.8%.
המשמעות היא שSea עדיין קונה חלק מהצמיחה באמצעות השקעה אגרסיבית, והמשך התרחבות ההוצאות עלול להגביל את העלייה ברווח.
הסיכון השני נמצא בתוך Monee.
ההפרשות להפסדי אשראי עלו ב71.5% ל555.2 מיליון דולר, מהר יותר אפילו מתיק ההלוואות.
שיעור הפיגורים הנוכחי נראה מצוין, אבל הוא מדד שמסתכל אחורה ואינו מספר עדיין כיצד יתנהגו מיליוני הלווים החדשים לאורך מחזור אשראי מלא.
אם שיעור הפיגורים יתחיל לעלות או שההפרשות ימשיכו לצמוח מהר מההכנסות, חלק משמעותי מהצמיחה בהכנסות האשראי לא יגיע לשורת הרווח.
מסקנה
תזת ההשקעה התחזקה בצורה משמעותית, בעיקר בזכות הצמיחה הרחבה בShopee ובMonee והעמידות של Garena.
החברה מציגה קצב צמיחה חריג לחברה בגודלה, וShopee מתקדמת ליעד של מיליארד דולר בAdjusted EBITDA בשנת 2026.
עם זאת, המשתנה המרכזי להמשך הוא כבר לא היכולת לצמוח, אלא היכולת להאט את קצב הגידול בהוצאות ובהפרשות בלי לפגוע בתנופה העסקית.
הנושאים המרכזיים
Shopee משפרת את המונטיזציה
הכנסות הליבה של זירת המסחר, הכוללות בעיקר עמלות ופרסום, עלו ב65.6% ל4.26 מיליארד דולר.
מנגד, הכנסות משירותים נלווים, בעיקר לוגיסטיקה ומימוש הזמנות, ירדו ב9% בשל קיזוז גבוה יותר של סבסוד משלוחים.
הצמיחה בהכנסות נראית איכותית יותר כשהיא מגיעה מפרסום ועמלות, אך המשקיעים יצטרכו לוודא שהשיפור אינו נשען על העלאות עמלות שעלולות לפגוע במוכרים.
Garena נשארת מכונת מזומנים
הכנסות Garena עלו ב33.5% ל746.6 מיליון דולר והAdjusted EBITDA עלה ב16.7% ל429.8 מיליון דולר.
שיעור המשתמשים המשלמים עלה מ9.3% ל10.2%, ומספרם גדל ב10.2% ל68.1 מיליון.
Free Fire ממשיך למשוך יותר מ100 מיליון משתמשים פעילים ביום, והחברה מנסה להרחיב את התלות מעבר למשחק באמצעות Palworld Online וMonster Hunter Outlanders.
הסיכון הוא שההזמנות ירדו ב18% לעומת הרבעון הראשון, כך שעדיין מוקדם לקבוע שמגמת הצמיחה יציבה מרבעון לרבעון.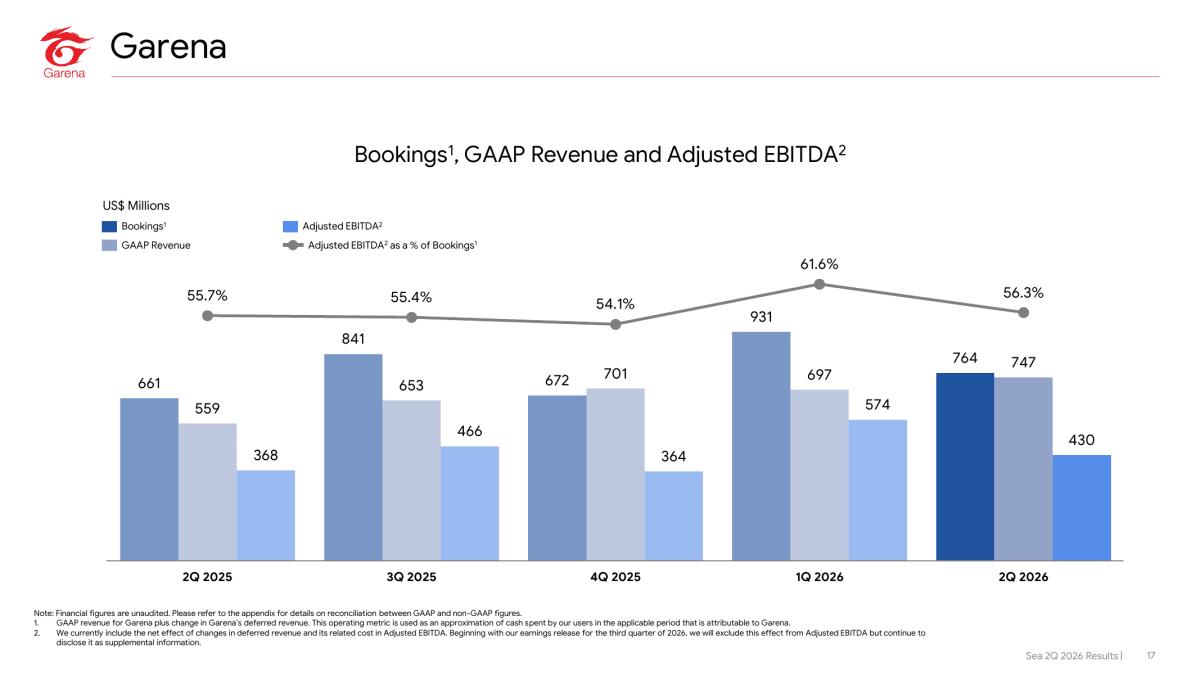 מקור: מצגת המשקיעים של Sea Limited
התרשים מראה שGarena שמרה על רווחיות גבוהה לעומת הרבעון המקביל, אך נסוגה מהשיא שנרשם ברבעון הראשון של 2026.
המאזן חזק, אך האשראי צורך הון
מצב המזומנים וההשקעות הנזילות עמד על 10.3 מיליארד דולר, לעומת 11.1 מיליארד דולר ברבעון הקודם.
במחצית הראשונה החברה ייצרה 2.56 מיליארד דולר מפעילות שוטפת, אך השתמשה ב3.53 מיליארד דולר בפעילות השקעה, בעיקר לצורך הגדלת תיק ההלוואות.
במקביל, Sea רכשה במהלך הרבעון 4.7 מיליון מניות תמורת 416.8 מיליון דולר.
המאזן עדיין מספק לחברה מרחב השקעה גדול, אבל הצמיחה באשראי הופכת את ניהול ההון לחלק חשוב יותר בתזה.
התחזית נשארה ממוקדת בShopee
החברה לא סיפקה בחומרים תחזית מלאה להכנסות או לרווח למניה.
היעד המרכזי הוא הגעה למיליארד דולר בAdjusted EBITDA של Shopee בשנת 2026.
לאחר 478.6 מיליון דולר במחצית הראשונה, החברה צריכה לייצר מעט יותר מ521 מיליון דולר במחצית השנייה כדי להגיע ליעד.
זה נראה אפשרי, אך דורש המשך שיפור ביחס לרווחיות שנרשמה בתחילת השנה.
שאלות מפתח
- איזה חלק מהעלייה בשיעור ההכנסות של Shopee נובע מפרסום ושירותים בעלי רווחיות גבוהה, ואיזה חלק נובע משינוי בעמלות ובסבסוד משלוחים?
- כיצד נראית איכות קבוצות הלווים החדשות של Monee, והאם ההפרשות צפויות להתחיל לצמוח לאט יותר מתיק האשראי?
- כיצד שינוי הגדרת הAdjusted EBITDA של Garena החל מQ3 2026 ישפיע על יכולת ההשוואה לתוצאות וליעדים הקודמים?
למה לשים לב ברבעון הבא
רווחיות Shopee
שיפור יהיה עלייה בAdjusted EBITDA מתוך היקף העסקאות מעל 0.7% והתקדמות לעבר הרמה של 0.8% שנרשמה ברבעון המקביל.
ירידה לכיוון 0.6% תאותת שהשיווק, הלוגיסטיקה והסבסוד ממשיכים לצרוך את מרבית הצמיחה.
איכות האשראי בMonee
שמירה על שיעור פיגורים של כ1% לצד האטה בקצב הגידול בהפרשות תחזק את הטענה שהחברה מסוגלת להרחיב אשראי בצורה מבוקרת.
עלייה בפיגורים או המשך גידול בהפרשות מעבר לקצב צמיחת התיק תחליש את התזה.
חזרת Garena לצמיחה רציפה
עלייה מחודשת בהזמנות ושמירה על שיעור משתמשים משלמים של לפחות 10.2% יראו שהירידה הרבעונית הייתה זמנית.
ירידה נוספת בהזמנות או ברווחיות תגדיל את החשש מהתלות בFree Fire.
סיכום
Sea יצאה מהרבעון כחברה גדולה, מגוונת וצומחת יותר. Shopee משפרת את יכולת המונטיזציה, Monee בונה עסק אשראי משמעותי וGarena ממשיכה לספק רווחיות גבוהה. המבחן עד הדוח הבא הוא האם החברה מסוגלת לתרגם את הצמיחה החריגה בהכנסות לצמיחה מהירה יותר ברווח, בלי לפגוע באיכות האשראי.
תנועת המניה
נכון לכתיבת שורות אלו מניית Sea עלתה בכ4.8% בטרום המסחר למחיר של כ120.28 דולר, לעומת מחיר סגירה של 114.81 דולר.