סיכום דו״ח Q2 2026 חברת On Holding (ONON)
11.8.2026

בקצרה
- חברת On Holding הציגה שיפור משמעותי ברווחיות הגולמית, שזינקה מ-61.5% ל-65.4% ברבעון, למרות השפעת המכסים בארה"ב, מה שמעיד על יכולת החברה לשמר ולשפר את שולי הרווח שלה גם בסביבה מאתגרת.
- המעבר למכירה ישירה לצרכן (DTC) מהווה מנוע צמיחה מרכזי, עם עלייה של 26% בהכנסות ל-388.4 מיליון פרנק ושיא של 45.7% מסך ההכנסות, מה שמאפשר לחברה לשלוט טוב יותר במחירים, בחוויית הלקוח ולהגדיל את חלקה במחיר המכירה.
- ההכנסות הכוללות של החברה עלו ב-13.5% ל-850.3 מיליון פרנק שווייצרי, אך פספסו את קונצנזוס האנליסטים ב-3.2%, מה שמעלה חשש לגבי האטה אפשרית בביקוש, במיוחד באמריקה שצמחה רק ב-4.5% ומהווה יותר ממחצית מהכנסות החברה.
- הרווח למניה (EPS) המדולל לפי IFRS עמד על 0.31 פרנק שווייצרי, לעומת הפסד של 0.12 פרנק ברבעון המקביל, אך חלק מהשיפור נובע מבסיס השוואה חריג של הפסד מטבע גדול ברבעון הקודם, מה שמחייב בחינה מדוקדקת של השיפור התפעולי האמיתי.
נקודות מפתח
• הכנסות: עלו ב13.5% ל850.3 מיליון פרנק שווייצרי, וב21.6% במטבע קבוע, כלומר בנטרול תנודות בשערי החליפין. התוצאה הייתה נמוכה מקונצנזוס של 878.16 מיליון פרנק.
• EPS: הרווח למניה, המדולל לפי IFRS, תקני הדיווח הכספי הבינלאומיים, עמד על 0.31 פרנק שווייצרי, לעומת הפסד של 0.12 פרנק ברבעון המקביל. הרווח המתואם למניה עמד על 0.35 פרנק.
• שיעור רווח גולמי: זינק מ61.5% ל65.4%, אף שהחברה ספגה את השפעת המכסים בארה״ב ולא כללה החזרי מכס אפשריים.
• Adjusted EBITDA: עלה ב23.5% ל168.1 מיליון פרנק. שיעור הרווח עלה מ18.2% ל19.8%.
• DTC: מכירה ישירה לצרכן דרך החנויות ואתר החברה, צמח ב26% ל388.4 מיליון פרנק והגיע לשיא רבעוני של 45.7% מההכנסות.
• תחזית ל2026: כוללת הכנסות של 3.47 עד 3.56 מיליארד פרנק, שיעור רווח גולמי של לפחות 65% ושיעור Adjusted EBITDA של 19.5% עד 20%.
On Holding היא חברת ספורט שווייצרית שמפתחת נעלי ריצה, ביגוד ואביזרים לשימושי ריצה, אימונים, טניס ופנאי.
החברה דיווחה ממש לפני זמן קצר, לפני פתיחת המסחר בארה״ב, על רבעון שבו המכירות היו נמוכות מהצפי, אך כמעט כל מדד שמספר על איכות הפעילות השתפר.
השאלה המרכזית שעולה מהדוח היא האם On פשוט בוחרת לצמוח בצורה מבוקרת כדי לשמור על המחירים והרווחיות, או שהזהירות בסיטונאות וההאטה באמריקה מסמנות התחלה של חולשה בביקוש.
התרחיש השורי
המנוע החיובי הבולט ביותר הוא המעבר למכירה ישירה.
הכנסות DTC צמחו ב26% וב34.3% במטבע קבוע, לעומת צמיחה של 4.8% בלבד בסיטונאות.
המעבר הזה מאפשר לOn לקבל חלק גדול יותר ממחיר המכירה, לשלוט טוב יותר בחוויית הלקוח, להשיק מוצרים במהירות ולצמצם תלות במבצעים של קמעונאים חיצוניים.
התוצאה ניכרת בשיעור הרווח הגולמי, שעלה ב3.9 נקודות אחוז למרות המכסים.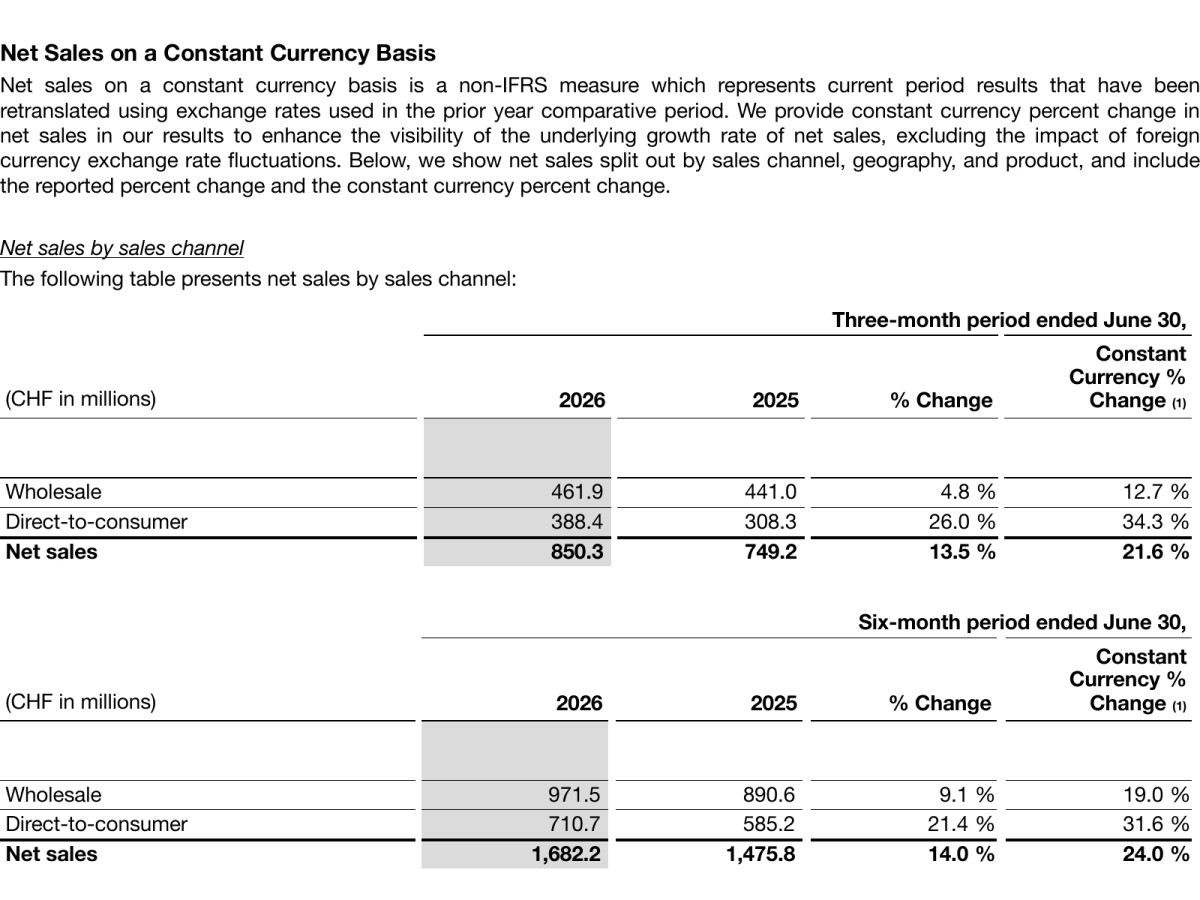 מקור: הודעת התוצאות של On
הטבלה ממחישה את הפער הגדול בין קצב הצמיחה במכירה הישירה לבין הסיטונאות. חלקה של המכירה הישירה ברבעון עלה לכ45.7% מההכנסות, לעומת כ41.2% ברבעון המקביל.
המנוע השני הוא התרחבות מעבר לליבת נעלי הריצה וביסוס המותג מחוץ לאמריקה.
אסיה פסיפיק צמחה ב43.1% וב54.7% במטבע קבוע, תוך מומנטום ביפן, דרום קוריאה וסין.
הביגוד צמח ב47.7% והאביזרים ב88.3%, לעומת צמיחה של 10.9% בנעליים.
הנעליים עדיין אחראיות לכ92% מההכנסות, אך הצמיחה המהירה בקטגוריות הקטנות עשויה להגדיל את ההוצאה של כל לקוח ולהפוך את On ממותג נעליים למותג ספורט רחב יותר.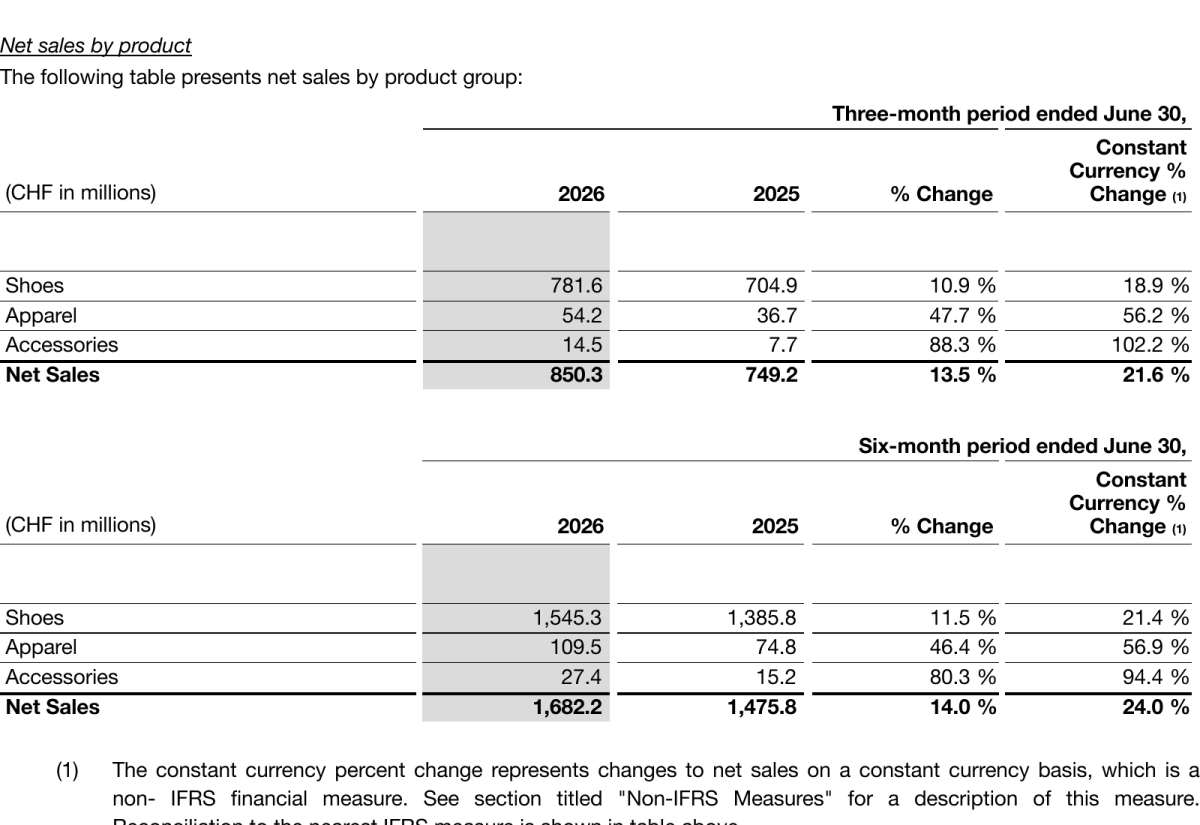 מקור: הודעת התוצאות של On
הטבלה מראה שהנעליים נותרו בסיס הפעילות, אך הביגוד והאביזרים צומחים בקצב מהיר בהרבה ומתחילים להרחיב את תמהיל המוצרים.
התרחיש הדובי
נקודת החולשה הראשונה היא שההכנסות פספסו את תחזיות האנליסטים בכ27.9 מיליון פרנק, פער לא קטן של כ3.2%.
בנוסף, אמריקה, שעדיין מייצרת יותר ממחצית מהכנסות החברה, צמחה רק ב4.5% בדיווח וב13% במטבע קבוע.
מדובר בהאטה לעומת צמיחה של 17% במטבע קבוע ברבעון הראשון.
הנהלת On מסבירה שהיא מנהלת במכוון את המכירות לסיטונאים כדי למנוע עודפי מלאי והנחות, אבל אותו הסבר עלול להסתיר גם ביקוש מתון יותר אצל הקמעונאים.
נקודת החולשה השנייה היא שחלק מהשיפור החד ברווח הנקי נובע מבסיס השוואה חריג.
ברבעון המקביל נרשם הפסד מטבע של 139.9 מיליון פרנק, לעומת רווח מטבע של 3.3 מיליון פרנק הפעם.
הפעילות עצמה השתפרה, והרווח התפעולי עלה ב28.7%, אך הקפיצה מהפסד נקי של 40.9 מיליון פרנק לרווח של 105 מיליון פרנק אינה כולה תוצאה של שיפור תפעולי.
במקביל, הוצאות המכירה וההנהלה צמחו ב18.6%, מהר יותר מההכנסות המדווחות, והמלאי עלה ב12.7% מתחילת השנה.
מסקנה
תזת ההשקעה נשארה כפי שהיא ברובה ברבעון הנוכחי, בעיקר בזכות הצמיחה במכירה הישירה, שיעור הרווח הגולמי הגבוה והתזרים המשופר.
פספוס ההכנסות אינו זניח, אך בשלב הזה הוא נראה יותר כמו תוצאה של ניהול מבוקר של הסיטונאות ושערי חליפין מאשר אובדן כוח של המותג.
המשתנה החשוב ביותר להמשך הוא היכולת לשמור על צמיחה דו ספרתית באמריקה בלי להגדיל הנחות ובלי לצבור מלאי.
הנושאים המרכזיים
הרווחיות השתפרה מהר מהמכירות
הרווח הגולמי עלה ב20.6%, לעומת צמיחה של 13.5% בהכנסות, וAdjusted EBITDA עלה ב23.5%.
השיפור הגיע משילוב של תמהיל DTC גבוה יותר, מכירות במחיר מלא ויעילות תפעולית.
העובדה שהחברה השיגה זאת תוך ספיגת המכסים מחזקת את ההערכה שלמותג עדיין יש כוח תמחור משמעותי.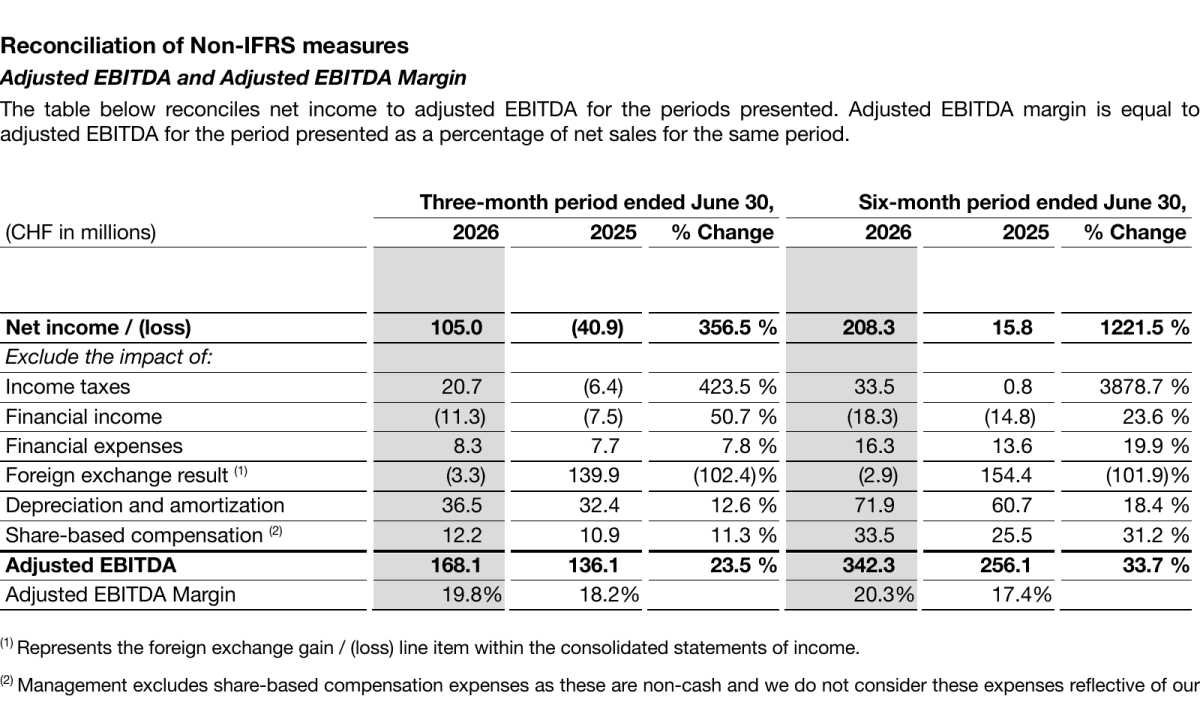 מקור: הודעת התוצאות של On
הטבלה מציגה את העלייה בAdjusted EBITDA ובשיעור הרווח, לצד הפער בין הרווח המדווח לבין המדד המתואם.
התזרים והמאזן מספקים מרחב השקעה
במחצית הראשונה תזרים המזומנים מפעילות שוטפת עלה ל255 מיליון פרנק, לעומת 89.1 מיליון פרנק בתקופה המקבילה.
לאחר רכישת רכוש קבוע ונכסים בלתי מוחשיים נותרו כ207.8 מיליון פרנק, חישוב אנליטי שאינו מדד FCF רשמי של החברה.
יתרת המזומן הגיעה ל1.21 מיליארד פרנק, נתון שמאפשר להמשיך לפתוח חנויות, להשקיע בשיווק ולפתח מוצרים בלי לחץ מימוני מיידי.
התחזית מעדיפה איכות על פני נפח
On צופה צמיחה בשיעור נמוך מתחום ה20% במטבע קבוע, אך טווח ההכנסות המדווח עומד על 3.47 עד 3.56 מיליארד פרנק.
החברה העלתה את תחזית שיעור הרווח הגולמי מ64.5% ללפחות 65%, ושמרה על תחזית Adjusted EBITDA של 19.5% עד 20%.
המשמעות היא שההנהלה מוכנה לוותר על חלק מהיקף המכירות בסיטונאות כדי להגן על מחיר מלא ועל מיצוב הפרימיום.
שאלות מפתח
- כמה מההאטה בסיטונאות נובע מהחלטה יזומה של On וכמה מחולשה אמיתית בהזמנות הקמעונאים?
- האם הצמיחה באסיה פסיפיק ובמכירה הישירה תוכל לפצות לאורך זמן על האטה נוספת בשוק האמריקאי?
- מה תהיה ההשפעה על שיעור הרווח אם הצרכן ידרוש יותר מבצעים או אם המכסים יישארו ברמתם הנוכחית?
למה לשים לב ברבעון הבא
צמיחת המכירות באמריקה
שיפור יהיה חזרה להאצה בצמיחה במטבע קבוע, לצד שמירה על מכירות במחיר מלא.
האטה נוספת לכיוון חד ספרתי תעלה חשש שהחולשה אינה רק תוצאה של מטבע וניהול הסיטונאות.
תמהיל DTC ושיעור הרווח הגולמי
המשך עלייה בחלקה של המכירה הישירה ושיעור רווח גולמי של לפחות 65% יחזקו את תזת הפרימיום.
ירידה חדה בשיעור הרווח עשויה להצביע על יותר מבצעים, עלויות מכס או הוצאות גבוהות בהפעלת החנויות.
מלאי ומכירות לסיטונאים
עלייה במלאי בקצב דומה או נמוך מהצמיחה תהיה סבירה.
אם המלאי יצמח מהר מהמכירות בזמן שהסיטונאות מאטה, הסיכון להנחות ולפגיעה עתידית ברווחיות יגדל.
סיכום
On יצאה מהרבעון כחברה רווחית ומגוונת יותר, עם מנוע חזק במכירה הישירה והתרחבות מהירה באסיה ובביגוד.
מנגד, פספוס ההכנסות וההאטה באמריקה מונעים מהדוח להיות מושלם.
עד הדוח הבא, המבחן יהיה להוכיח שההגנה על המותג אינה מגיעה על חשבון האטה עמוקה מדי בצמיחה.
בעת כתיבת הסיכום מניית On עולה בטרום המסחר בכ3.4%, למחיר של כ38.78 דולר.
מדובר בנתון משתנה שעשוי להתעדכן עד לפתיחת המסחר.