סיכום דו״ח Q2 2026 חברת Archer Aviation (ACHR)
11.8.2026

בקצרה
- הכנסות חברת Archer Aviation ברבעון השני של 2026 זינקו ל-5 מיליון דולר, עלייה משמעותית מ-1.6 מיליון דולר ברבעון הקודם, אך רובן נבעו מפעילות שדה התעופה Hawthorne ולא ממכירת מטוסים, מה שמדגיש את הצורך של החברה למצוא מקורות הכנסה יציבים מפעילות הליבה שלה.
- ההפסד הנקי של Archer Aviation לפי GAAP גדל ל-263.2 מיליון דולר, לעומת 206 מיליון דולר ברבעון המקביל, וההוצאות התפעוליות עלו ב-61.4% ל-284.2 מיליון דולר, מה שמצביע על קצב שריפת מזומנים גבוה המהווה סיכון משמעותי ליציבות הפיננסית של החברה בטווח הארוך.
- Archer Aviation חתמה על עסקה לרכישת Wisk Aero, Insitu ו-SkyGrid מ-Boeing, עסקה שצפויה להכניס לחברה פעילות רווחית עם הכנסות שנתיות של למעלה מ-200 מיליון דולר מ-Insitu, ובכך להפוך אותה מפלטפורמת פיתוח לחברת תעופה וביטחון עם מוצרים קיימים ויכולות אוטונומיות, למרות דילול משמעותי למניות הקיימות.
- רכישת Insitu מ-Boeing מספקת ל-Archer Aviation נכסים קיימים הכוללים הכנסות שנתיות של מעל 200 מיליון דולר, פעילות ב-35 מדינות וכמעט 2 מיליון שעות טיסה של כלי טיס בלתי מאוישים, מה שיכול לקצר את דרכה של Archer לפיתוח מערכות אוטונומיות אמינות ולהפחית את עלויות הפיתוח של פלטפורמות עתידיות כמו Midnight.
נקודות מפתח
• הכנסות: הסתכמו ב5 מיליון דולר, לעומת 1.6 מיליון דולר ברבעון הקודם וקונצנזוס של כ1.94 מיליון דולר. עם זאת, ההכנסות הגיעו בעיקר מפעילות שדה התעופה Hawthorne ולא ממכירת מטוסים.
• הפסד נקי לפי GAAP: גדל ל263.2 מיליון דולר, לעומת 206 מיליון דולר ברבעון המקביל. ההפסד למניה עמד על 0.34 דולר והתאים לקונצנזוס.
• Adjusted EBITDA: הסתכם בהפסד של 177.1 מיליון דולר. התוצאה הייתה בחלק הטוב יותר של טווח התחזית, שעמד על הפסד של 170 מיליון עד 200 מיליון דולר.
• מזומן והשקעות לטווח קצר: הסתכמו ב1.56 מיליארד דולר, ירידה של 215.3 מיליון דולר בתוך רבעון אחד.
• עסקה עם BA: החברה חתמה על עסקה לרכישת Wisk Aero, Insitu וSkyGrid מBoeing. העסקה צפויה להכניס לחברה פעילות רווחית עם הכנסות שנתיות של יותר מ200 מיליון דולר, אך גם ליצור דילול משמעותי.
• תחזית לרבעון השלישי: עומדת על הפסד Adjusted EBITDA של 170 מיליון עד 200 מיליון דולר, ללא תחזית הכנסות.
Archer Aviation מפתחת כלי טיס בעלי יכולת המראה ונחיתה אנכית לשירותי מוניות אוויריות, מערכות בלתי מאוישות ופתרונות בינה מלאכותית לעולם התעופה. החברה פרסמה את תוצאות הרבעון השני לאחר סיום המסחר ב10 באוגוסט 2026.
זה היה רבעון שבו הסיפור האסטרטגי השתנה הרבה יותר מהמספרים.
Archer עדיין אינה מייצרת הכנסות משמעותיות מפעילות הליבה שלה, אבל עסקת Boeing עשויה להפוך אותה מחברת מוניות אוויריות בשלב הפיתוח לפלטפורמת תעופה וביטחון שמחזיקה במוצרים קיימים, הכנסות ויכולות אוטונומיות.
השאלה המרכזית היא האם הרחבת הפעילות תקרב את החברה למסחור, או רק תוסיף מורכבות ודילול לחברה שכבר שורפת מאות מיליוני דולרים.
התרחיש השורי
הגורם החיובי המרכזי הוא רכישת Insitu, Wisk וSkyGrid.
עד היום Archer נשענה כמעט לחלוטין על הבטחה עתידית סביב Midnight, אך לאחר השלמת העסקה היא צפויה לקבל פעילות קיימת ורווחית דרך Insitu, עם הכנסות שנתיות של יותר מ200 מיליון דולר ולקוחות ב35 מדינות.
Insitu ייצרה כ4,100 כלי טיס בלתי מאוישים וצברה כמעט 2 מיליון שעות טיסה.
מעבר להכנסות, מאגר הנתונים והניסיון המבצעי יכולים לקצר את הדרך של Archer לפיתוח מערכות אוטונומיות אמינות.
חשוב להדגיש שהנתון של יותר מ200 מיליון דולר הוא נתון שנתי המבוסס על הנתונים וההערכות הנוכחיות של Insitu, ולא תחזית מאוחדת שכבר נכללה בדוחות Archer.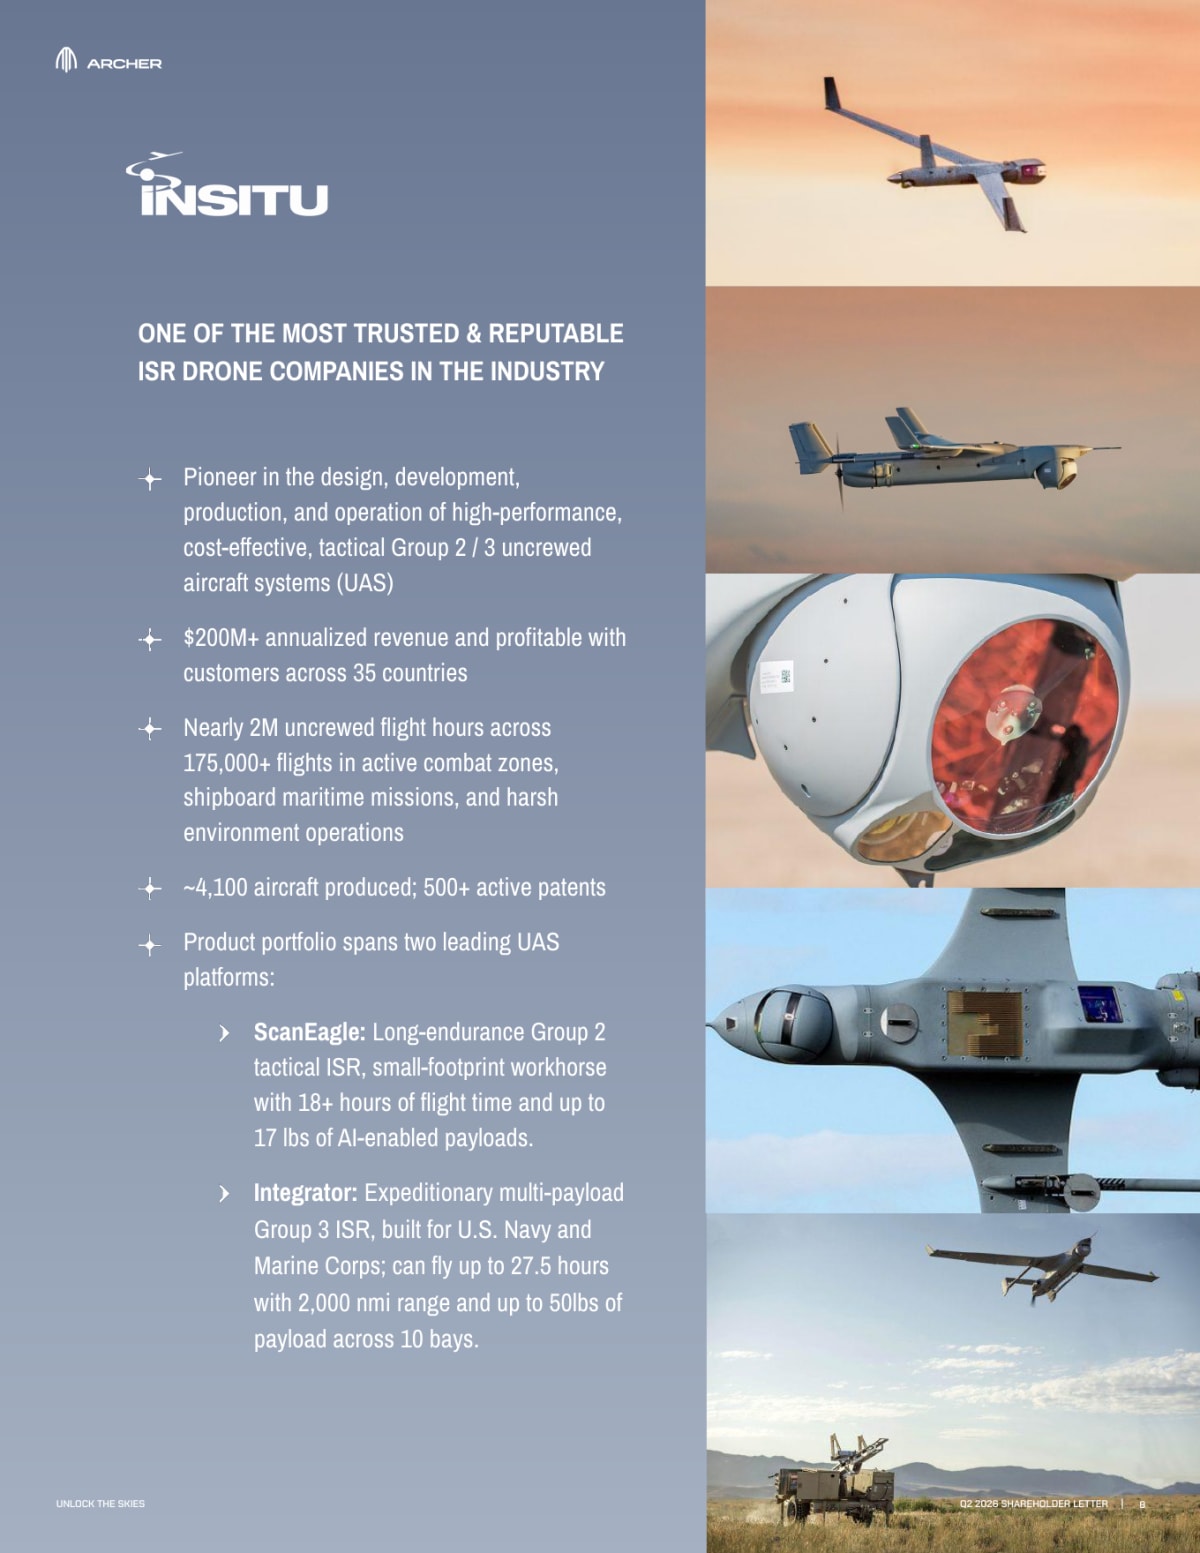 מקור: מכתב בעלי המניות של Archer Aviation לרבעון השני של 2026
התרשים מציג את היקף הפעילות של Insitu, כולל הכנסות שנתיות של יותר מ200 מיליון דולר, פעילות ב35 מדינות וכמעט 2 מיליון שעות טיסה.
כל אלה הופכים אותה לנכס שמביא לArcher הכנסות וניסיון מבצעי באופן מיידי יחסית.
המנוע החיובי השני הוא החיבור בין Midnight, פלטפורמת Halo וThunder, Wisk ומודל הבינה המלאכותית ZEE.
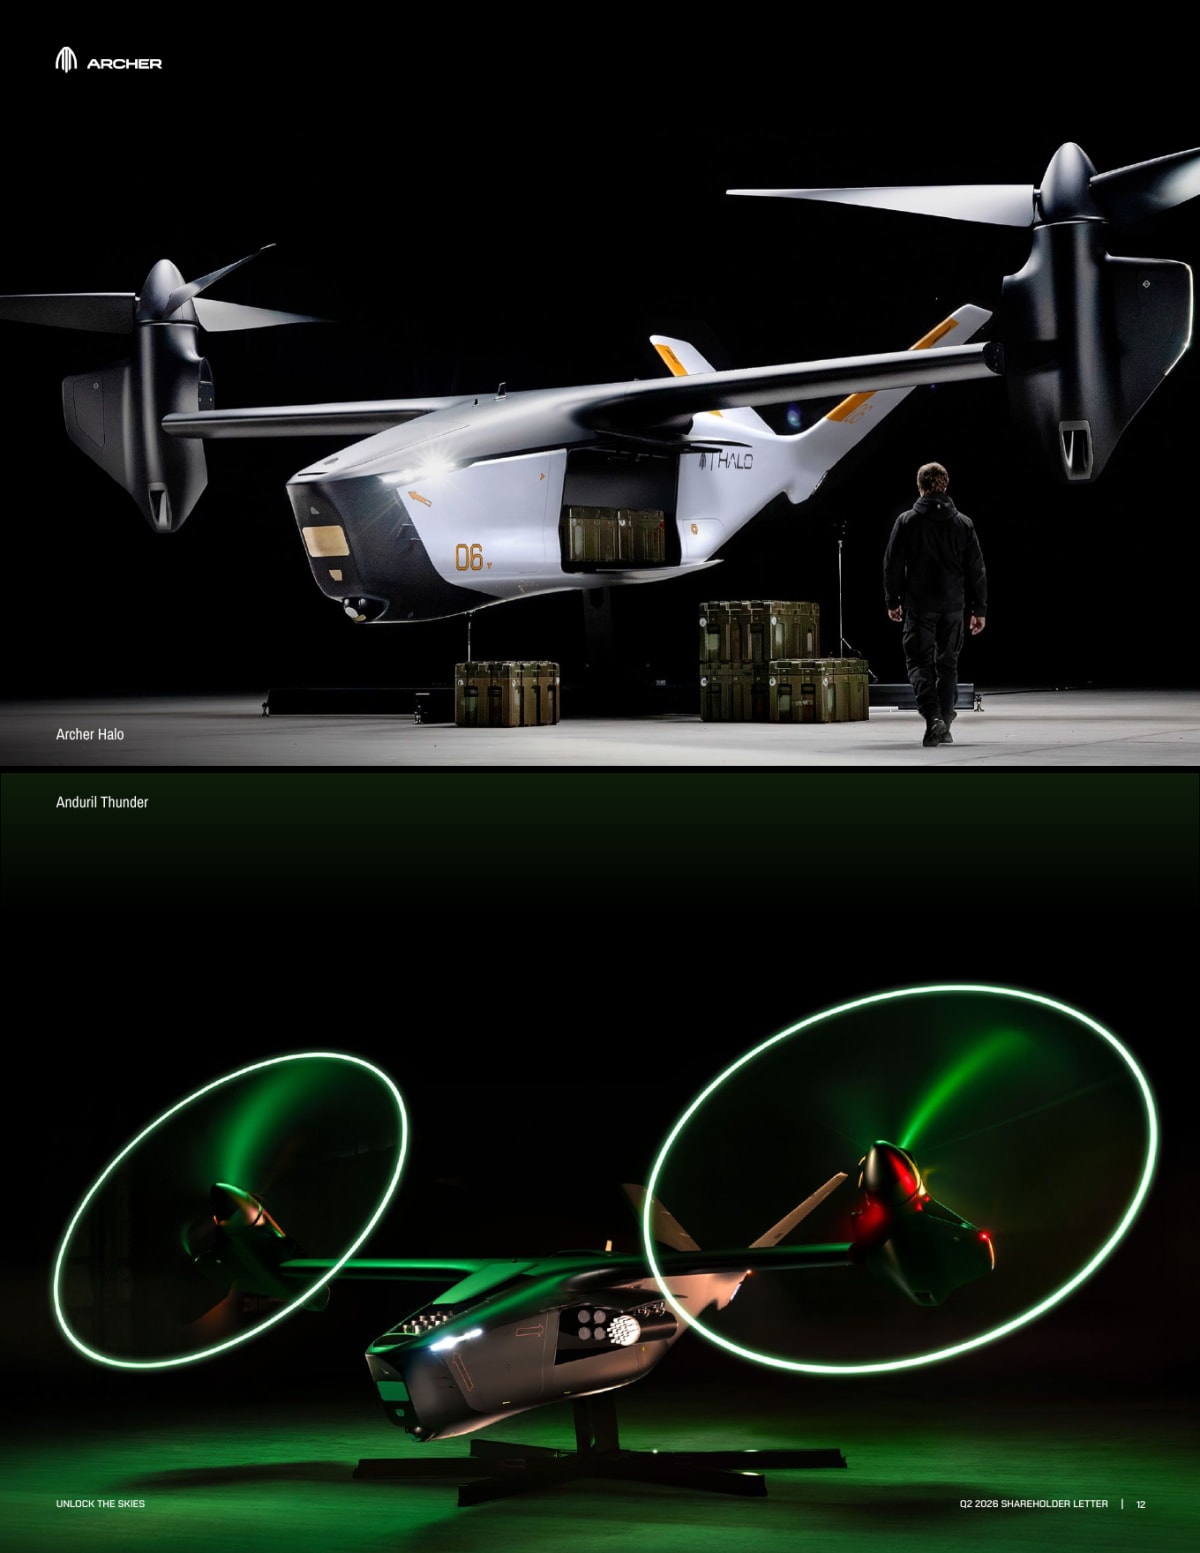
Halo וThunder חולקים שלדת מטוס, מערכת הנעה היברידית ורכיבי ליבה, אך מיועדים לשימושים מסחריים וביטחוניים שונים.
השימוש הביטחוני עשוי לאפשר לArcher לבחון טכנולוגיות אוטונומיות בסביבה שבה זמן הכניסה לשוק עשוי להיות קצר יותר לעומת הטסת נוסעים.
אם הידע שיצטבר יעבור בהמשך לMidnight, החברה עשויה להקטין את עלויות הפיתוח וליצור טכנולוגיה משותפת למספר מוצרים.
בשלב הזה עדיין לא פורסמו הזמנות מהותיות לHalo או Thunder, ולכן מדובר בפוטנציאל ולא בהכנסה חתומה.
 מקור: מכתב בעלי המניות של Archer Aviation לרבעון השני של 2026
התרשים מציג את הגרסאות המסחרית והביטחונית של פלטפורמת הטיסה ההיברידית שפיתחו Archer וAnduril. השימוש בתשתית משותפת עשוי לאפשר לחברה לפזר את עלויות הפיתוח בין כמה שווקים.
התרחיש הדובי
הסיכון המרכזי הוא קצב שריפת המזומנים.
ההוצאות התפעוליות עלו ב61.4% לעומת הרבעון המקביל והגיעו ל284.2 מיליון דולר, הוצאות המחקר והפיתוח גדלו ב52% ל186 מיליון דולר, וההפסד הנקי התרחב ב27.8% ל263.2 מיליון דולר.
Archer השתמשה ברבעון ב156.4 מיליון דולר לפעילות השוטפת, ב37.1 מיליון דולר לרכוש וציוד וב25 מיליון דולר לרכישת פעילות בשדה Hawthorne.
המזומן וההשקעות לטווח קצר ירדו ב12.1% בתוך רבעון אחד.
אמנם נותרה לחברה נזילות של 1.56 מיליארד דולר, אך ההנהלה ממשיכה לצפות להפסדים ולהוצאות גבוהות בעתיד הנראה לעין.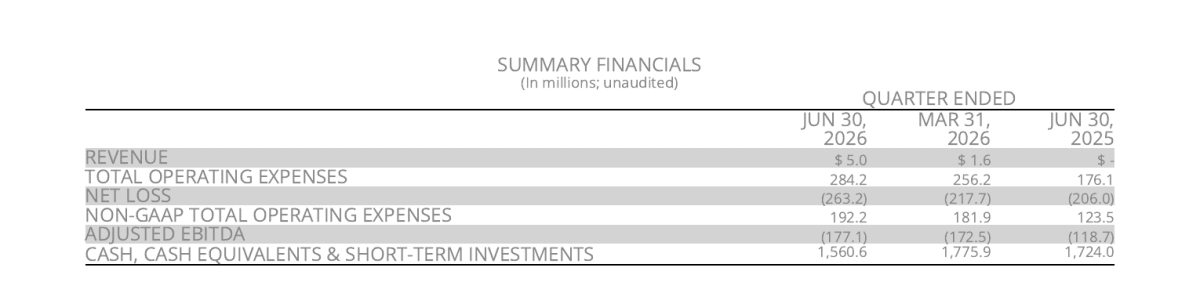
מקור הודעת התוצאות של Archer Aviation לרבעון השני של 202
הטבלה ממחישה שהגידול בהכנסות עדיין זניח מול העלייה בהוצאות ובהפסד. היא גם מראה את הירידה החדה בנזילות לעומת הרבעון הקודם.
הסיכון השני הוא הדילול.
בתמורה לחברות הנרכשות, Archer צפויה להעניק לBoeing מניות השוות לכ19.75% ממספר מניות Archer לפני השלמת העסקה, בכפוף להתאמות.
לאחר הסגירה Boeing צפויה להחזיק בכ16.5% מהחברה.
בנוסף, Boeing תקבל שתי סדרות אופציות, שכל אחת מהן מכסה מניות בשווי 100 מיליון דולר, במחירי מימוש של 13 דולר ו17.88 דולר.
תגמול מבוסס מניות כבר הסתכם ב85.6 מיליון דולר ברבעון, כ30% מההוצאות התפעוליות.
גם השיפור בהפסד למניה, מ0.36 דולר ל0.34 דולר, התרחש בזמן שמספר המניות הממוצע גדל בכ35%, ולכן הוא אינו משקף שיפור ברווחיות העסקית.
מסקנה
תזת ההשקעה התחזקה מבחינה אסטרטגית, אך עדיין לא מבחינה פיננסית.
עסקת Boeing מעניקה לArcher הכנסות, פעילות ביטחונית, טכנולוגיה אוטונומית ושיתוף פעולה עם אחת מחברות התעופה הגדולות בעולם.
מנגד, עסקי הליבה עדיין אינם מייצרים הכנסות משמעותיות, ההוצאות ממשיכות לעלות וקיימת אי ודאות גבוהה סביב הדילול ועלויות האינטגרציה
המשתנה החשוב ביותר הוא היכולת לשלב את החברות החדשות בלי להגדיל בצורה מבנית את שריפת המזומנים.
הנושאים המרכזיים
ההכנסות צמחו, אבל עדיין אינן מגיעות ממכירת מטוסים
הכנסות הרבעון הגיעו ל5 מיליון דולר, לעומת אפס ברבעון המקביל ו1.6 מיליון דולר ברבעון הקודם.
מתוך הסכום, 3 מיליון דולר הגיעו משירותי תדלוק וטיפול קרקעי בשדה Hawthorne, מיליון דולר מהשכרת שטחים ומיליון דולר ממקורות נוספים.
המשמעות היא שההכנסות עקפו את תחזיות האנליסטים, אבל עדיין לא מספקות הוכחה למסחור של Midnight או של הפעילות הביטחונית.
ליבת התזה ממשיכה להישען על הכנסות עתידיות.
Midnight התקדם מטיסות ניסוי לטיסות בין ערים
בחודש יולי, לאחר סיום הרבעון, Midnight ביצע טיסה מאוישת בין Salinas לMonterey
כל כיוון נמשך כתשע דקות, לעומת יותר מ35 דקות בנסיעה ברכב.
זהו צעד תפעולי חשוב משום שהחברה עוברת מטיסות ניסוי מקומיות למסלולים שמדמים שימוש אמיתי.
Archer מתכננת להתחיל פעילות במסגרת תוכנית eIPP של הבית הלבן בהמשך 2026.
עם זאת, פעילות במסגרת תוכנית ניסוי אינה שוות ערך לאישור מסחרי רחב של רשות התעופה הפדרלית.
Wisk וSkyGrid עשויות לקצר את הדרך לאוטונומיה
Wisk מביאה כמעט 20 שנות פיתוח, יותר מ1,700 שעות של ניסויים אוטונומיים ויותר מ700 נכסי פטנטים.
Archer מתכננת להשתמש בטכנולוגיה של Wisk תחילה בפלטפורמת Halo, ובהמשך להעביר יכולות שנבדקו גם למוניות האוויריות.
SkyGrid מוסיפה מערכת לניהול תנועה אווירית שמחברת נתוני טיסה, תוכניות נתיב ומערכות למניעת התנגשויות.
החיבור עשוי להעניק לArcher שליטה בשכבות נוספות של מערכת התעופה, אך גם מגדיל את מורכבות החברה ואת דרישות הרגולציה.
ZEE מרחיב את הסיפור מעבר לייצור מטוסים
ZEE הוא מודל בינה מלאכותית ייעודי לתעופה, שנבנה על נתוני מכ״ם, תקשורת עם פקחי טיסה, מזג אוויר, תנאי שטח ומצב המטוס.
החברה דיווחה כי המערכת הצליחה לחזות מסלולי תנועה של מטוסים על הקרקע כמה דקות מראש.
Archer רואה בZEE מוצר אפשרי עבור מוניות אוויריות, מטוסים בלתי מאוישים, חברות תעופה ומערכות ניהול תנועה.
בשלב הזה לא פורסמו הכנסות, חוזים או מודל תמחור, ולכן קשה עדיין להעריך את הערך הכלכלי.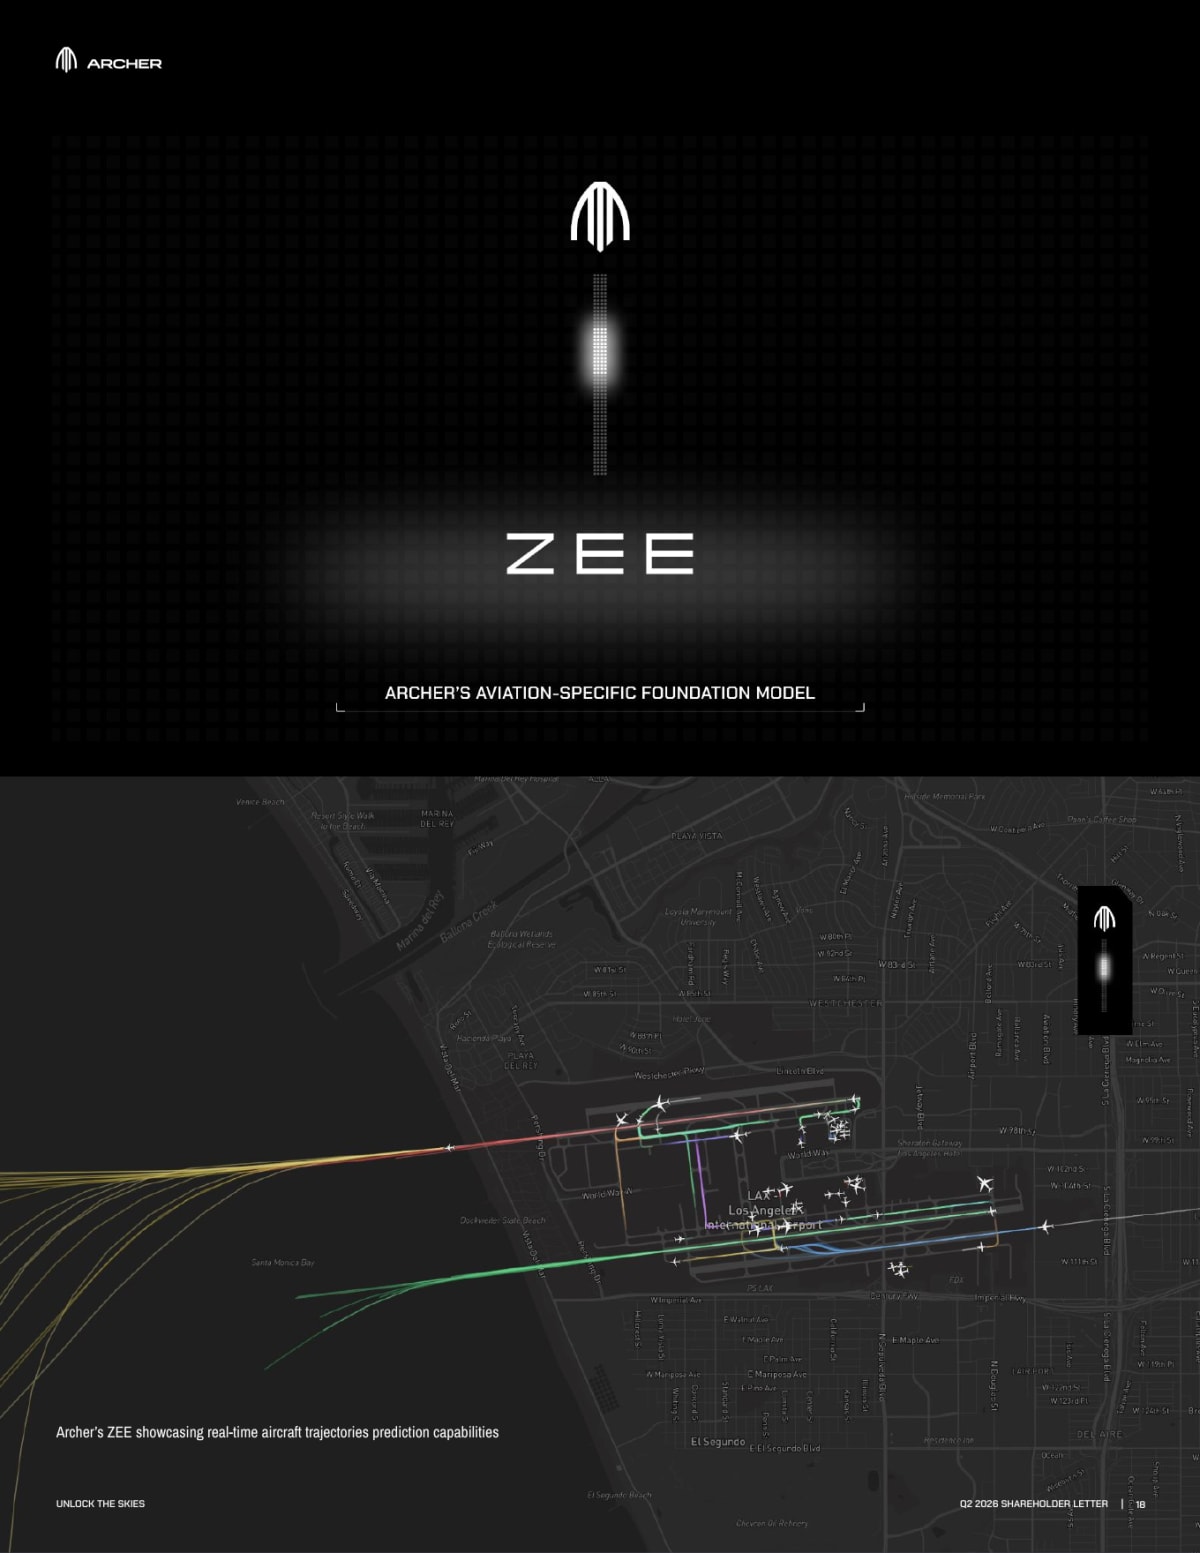 מקור: מכתב בעלי המניות של Archer Aviation לרבעון השני של 2026
התרשים ממחיש כיצד ZEE מנתח נתיבי תנועה של מטוסים סביב שדה תעופה.
המוצר עשוי להפוך לשכבת תוכנה משלימה למטוסים ולמערכות ניהול המרחב האווירי.
שאלות מפתח
- מה יהיו ההכנסות, שיעורי הרווח ושריפת המזומנים של Wisk, Insitu וSkyGrid לאחר איחוד הפעילויות?
- כיצד Archer מתכננת לשלב שלוש חברות בעלות מערכות, לקוחות ודרישות רגולטוריות שונות בלי להגדיל את ההוצאות המבניות?
- אילו אבני דרך רגולטוריות נותרו לMidnight לפני תחילת פעילות מסחרית רחבה, מעבר לטיסות במסגרת eIPP?
למה לשים לב ברבעון הבא
שריפת המזומנים
שיפור יהיה ירידה בשימוש במזומן ובהפסד Adjusted EBITDA, בלי האטה בניסויי הטיסה ובתהליך ההסמכה.
החמרה תהיה ירידה רבעונית נוספת של יותר מ200 מיליון דולר בנזילות, קצב כזה יגדיל את הסיכוי לגיוס הון נוסף ולדילול.
פרטים פיננסיים על עסקת Boeing
שיפור יהיה פרסום נתונים מלאים על ההכנסות, הרווחיות ועלויות האינטגרציה של החברות הנרכשות.
היעדר נתונים או עלויות גבוהות מהצפוי יקשה להעריך אם העסקה באמת משפרת את המודל העסקי.
התקדמות Midnight מול הרגולטור
שיפור יהיה התחלת פעילות במסגרת eIPP והצגת לוח זמנים ברור לאבני הדרך הבאות מול רשות התעופה הפדרלית.
דחייה נוספת או מעבר מהתקדמות מדידה להצהרות כלליות יחלישו את התזה המסחרית.
סיכום
Archer יצאה מהרבעון כחברה מעניינת ורחבה יותר, אבל גם מורכבת ומדוללת יותר.
עסקת Boeing עשויה לספק לה הכנסות אמיתיות ולחבר בין מוניות אוויריות, מערכות ביטחוניות ובינה מלאכותית.
עד הדוח הבא, המשקיעים יצטרכו לראות שהרחבת החזון אינה מגיעה על חשבון שליטה בהוצאות ובהתקדמות של Midnight.
תנועת המניה
Archer פרסמה את הדוח לאחר סיום המסחר.
המניה סגרה את יום המסחר בעלייה של כ11.9%, במחיר של 6.255 דולר, בעיקר בעקבות ההודעה על עסקת Boeing שפורסמה קודם לכן.
לאחר פרסום התוצאות המניה ירדה בכ1.44% למחיר של כ6.17 דולר.
תגובת הדוח עצמו הייתה מעט שלילית, למרות התגובה החיובית החדה לעסקה במהלך המסחר.