סיכום דו״ח Q2 2026 חברת Rocket Lab (RKLB)
11.8.2026

בקצרה
- הכנסות חברת Rocket Lab הגיעו לשיא של 234.1 מיליון דולר ברבעון השני של 2026, צמיחה מרשימה של 62% לעומת הרבעון המקביל, מה שמעיד על ביקוש חזק למוצריה ושירותיה, במיוחד בתחום מערכות החלל שזינקו ב-94% והפכו למנוע הצמיחה העיקרי.
- צבר ההזמנות של Rocket Lab זינק לשיא של 2.36 מיליארד דולר, עלייה של 137% לעומת התקופה המקבילה, כאשר כ-45.5% מהסכום צפויים להפוך להכנסות בתוך 12 חודשים, מה שמספק וודאות עסקית משמעותית ומצביע על פוטנציאל הכנסות עתידי גבוה.
- שיעור הרווח הגולמי של החברה לפי GAAP השתפר מ-32.1% ל-36.1%, ועלה ב-82% ל-84.6 מיליון דולר, נתון המעיד על שיפור ביעילות התפעולית ויכולת ספיגת עלויות קבועות, מה שמשפר את הרווחיות התפעולית הכוללת של החברה.
- תזרים המזומנים החופשי של Rocket Lab נותר שלילי בגובה 110.1 מיליון דולר, והוצאות המחקר והפיתוח עלו ב-25% ל-82.4 מיליון דולר, מה שמדגיש את הצורך בהשקעות הון משמעותיות לצורך צמיחה עתידית ומעלה שאלות לגבי קצב ההגעה לאיזון תזרימי.
נקודות מפתח
• הכנסות: הגיעו לשיא של 234.1 מיליון דולר, צמיחה של 62% לעומת הרבעון המקביל ומעט מעל צפי של כ231.6 מיליון דולר.
• הפסד נקי: הצטמצם ל49.3 מיליון דולר, לעומת 66.4 מיליון דולר ברבעון המקביל.
• שיעור הרווח הגולמי לפי GAAP: עלה ל36.1%, לעומת 32.1%. שיעור הרווח הגולמי על בסיס Non GAAP, נתון מתואם שמנטרל סעיפים מסוימים, הגיע ל41.5%.
• צבר הזמנות: הגיע לשיא של 2.36 מיליארד דולר, עלייה של 137% לעומת התקופה המקבילה.
• FCF: תזרים המזומנים החופשי לאחר השקעות בציוד ותשתיות, היה שלילי בגובה 110.1 מיליון דולר, לעומת 77.4 מיליון דולר ברבעון הקודם.
Rocket Lab היא חברת חלל משולבת שמייצרת ומשגרת רקטות, בונה לוויינים ומספקת רכיבים, תוכנה ושירותי ניהול למשימות חלל.
החברה דיווחה לאחר סיום המסחר בארה״ב ב10 באוגוסט 2026 על רבעון שיא נוסף, השאלה המרכזית שעולה מהדוח אינה אם הביקוש קיים, אלא כמה מזומן והון יידרשו כדי להפוך את הביקוש הזה לפעילות רווחית בקנה מידה גדול.
התרחיש השורי
ההכנסות צמחו ב62% והגיעו ל234.1 מיליון דולר, בעיקר בזכות פעילות מערכות החלל, שהכנסותיה זינקו ב94% ל189.5 מיליון דולר.
במקביל, הרווח הגולמי עלה בכ82% ל84.6 מיליון דולר ושיעור הרווח הגולמי לפי GAAP השתפר מ32.1% ל36.1%.
השיפור מצביע על כך שהצמיחה אינה נשענת רק על רכישות ועל מכירת יותר מוצרים.
קצב השיגורים הגבוה יותר, העלייה במחיר הממוצע למשימה ותמהיל מוצרים חיובי עזרו לחברה לספוג טוב יותר את העלויות הקבועות.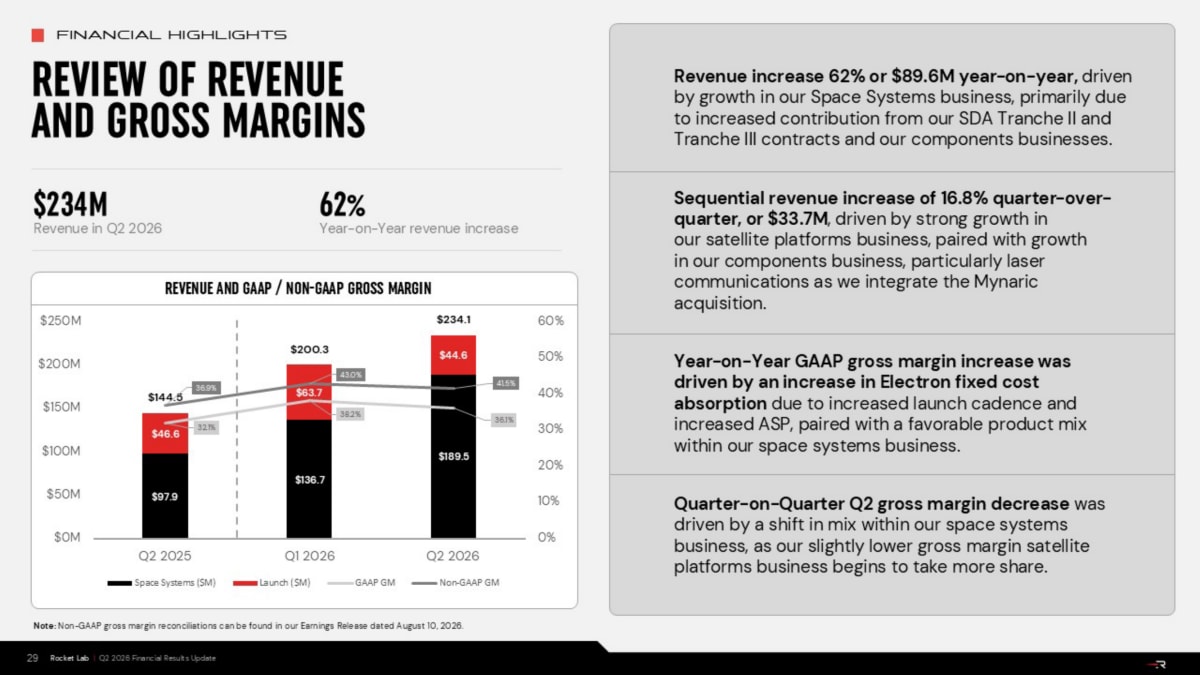 מקור: מצגת המשקיעים של Rocket Lab לרבעון השני של 2026
מציג את העלייה בהכנסות מ144.5 מיליון דולר ל234.1 מיליון דולר ואת השיפור השנתי בשיעורי הרווח הגולמי. הוא גם ממחיש כי מערכות החלל הפכו למנוע ההכנסות המרכזי של החברה.
המנוע החיובי השני הוא הצבר.
Backlog, הכנסות עתידיות מחוזים שנחתמו אך עדיין לא הוכרו, הגיע ל2.36 מיליארד דולר.
הצבר עלה ב6.1% מהרבעון הקודם ומתחלק בין 60% מערכות חלל ל40% שיגורים, כ45.5% ממנו צפויים להפוך להכנסות בתוך 12 חודשים.
לאחר סיום הרבעון נחתמו גם חוזים משמעותיים עם חיל החלל האמריקאי, כולל תוכנית לוויינים בהיקף פוטנציאלי של 397 מיליון דולר ותוכנית שיגורים בהיקף פוטנציאלי של 266 מיליון דולר.
הסכומים כוללים אופציות ולכן אינם הכנסה מובטחת במלואם, אך הם מחזקים את הנוכחות של החברה בתקציבי החלל והביטחון האמריקאיים.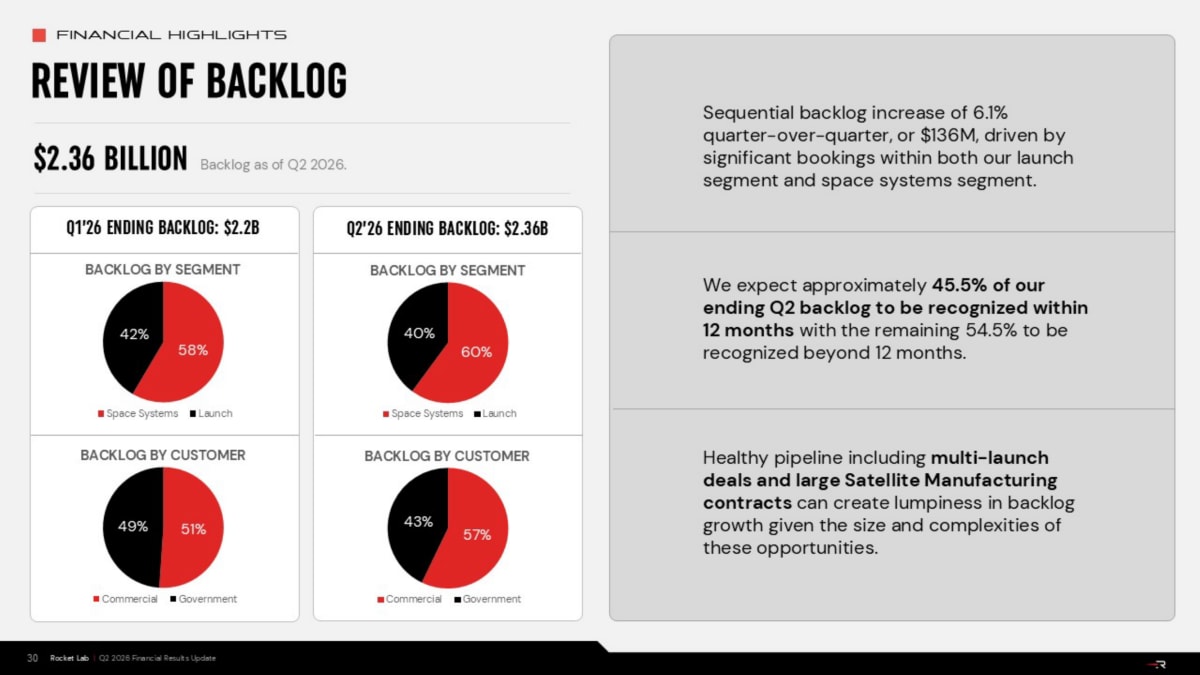 מקור: מצגת המשקיעים של Rocket Lab לרבעון השני של 2026
התרשים מראה שהצבר עלה ל2.36 מיליארד דולר וכי החברה שומרת על איזון יחסי בין לקוחות מסחריים לממשלתיים. הפיזור מפחית תלות בשוק אחד, אך חוזים גדולים עלולים ליצור תנודתיות בין רבעונים.
התרחיש הדובי
הצמיחה עדיין צורכת מזומנים בקצב גבוה.
התזרים התפעולי ברבעון היה שלילי בגובה 84.1 מיליון דולר, לעומת 50.3 מיליון דולר ברבעון הקודם.
לאחר השקעות של 26 מיליון דולר בציוד, תוכנה ותשתיות, תזרים המזומנים החופשי היה שלילי בגובה 110.1 מיליון דולר.
הוצאות המחקר והפיתוח עלו ב25% ל82.4 מיליון דולר והוצאות המכירה וההנהלה עלו ב50% ל59.7 מיליון דולר.
יתרת הנזילות של כ2.4 מיליארד דולר מספקת מרווח ביטחון משמעותי, אבל חלק גדול ממנה הגיע מגיוסי הון.
במחצית הראשונה גייסה החברה כ1.51 מיליארד דולר נטו באמצעות מכירת מניות, ומספר המניות הרגילות שבמחזור עלה בכ10% מסוף 2025.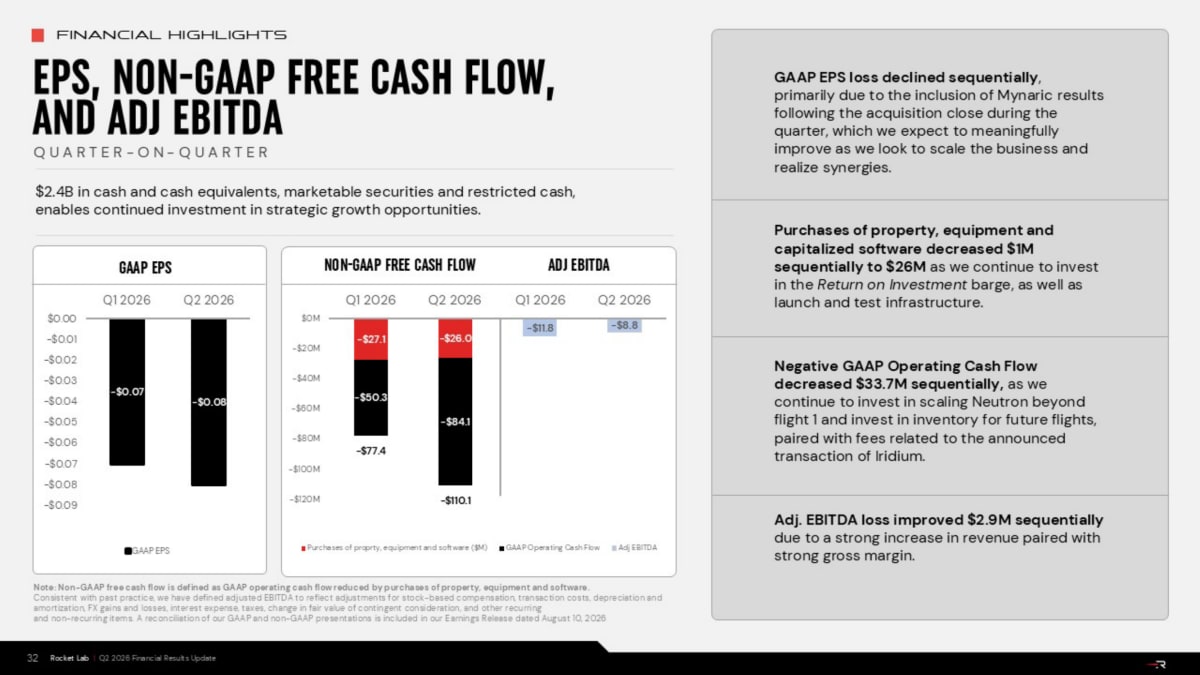 מקור: מצגת המשקיעים של Rocket Lab לרבעון השני של 2026
התרשים ממחיש את הפער בין השיפור בהפסד הAdjusted EBITDA, תוצאה תפעולית מתואמת לפני ריבית, מס, פחת והפחתות, לבין ההחמרה בתזרים המזומנים. העסק מתקרב לאיזון על בסיס מתואם, אך עדיין צורך יותר מזומן בפועל.
הסיכון השני הוא פער אפשרי בין הציפיות הגבוהות לבין קצב הביצוע.
החברה מכוונת להביא את מכל השלב הראשון של Neutron לאתר השיגור ברבעון הרביעי של 2026, אך כבר אינה מתחייבת בבירור לשיגור ראשון בתקופה הזאת.
ההנהלה הודתה שהחלון לשיגור עד סוף השנה מצטמצם.
במקביל, התחזית לרבעון השלישי צופה ירידה בשיעור הרווח הגולמי לפי GAAP לבין 29% ל31%, בגלל עלייה במשקלן של פלטפורמות לוויין בעלות רווחיות נמוכה יותר.
רכישת Mynaric מדגישה את האתגר, לאחר שהוסיפה ברבעון כ13.2 מיליון דולר להכנסות וכ13.2 מיליון דולר להפסד התפעולי.
מסקנה
תזת הצמיחה התחזקה בזכות שיא בהכנסות, צבר גדול וחוזים שממצבים את Rocket Lab כספקית מערכות חלל ושיגורים עבור לקוחות מסחריים וממשלתיים.
מנגד, התזרים נחלש, דילול בעלי המניות נמשך ולוח הזמנים של Neutron הפך לפחות ודאי.
המשתנה המרכזי להמשך הוא היכולת להגדיל הכנסות בלי שהוצאות הפיתוח, הרכישות וההשקעות יצמחו באותו קצב.
הנושאים המרכזיים
מערכות החלל כבר מובילות את העסק
פעילות מערכות החלל ייצרה 189.5 מיליון דולר, כ81% מההכנסות הרבעוניות, הצמיחה הגיעה מייצור לוויינים, חוזי SDA ומרכיבים כמו מערכות תקשורת לייזר.
המעבר הזה מפחית בהדרגה את התלות במספר השיגורים בכל רבעון, אך הוא גם מגדיל את החשיפה לחוזים ארוכים, אומדני עלויות ושינויים בתמהיל המוצרים.
הכלכלה של Electron ממשיכה להשתפר
ההכנסה הממוצעת לשיגור עלתה ל9.1 מיליון דולר, לעומת 7.9 מיליון דולר ברבעון המקביל, בעוד העלות הממוצעת לשיגור ירדה ל4.4 מיליון דולר לעומת 5 מיליון דולר.
זהו סימן חיובי ליכולת של החברה לשפר את הכלכלה של Electron ככל שקצב הייצור והשיגורים עולה.
עם זאת, הכנסות מגזר השיגורים ירדו ב4% ל44.6 מיליון דולר למרות ביצוע שישה שיגורים לעומת חמישה, בעיקר בשל עיתוי ההכרה בהכנסות ממשימות HASTE.
Neutron הופך למבחן המרכזי
Neutron אמור לפתוח בפני Rocket Lab את שוק השיגורים הבינוניים ולהרחיב את היכולת להתמודד על תוכניות לוויינים גדולות.
החברה מתקדמת בהרכבת חומרת הטיסה, במנועי Archimedes ובתשתיות השיגור, אך מבחני ההסמכה של השלב הראשון עדיין יקבעו את מועד הטיסה, ועיכוב נוסף עלול לדחות הכנסות ולהאריך את תקופת ההשקעה הכבדה.
התחזית מציגה צמיחה לצד לחץ על הרווחיות
Rocket Lab צופה ברבעון השלישי הכנסות של 250 מיליון עד 265 מיליון דולר, שיא נוסף ועלייה הן במערכות החלל והן בשיגורים.
מנגד, שיעור הרווח הגולמי לפי GAAP צפוי לרדת לבין 29% ל31%, לעומת הערכת אנליסטים של 37.6%, והפסד הAdjusted EBITDA צפוי לגדול לבין 17 מיליון ל23 מיליון דולר.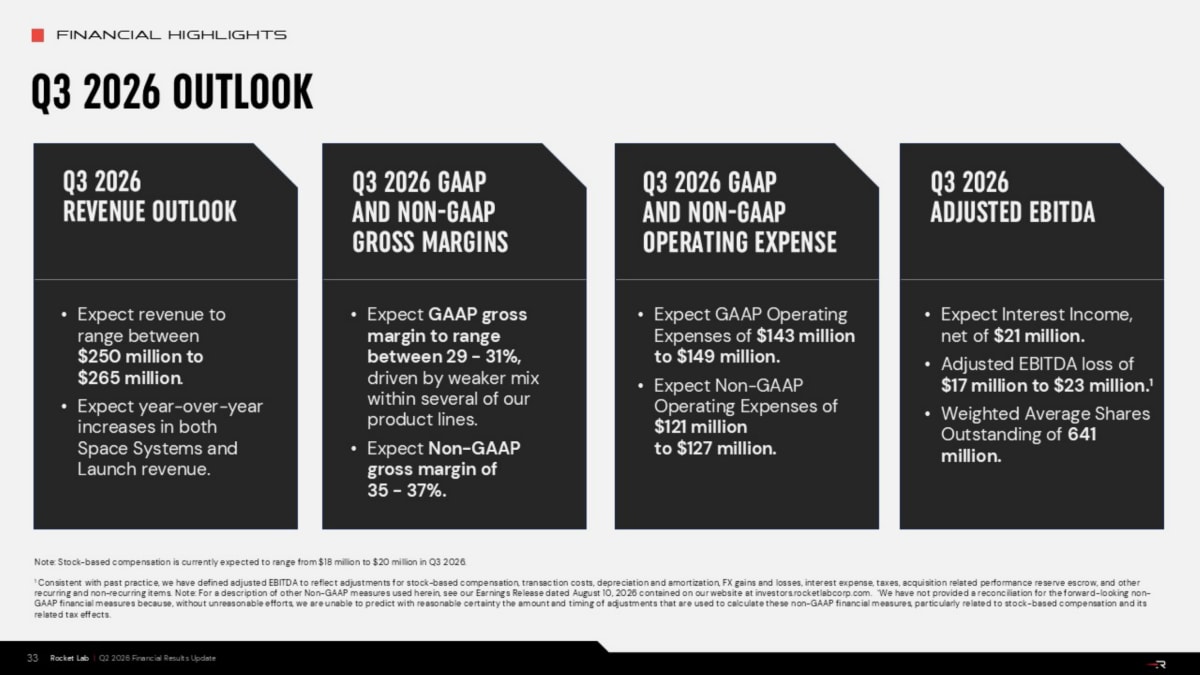 מקור: מצגת המשקיעים של Rocket Lab לרבעון השני של 2026
התרשים מציג תחזית לשיא חדש בהכנסות, אך גם ירידה צפויה ברווחיות והתרחבות בהפסד המתואם.
זהו המחיר הקצר של מעבר לתמהיל מוצרים שונה והמשך השקעה בצמיחה.
שאלות מפתח
- תוך כמה רבעונים תוכל החברה להחזיר את שיעור הרווח הגולמי לפי GAAP לרמה של כ36% ומעלה, למרות הצמיחה בפלטפורמות לוויין?
- אילו מבחנים ואבני דרך נותרו לפני השיגור הראשון של Neutron, וכמה מזומן נוסף צפויה התוכנית לצרוך עד הכניסה לפעילות מסחרית?
- כיצד תמומן רכישת Iridium, ומה תהיה השפעתה על החוב, הדילול, הרווחיות ותזרים המזומנים של החברה המשולבת?
למה לשים לב ברבעון הבא
תמהיל ההכנסות ושיעור הרווח הגולמי
שיעור רווח קרוב לחלק העליון של התחזית, 31%, יראה שהלחץ מתמהיל המוצרים נשלט. תוצאה קרובה ל29% או נמוכה ממנה תצביע על לחץ עמוק יותר במערכות החלל ועלולה להחליש את התזה.
אבני הדרך של Neutron
התקדמות במבחני ההסמכה, השלמת הרכבת השלב הראשון ואישור מסירה לאתר השיגור ברבעון הרביעי ייחשבו שיפור.
דחייה נוספת ללא לוח זמנים ברור לשיגור הראשון תגדיל את הסיכון ותאריך את תקופת ההשקעה.
שריפת המזומנים והדילול
שיפור יירשם אם התזרים התפעולי ותזרים המזומנים החופשי יהיו פחות שליליים לעומת 84.1 מיליון ו110.1 מיליון דולר בהתאמה.
החמרה נוספת, במיוחד לצד גיוס הון חדש, תמחיש שהצמיחה עדיין אינה מממנת את עצמה.
סיכום
Rocket Lab יצאה מהרבעון עם עסק גדול ומגוון יותר, צבר שיא ונוכחות מתחזקת בחוזי חלל וביטחון.
במקביל, ההשקעות בNeutron, ברכישות ובמלאי ממשיכות להכביד על המזומנים. עד הדוח הבא, המשקיעים יחפשו הוכחה שהחברה מסוגלת לתרגם את הביקוש הגבוה לצמיחה עם רווחיות ותזרים טובים יותר.
המניה ירדה בתחילה בכ7.27% לאחר שעות המסחר, בעיקר בעקבות חוסר הוודאות סביב מועד השיגור הראשון של Neutron ותחזית המרווחים החלשה.