סיכום דו״ח Q2 2026 חברת מקס סטוק
11.8.2026

בקצרה
- הכנסות מקס סטוק צמחו ב-12.7% והסתכמו בכ-379 מיליון שקל ברבעון השני של 2026, כאשר מכירות חנויות זהות עלו ב-7% בזכות גידול במספר המבקרים ובסל הממוצע, מה שמצביע על צמיחה אורגנית חזקה שאינה תלויה רק בפתיחת סניפים חדשים ומחזקת את תזת ההשקעה.
- שיעור הרווח הגולמי של החברה עלה מ-43.8% ל-47.1%, בעיקר עקב היחלשות הדולר, שיפור בתנאי הסחר והתייעלות לוגיסטית, מה שהוביל לזינוק של 37.1% ב-EBITDA המתואם לכ-77.5 מיליון שקל ומעיד על יכולת החברה למנף את הגידול במכירות לשיפור מהיר יותר ברווחיות התפעולית.
- הרווח הנקי של מקס סטוק עלה ב-30.4% לכ-35.9 מיליון שקל, והרווח הבסיסי למניה עלה מ-0.17 שקל ל-0.23 שקל, אך תזרים המזומנים מפעילות שוטפת ירד בכ-22.7% לכ-54.6 מיליון שקל עקב הצטיידות במלאי, מה שמעלה חשש לגבי איכות הרווח אם גידול המלאי ימשיך לעלות מהר יותר מהמכירות.
- החברה מתכננת להרחיב את רשת הסניפים עם פתיחת חמישה סניפים נוספים בבעלות עד סוף 2027, תוך מעבר למוצרים במחיר ממוצע גבוה יותר כמו ריהוט וטקסטיל, מה שצפוי לתמוך בצמיחה עתידית כל עוד הסניפים החדשים יגיעו לרמת מכירות ורווחיות דומה לסניפים הוותיקים.
נקודות מפתח
• הכנסות: הסתכמו בכ379 מיליון שקל, צמיחה של 12.7% לעומת הרבעון המקביל.
• מכירת חנויות זהות: מכירות בסניפים הפועלים לפחות שנה, צמח בכ7% בזכות עלייה במספר המבקרים ובסל הממוצע.
• שיעור רווח גולמי: עלה מ43.8% ל47.1%, בעיקר בזכות היחלשות הדולר, שיפור בתנאי הסחר והתייעלות לוגיסטית.
• EBITDA מתואם: הרווח התפעולי לפני ריבית, מסים, פחת, השפעת חשבונאות החכירות ותגמול מבוסס מניות, צמח ב37.1% לכ77.5 מיליון שקל.
• רווח נקי: עלה ב30.4% לכ35.9 מיליון שקל, והרווח הבסיסי למניה שיוחס לבעלי המניות עלה מ0.17 שקל ל0.23 שקל.
• תזרים מזומנים מפעילות שוטפת: ירד מכ70.5 מיליון שקל לכ54.6 מיליון שקל, בעיקר בעקבות הצטיידות במלאי.
מקס סטוק מפעילה רשת ארצית של חנויות דיסקאונט למוצרים לבית, צעצועים, כלי אחסון, מוצרי פנאי ומוצרים לשימוש יומיומי.
נכון למועד הפרסום הרשת מפעילה 65 סניפים, מהם 40 בבעלות והיתר באמצעות זכיינים.
החברה פרסמה את תוצאות הרבעון השני בבוקר 11 באוגוסט 2026, לפני פתיחת המסחר בתל אביב.
התרחיש השורי
הנתון החשוב ביותר בדוח אינו רק הצמיחה של 12.7% בהכנסות, אלא המקור שלה.
מכר החנויות הזהות עלה ב7%, למרות שעיתוי חג הפסח תמך השנה ברבעון הראשון, בעוד שבשנה שעברה הוא תמך ברבעון השני.
הצמיחה הגיעה גם מגידול במספר המבקרים וגם מעלייה בסל הממוצע, ולכן אינה נשענת רק על פתיחת חנויות.
במקביל, הרווח הגולמי צמח ב21.2%, מהר יותר מההכנסות, והרווח התפעולי זינק ב35.5% לכ76.9 מיליון שקל.
מדובר בסימן לכך שהחברה מצליחה להפוך את הגידול במכירות לגידול מהיר יותר ברווח.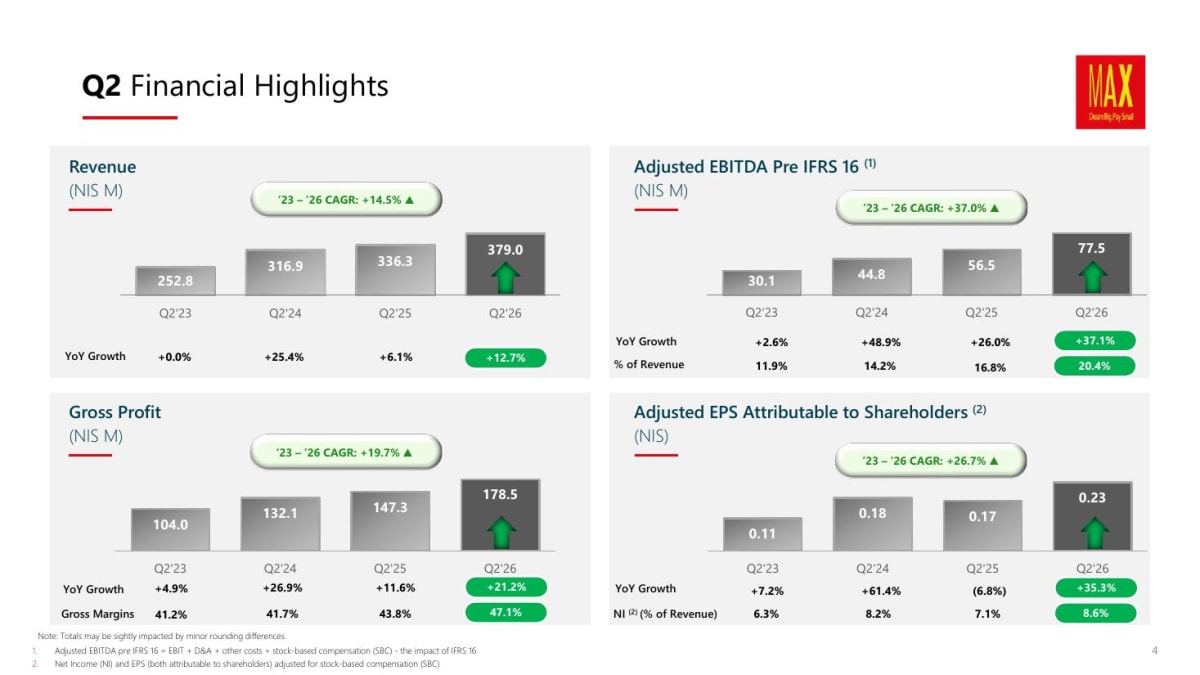 מקור: מצגת המשקיעים של מקס סטוק לרבעון השני של 2026
התרשים מציג צמיחה עקבית בהכנסות וברווח הגולמי, לצד התרחבות משמעותית בשיעור ה־EBITDA המתואם וברווח למניה.
מנוע חיובי נוסף מגיע מתמהיל המוצרים ומהמשך הרחבת הרשת, ההנהלה מדווחת על מעבר למוצרים שמחירם הממוצע גבוה יותר, בהם ריהוט, טקסטיל ומוצרי עיצוב לבית.
במקביל, החברה מתכננת לפתוח חמישה סניפים נוספים בבעלות עד סוף 2027 ולהרחיב את הסניף בקריית ים.
השילוב בין עלייה במכירות בחנויות קיימות לבין גידול בשטחי המסחר יכול לתמוך בצמיחה גם בשנים הבאות, כל עוד הסניפים החדשים יגיעו לרמת מכירות ורווחיות דומה לסניפים הוותיקים.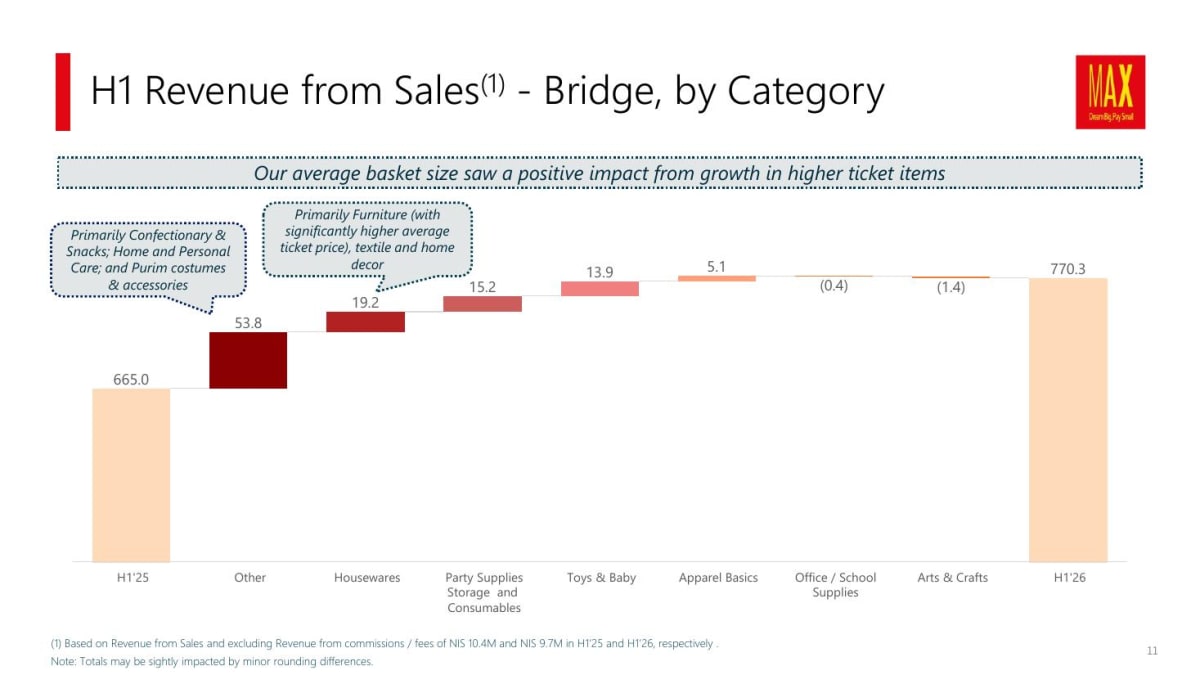 מקור: מצגת המשקיעים של מקס סטוק לרבעון השני של 2026
התרשים ממחיש כי הצמיחה במחצית הראשונה הייתה רחבה. הקטגוריה האחרת תרמה כ53.8 מיליון שקל לגידול, וכלי הבית תרמו כ19.2 מיליון שקל נוספים.
התרחיש הדובי
חלק משמעותי מהשיפור ברווחיות הגיע מהיחלשות הדולר מול השקל.
מקס סטוק רוכשת את מרבית מוצריה במטבע חוץ ומוכרת בשקלים, ולכן דולר חלש מוזיל את עלות המוצרים ומשפר את המרווח הגולמי.
זו תרומה אמיתית לרווח, אבל היא אינה נמצאת בשליטת החברה ועלולה להתהפך אם הדולר יתחזק.
גם בסיס ההשוואה היה נוח יותר, מפני שברבעון המקביל נרשמו עלויות מוגדלות מתקופת ההרצה של המרכז הלוגיסטי בשומריה, המשמעות היא שלא כל העלייה מ43.8% ל47.1% במרווח הגולמי בהכרח תחזור בכל רבעון.
הגידור מפני עליית הדולר יצר את הצד השני של אותה הטבה.
הוצאות המימון עלו מכ25 מיליון שקל לכ35.6 מיליון שקל, בעיקר בעקבות הפסד של כ26.7 מיליון שקל ממימוש ושערוך עסקאות הגנה.
בנוסף, תזרים המזומנים מפעילות שוטפת ברבעון ירד בכ22.7%, והמלאי עלה לכ244.4 מיליון שקל לעומת כ210.2 מיליון שקל בסוף 2025.
החברה מסבירה שהגידול במלאי קשור לפתיחת חנויות ולהיערכות תפעולית, ולכן ייתכן שמדובר בשימוש זמני במזומן.
עם זאת, אם המלאי ימשיך לעלות מהר מהמכירות, איכות הרווח תיחלש.
מסקנה
תזת ההשקעה התחזקה ברבעון האחרון.
מקס סטוק הציגה צמיחה בחנויות הקיימות, שיפור בתמהיל המוצרים ומינוף תפעולי חזק, כך שהרווחים צמחו מהר יותר מההכנסות.
המשתנה המרכזי להמשך הוא מידת היכולת לשמור על המרווח הגולמי הגבוה גם ללא תמיכה נוספת מהיחלשות הדולר, ובמקביל להמיר את הרווח החשבונאי לתזרים מזומנים.
הנושאים המרכזיים
הצמיחה מגיעה גם מהחנויות הקיימות
מכר החנויות הזהות עלה ב7% ברבעון.
הסל הממוצע בחנויות הזהות גדל ב2.8%, והחברה דיווחה גם על עלייה במספר המבקרים.
הנתונים מצביעים על ביקוש רחב יותר ולא רק על העלאות מחיר, העלייה במחיר הממוצע לפריט נבעה בעיקר ממכירת מוצרים יקרים יותר, ולא מהתייקרות רוחבית בלבד.
הדולר משפר את הסחר אבל מכביד דרך הגידורים
היחלשות הדולר שיפרה את עלות המוצרים ואת הרווח הגולמי, אך יצרה הפסדים בעסקאות ההגנה.
לחברה היו בסוף יוני עסקאות עתידיות לרכישת כ34.5 מיליון דולר בשנת 2026, כ51.3 מיליון דולר בשנת 2027 וכ26.3 מיליון דולר בשנת 2028.
השפעת המטבע עשויה להמשיך ליצור פער בין השיפור התפעולי לבין הרווח שמגיע לבעלי המניות.
פתיחת הסניפים היא מנוע הצמיחה הבא
מקס סטוק פתחה מתחילת השנה שני סניפים בבעלות בבאר שבע ובאור עקיבא וסניף זכיינות בהוד השרון.
בהמשך מתוכננים סניפים בצומת עד הלום, גן יבנה, בני ברק, אופקים וטירת הכרמל, לצד הרחבת הסניף בקריית ים.
היעד ארוך הטווח הוא להגדיל את שטחי המסחר נטו בבעלות מכ71 אלף מ״ר לכ110 אלף מ״ר עד 2030.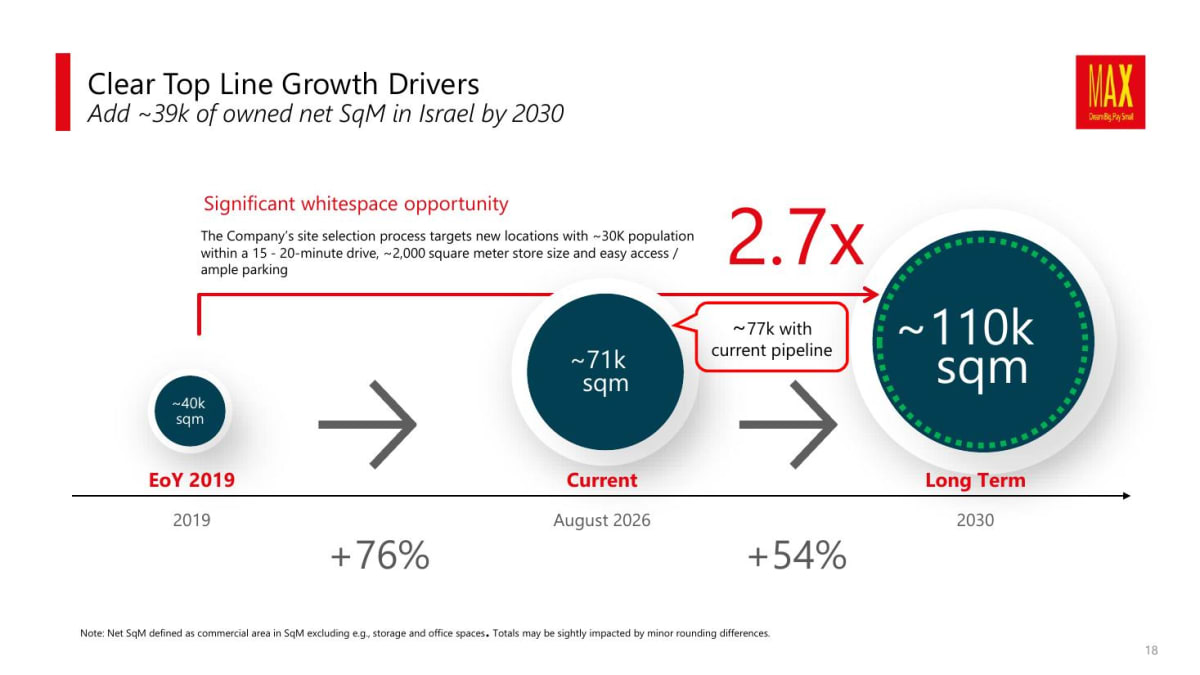 מקור: מצגת המשקיעים של מקס סטוק לרבעון השני של 2026
התרשים מציג את התרחבות שטחי המסחר מכ40 אלף מ״ר בסוף 2019 לכ71 אלף מ״ר כיום ואת היעד להגיע לכ110 אלף מ״ר עד 2030.
המאזן מאפשר להמשיך לחלק הון
בסוף יוני היו לחברה מזומנים בסך כ132.5 מיליון שקל מול חוב פיננסי של כ30.9 מיליון שקל, כלומר מזומנים נטו של כ101.6 מיליון שקל.
לאחר חלוקת דיבידנד של 80 מיליון שקל באפריל, החברה הכריזה על דיבידנד נוסף של 50 מיליון שקל שישולם בספטמבר.
לאחר החלוקה החדשה המזומנים נטו צפויים להצטמצם לכ51.6 מיליון שקל, כך שהמשך חלוקות גדולות ידרוש התאוששות בתזרים.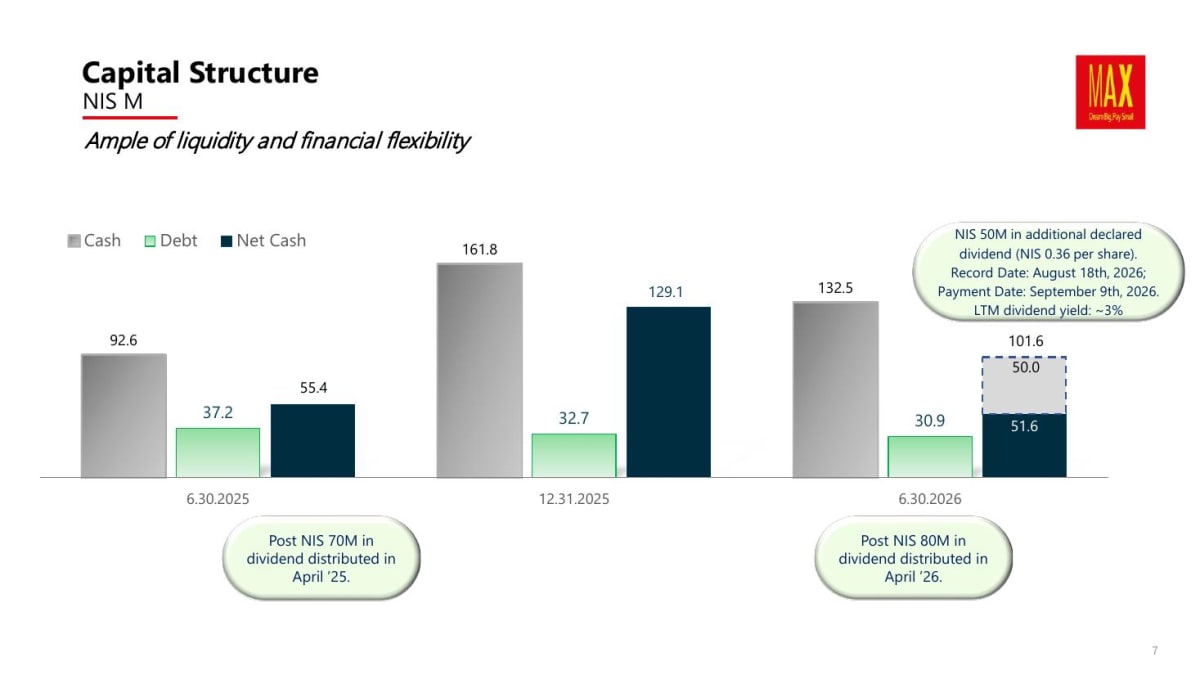 מקור: מצגת המשקיעים של מקס סטוק לרבעון השני של 2026
התרשים מציג את יתרת המזומנים, החוב והמזומנים נטו. הוא ממחיש שהמאזן נשאר חיובי גם לאחר הדיבידנד, אך כרית הנזילות מצטמצמת.
שאלות מפתח
- איזה חלק מהשיפור במרווח הגולמי נובע מהתייעלות ותנאי סחר שניתן לשמר, ואיזה חלק תלוי בשער הדולר?
- מתי צפויה ההצטיידות במלאי להפוך למכירות ולשפר מחדש את יחס ההמרה של הרווח לתזרים?
- מהי תקופת ההגעה לאיזון של הסניפים החדשים ומהי התשואה הצפויה על ההשקעה בהרחבת שטחי המסחר?
למה לשים לב ברבעון הבא
המרווח הגולמי
שיעור שיישאר באזור 47% יצביע על כך שהשיפור אינו תלוי רק במטבע.
ירידה חדה בחזרה לאזורי 2025 תחזק את החשש שמדובר ברוח גבית זמנית.
מכר החנויות הזהות
המשך צמיחה יחד עם גידול במספר המבקרים יהיה סימן חיובי לאיכות הביקוש.
האטה חדה או צמיחה שמגיעה רק מהסל הממוצע תצביע על היחלשות בכמות העסקאות.
המלאי והתזרים
ירידה במלאי ושיפור בתזרים מפעילות שוטפת יחזקו את איכות הרווח.
המשך עלייה במלאי לצד ירידה בתזרים עלולים להעיד שההתרחבות צורכת יותר הון חוזר מהצפוי.
סיכום
מקס סטוק יצאה מהרבעון כחברה חזקה ורווחית יותר.
הצמיחה מגיעה מהחנויות הקיימות, מתמהיל מוצרים משופר ומפתיחת סניפים, ולא רק מהרחבת הפריסה.
המבחן הבא יהיה לשמור על הרווחיות הגבוהה ולהחזיר את תזרים המזומנים לקצב שמתאים לגידול ברווח.
נכון לכתיבת שורות אלו מניית מקס סטוק עולה בכ1.88% למחיר של 35.22 שקל לאחר פרסום הדוח.