סיכום דו״ח Q2 2026 בנק הפועלים
11.8.2026

בקצרה
- בנק הפועלים הציג רווח נקי של 2.488 מיליארד שקל ברבעון השני של 2026, ירידה של 2.1% לעומת הרבעון המקביל אשתקד, אך עלייה משמעותית של 17.1% לעומת הרבעון הקודם, מה שמעיד על התאוששות תפעולית חזקה למרות השפעת המס המיוחד על הבנקים.
- תיק האשראי של הבנק צמח ב-6.6% מתחילת השנה והגיע ל-536.2 מיליארד שקל, כאשר האשראי העסקי והמסחרי הוביל את הצמיחה עם עלייה של 9.9%, דבר המצביע על המשך התרחבות פעילות הבנק ויכולתו לייצר הכנסות גבוהות יותר דרך הגדלת היקף ההלוואות.
- הרווח לפני מס של הבנק עלה ב-6.4% ל-4.286 מיליארד שקל, ויחס היעילות השתפר מ-32.8% ל-30.6%, מה שמדגיש שיפור משמעותי במנוע הבנקאי וביכולת הבנק לייצר הכנסות תוך כדי הפחתת הוצאות תפעוליות, למרות הגידול בהפרשה למסים.
- הבנק יחלק דיבידנד וירכוש מניות עצמית בסך 1.244 מיליארד שקל, המהווים 50% מהרווח הרבעוני, מה שמשקף את מדיניות חלוקת הרווחים הנדיבה של הבנק ואת ביטחונו ביציבותו הפיננסית וביכולתו להמשיך לייצר ערך לבעלי המניות.
נקודות מפתח
• רווח נקי: הסתכם ב2.488 מיליארד שקל, ירידה של 2.1% לעומת הרבעון המקביל ועלייה של 17.1% לעומת הרבעון הקודם.
• תשואה על ההון: עמדה על 15%, לעומת 16.7% ברבעון המקביל ו13% ברבעון הקודם.
• רווח לפני מס: עלה ב6.4% ל4.286 מיליארד שקל, אך ההפרשה למסים זינקה ב22.6% ל1.812 מיליארד שקל.
• תיק אשראי: צמח מתחילת השנה ב6.6% ל536.2 מיליארד שקל, בהובלת האשראי העסקי והמסחרי.
• יחס הון עצמי: רובד 1 עמד על 11.83%, מעל דרישות הפיקוח ומעל היעד הפנימי של הבנק.
• דיבידנד ורכישת מניות עצמית: הבנק יחלק 1.244 מיליארד שקל, השווים ל50% מהרווח הרבעוני, באמצעות דיבידנד ורכישה עצמית של מניות.
בנק הפועלים מספק שירותי בנקאות למשקי בית, עסקים קטנים, חברות גדולות ולקוחות מוסדיים, לצד משכנתאות, פעילות בשוק ההון ושירותים פיננסיים נוספים.
הבנק פרסם ב11 באוגוסט 2026 את תוצאות הרבעון שהסתיים ביוני.
במבט ראשון נראה שהבנק הציג רבעון מעורב, בעיקר בשל הירידה ברווח הנקי לעומת השנה שעברה.
אלא שמתחת לשורה התחתונה מסתתר רבעון תפעולי חזק יותר, עם עלייה ברווח לפני מס, שיפור ביעילות וצמיחה מהירה בתיק האשראי.
המס המיוחד שהוטל על הבנקים הוא הגורם המרכזי שמנע מהשיפור להגיע במלואו לרווח הנקי.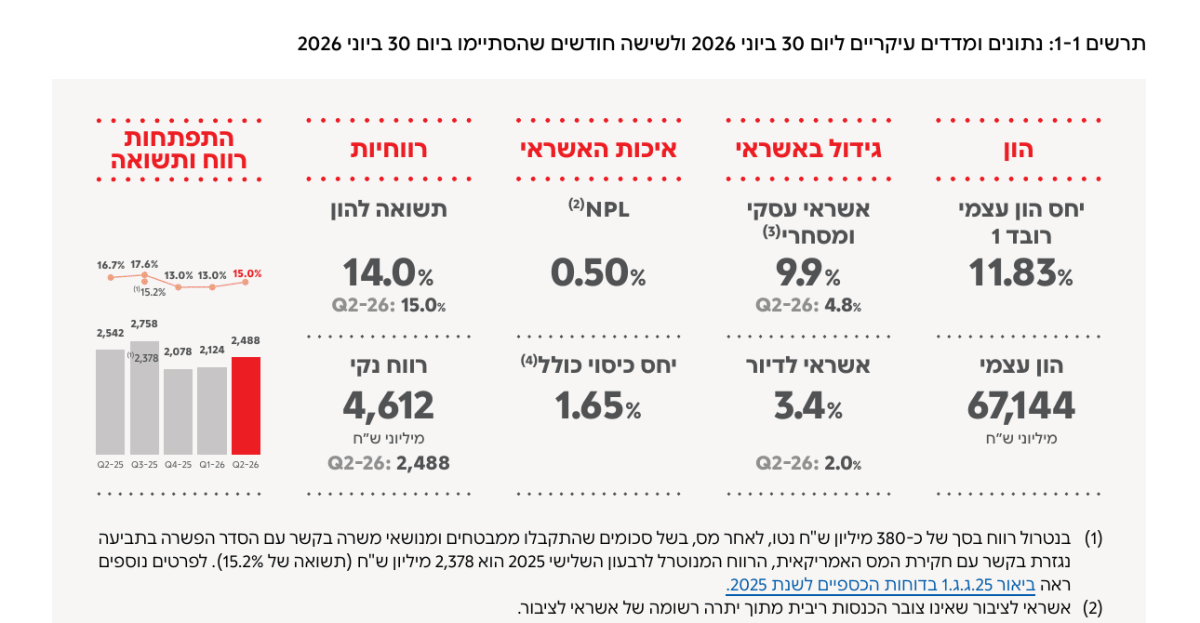 מקור: הדוחות הכספיים של בנק הפועלים
מה רואים בתרשים? התרשים מרכז את המדדים החשובים של בנק הפועלים במחצית הראשונה.
הרווח הנקי הגיע ל4.612 מיליארד שקל והתשואה על ההון עמדה על 14%, בעוד שברבעון השני לבדו הרווח הגיע ל2.488 מיליארד שקל והתשואה על ההון השתפרה ל15%.
במקביל, האשראי העסקי והמסחרי צמח ב9.9%, האשראי לדיור צמח ב3.4% ויחס הון עצמי רובד 1 עמד על 11.83%.
מה המשמעות? התמונה הכללית מצביעה על בנק שממשיך לצמוח ולייצר תשואה גבוהה, בלי הידרדרות רחבה באיכות תיק האשראי.
נקודת החולשה היא שחלק מיחסי ההגנה, בהם יחס הכיסוי ויחס ההון, ירדו מעט בזמן שהבנק הגדיל את תיק האשראי במהירות.
התרחיש השורי
המנוע הבנקאי התחזק במהלך הרבעון, הרווח לפני מס עלה ב6.4% וההכנסות הכוללות עלו בכ2.5%, בזמן שההוצאות התפעוליות ירדו ב4.4%.
השיפור הזה הוריד את יחס היעילות מ32.8% ל30.6%, יחס נמוך יותר מלמד שהבנק נדרש להוציא פחות כסף כדי לייצר כל שקל של הכנסה.
הרווח המימוני מפעילות שוטפת עלה ב1.7% ל5.109 מיליארד שקל, צמיחת האשראי ותרומת מדד המחירים הצליחו לקזז את ירידת הריבית במשק ואת השחיקה במרווחי האשראי.
מדובר בהתפתחות חשובה, מפני שהיא מראה שהבנק מצליח להגדיל את היקף הפעילות מהר יותר מהפגיעה שנגרמת מכל שקל שהוא מלווה. מקור: הדוחות הכספיים של בנק הפועלים
מה רואים בתרשים? העמודות מציגות את התפתחות הרווח המימוני מהרבעון הראשון של 2024 ועד הרבעון השני של 2026.
ברבעון האחרון הרווח המימוני המדווח הגיע ל5.434 מיליארד שקל, מתוכם 5.109 מיליארד שקל נבעו מפעילות שוטפת ו325 מיליון שקל מהשפעות שאינן חלק מהפעילות הרגילה.
הקו הכתום מציג את המרווח המימוני מפעילות שוטפת.
המרווח השתפר מ2.49% ברבעון הקודם ל2.70%, אך נותר נמוך מ2.90% ברבעון המקביל.
מה המשמעות? הבנק מייצר יותר הכנסות בעיקר בזכות היקף אשראי גדול יותר, ולא בזכות שיפור קבוע במחיר שהוא גובה על האשראי.
כל עוד תיק האשראי ממשיך לצמוח, המודל הזה יכול לתמוך ברווח.
לעומת זאת, האטה בצמיחת האשראי לצד ירידה נוספת במרווח תהפוך את התמונה למאתגרת יותר.
מנוע הצמיחה המרכזי הוא תיק האשראי
תיק האשראי נטו של בנק הפועלים הגיע ל536.2 מיליארד שקל, עלייה של 6.6% מתחילת השנה ושל כ14.3% לעומת יוני 2025.
הצמיחה הבולטת ביותר נרשמה באשראי העסקי והמסחרי, שעלה ב9.9% מתחילת השנה.
האשראי לדיור צמח ב3.4%, האשראי ללקוחות פרטיים צמח ב3.6% והאשראי לעסקים קטנים עלה ב2.1%.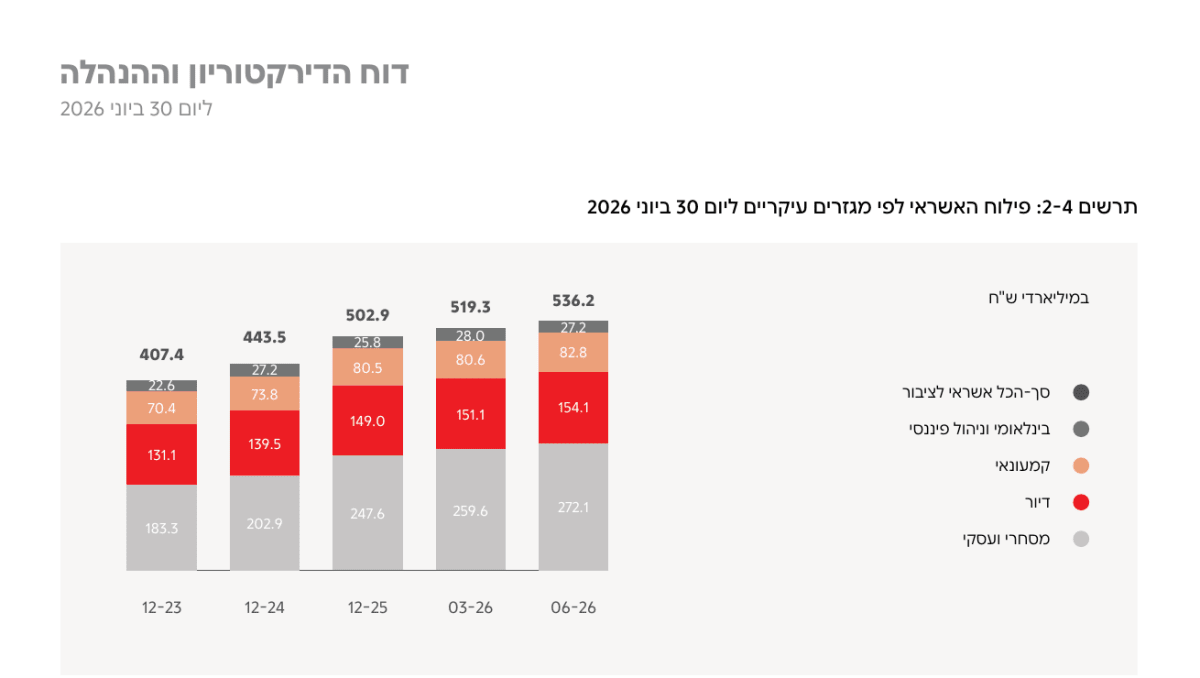 מקור: הדוחות הכספיים של בנק הפועלים
מה רואים בתרשים? התרשים מציג את התרחבות תיק האשראי מ407.4 מיליארד שקל בסוף 2023 ל536.2 מיליארד שקל ביוני 2026.
האשראי המסחרי והעסקי, שמופיע באפור בהיר, גדל מ183.3 מיליארד שקל ל272.1 מיליארד שקל והפך למנוע העיקרי של הצמיחה.
תיק המשכנתאות, שמופיע באדום, גדל מ131.1 מיליארד שקל ל154.1 מיליארד שקל.
האשראי הקמעונאי הגיע ל82.8 מיליארד שקל והפעילות הבינלאומית והפיננסית הסתכמה ב27.2 מיליארד שקל.
מה המשמעות? בנק הפועלים מגדיל בהדרגה את המשקל של האשראי העסקי והמסחרי בתוך התיק. הפעילות הזאת יכולה לייצר לבנק הכנסות גבוהות יותר, אך היא גם מגדילה את החשיפה לחברות גדולות, לענף הנדל״ן ולמצב הכלכלי בישראל.
איכות הצמיחה תהיה תלויה ביכולת להפוך את האשראי החדש להכנסות בלי לראות עלייה מקבילה בחובות בעייתיים.
התרחיש הדובי
המס המיוחד ממשיך להיות משקולת משמעותית על התוצאות.
הרווח לפני מס עלה, אך הרווח הנקי ירד ב2.1% בעקבות זינוק של 22.6% בהפרשה למסים.
שיעור המס האפקטיבי הגיע לכ42.3% מהרווח לפני מס, לעומת כ36.7% ברבעון המקביל.
הבנק מעריך שהתשלום המיוחד יפגע ברווח הנקי של 2026 בכ950 מיליון שקל ויגרע בין 1.3% ל1.4% מהתשואה על ההון.
הסיכון השני נובע מקצב צמיחת האשראי.
סך האשראי הבעייתי ירד ב6.9%, אך האשראי הלא צובר, אשראי שהבנק כבר אינו רושם בגינו הכנסות ריבית רגילות, עלה מ2.837 מיליארד שקל בסוף 2025 ל3.172 מיליארד שקל ביוני.
העלייה נבעה ממספר מצומצם של לווים, אך היא מזכירה שהוצאות האשראי הנמוכות ברבעון לא בהכרח מייצגות את הקצב שנראה בהמשך.
ההון והחלוקה לבעלי המניות
ההון המיוחס לבעלי מניות הבנק עלה מתחילת השנה ב3.8% ל67.1 מיליארד שקל.
יחס הון עצמי רובד 1 עמד על 11.83%, לעומת 11.98% בסוף 2025.
היחס עדיין גבוה מהדרישה הרגולטורית של 10.23% ומהיעד הפנימי של 11%.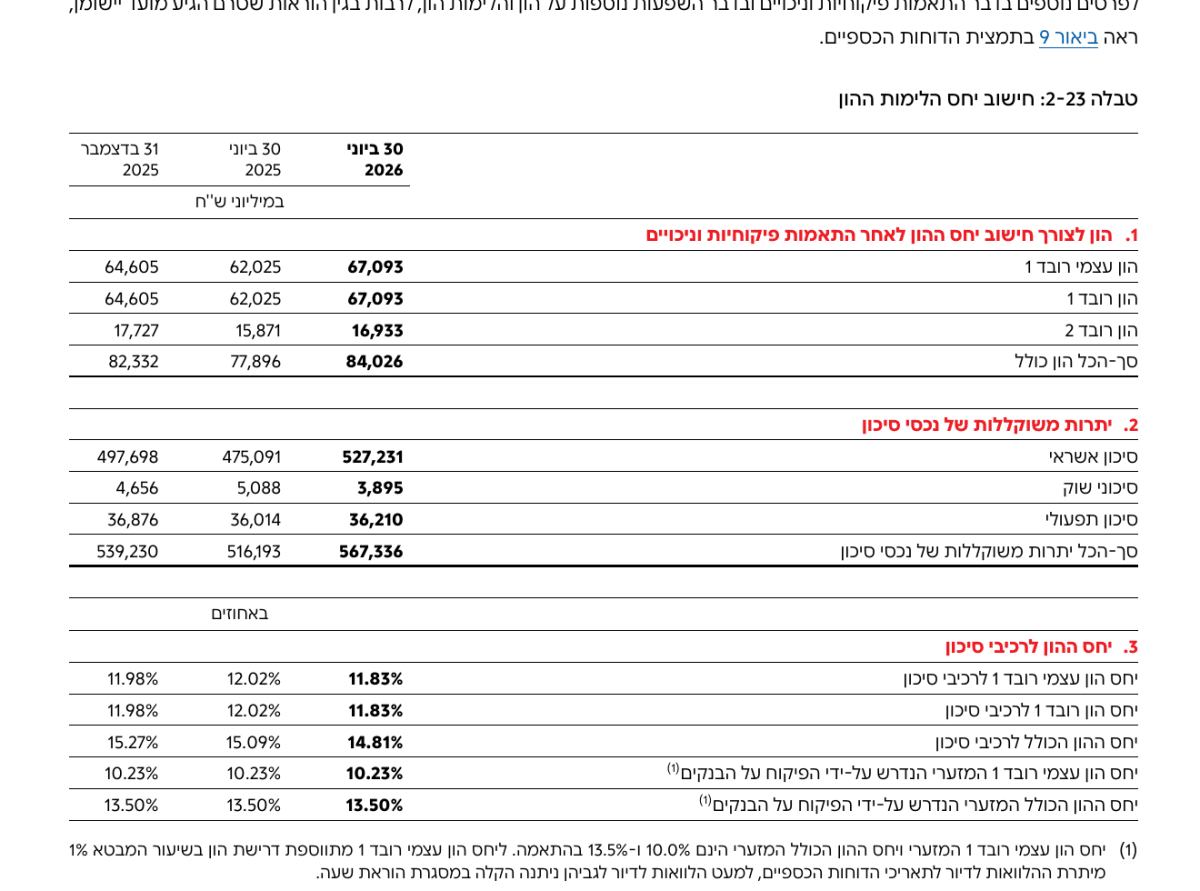 מקור: הדוחות הכספיים של בנק הפועלים
מה רואים בתרשים? הון עצמי רובד 1 עלה מ64.6 מיליארד שקל בסוף 2025 ל67.1 מיליארד שקל ביוני 2026.
במקביל, יתרות נכסי הסיכון עלו בקצב מהיר יותר, מ539.2 מיליארד שקל ל567.3 מיליארד שקל.
כתוצאה מכך, יחס הון עצמי רובד 1 ירד מ11.98% ל11.83%.
יחס ההון הכולל ירד מ15.27% ל14.81%, אך נותר מעל הדרישה הרגולטורית של 13.5%.
מה המשמעות? הבנק לא איבד הון, ההון במונחים מוחלטים דווקא גדל, אך האשראי ונכסי הסיכון צמחו מהר יותר.
מדובר עדיין ביחסי הון חזקים, אך המשך צמיחה מהירה באשראי לצד חלוקת 50% מהרווח עלול לצמצם בהדרגה את מרווח הביטחון.
הדירקטוריון אישר חלוקה כוללת של 1.244 מיליארד שקל, השווה ל50% מרווחי הרבעון.
מתוך הסכום, 995 מיליון שקל יחולקו כדיבידנד ו249 מיליון שקל ישמשו לרכישה עצמית של מניות.
מסקנה
בנק הפועלים הציג רבעון תפעולי חזק יותר מכפי שהירידה ברווח הנקי מרמזת.
האשראי צמח, הרווח לפני מס עלה והיעילות התפעולית השתפרה.
המס המיוחד הוא הסיבה המרכזית לכך שהשיפור לא הגיע במלואו לבעלי המניות.
עם זאת, צמיחת האשראי המהירה מגדילה את החשיבות של איכות התיק ושל יחסי ההון.
הדוח הבא יצטרך להראות שהעלייה באשראי הלא צובר נותרה נקודתית ושבנק הפועלים מסוגל להמשיך לצמוח בלי להגדיל משמעותית את הפסדי האשראי.
שאלות מפתח
-
כמה מהרווח המימוני ניתן לשמר אם תרומת המדד תיחלש ובנק ישראל יבצע הפחתות ריבית נוספות?
-
אילו ענפים ולווים הובילו לעלייה באשראי הלא צובר, והאם מדובר באירועים נקודתיים או בתחילתה של מגמה רחבה יותר?
-
האם הבנק יכול לשמר את הצמיחה באשראי העסקי לצד חלוקת 50% מהרווח, בלי להתקרב ליעד ההון הפנימי?
למה לשים לב ברבעון הבא
המרווח המימוני
שיפור יהיה שמירה על מרווח קרוב ל2.70% והמשך צמיחה בהכנסות הריבית.
ירידה נוספת במרווח, לצד האטה בצמיחת האשראי, תעיד שמנוע ההכנסות מתחיל להיחלש.
איכות האשראי
שיפור יהיה התייצבות או ירידה באשראי הלא צובר ושמירה על NPL נמוך.
עלייה נוספת בחובות הלא צוברים, בהוצאות להפסדי אשראי או ירידה ביחס הכיסוי תחזק את החשש שהצמיחה המהירה מתחילה לגבות מחיר.
יחס ההון
שיפור יהיה המשך גידול באשראי לצד יחס הון יציב מעל היעד הפנימי של 11%.
ירידה נוספת ביחס עשויה לצמצם את היכולת להמשיך לחלק מחצית מהרווח לבעלי המניות.
סיכום
בנק הפועלים יצא מהרבעון עם פעילות ליבה חזקה יותר, תיק אשראי גדול יותר ויעילות תפעולית גבוהה. הירידה ברווח הנקי נבעה בעיקר מהמס המיוחד ולא מחולשה בפעילות הבנקאית.
המשתנה המרכזי עד הדוח הבא יהיה איכות האשראי, בעיקר על רקע הצמיחה המהירה בפעילות העסקית והעלייה בחובות הלא צוברים.