סיכום דו״ח Q2 2026 חברת ASTS
10.8.2026

בקצרה
- הכנסות חברת ASTS ברבעון השני של 2026 הגיעו ל-31.5 מיליון דולר, עלייה משמעותית מ-1.2 מיליון דולר ברבעון המקביל אשתקד, אך נמוכות מצפי האנליסטים שעמד על כ-35 מיליון דולר, מה שמעיד על צמיחה מהירה אך גם על אתגרים בהתאמה לציפיות השוק.
- ההפסד הנקי המיוחס לבעלי המניות התרחב ל-230.9 מיליון דולר, לעומת 99.4 מיליון דולר ברבעון המקביל, וההפסד למניה עמד על 0.77 דולר, גבוה משמעותית מצפי של 0.29 דולר, מה שמשקף את ההשקעות העצומות בפיתוח ופריסת התשתית הלוויינית ומדגיש את הסיכון הפיננסי הגבוה בטווח הקצר.
- צבר ההכנסות העתידיות של החברה צמח לכ-1.3 מיליארד דולר, כולל הסכמים מסחריים וזכיות בפרויקטים ממשלתיים אמריקאיים בשווי של למעלה מ-125 מיליון דולר, מה שמספק בסיס חזק להכנסות עתידיות ומצביע על הכרה גוברת בפוטנציאל הטכנולוגי והמסחרי של ASTS.
- החברה שיגרה שישה לוויינים בתוך 50 יום והגדילה את מספר הלוויינים בחלל ל-13, כאשר 3,000 תאים דיגיטליים מופעלים בארה"ב משבע תחנות קרקע, מה שמדגים התקדמות משמעותית בפריסת התשתית ומקרב את החברה ליעד של 45 לוויינים בתחילת 2027, יעד קריטי לתחילת שירות בטא מסחרי.
נקודות מפתח
• הכנסות: הגיעו ל31.5 מיליון דולר, לעומת 1.2 מיליון דולר ברבעון המקביל וצפי אנליסטים של כ35 מיליון דולר
• הפסד נקי: המיוחס לבעלי המניות התרחב ל230.9 מיליון דולר, לעומת 99.4 מיליון דולר ברבעון המקביל
• הפסד למניה: עמד על 0.77 דולר, לעומת הפסד של 0.41 דולר ברבעון המקביל וצפי להפסד של כ0.29 דולר
• צבר ההכנסות עתידיות: צמח לכ1.3 מיליארד דולר, כולל הסכמים מסחריים והזמנות מהממשל האמריקאי
AST SpaceMobile, שאנחנו מדברים עליה רבות, מפתחת רשת סלולרית מבוססת לוויינים שנועדה לחבר טלפונים רגילים ישירות מהחלל, ללא אנטנה מיוחדת או החלפת מכשיר.
המודל העסקי נשען בעיקר על שיתוף פעולה עם מפעילות סלולר, שמוכרות את השירות ללקוחות ומשתפות את החברה בהכנסות.
זה היה פחות דוח רווח והפסד רגיל ויותר מבחן התקדמות לפרויקט תשתית עצום. ההכנסות עדיין קטנות ביחס לשווי החברה ולהשקעות הנדרשות, אך פריסת הלוויינים, הגידול בצבר והרחבת התשתית הקרקעית מראים שהפרויקט מתקדם משלב הפיתוח לעבר שירות ראשוני. השאלה המרכזית למשקיעים היא האם ASTS תצליח לשמור על קצב הייצור והשיגורים ולהפוך את התשתית להכנסות מסחריות בקנה מידה משמעותי.
התרחיש השורי
הנקודה החיובית המרכזית היא שהרשת מתחילה לקבל צורה ממשית. החברה שיגרה שישה לוויינים בתוך 50 יום והגדילה את מספר הלוויינים בחלל ל13. הלוויינים 14 עד 16 מוכנים למשלוח, והלוויינים 17 עד 46 נמצאים בשלבים שונים של ייצור והרכבה. במקביל, החברה מפעילה 3,000 תאים דיגיטליים בארצות הברית משבע תחנות קרקע ומתכננת להתחיל שירות בטא במהלך 2026. אם קצב הייצור והשיגורים יישמר, החברה עשויה להתקרב לכ45 לוויינים בתחילת 2027 ולפתוח את הדרך לכיסוי רציף בשווקים מרכזיים.
המנוע החיובי השני הוא השיפור באיכות ההזדמנות המסחרית. לAST יש שותפויות עם יותר מ60 מפעילות סלולר המכסות יחד יותר מ3 מיליארד מנויים. הצבר הגיע לכ1.3 מיליארד דולר, ובתוכו יותר מ125 מיליון דולר של זכיות בפרויקטים ממשלתיים אמריקאיים. הפעילות הממשלתית חשובה משום שהיא יכולה לייצר הכנסות עוד לפני שהשירות המסחרי מגיע לפריסה רחבה, ובמקביל להרחיב את השימוש בטכנולוגיה מעבר לשוק הסלולר האזרחי.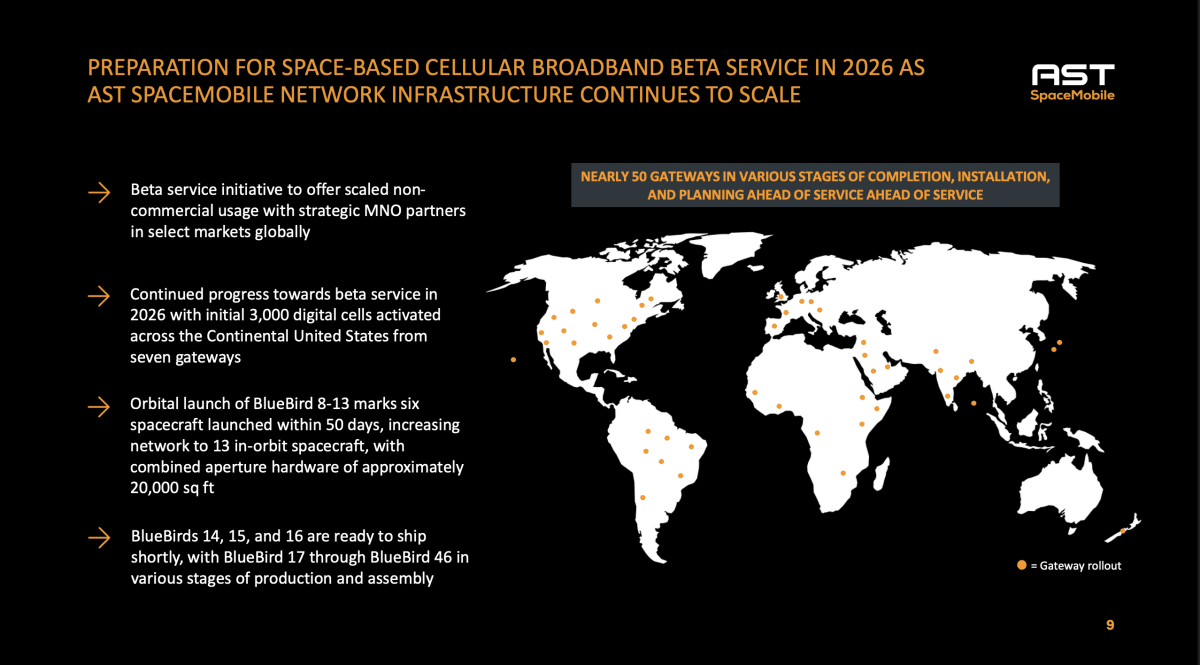
קרדיט: ASTS
התרחיש הדובי
הסיכון המרכזי נשאר ביצועי. הלוויין BlueBird 7 הוכנס למסלול נמוך מהמתוכנן ולבסוף הוצא מהמסלול, אירוע שיצר הפסד חשבונאי של 125.9 מיליון דולר לאחר קיזוז תקבולי הביטוח. החברה מצפה לשיגור חלופי במסגרת ההסכם עם ספק השיגור, אך האירוע ממחיש עד כמה כל תקלה בייצור, בבדיקות או בשיגור יכולה לדחות את הפריסה ולהגדיל עלויות. היעד של כ45 לוויינים בתחילת 2027 דורש רצף כמעט מושלם של ייצור, אישורים ושיגורים.
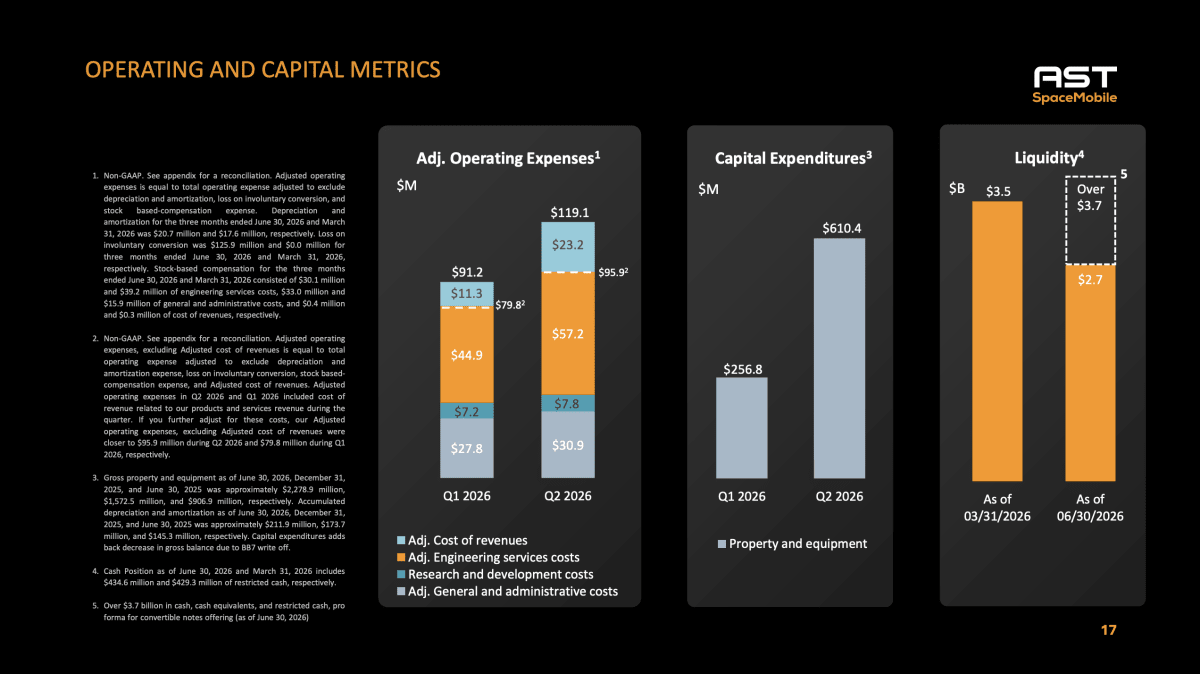
הסיכון השני הוא הפער בין ההשקעות להכנסות. הוצאות ההשקעה ברבעון הגיעו ל610.4 מיליון דולר, לעומת הכנסות של 31.5 מיליון דולר בלבד. ההוצאות התפעוליות המתואמות, בנטרול הפחתות, תגמול מבוסס מניות והפסד BlueBird 7, הגיעו ל119.1 מיליון דולר, עלייה מ91.2 מיליון דולר ברבעון הראשון. לחברה יש נזילות גבוהה, אך היא גם נשענת על חוב, אג״ח להמרה וגיוסי הון כדי לממן פרויקט שמחייב השקעות של מיליארדי דולרים. אם ההשקה המסחרית תתעכב, הסיכון לדילול נוסף או להגדלת החוב יעלה.
קרדיט: ASTS
מסקנה
התזה התפעולית התחזקה, משום שהחברה הגדילה את מספר הלוויינים הפעילים, הרחיבה את התשתית הקרקעית, הגדילה את הצבר ושמרה על תחזית ההכנסות. במקביל, התוצאות הכספיות עדיין חלשות ביחס לציפיות, וההפסד למניה היה גבוה משמעותית מהקונצנזוס.
המשתנה החשוב אינו הרווח ברבעון הנוכחי, אלא היכולת לעמוד בלוח השיגורים ולהתחיל שירות בטא במהלך 2026. הצלחה בשני היעדים תקרב את ASTS לנקודה שבה ההכנסות המסחריות מתחילות להצדיק את ההשקעות. עיכוב נוסף יהפוך את המאזן החזק בעיקר למקור מימון של תקופת פיתוח ארוכה יותר.
הנושאים המרכזיים
ההכנסות עולות, אך עדיין אינן הכנסות סלולריות רחבות
הכנסות הרבעון הסתכמו ב31.5 מיליון דולר, לעומת 14.7 מיליון דולר ברבעון הראשון ו1.2 מיליון דולר ברבעון המקביל. מתוך הסכום, 24.4 מיליון דולר הגיעו ממוצרים ו7.1 מיליון דולר משירותים. מדובר בשיפור משמעותי, אך לא בהוכחה שהמודל המסחרי המרכזי כבר עובד בקנה מידה רחב. החברה עדיין נמצאת לפני הפעלה מסחרית מלאה של שירות הסלולר הלווייני.
AST שמרה על תחזית שנתית של 150 עד 200 מיליון דולר. לאחר הכנסות של 46.3 מיליון דולר במחצית הראשונה, החברה צריכה לייצר בין 103.7 ל153.7 מיליון דולר במחצית השנייה. פירוש הדבר הוא שנדרש שיפור נוסף בקצב ההכרה בהכנסות, בעיקר מחוזים ממשלתיים ומפעילות התשתית.
קצב השיגורים הופך למדד החשוב ביותר
החברה מעריכה כי 25 לווייני BlueBird יאפשרו להפעיל שירות בשווקים המסחריים האטרקטיביים ביותר. בין 45 ל60 לוויינים אמורים לאפשר כיסוי רציף בארצות הברית, באירופה, ביפן ובשווקים אסטרטגיים נוספים, וכ90 לוויינים נדרשים לפריסה רחבה יותר בעולם.
AST מכוונת לכ45 לוויינים בתחילת 2027. היעד כולל לוויינים שכבר נמצאים בחלל ולוויינים שמתוכננים להישלח בקצב גבוה בחודשים הקרובים. ההנהלה מדגישה שהלוח תלוי בהשלמת ההרכבה והבדיקות, בזמינות המשגרים, בלוגיסטיקה ובאישורים רגולטוריים
טכנולוגיה חזקה יותר מדור הלוויינים הקודם
לווייני Block 2 כוללים מערך תקשורת בגודל של עד כ2,400 רגל רבועה, יותר מפי שלושה לעומת Block 1. החברה מצפה לקיבולת גבוהה עד פי עשרה, לקצב נתונים מרבי המתקרב ל200 מגה ביט לשנייה ולשיפור בשימוש החוזר בתדרים.
רכיב הASIC, שבב ייעודי למשימות התקשורת של הלוויין, אמור לאפשר רוחב עיבוד של עד 10 גיגה הרץ בכל לוויין ולהפחית את צריכת החשמל ואת עלות היחידה. החברה מסרה כי הגיעה לשלב ייצור יציב של השבבים והבטיחה אספקה לתוכנית הייצור. עם זאת, האימות החשוב יהיה ביצועים עקביים בחלל ולא רק מפרט טכני.
המאזן חזק, אך מבנה המימון מורכב
בסוף הרבעון היו לחברה 2.29 מיליארד דולר במזומן ושווי מזומן ועוד 434.6 מיליון דולר במזומן מוגבל. על בסיס פרופורמה לאחר הנפקת אג״ח להמרה, הנזילות גבוהה מ3.7 מיליארד דולר. מנגד, החוב לטווח ארוך הגיע לכ2.96 מיליארד דולר, לעומת 2.21 מיליארד דולר בסוף 2025.
החברה מעריכה שהיא ממומנת לייצור ולשיגור של כ90 לוויינים, אך בדוח עצמו היא גם מציינת שבכוונתה להמשיך לגייס הון באמצעות מניות, אג״ח להמרה, חוב ומימון מצד ממשלות ושותפים. למשקיעים חשוב להבחין בין נזילות מספקת לביצוע התוכנית לבין היעדר סיכון לדילול.
שאלות מפתח
- איזה חלק מצבר ההכנסות בסך 1.3 מיליארד דולר צפוי להיות מוכר ב2026 וב2027, ומהן אבני הדרך הנדרשות להכרה בו?
- האם החברה יכולה לעמוד ביעד של כ45 לוויינים בתחילת 2027 ללא חריגה נוספת בעלות הממוצעת ובקצב השיגורים?
- מתי שירות הבטא צפוי להפוך לשירות מסחרי בתשלום, ואילו מדדים תפרסם החברה לגבי משתמשים, שימוש והכנסה למנוי?
למה לשים לב ברבעון הבא
קצב ייצור ושיגור הלוויינים
שיגור הלוויינים BlueBird 14 עד BlueBird 16 והתקדמות ממשית בייצור הלוויינים הבאים יחזקו את האמון ביעד הפריסה. דחייה בלוחות הזמנים או תקלה נוספת יגדילו את הסיכון שהשירות הרציף יידחה מעבר לתחילת 2027.
קצב ההכנסות והמרת הצבר
שיפור משמעותי מעל הכנסות הרבעון השני יראה שהחברה מתקדמת לעבר התחזית השנתית. הכנסות של פחות מכ50 מיליון דולר ברבעון השלישי ישאירו לחברה יעד גבוה במיוחד לרבעון הרביעי, בהתאם לקצה התחתון של התחזית.
מעבר מבטא למסחור
הפעלת שירות בטא עם מפעילות סלולר בשווקים נבחרים תהיה אבן דרך חשובה, אך המשקיעים יצטרכו לראות גם מסלול ברור לשירות בתשלום. דחייה, מגבלות רגולטוריות או היעדר פירוט לגבי המודל הכלכלי יחלישו את התזה.
סיכום
ASTS יצאה מהרבעון עם תשתית רחבה יותר, צבר גדול יותר ומאזן שמאפשר להמשיך בפריסה. מנגד, החברה עדיין מוציאה סכומים גדולים בהרבה מהכנסותיה והפסדיה נשארים גבוהים. עד הדוח הבא, הנתון החשוב ביותר יהיה קצב השיגורים והיכולת להפוך את רשת השותפים והחוזים לשירות מסחרי פעיל.
לאחר פרסום התוצאות המניה ירדה בכ1.69% במסחר המאוחר, נכון לכתיבת הדוח.