שלושה קולות בפד החזירו לשולחן תרחיש שהשוק כבר הספיד
10.8.2026

בקצרה
- שלושה מתוך 12 חברי הפדרל ריזרב הצביעו בעד העלאת ריבית ברבע אחוז בהחלטה האחרונה, מה ששובר את ההנחה הרווחת בשוק שהריבית תרד בלבד ומאותת על אפשרות להמשך מדיניות מוניטרית הדוקה יותר בעתיד הקרוב.
- האינפלציה בארצות הברית עדיין גבוהה, כאשר מדד הליבה של הוצאות הצריכה הפרטית עלה ב-3.4% ומדד המחירים הכולל ב-4.1% ב-12 החודשים האחרונים, נתונים המצביעים על כך שהפד יתקשה להוריד את הריבית כל עוד האינפלציה רחוקה מיעד ה-2% שלו.
- מחירי האנרגיה הגבוהים, כגון עליית מחירי הנפט, מפעילים לחץ אינפלציוני נוסף על הכלכלה האמריקאית, מייקרים הובלה וייצור, ועלולים לגלגל עלויות לצרכנים, מה שמחייב את הפד לשקול פעולות נוספות לבלימת האינפלציה למרות הסיכון להאטה כלכלית.
- שוק איגרות החוב מגיב לפיצול בפד עם עלייה בתשואת האג"ח הממשלתית ל-30 שנה מעל 5.2%, המשקפת דרישה לפיצוי גבוה יותר על סיכון אינפלציה מתמשכת וריבית ממוצעת גבוהה יותר בעתיד, מה שעלול להדק את תנאי המימון במשק גם ללא העלאת ריבית ישירה.
במשך חודשים השאלה המרכזית בשווקים הייתה מתי הריבית בארצות הברית תרד.
בספטמבר, בדצמבר או אולי רק בשנה הבאה, המשקיעים התווכחו על התאריך, אבל כמעט כולם הניחו שהכיוון כבר ברור, מכאן הריבית אמורה לרדת.
ואז הגיעה החלטת הריבית האחרונה והזכירה לשוק שהסיפור עדיין לא סגור.
הפדרל ריזרב אמנם השאיר את הריבית ללא שינוי, אבל שלושה מחברי הוועדה רצו להעלות אותה כבר עכשיו, זה לא אומר שהעלאה נוספת בדרך, אבל זה כן שובר את ההנחה שהריבית יכולה לנוע רק כלפי מטה.
הסיבה פשוטה, האינפלציה עדיין גבוהה מדי, מחירי האנרגיה ממשיכים להפעיל לחץ והכלכלה האמריקאית עדיין מחזיקה מעמד.
מהצד השני, שוק העבודה כבר מתחיל להראות סימני חולשה.
הפד נתקע בין שתי בעיות, והפתרון לאחת מהן עלול להחמיר את השנייה.
שלושה חברים בפד כבר רצו לפעול
בהחלטה שהתקבלה ב29 ביולי, הפד השאיר את הריבית בטווח של 3.50% עד 3.75%.
תשעה מחברי הוועדה תמכו בהחלטה, אבל בת׳ האמק, ניל קשקארי ולורי לוגן ביקשו להעלות את הריבית ברבע אחוז.
שלושה קולות מתוך 12 עדיין לא מספיקים כדי לשנות את המדיניות.
אבל הם כן מספרים לנו שמשהו השתנה בתוך הפד.
רק שישה שבועות קודם לכן התקבלה ההחלטה להשאיר את הריבית ללא שינוי פה אחד.
עכשיו כבר קיים גוש ברור שחושב שרמת הריבית הנוכחית אולי לא גבוהה מספיק.
כדי להבין את הוויכוח, אפשר לחשוב על הפד כמו על נהג שמנסה לשמור על המכונית באמצע הנתיב.
אם הוא מקל מדי על הבלם, האינפלציה יכולה להאיץ מחדש. אם הוא לוחץ חזק מדי, הכלכלה ושוק העבודה עלולים להיעצר.
שלושת המתנגדים חוששים בעיקר מהאפשרות הראשונה.
מבחינתם, עדיף לפעול מוקדם ולמנוע מהאינפלציה להתבסס, גם אם המחיר יהיה האטה מסוימת בפעילות הכלכלית. בשוק מכנים עמדה כזאת ״ניצית״, כלומר, גישה שמעדיפה להילחם באינפלציה בצורה תקיפה יותר, גם אם הדבר עלול להכביד על הצריכה, על העסקים ועל שוק העבודה.
חברי הפד כבר לא רואים את אותו מסלול ריבית
התרשים מטה מציג את תחזית הריבית האישית של כל אחד מחברי הפד.
הפיזור בין הנקודות מראה שהוויכוח אינו עוסק רק בהחלטה הקרובה, אלא גם בשאלה כמה זמן הריבית צריכה להישאר גבוהה.
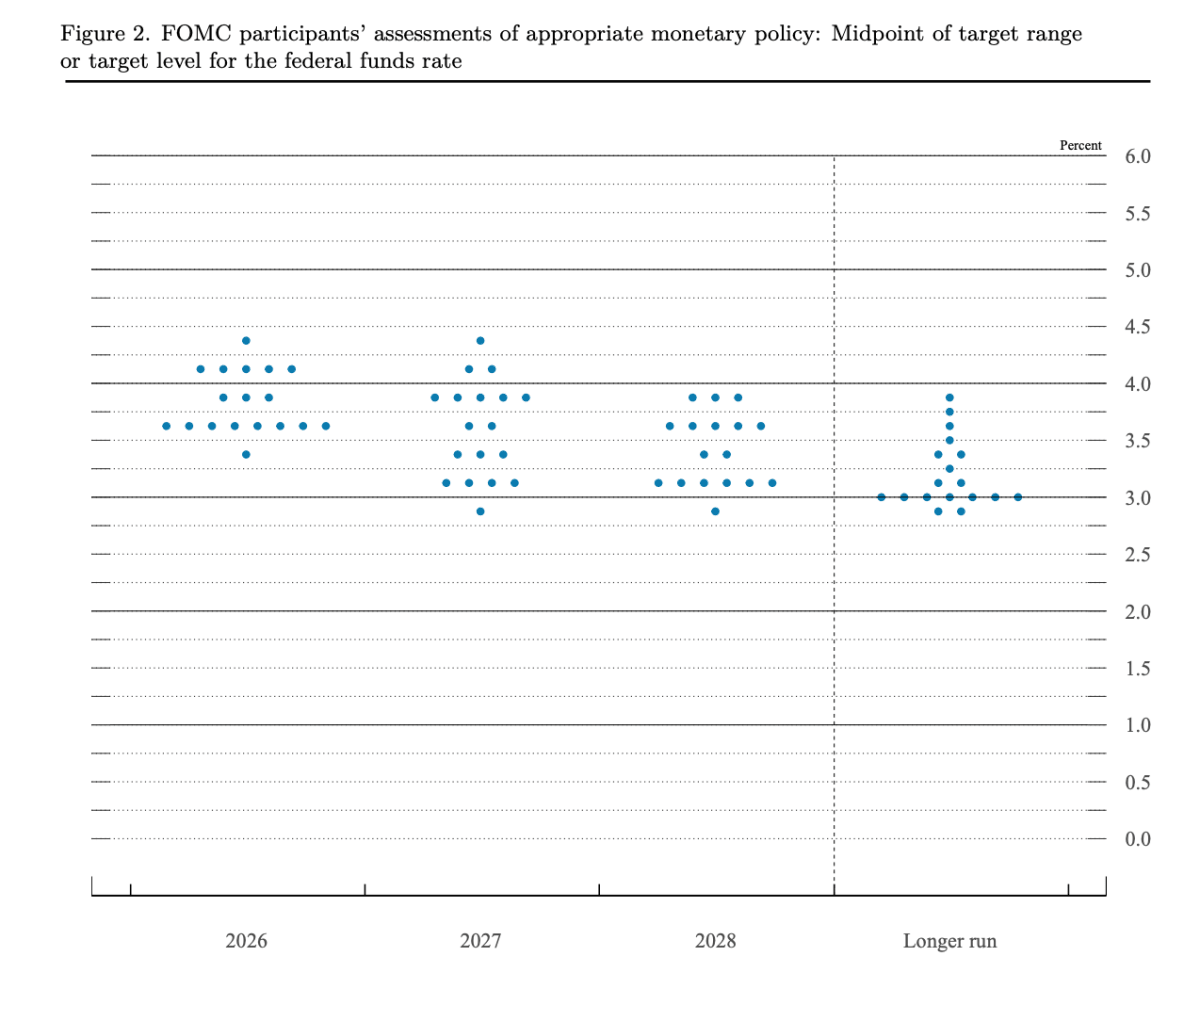 מקור: הפדרל ריזרב, תחזיות חברי הוועדה מיוני 2026
הבעיה היא שהאינפלציה עדיין לא נכנעה
הריבית כבר גבוהה, אבל מבחינת הפד זה לא מספיק.
השאלה החשובה היא אם היא גבוהה מספיק כדי להחזיר את האינפלציה ליעד של 2%.
מדד הליבה של הוצאות הצריכה הפרטית, מדד האינפלציה המועדף על הפד לאחר שמוציאים ממנו את מחירי המזון והאנרגיה התנודתיים, עלה ב3.4% ב12 החודשים שהסתיימו במאי.
מדד המחירים הכולל עלה באותה תקופה ב4.1%.
במילים פשוטות, המחירים עדיין עולים מהר יותר ממה שהפד מוכן לקבל.
חלק מהלחץ מגיע ממחירי האנרגיה.
נפט יקר יותר לא משפיע רק על הסכום שמשלמים בתחנת הדלק. הוא מייקר הובלה, ייצור, טיסות והפצה. עסקים יכולים לספוג חלק מהעלויות לזמן מסוים, אבל בסופו של דבר לפחות חלק מהן מתגלגל אל הצרכן.
כאן מתחילה הבעיה של הפד.
העלאת ריבית לא יכולה לייצר עוד נפט, לפתוח נתיבי שיט או לפתור מחסור במוצרים.
היא יכולה רק להחליש את הביקוש.
הלוואות מתייקרות, משקי הבית מוציאים פחות וחברות מצמצמות השקעות.
כשהביקוש נחלש, לעסקים קשה יותר להמשיך להעלות מחירים.
זו דרך יעילה להילחם באינפלציה, אבל היא לא מגיעה בחינם.
אותה ריבית שמקררת את המחירים יכולה לקרר גם את הכלכלה ולפגוע בשוק העבודה.
שוק האג״ח כבר שולח אזהרה
הפיצול בתוך הפד הורגש היטב בשוק איגרות החוב.
סביב החלטת הריבית עלתה תשואת האג״ח הממשלתית ל30 שנה מעל 5.2%, בזמן שהתשואה לשנתיים ירדה מעט לאחר שהריבית נשארה ללא שינוי.
זה אולי נשמע כמו פרט טכני, אבל המשמעות די פשוטה.
המשקיעים לא בהכרח חושבים שהפד יעלה את הריבית מיד, אך הם דורשים תמורה גבוהה יותר כדי להלוות כסף לממשלת ארצות הברית לעשרות שנים.
הם רוצים פיצוי על הסיכון שהאינפלציה תישאר גבוהה, שהממשלה תמשיך לגייס סכומי כסף גדולים ושהריבית הממוצעת בשנים הבאות תהיה גבוהה מזו שהכרנו בעשור הקודם.
כאן חשוב להבין שהפד לא חייב להעלות את הריבית כדי שתנאי המימון יתהדקו.
אם התשואות באג״ח הארוכות עולות, גם משכנתאות, הלוואות וגיוסי חוב של חברות מתייקרים.
שוק האג״ח יכול לעשות חלק מהעבודה עבור הבנק המרכזי.
גם המניות מושפעות.
ככל שאפשר לקבל תשואה גבוהה יותר מאג״ח ממשלתית שנחשבת בטוחה יחסית, המשקיעים דורשים תמורה גבוהה יותר על הסיכון שהם לוקחים במניות.
הלחץ מורגש במיוחד בחברות צמיחה.
חלק גדול מהשווי שלהן נשען על רווחים שהן צפויות לייצר בעוד שנים.
כשהריבית עולה, אותם רווחים עתידיים שווים פחות במונחים של היום.
זו הסיבה שמניית טכנולוגיה יכולה לרדת גם אם לא חל שינוי מיידי בפעילות העסקית שלה.
האג״ח הארוכות מאותתות שהלחץ עדיין כאן
התרשים מטה מציג את תשואות האג״ח הממשלתיות לשנתיים ול30 שנה.
התשואה הגבוהה באג״ח הארוכות מראה שהמשקיעים עדיין דורשים פיצוי משמעותי על הסיכון שהאינפלציה והריבית יישארו גבוהות לאורך זמן.
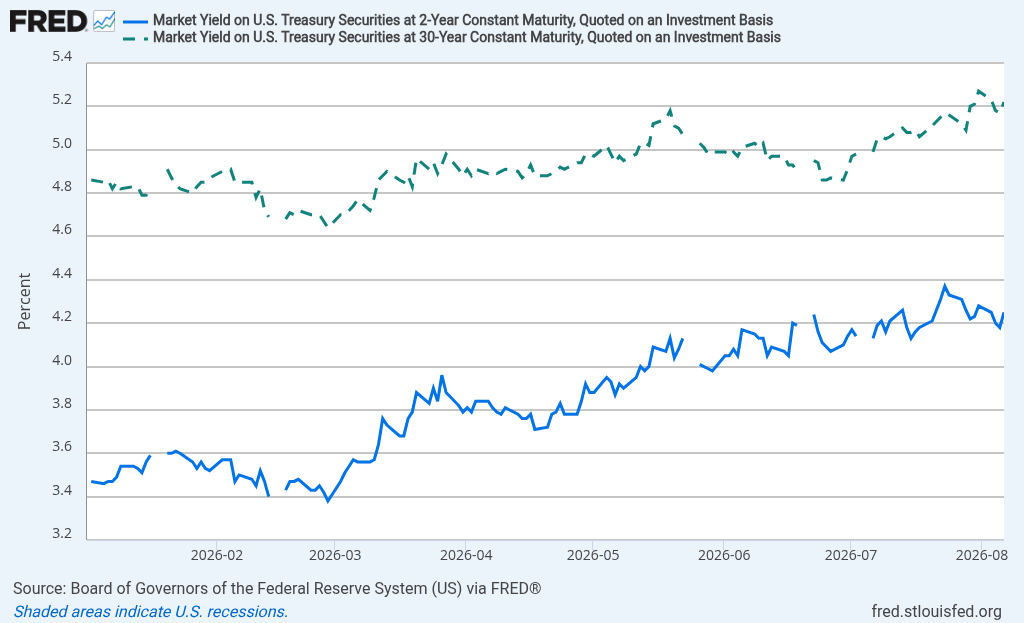
מקור: FRED, הבנק הפדרלי של סנט לואיס, על בסיס נתוני הפדרל ריזרב.
ואז דוח התעסוקה סיבך את הסיפור
אם החלטת הריבית נתנה תחמושת למי שחושש מהאינפלציה, דוח התעסוקה של יולי הזכיר למה העלאה נוספת עדיין רחוקה מלהיות החלטה פשוטה.
הכלכלה האמריקאית איבדה 23 אלף משרות ביולי.
שיעור האבטלה אמנם עמד על 4.1%, אבל הירידה באבטלה לא הגיעה מגל חדש של גיוסים.
במקביל, שיעור ההשתתפות בכוח העבודה נותר נמוך יותר מאשר בתחילת השנה.
גם התמונה של החודשים הקודמים נחלשה.
נתוני מאי ויוני עודכנו כלפי מטה בסכום מצטבר של 103 אלף משרות.
כלומר, שוק העבודה לא רק היה חלש ביולי, אלא התברר שגם החודשים שקדמו לו היו פחות חזקים מכפי שנראה בתחילה.
וזה בדיוק המלכוד של הפד.
מצד אחד, האינפלציה עדיין גבוהה ומצדיקה ריבית גבוהה. מצד שני, שוק העבודה כבר אינו נראה חסין.
העלאה נוספת יכולה לעזור לבלום את המחירים, אבל היא עלולה להגיע ברגע שבו החברות כבר מצמצמות גיוסים והכלכלה מאבדת תנופה.
לכן, שלושת הקולות בעד העלאה הם חשובים, אבל הם עדיין לא מספיקים כדי לקבוע את הכיוון.
הפד יצטרך לראות אם האינפלציה ממשיכה להפתיע כלפי מעלה, ואם החולשה בתעסוקה הופכת למגמה או נשארת נתון חודשי חלש.
מדד המחירים לצרכן שיתפרסם ב12 באוגוסט ומדד המחירים ליצרן שיגיע יום לאחר מכן יהיו המבחן הקרוב.
אינפלציה גבוהה מהצפוי יכולה לחזק את המחנה שתומך בהעלאה.
נתון רגוע יותר, לצד שוק עבודה שנחלש, ייתן לרוב חברי הוועדה סיבה טובה להמשיך להמתין.
מה כל זה אומר למשקיע הישראלי
ההשפעה הראשונה עוברת דרך מניות הטכנולוגיה.
כספי הפנסיה, קרנות ההשתלמות ותיקי ההשקעות בישראל חשופים במידה רבה למדדים אמריקאיים שבהם לחברות הטכנולוגיה יש משקל גבוה.
אם תשואות האג״ח יישארו גבוהות, גם המכפילים שהשוק מוכן לשלם על אותן חברות עלולים להישאר תחת לחץ.
ההשפעה השנייה מגיעה דרך שער הדולר.
ריבית גבוהה בארצות הברית יכולה לתמוך בדולר, מפני שנכסים דולריים מציעים תשואה גבוהה יותר.
עבור משקיע ישראלי שמחזיק השקעות בארצות הברית ללא גידור, דולר חזק מגדיל את שווי ההשקעה במונחים שקליים.
שקל מתחזק עושה את ההפך ויכול למחוק חלק מהעלייה שהושגה בשוק האמריקאי.
עם זאת, שער הדולר מול השקל אינו נקבע רק בוושינגטון.
הוא מושפע גם מהמצב הביטחוני בישראל, מזרימת כספים לענף ההייטק ומפעילות הגידור של הגופים המוסדיים, ריבית גבוהה בארצות הברית היא גורם חשוב, אבל היא לא כל הסיפור.
ההשפעה השלישית נוגעת לבנק ישראל. אם הריבית בארצות הברית נשארת גבוהה, לבנק ישראל קשה יותר להפחית את הריבית המקומית במהירות.
פער ריביות גדול לטובת ארצות הברית עלול להחליש את השקל, ושקל חלש מייקר מוצרים מיובאים ומוסיף לחץ לאינפלציה בישראל.
זה לא אומר שבנק ישראל חייב לחקות את הפד.
ההחלטה המקומית עדיין תלויה קודם כול באינפלציה בישראל, בפעילות המשק ובמצב הביטחוני.
אבל מדיניות תקיפה בארצות הברית מצמצמת את מרחב התמרון שלו.
האפשרות חזרה לשולחן אבל הדרך עוד ארוכה
שלושת חברי הפד לא הוכיחו שהעלאת ריבית כבר בדרך.
הם כן הוכיחו שהשוק מיהר מדי להספיד את האפשרות הזאת.
הפד עומד עכשיו בין שני סיכונים אמיתיים.
אם יפעל בעדינות רבה מדי, האינפלציה עלולה להישאר גבוהה.
אם יפעל באגרסיביות, הוא עלול להכביד על שוק עבודה שכבר מתחיל לאבד גובה.
מבחינת המשקיעים, המסר החשוב הוא שלא כדאי לבנות את התיק על תרחיש אחד בלבד.
בתקופה שבה האינפלציה מושכת לכיוון אחד והתעסוקה לכיוון השני, דוח כלכלי אחד יכול לשנות במהירות את הציפיות לגבי הריבית.
השאלה היא לא רק מה רוצים שלושת המתנגדים, השאלה החשובה באמת היא אם הנתונים הקרובים יגרמו לחברי פד נוספים להשתכנע שהם צודקים.