מייקל ברי נגד ברקשייר האת'ווי
10.8.2026

בקצרה
- ברקשייר האת'ווי הפחיתה את ערימת המזומנים שלה בכ-31.9 מיליארד דולר ברבעון השני של 2026, ל-365.5 מיליארד דולר, מה שמסמן שינוי אסטרטגי דרמטי תחת המנכ"ל החדש גרג אבל, אשר עבר ממצב של מכירת מניות נטו לרכישת מניות נטו לראשונה מאז סוף 2022, ומשקף גישה אקטיבית יותר בהקצאת הון לאחר תקופה ארוכה של המתנה.
- ברקשייר ביצעה רכישות מניות עצמיות בהיקף של 4.5 מיליארד דולר ברבעון השני, עלייה משמעותית מ-234 מיליון דולר ברבעון הקודם, והמשיכה עם רכישות נוספות של 3.3 מיליארד דולר ביולי, מהלך המצביע על אמונה של ההנהלה כי מניית החברה נסחרת מתחת לערכה הפנימי, ומטרתו להגדיל את הרווח למניה עבור המשקיעים הקיימים.
- החברה ביצעה שתי עסקאות ענק חדשות: השקעה של 10 מיליארד דולר בגוגל לתמיכה בתשתיות AI ומרכזי נתונים, ורכישה מלאה של חברת בניית הבתים טיילור מוריסון תמורת 6.8 מיליארד דולר, מה שמעיד על הימורים אסטרטגיים גדולים של אבל בתחומי הטכנולוגיה ושוק הדיור האמריקאי, ומשנה את הרכב חמש ההחזקות הגדולות של ברקשייר.
- מייקל ברי מבקר את הרכישות העצמיות של ברקשייר, שבוצעו במכפיל הון של 1.4, בטענה שאבל חסר את סבלנותו של באפט ומבצע רכישות במחירים גבוהים יחסית לעבר, כאשר בעבר רכישות אגרסיביות בוצעו במכפילים נמוכים יותר של 1.0-1.2, מה שמעלה חשש שהמהלכים הנוכחיים הם יותר יחסי ציבור מאשר החלטות השקעה מושכלות.
במשך ארבע שנים נראה היה שאימפריית ההשקעות של ברקשייר האת'ווי (BRK.B) מתבצרת בעמדת המתנה ממושכת, תוך שהיא צוברת הר מזומנים חסר תקדים שהגיע לשיא של כמעט 400 מיליארד דולר. אולם, פרסום הדוחות הכספיים של התאגיד לרבעון השני של שנת 2026 חושף תפנית דרמטית באסטרטגיית הקצאת ההון של החברה תחת המנכ"ל החדש, גרג אבל, שנכנס לתפקידו בתחילת השנה.
לראשונה מזה תקופה ארוכה, ברקשייר הפסיקה לשבת על הגדר והחלה להזרים מיליארדים חזרה אל השוק.
לאן זורם הכסף
על פי הדוחות הכספיים של התאגיד, ערימת המזומנים של ברקשייר רשמה ירידה רבעונית ראשונה מזה ארבע שנים, והצטמצמה ל-365.5 מיליארד דולר בסוף הרבעון השני של השנה.
הירידה הזו, בהיקף של כ-31.9 מיליארד דולר לעומת הרבעון הקודם, היא תוצאה ישירה של שינוי כיוון אסטרטגי.
ברקשייר קטעה רצף של 14 רבעונים שבהם הייתה מוכרת נטו של מניות, והפכה לקונה נטו לראשונה מאז סוף שנת 2022, עם רכישות מניות בשווי של 23.5 מיליארד דולר מול מכירות של 3.7 מיליארד דולר בלבד.
חלק משמעותי מההון הזה הופנה לרכישה עצמית של מניות התאגיד.
במילים פשוטות, רכישה עצמית היא מהלך שבו חברה קונה את מניותיה שלה מהציבור, ובכך מקטינה את מספר המניות הקיים בשוק ומגדילה באופן יחסי את חלקו של כל משקיע קיים ברווחים.
ברקשייר רכשה מניות של עצמה בהיקף של 4.5 מיליארד דולר במהלך הרבעון השני, זינוק דרמטי לעומת 234 מיליון דולר בלבד ברבעון הראשון. המגמה הזו אף הואצה אל תוך חודש יולי, עם רכישות עצמיות נוספות בשווי של 3.3 מיליארד דולר.
ההימורים הגדולים של אייבל
מלבד הרכישה העצמית, הדוחות חושפים שתי עסקאות ענק חדשות.
הראשונה היא השקעה של 10 מיליארד דולר בעסקת השקעה פרטית ישירה מול גוגל (GOOGL), שנועדה לתמוך בתשתיות AI ומרכזי נתונים. עסקת השקעה פרטית היא רכישה ישירה של ניירות ערך מהחברה המנפיקה ללא תיווך של המסחר השוטף בבורסה.
במסגרת העסקה, רכשה ברקשייר מניות מסוג A בשווי 5 מיליארד דולר ומניות מסוג C בשווי 5 מיליארד דולר נוספים, מה שהפך את ענקית הטכנולוגיה לאחת מחמש ההחזקות הגדולות ביותר של התאגיד, תוך דחיקת חברת האנרגיה שברון (CVX).
העסקה השנייה היא רכישה מלאה של חברת בניית הבתים טיילור מוריסון (TMHC) תמורת 6.8 מיליארד דולר במזומן, עסקה שהושלמה בסוף חודש יולי.
רכישה זו מהווה הימור מאקרו מובהק של אבל על חוסנו של שוק הדיור האמריקאי בסביבת ריבית משתנה, והיא צפויה להשתלב בתוך חטיבות הבנייה הקיימות של התאגיד.
הפער בין המספרים לנרטיב
הנרטיב הרשמי שמציגים תומכי המהלך, ובהם האנליסטית הבכירה קאת'י סייפרט מחברת המחקר CFRA Research, גורס כי הרכישות המסיביות הן עדות למנהיגות אקטיבית של אייבל.
לפי גישה זו, הרכישה העצמית מאותתת לשוק כי ההנהלה מאמינה שמניית ברקשייר נסחרת מתחת לערכה הפנימי, במיוחד לאור העובדה שהמניה עלתה בכ-3.8% בלבד מתחילת השנה, בפיגור משמעותי אחרי מדד ה-S&P 500 שרשם עלייה של כ-13% באותה תקופת זמןץ
מנגד, הנתונים היבשים מציגים תמונה מורכבת בהרבה, המעוררת ביקורת חריפה.
על פי ניתוח של גוף המחקר מאבריק אקוויטי ריסרץ', מרבית הרכישות העצמיות ברבעון השני בוצעו במכפיל הון של 1.4, נתון המייצג את היחס בין שווי השוק של החברה לערך הנכסים הרשום בספרי החשבונות שלה.
המבקרים, ובראשם מנהל קרן הגידור המפורסם מייקל ברי, מצביעים על כך שבעבר ברקשייר ביצעה רכישות עצמיות אגרסיביות רק כאשר המניה נסחרה במכפילים נמוכים בהרבה של 1.0 עד 1.2.
ברי טען בפרסום רשמי בחשבונו ברשת החברתית Substack כי אבל חסר את הסבלנות של וורן באפט להמתין להזדמנויות השקעה יוצאות דופן במחירי רצפה, וכי הצעדים הראשונים שלו נראים יותר כמו מהלכי יחסי ציבור שנועדו להרגיע את המשקיעים מאשר החלטות השקעה מושכלות.
בתמונה מטה ניתן לראות את הציוץ של מייקל ברי ברשת substack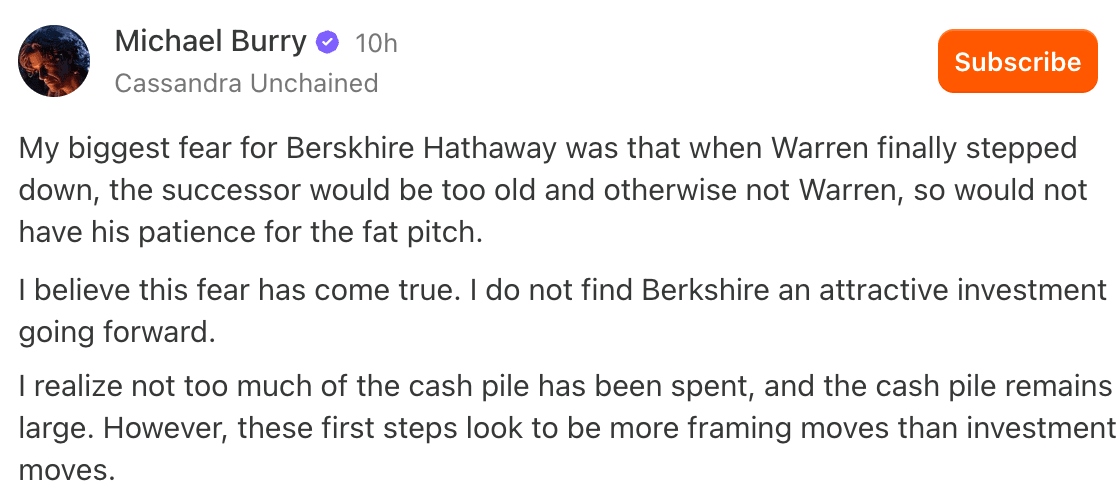
מקור: רשת substack.com
ההשפעה הישירה על המשקיעים
עבור המשקיעים והחוסכים, אשר מחזיקים במניית ברקשייר באופן ישיר או דרך קרנות הפנסיה וקופות הגמל, השינוי באסטרטגיה מפעיל שני מנגנונים כלכליים ישירים.
המנגנון הראשון הוא שינוי מכני של הרווח למניה.
צמצום מספר המניות בשוק באמצעות הרכישה העצמית גורם לכך שכל שקל של רווח נקי שמפיק התאגיד מתחלק על פני פחות מניות, מה שמגדיל באופן אוטומטי את הרווח למניה ועשוי לתמוך בתמחור שלה בטווח הארוך.
המנגנון השני הוא שינוי פרופיל הסיכון של תיק ההשקעות.
עד כה, גופים מוסדיים רבים התייחסו לברקשייר כאל נכס הגנתי דמוי מזומן, בשל ערימת המזומנים העצומה שלה שהושקעה באג"ח ממשלתיות אמריקאיות קצרות והניבה תשואה בטוחה.
המעבר המהיר של אייבל לרכישת מניות וחברות מקטין את רכיב המזומן ומגדיל את החשיפה של ברקשייר לתנודתיות של שוק המניות הכללי ולסקטור הטכנולוגיה והנדל"ן.
לצד הזינוק של 16% ברווח התפעולי של התאגיד שהסתכם ב-12.98 מיליארד דולר, הדוחות חושפים גם נקודות תורפה תפעוליות.
חטיבת ביטוח הרכב ג'ייקו הציגה צניחה של 45% ברווחיה החיתומיים, שהם הרווחים שנותרו לחברת הביטוח לאחר תשלום תביעות והוצאות מתוך הפרמיות שנגבו מהלקוחות.
נתון זה מעלה שאלות קשות לגבי היכולת של אבל וסגן היו"ר אג'יט ג'יין לשפר את מודל התמחור מול סיכון של חברת הביטוח בעידן פוסט באפט המעשי.
בנוסף, השוק ממתין כעת בדריכות לדיווח הרבעוני הרשמי על החזקות התאגיד, אשר צפוי להתפרסם באמצע חודש אוגוסט.
דיווח זה אמור לחשוף רכישות מניות ציבוריות נטו בהיקף של כ-13.5 מיליארד דולר שנותרו כרגע ללא הסבר מפורט בדוחות הכספיים, ויבהיר האם אבל אכן החל במסע קניות אגרסיבי או שמא מדובר בהתאמות זמניות בלבד.