סיכום דו״ח Q2 2026 חברת קמטק (CAMT)
10.8.2026

בקצרה
- קמטק הציגה הכנסות שיא של 133.2 מיליון דולר ברבעון השני, עלייה של 8% מעל צפי האנליסטים, מה שמעיד על ביצועים תפעוליים חזקים ועלייה בביקוש למוצריה בתעשיית המוליכים למחצה.
- הנהלת קמטק צופה האצה משמעותית בהכנסות לרבעון השלישי, עם תחזית של 158-160 מיליון דולר, כ-10 מיליון דולר מעל קונצנזוס האנליסטים, מה שמצביע על אמון ההנהלה בצמיחה עתידית חזקה, במיוחד בסגמנט האריזה המתקדמת.
- קמטק קיבלה הזמנות בהיקף של כ-600 מיליון דולר מתחילת השנה, המיועדות לאספקה ב-2026 ו-2027, כולל הזמנות של למעלה מ-50 מיליון דולר למערכות Hawk עבור יצרנית HBM מובילה, מה שמספק נראות טובה לצמיחה עתידית ומחזק את תזת ההשקעה בחברה.
- פעילות האריזה המתקדמת, ובפרט זיכרונות HBM, מהווה מנוע צמיחה מרכזי עבור קמטק, עם צפי לגידול של 45% במחצית השנייה, שכן המחסור בזיכרונות אלו דורש הרחבת קווי ייצור ואריזה, ובכל קו חדש נדרשות מערכות הבדיקה והמדידה של קמטק.
עיקרי הדוח
• הכנסות: הגיעו לשיא של 133.2 מיליון דולר, צמיחה של 8% ומעל צפי האנליסטים לכ130 מיליון דולר.
• רווח מתואם: הסתכם ב0.78 דולר, מעל הצפי ל0.76 דולר אך מעט מתחת ל0.79 דולר ברבעון המקביל.
• צפי הנהלה: הכנסות של 158-160 מיליון דולר ברבעון השלישי, לעומת צפי אנליסטים של כ149 מיליון דולר.
• היקף הזמנות: קמטק קיבלה מתחילת השנה הזמנות בהיקף של כ600 מיליון דולר, המיועדות לאספקה במהלך 2026 ו2027.
• סגמנט צמיחה עיקרי: פעילות האריזה המתקדמת צפויה לצמוח ב45% במחצית השנייה לעומת המחצית הראשונה.
• שיעור הרווח התפעולי המתואם: ירד מ30.3% ל27.0% ותזרים המזומנים מפעילות שוטפת הסתכם ב12.2 מיליון דולר.
קמטק היא חברה ישראלית דואלית אשר מפתחת ומייצרת מערכות בדיקה ומדידה מתקדמות לתעשיית המוליכים למחצה.
החברה, שדיווחה היום לפני פתיחת המסחר בארה״ב, בודקת שבבים ותכונות זעירות על גבי פרוסות סיליקון לאורך שלבי הייצור.
למשקיעים מעניינת במיוחד החשיפה שלה לאריזה מתקדמת ולזיכרונות HBM, זיכרונות רחבי פס שמספקים למעבדי בינה מלאכותית כמויות גדולות של מידע במהירות גבוהה.
הרבעון עצמו היה חזק יותר מכפי שהכותרות לבדן מציגות.
ההכנסות עלו ב8% לעומת הרבעון המקביל ובכ9.5% לעומת הרבעון הראשון, אך הסיפור המרכזי נמצא בתחזית להאצה חדה.
נקודת האמצע בתחזית הרבעון השלישי משקפת צמיחה של כ19% לעומת הרבעון השני ונמצאת בכ10 מיליון דולר מעל הקונצנזוס שסיפקת.
מנגד, איכות הרווח הייתה פחות אחידה.
הרווח הנקי המתואם עלה בכ2%, אך הרווח המתואם למניה ירד בכ1%, מ0.79 ל0.78 דולר, בעיקר על רקע עלייה של כ4.4% במספר המניות המדולל.
על בסיס GAAP, כללי החשבונאות המקובלים, הרווח הנקי ירד ב31%, בין היתר בשל הוצאות רכישה והוצאת מס חד פעמית של 7.7 מיליון דולר.
תזת הצמיחה התחזקה, אך קמטק נדרשת להוכיח שהזינוק הצפוי בהכנסות יתורגם מחדש להתרחבות ברווחיות ובתזרים.
התרשים מטה מציג את עיקרי תוצאות קמטק לרבעון השני ואת תחזית ההנהלה להמשך. החברה הציגה הכנסות שיא של 133.2 מיליון דולר וצופה האצה להכנסות של 158-160 מיליון דולר ברבעון השלישי.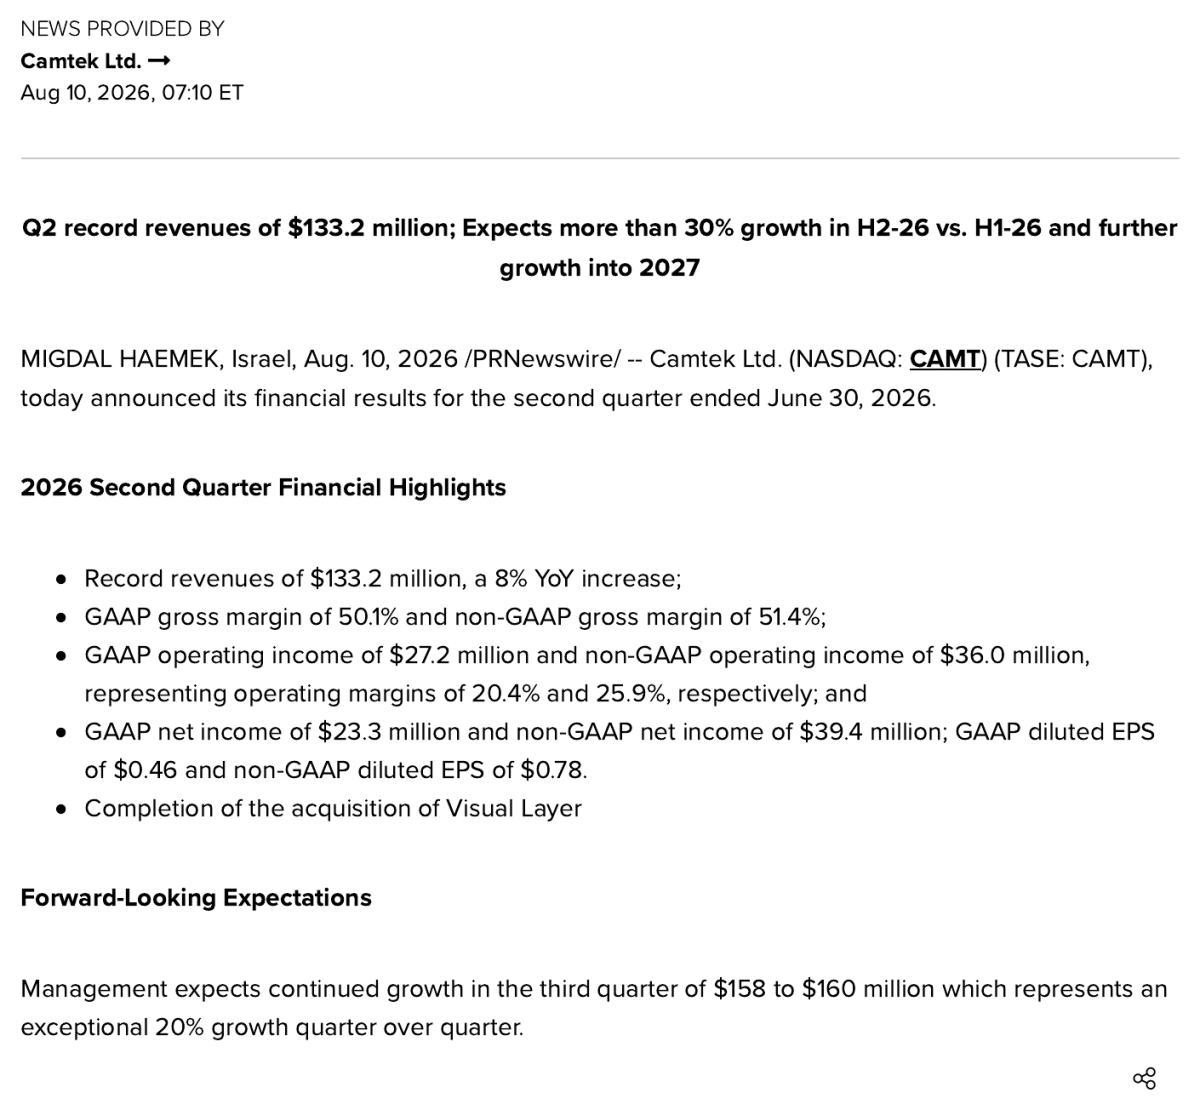 מקור: דוח חברת CAMTEK
התרחיש השורי
מנוע הצמיחה הראשון הוא הביקוש לציוד בדיקה ומדידה עבור אריזה מתקדמת.
ההנהלה צופה צמיחה של 45% בפעילות זו במחצית השנייה לעומת המחצית הראשונה.
זו אינה רק תחזית המבוססת על ביקוש עתידי, קמטק קיבלה מתחילת השנה הזמנות בהיקף של כ600 מיליון דולר, עם אספקות המתוכננות ל2026 ול2027, ודיווחה על צבר שיא אף שלא מסרה את היקפו.
השילוב בין הזמנות בפועל, צבר גבוה ותחזית כמותית מעניק נראות טובה יותר לצמיחה.
המנוע השני הוא צוואר הבקבוק המדובר שנוצר ברכיבי הזיכרון.
מערכות בינה מלאכותית זקוקות לא רק למעבדים חזקים, אלא גם לזיכרונות HBM שמסוגלים להעביר אליהם כמויות עצומות של מידע.
הגדלת ההיצע מורכבת ואיטית, מפני שHBM דורש יותר קיבולת ייצור של DRAM, זיכרון דינמי המשמש בסיס לHBM, לצד שלבי אריזה מתקדמים שבהם מספר שכבות זיכרון נערמות ומחוברות זו לזו.
Micron מעריכה שתנאי ההיצע והביקוש בשוק הזיכרונות יישארו הדוקים גם מעבר ל2027, ומציינת שהמעבר לדורות מתקדמים יותר של HBM מכביד עוד יותר על קיבולת הייצור הזמינה.
עבור קמטק, צוואר הבקבוק עשוי להפוך למנוע הזמנות מתמשך.
יצרניות הזיכרון אינן יכולות לפתור את המחסור רק באמצעות העלאת התפוקה בקווים הקיימים, הן נדרשות להרחיב מפעלים וקווי אריזה, ובכל קו חדש נדרשות מערכות שמאתרות פגמים ומודדות את החיבורים הזעירים שבין שכבות הזיכרון.
ככל שמספר השכבות, החיבורים והאריזות המורכבות גדל, כך עולה החשיבות של בדיקה בכל שלב, מפני שפגם ברכיב אחד עלול לפסול חבילת HBM יקרה ושלמה.
מערכת Hawk של קמטק פותחה בדיוק עבור יישומי אריזה מתקדמת, כולל HBM, שבבים מודולריים וחיבור היברידי.
המערכת מסוגלת לבדוק פרוסות הכוללות מאות מיליוני חיבורים זעירים, ברמת דיוק גבוהה ובקצב המתאים לייצור המוני.
ביוני האחרון קמטק כבר קיבלה הזמנות בהיקף של יותר מ50 מיליון דולר מיצרנית HBM מובילה, כולן למערכות Hawk המיועדות לאספקה ב2027.
חשוב לסייג שמחסור בזיכרונות אינו מגדיל אוטומטית את הכנסות קמטק, החברה תיהנה ממנו רק אם יצרניות הזיכרון ימשיכו לתרגם את הביקוש להשקעות בקיבולת, להזמנות ציוד ולשלבי בדיקה נוספים, וקמטק תשמור על מעמדה הטכנולוגי מול המתחרות.
התרשים מטה מציג שהיקף ההזמנות שקיבלה קמטק מתחילת השנה הגיע לכ600 מיליון דולר, עם אספקות המתוכננות ל2026 ול2027.
ההנהלה קושרת את ההזמנות לצמיחה הצפויה של 45% בפעילות האריזה המתקדמת ולביקוש הגובר לתשתיות מחשוב עבור בינה מלאכותית.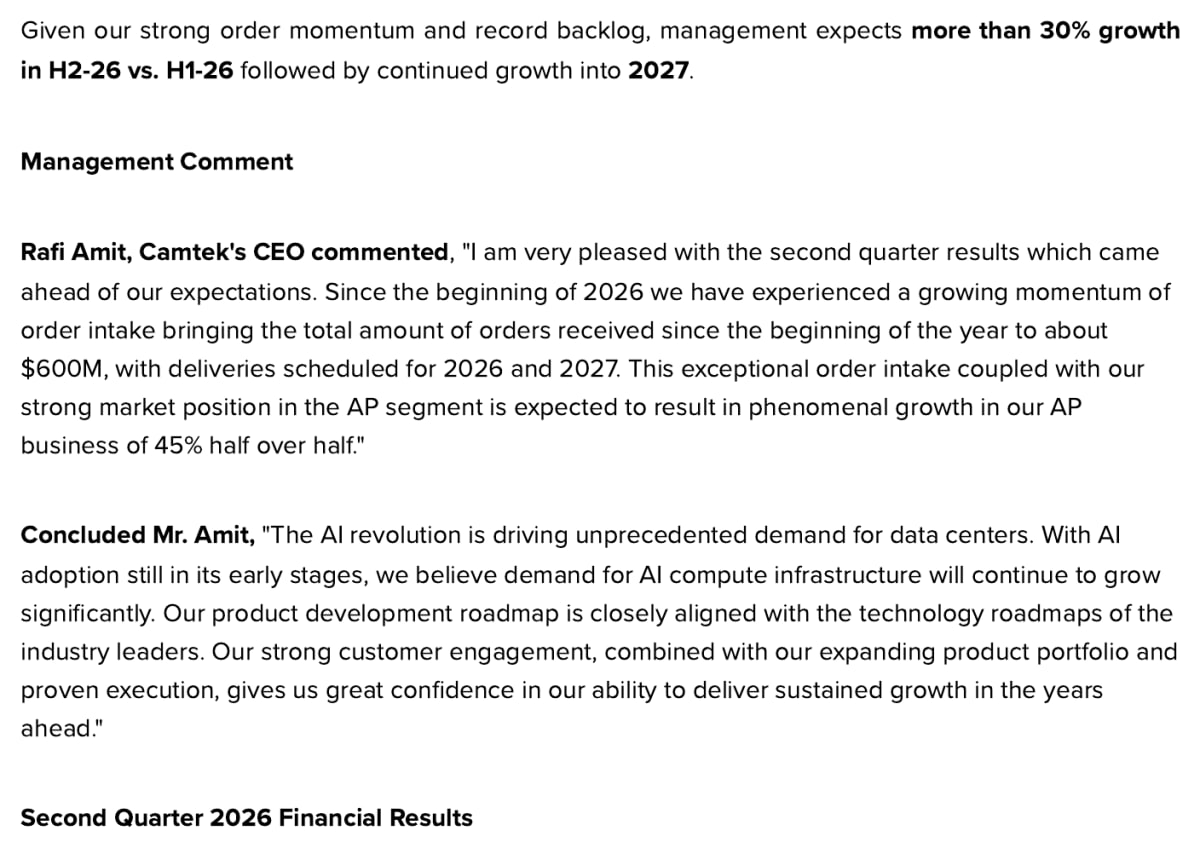 מקור: דוח חברת CAMTEK
התרחיש הדובי
נקודת החולשה המרכזית היא שהצמיחה בהכנסות עדיין אינה מתורגמת למינוף תפעולי, כלומר לעלייה מהירה יותר ברווח התפעולי.
שיעור הרווח הגולמי המתואם ירד מ51.9% ל51.4%, ושיעור הרווח התפעולי המתואם ירד מ30.3% ל27.0%.
הוצאות המחקר והפיתוח גדלו בכ45% והוצאות המכירה וההנהלה גדלו בכ19%.
חלק מהגידול קשור לרכישות ולהשקעות בצמיחה, אך גם לאחר ההתאמות הרווח התפעולי ירד ב4%.
אם ההכנסות יזנקו ברבעון השלישי בלי התאוששות בשיעורי הרווח, איכות הצמיחה תהיה חלשה יותר מכפי שמרמזת התחזית.
הסיכון השני הוא ההמרה של הרווח למזומן.
קמטק ייצרה ברבעון תזרים מפעילות שוטפת של 12.2 מיליון דולר בלבד, לעומת רווח נקי מתואם של 39.4 מיליון דולר.
מאגר המזומנים, הפיקדונות וניירות הערך ירד מ849.7 מיליון דולר בסוף הרבעון הראשון ל815.8 מיליון דולר.
במקביל, יתרת הלקוחות עלתה מ90.8 מיליון דולר בסוף 2025 ל153.9 מיליון דולר בסוף יוני.
הנתונים אינם מוכיחים בעיית גבייה, אך הם מחייבים מעקב אחר ההון החוזר ויכולת החברה להפוך את הצמיחה בהכנסות לתזרים.
מסקנה
הדוח מחזק את תזת ההשקעה בעיקר בזכות היקף ההזמנות, ההאצה הצפויה בפעילות האריזה המתקדמת והתחזית החריגה לרבעון השלישי.
צוואר הבקבוק בזיכרונות HBM מוסיף לתזה מנוע צמיחה שעשוי להימשך גם ב2027, מפני שהרחבת הקיבולת דורשת השקעות בציוד בדיקה ומדידה.
המשתנה שיקבע את איכות התזה הוא לא רק עמידה בתחזית ההכנסות, אלא היכולת לבלום את שחיקת שיעורי הרווח ולשפר את תזרים המזומנים.
הנושאים המרכזיים
צבר ההזמנות משנה את רמת הנראות
הזמנות בהיקף של כ600 מיליון דולר מתחילת השנה הן נתון משמעותי ביחס להכנסות של 496.1 מיליון דולר בכל שנת 2025.
כמובן שלא כל ההזמנות יוכרו מיד כהכנסה, וחלקן מיועדות ל2027, אך הן מעניקות לקמטק בסיס רחב יותר לתכנון הייצור ולצמיחה.
השאלה החשובה היא כמה מהצבר כבר מגובה במועדי אספקה מחייבים וכמה ממנו עשוי להשתנות.
ההאצה מתחילה ברבעון השלישי
תחזית של 158-160 מיליון דולר מייצגת קפיצה חדה לעומת הכנסות הרבעון השני ונמצאת מעל הערכת האנליסטים.
מדובר בשינוי מהותי בקצב הפעילות ולא בשיפור קטן בלבד.
תחזית לצמיחה של יותר מ30% במחצית השנייה מרמזת מתמטית על הכנסות שנתיות של יותר מ586 מיליון דולר, צמיחה של יותר מ18% לעומת 2025.
כדי לעמוד בתחזית המחצית השנייה, קמטק תצטרך להציג ככל הנראה רבעון רביעי חזק אף יותר, עם הכנסות של כ172 מיליון דולר לפחות לפי נקודת האמצע של התחזית.
צמיחה בהכנסות, שחיקה ברווחיות
הרווח התפעולי המתואם הסתכם ב36 מיליון דולר, מעל הערכת האנליסטים ל34.9 מיליון דולר, אך ירד לעומת 37.4 מיליון דולר אשתקד.
קיימת גם סתירה פנימית בהודעה הרשמית.
בכותרת מופיע שיעור רווח תפעולי מתואם של 25.9%, בעוד שפירוט התוצאות, טבלת ההתאמה והחישוב מצביעים על 27.0%. הניתוח משתמש ב27.0%, אך ראוי שהחברה תבהיר את הטעות.
התרשים מטה מציג שהכנסות קמטק צמחו ל133.2 מיליון דולר, אך הרווח התפעולי המדווח ירד ל27.2 מיליון דולר.
העלייה בהוצאות המחקר והפיתוח ובהוצאות המכירה וההנהלה מסבירה חלק מהפער בין הצמיחה בהכנסות לשחיקה ברווחיות.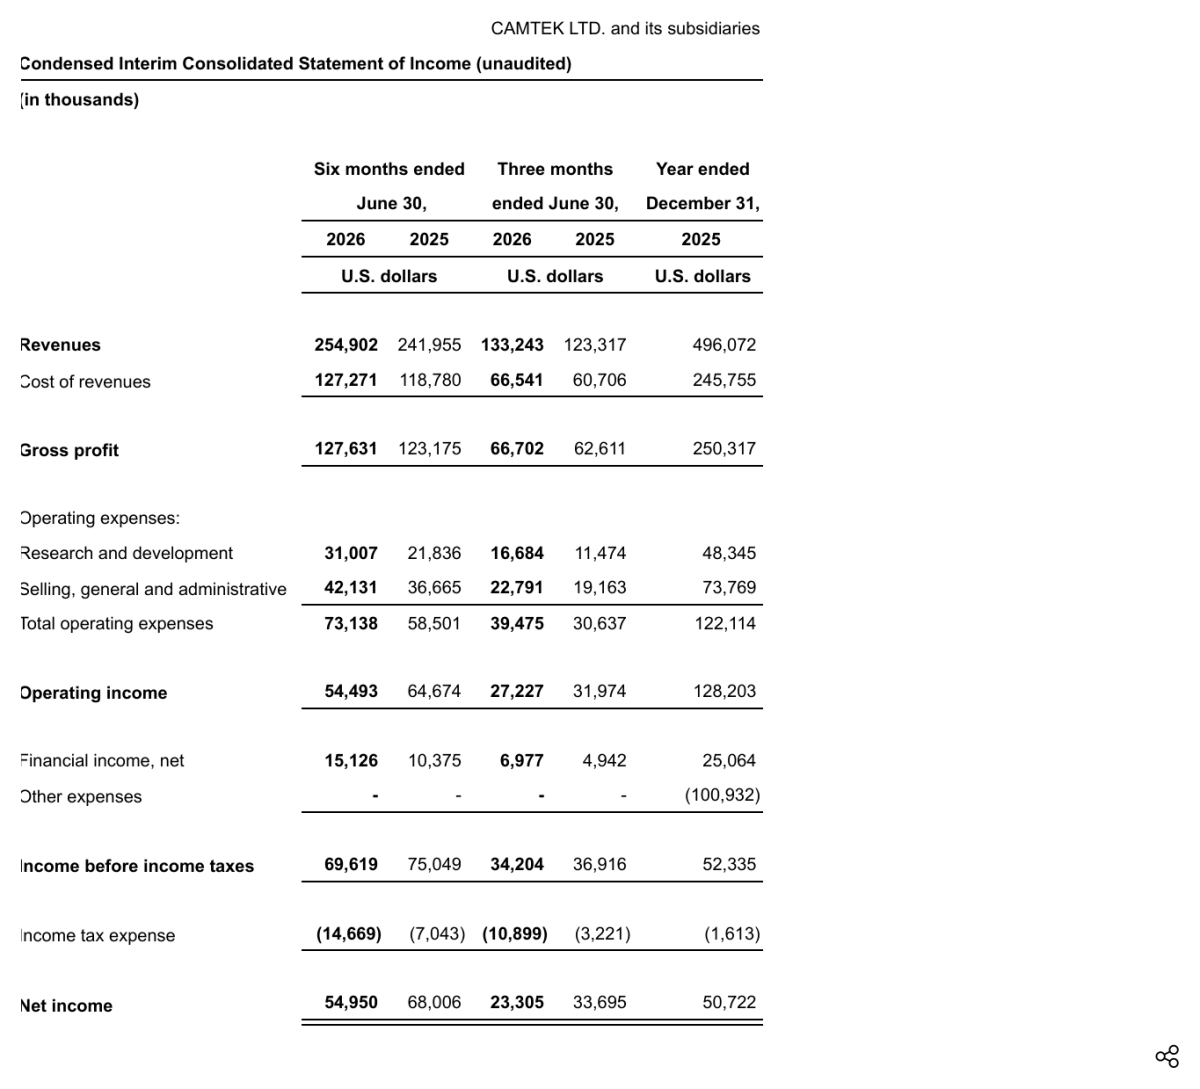 מקור: דוח חברת CAMTEK
איכות הרווח והפער בין המדווח למתואם
הרווח הנקי על בסיס GAAP ירד מ33.7 מיליון דולר ל23.3 מיליון דולר, והרווח המדולל למניה ירד מ0.69 ל0.46 דולר.
לעומת זאת, הרווח הנקי על בסיס Non-GAAP, נתון מתואם שמנטרל הוצאות רכישה, תגמול מבוסס מניות והוצאות מס חד פעמיות, עלה מ38.8 מיליון דולר ל39.4 מיליון דולר.
הרווח המתואם למניה דווקא ירד מ0.79 ל0.78 דולר, כך שהעלייה של 2% שצוינה בנתונים מתייחסת לרווח הנקי המתואם ולא לרווח למניה.
התרשים מטה מציג את ההתאמות בין תוצאות GAAP לתוצאות Non-GAAP.
עיקר הפער ברבעון נבע מהוצאת מס חד פעמית, הוצאות הקשורות לרכישות ותגמול מבוסס מניות.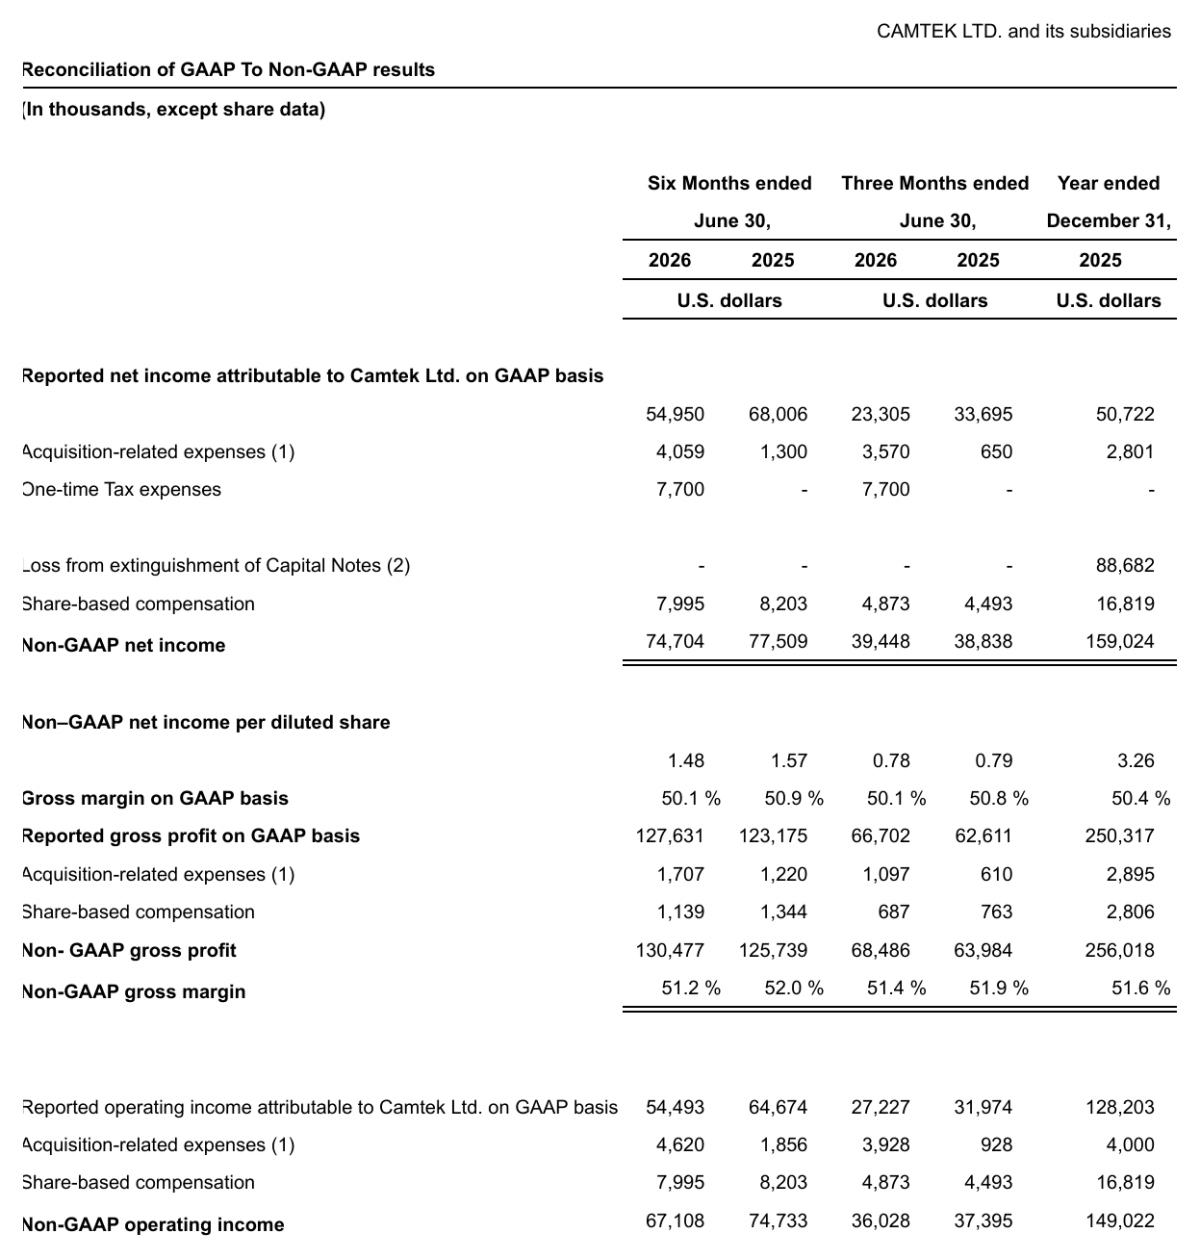 מקור: דוח חברת CAMTEK
המאזן חזק, אך התזרים דורש מעקב
לקמטק מאגר נזילות של 815.8 מיליון דולר, מול איגרות חוב להמרה בהיקף של כ488.5 מיליון דולר, כך שהמאזן עדיין מעניק לה גמישות פיננסית.
עם זאת, הרכישות, העלייה ביתרת הלקוחות והתזרים הרבעוני המתון מגדילים את החשיבות של המרת הרווח למזומן במחצית השנייה.
שאלות מפתח
-
מתוך כ600 מיליון דולר בהזמנות שהתקבלו מתחילת השנה, איזה חלק כבר מגובה בלוחות אספקה מחייבים ל2026 ואיזה חלק מיועד ל2027?
-
כמה מהתחזית לרבעון השלישי ולמחצית השנייה נובע מצמיחה אורגנית וכמה מהשלמת רכישת Visual Layer?
-
האם העלייה החדה בהוצאות המחקר והפיתוח היא זמנית, ומהו שיעור הרווח התפעולי המתואם שאליו החברה מצפה לאחר העלייה בהיקף ההכנסות?
למה לשים לב ברבעון הבא
שיעור הרווח התפעולי המתואם
שיפור לכיוון 28% ומעלה, לצד עמידה בתחזית ההכנסות, יראה שהחברה מתחילה לייצר מינוף תפעולי מההשקעות שביצעה.
שחיקה נוספת, למרות זינוק בהכנסות, תחזק את החשש שהצמיחה מגיעה בתמהיל רווחי פחות או בעלויות גבוהות מהצפוי.
תזרים המזומנים והלקוחות
המשקיעים צריכים לראות עלייה בתזרים מפעילות שוטפת והתמתנות בקצב הגידול ביתרת הלקוחות.
תזרים שיישאר נמוך משמעותית מהרווח המתואם יעורר שאלות לגבי תנאי התשלום, ההון החוזר ואיכות הרווח.
ביצועי האריזה המתקדמת
החברה הציבה ציפייה גבוהה לצמיחה של 45% במחצית השנייה.
עמידה בקצב הזה תחזק את הטענה שקמטק נהנית באופן ישיר מהשקעות בHBM ובתשתיות בינה מלאכותית.
לעומת זאת, דחיית אספקות, האטה בהזמנות או ירידה בהשקעות של יצרניות הזיכרון יפגעו במנוע המרכזי של התחזית ל2027.
סיכום
קמטק הציגה רבעון טוב, אך בעיקר סיפקה תחזית חזקה בהרבה לרבעונים הבאים.
ההזמנות, החשיפה לאריזה מתקדמת וצוואר הבקבוק ברכיבי הזיכרון מחזקים את תזת הצמיחה, בעוד ששחיקת הרווחיות והתזרים המתון מונעים מהדוח להיות נקי מחולשות.
עד הדוח הבא, המבחן יהיה עמידה בזינוק הצפוי בהכנסות תוך התאוששות בשולי הרווח ושיפור בהמרת הרווח למזומן.