כל מה שצריך לדעת לקראת שבוע המסחר הקרוב | 10.08-14.08
10.8.2026
בקצרה
- מדדי המחירים לצרכן וליצרן בארה"ב, שיפורסמו השבוע, יקבעו אם הכלכלה מתמתנת באופן מבוקר או נכנסת לחולשה, כאשר ירידה של 0.4% במדד לצרכן ביוני עדיין משאירה אינפלציה שנתית של 3.5%, מה שמשפיע ישירות על ציפיות השוק להעלאות ריבית עתידיות של הפד ועל ביצועי מניות הצמיחה.
- נתוני התעסוקה בארה"ב הפתיעו עם ירידה של 23 אלף משרות ביולי, בניגוד לצפי לתוספת, מה שהפחית את החשש מאינפלציה אך מעלה דאגה לגבי חולשה כלכלית עתידית, ולכן נתוני המכירות הקמעונאיות שיפורסמו ביום שישי יהיו קריטיים להבנת כוחו של הצרכן והשפעתם על המשך עליות השוק.
- מחיר הנפט נחלש ביותר מ-7% בשבוע שעבר, כאשר חבית ברנט נסחרת סביב 83.5 דולר, בעקבות אופטימיות זהירה לגבי הסדר במצר הורמוז, אך המצב עדיין רחוק מהכרעה עם דרישות איראניות נוספות, מה שמשאיר את מחירי האנרגיה כגורם תנודתי וקשה לתמחור המשפיע על האינפלציה העולמית.
- הפד הותיר את הריבית בטווח של 3.5%-3.75% בסוף יולי, כאשר שלושה חברי ועדה תמכו בהעלאה נוספת של 0.25%, ולכן נתוני המאקרו הקרובים יקבעו אם השוק יצפה להשהיה ממושכת בריבית או יחזור לתמחר העלאה בספטמבר, מה שישפיע על תשואות האג"ח ומכפילי מניות הטכנולוגיה.
שבוע מסחר חזק יכול ליצור תחושה שהשוק כבר פתר את הוויכוח הגדול סביב ריבית ואינפלציה. בפועל, העליות של השבוע שעבר בוול סטריט הגיעו דווקא אחרי נתון תעסוקה חלש מהצפוי, שגרם למשקיעים להפחית את ההסתברות להעלאת ריבית בספטמבר.
זה הספיק כדי לדחוף את מדד S&P 500 לשיא חדש ואת מניות הטכנולוגיה לעליות חדות, אבל הוא גם הותיר שאלה לא פשוטה, ולא פתורה- האם מדובר בהתמתנות מבוקרת של הכלכלה, או בתחילת חולשה שתפגע בהמשך בצרכן וברווחי החברות?
השבוע הקרוב ייתן למשקיעים כמה תשובות חשובות.
מדדי המחירים בארה״ב, נתוני המכירות הקמעונאיות וההתפתחויות סביב מצר הורמוז יכריעו אם השוק מקבל חיזוק להמשך העליות או חוזר להתמקד בסיכון האינפלציוני.
במקביל, בישראל מתחילה עונת דוחות רחבה במיוחד, עם דיווחים של חברות טכנולוגיה וביטחון לצד שבוע דוחות משמעותי למערכת הבנקאות.
מדדי המחירים יקבעו אם יש מקום להמשך העליות
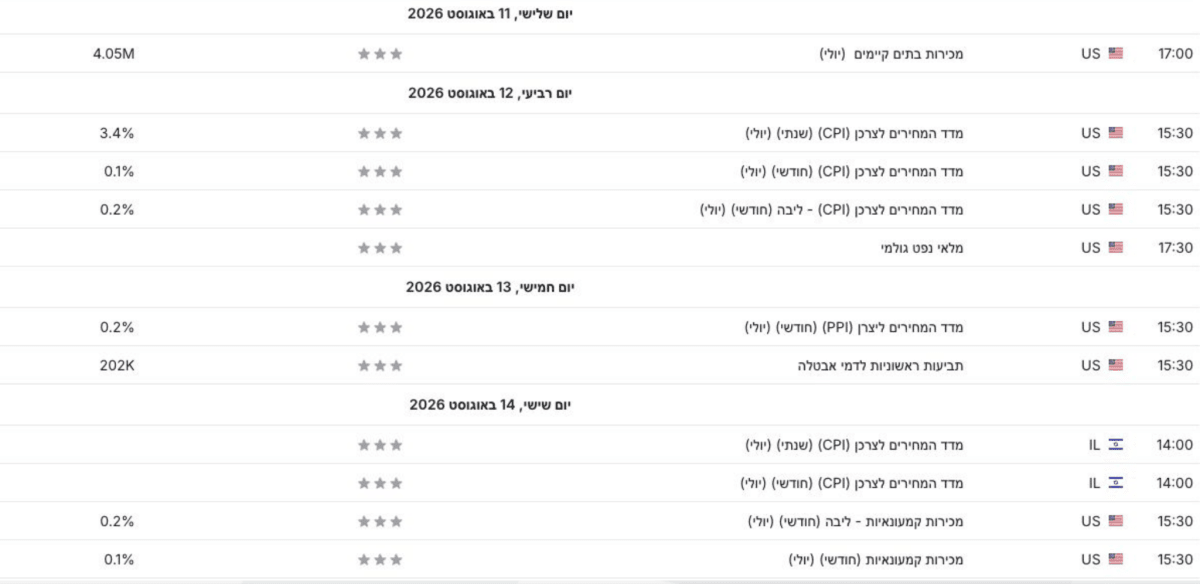
מדד המחירים לצרכן בארה״ב יתפרסם ביום רביעי, ולאחריו מדד המחירים ליצרן ביום חמישי.
מדד המחירים לצרכן בודק את השינוי במחירים שמשקי הבית משלמים על סל מוצרים ושירותים, בעוד מדד המחירים ליצרן בוחן את המחירים בשלבים מוקדמים יותר של שרשרת הייצור.
השילוב של שניהם מאפשר לנו להבין אם לחצי המחירים חוזרים דרך שירותים, סחורות או אנרגיה.
הנתון האחרון היה חריג יחסית, וביוני האחרון מדד המחירים לצרכן ירד ב־0.4% בחודש, אך האינפלציה השנתית נותרה על 3.5% ואינפלציית הליבה, שמנכה מזון ואנרגיה, עמדה על 2.6%. המשמעות היא שהשוק לא צריך רק נתון נמוך, אלא נתון שיראה שהירידה במחירי הדלק לא מסתירה לחצי מחירים רחבים יותר.
הפתעה כלפי מטה עשויה להאריך את חלון התמיכה במניות הצמיחה, מפני שהיא תחליש את הצורך של הפד להקשיח עוד את המדיניות ולהתקרב לבשורה של עליית בשער הריבית.
הפתעה כלפי מעלה תוכל להחזיר מהר את הלחץ לתשואות האג״ח, למכפילים הגבוהים בטכנולוגיה ולשוק כולו.
בנקודת הפתיחה חשוב לזכור שהפד הותיר בסוף יולי את הריבית בטווח של 3.5% עד 3.75%, ושלושה מחברי הוועדה תמכו בהעלאה של 0.25%.
השאלה השבוע אינה אם הפד יוריד ריבית מיד, אלא אם הנתונים יגרמו לשוק לצפות להשהיה ממושכת יותר או יחזירו למרכז הבמה את האפשרות של העלאה בהחלטה הבאה, שתתקיים בספטמבר הקרוב.
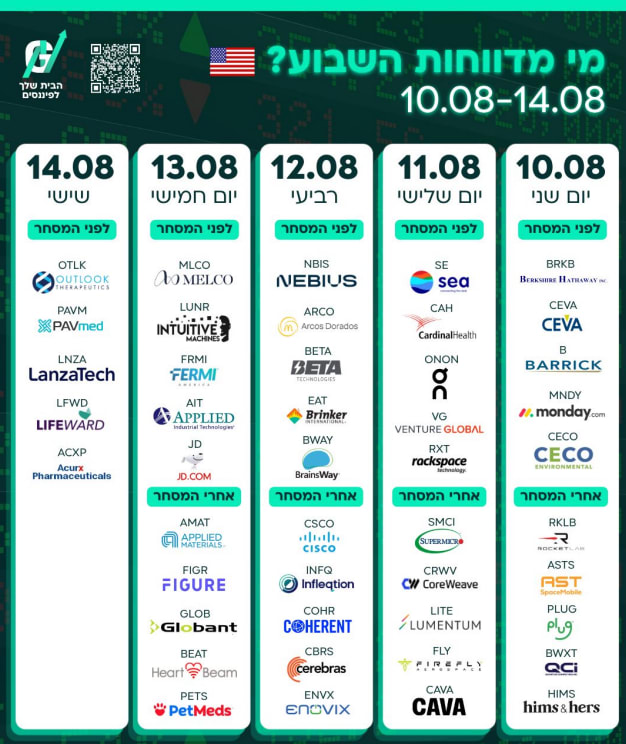
התמונות מטה מצגיות את מוקדי המאקרו ואת מועדי הדוחות הבולטים בארה״ב במהלך השבוע, עם דגש על מדדי המחירים ועל חברות הקשורות לתשתיות AI.
מקור: אתר Investing
הצרכן האמריקאי נבחן דרך המכירות ולא רק דרך התעסוקה
דו״ח התעסוקה ליולי הפתיע מאוד כאשר הציג ירידה של 23 אלף משרות, מול צפי לתוספת משרות, אף ששיעור האבטלה נשאר 4.1%.
השוק קיבל את הנתון בחיוב, מפני שהוא הפחית את החשש ששוק עבודה חם ימשיך להזין אינפלציה.
אך מנקודת מבט של פעילות כלכלית, נתון חלש אינו בהכרח חדשות טובות לאורך זמן.
אם הוא משקף התמתנות אמיתית בהכנסות ובביטחון הצרכני, היא יכולה להגיע בהמשך גם לביקוש של משקי הבית.
לכן, נתוני המכירות הקמעונאיות ביום שישי חשובים לא פחות.
ביוני, נתון המכירות הקמעונאיות בארה״ב עלו ב־0.2% לעומת החודש הקודם וב־6.7% לעומת השנה הקודמת, אך הנתון הנומינלי מושפע גם מעליית מחירים.
הנתון החדש ייתן אינדיקציה טובה יותר לשאלה אם הצרכן עדיין ממשיך לקנות, או שכבר מתחיל לצמצם הוצאות.
תביעות האבטלה הראשוניות אשר יפורסמו ביום חמישי ישלימו את התמונה, אך זהו נתון שבועי תנודתי שחשוב לפרש לצד המגמה ולא לבדו.
מבחינת המסחר, המסר הוא פשוט.
אינפלציה מתונה לצד מכירות יציבות יכולה לאפשר לשוק להמשיך את העליות גם לאחר השבוע החזק.
אינפלציה גבוהה או האטה חדה במכירות עלולות להפוך את התמונה למורכבת יותר, מפני שהן יציפו בו זמנית חשש מריבית גבוהה ומפגיעה בצמיחה.
הורמוז והנפט הם עדיין המשתנה שקשה לתמחר
מחיר הנפט נחלש ביותר מ־7% בשבוע שעבר בעקבות אופטימיות זהירה לגבי הסדר שיאפשר תנועה במצר הורמוז, אך הסיפור רחוק מהכרעה.
איראן אותתה שהיא קרובה להבנות עם עומאן על נתיבי שיט, ובמקביל הציבה תנאים הקשורים לארצות הברית לפני פתיחה מלאה של המעבר.
חבית ברנט נסחרת סביב 83.5 דולר לחבית ו־WTI סביב 78 דולר לחבית בתחילת השבוע.
לפי כך, נראה שהשוק כבר מתמחר הקלה חלקית, אך לא פתרון מלא.
למצר הורמוז יש משמעות עולמית מפני שהוא נתיב מהותי להובלת נפט וגז טבעי נוזלי.
כל עיכוב, תקיפה או הסלמה חדשה יכולים להחזיר במהירות פרמיית סיכון למחירי האנרגיה. ההשפעה אינה מוגבלת לחברות נפט, אנרגיה יקרה יותר מעלה עלויות הובלה, ייצור ותפעול, שוחקת את כוח הקנייה של משקי הבית ועלולה להחזיר לחץ אינפלציוני בדיוק בשלב שבו השוק מחפש הקלה מהפד.
זה גם אחד החיבורים החשובים ביותר לשרשראות האספקה.
פגיעה מתמשכת בנתיבי השיט עלולה לעכב משלוחים ולייקר ביטוח והובלה.
חברות עם כוח תמחור עשויות לספוג חלק מהעלות טוב יותר, אבל לחברות תעשייה, צריכה ושבבים הסיכון הזה יכול להתגלגל אל שולי הרווח או אל המחיר לצרכן.
מבחן השוק השבוע יהיה אם ההתפתחויות באזור נשארות בגדר תנודתיות בנפט, או הופכות שוב לסיכון כלכלי רחב.
דוחות בארה״ב יבדקו אם סיפור ה־AI ממשיך להתרחב
צד המאקרו הוא תנאי הרקע, אך הדוחות יבדקו אם המנוע העסקי שמאחורי העליות בטכנולוגיה ממשיך לעבוד.
חברת סיסקו (CSCO) תיתן אינדיקציה לביקוש לרשתות ולתשתיות תקשורת, אפלייד מטיריאלס (AMAT) תעמוד במוקד עבור ביקוש לציוד ייצור שבבים, וסופר מיקרו קומפיוטר (SMCI), קורוויב (CRWV), לומנטום (LITE) וקוהרנט (COHR) יוסיפו מידע על שרתים, ענן, תקשורת אופטית וקיבולת למרכזי נתונים.
אחרי העליות החדות במניות השבבים, המשקיעים לא יחפשו רק צמיחה בהכנסות.
הם ירצו לראות אם החברות מצליחות לתרגם ביקוש להזמנות, לצבר עבודה ולרווחיות, ואם ההוצאות העצומות על תשתיות בינה מלאכותית ממשיכות להתפזר לאורך שרשרת הערך.
דוחות חזקים יכולים להחזיר את הפוקוס לצמיחה העסקית ולהפחית את התלות היומית בנתוני המאקרו. תחזיות חלשות, דחיות בהזמנות או שחיקה בשוליים עלולות להזכיר לשוק שהתמחור הגבוה מחייב ביצוע בפועל.
צריך להגיד, עד כה דוחות החברות בSPY 500 וNASDAQ 100 היו דוחות מעולים, חזקים במיוחד וברובם עקפו צפי האנליסטים. גם בנטרול ״השפעות SPACE X".
בישראל הבנקים והמדד יספרו את הסיפור המקומי
האירוע המאקרו המרכזי בישראל יהיה מדד המחירים לצרכן לחודש יולי, שיתפרסם ביום שישי בשעה 14:00
האינפלציה השנתית עומדת כיום על 1.6%, בתוך יעד היציבות של בנק ישראל, והריבית היא 3.5% לאחר הפחתה של 0.25% ביולי.
לכן, המדד הקרוב חשוב לא רק ברמת הכותרת, הוא ישפיע על ההערכה אם לבנק ישראל יהיה מקום להמשיך בהפחתות בהחלטה ב־1 בספטמבר, או שיצטרך להמתין בגלל סיכון אנרגיה, מטבע או עליות מחירים מקומיות.
זה שבוע דוחות משמעותי במיוחד לסקטור הפיננסים בישראל, בדגש על הבנקים.
בנק הפועלים, בנק לאומי, בנק דיסקונט והבנק הבינלאומי הם חלק מרשימת המדווחים של השבוע. בנק לאומי צפוי לפרסם ביום רביעי, והדוחות של יתר הבנקים ירכזו עניין בהמשך השבוע.
הדבר החשוב אינו רק הרווח הנקי, הבנקים מרוויחים בין השאר מהמרווח הפיננסי, הפער בין הריבית שהם מקבלים על אשראי לריבית שהם משלמים על פיקדונות ומקורות מימון.
סביבת ריבית יורדת יכולה לשחוק את המרווח, אבל עוצמת ההשפעה תלויה בקצב תמחור מחדש של הלוואות, פיקדונות ומאזן הנכסים כולו.
המשקיעים יצטרכו לבחון לצד המרווח גם את קצב צמיחת האשראי, ההפרשות להפסדי אשראי, איכות תיק ההלוואות, יחס ההון ומדיניות הדיבידנד.
רווח גבוה יכול להיראות טוב במבט ראשון, אך הציפייה קדימה תלויה בשאלה אם הוא נשען על פעילות אשראי בריאה והכנסות מעמלות, או על גורמים שלא יחזרו.
מנגד, שחיקה מתונה במרווח אינה בהכרח שלילית אם היא מתקזזת בצמיחת אשראי, שיפור בעמלות ואיכות אשראי יציבה.
מחוץ לבנקים, לוח הדוחות כולל כבר בפתיחת השבוע את נאייקס, פריון, נקסט ויז׳ן, קמטק הדואלית (CAMT), ובהמשך השבוע גם חברת אלביט מערכות הדואלית (ESLT), אנרג׳יקס, וחברות נוספות מענפי השבבים, התשלומים, הביטחון והאנרגיה.
התמונה שתתקבל מהדוחות תיתן אינדיקציה גם לביקוש הגלובלי שחוות החברות הישראליות וגם לחוזק הפעילות המקומית.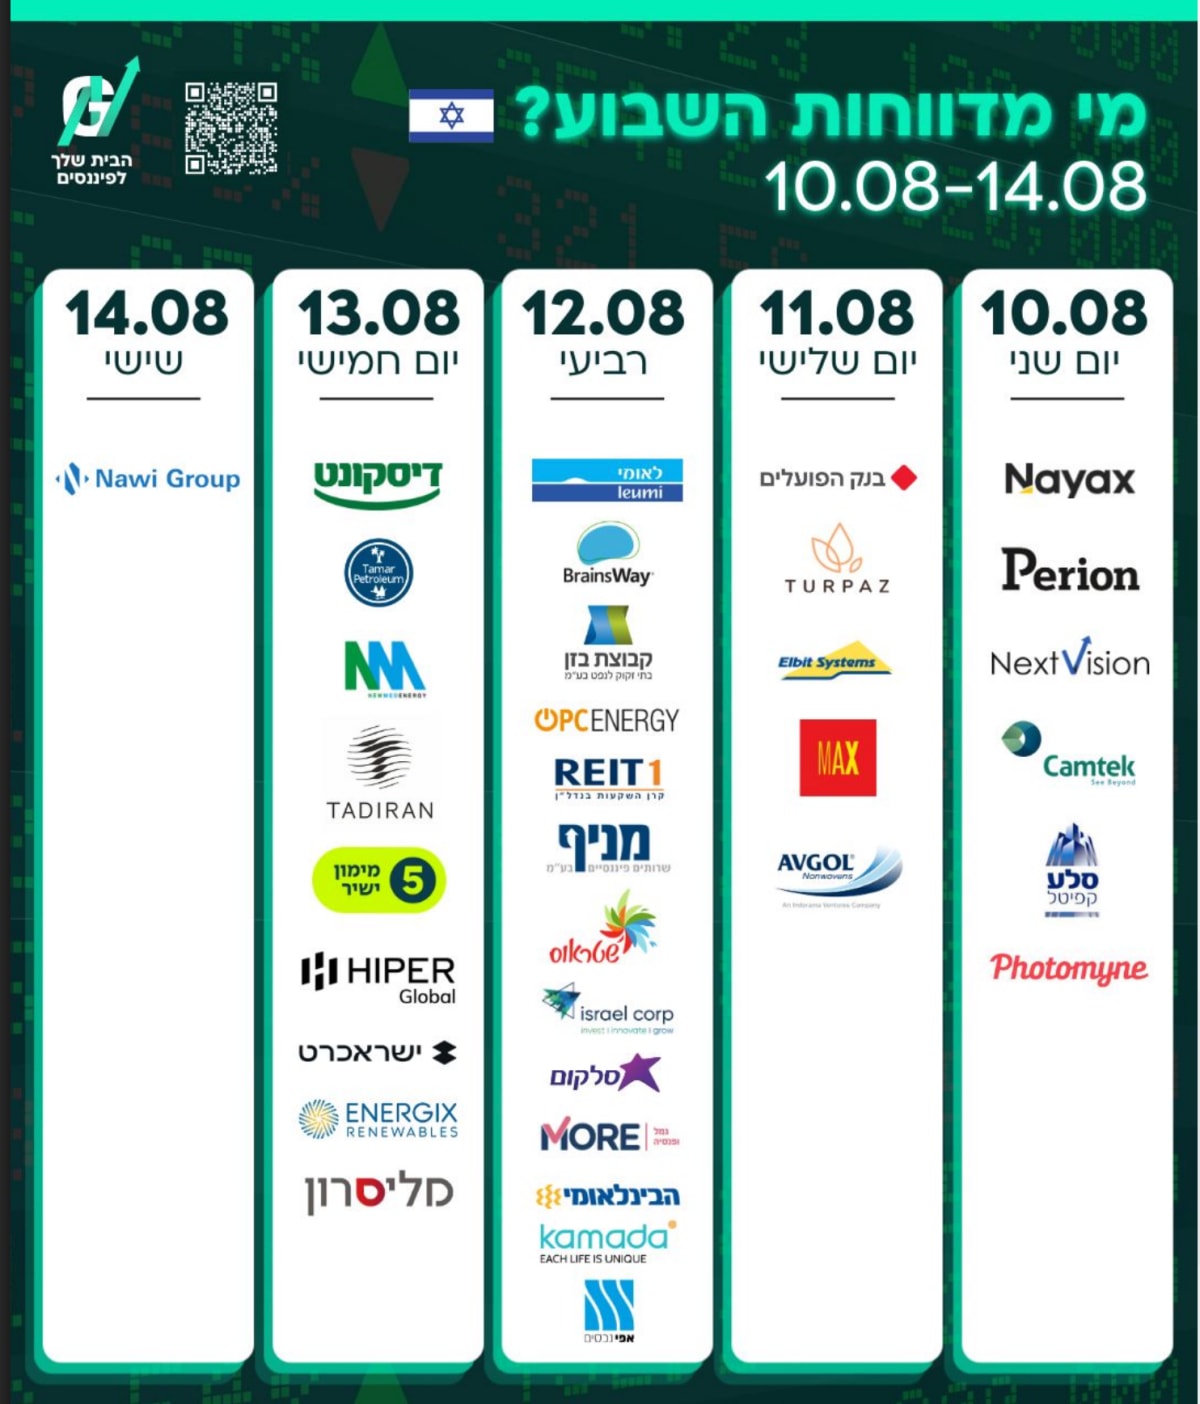
זהב כסף וביטקוין יישארו מבחן לריבית ולתיאבון הסיכון
הזהב נסחר בתחילת השבוע סביב 4,347 דולר לאונקיה, קרוב לשיא של שבעה שבועות, והכסף סביב 64.8 דולר לאונקיה.
שניהם נהנו מהיחלשות הציפיות להעלאת ריבית קרובה ומהמתיחות הגיאופוליטית.
זהב נוטה ליהנות מירידה בתשואות ריאליות, כלומר תשואות אג״ח לאחר התאמה לאינפלציה, ומעלייה בחוסר ודאות.
הכסף מגיב גם לצד התעשייתי, ולכן הוא בדרך כלל תנודתי יותר מזהב.
ביטקוין נסחר סביב 65,200 דולר.
המטבע הדיגיטלי המוכר עשוי לקבל תמיכה מסביבת ריבית פחות מאיימת ומתיאבון לסיכון, אך חשוב לא לייחס לו אוטומטית את אותו תפקיד של זהב.
בטווח קצר הוא יכול לנוע יחד עם מניות טכנולוגיה ונכסי סיכון, ובאירוע של עליית תשואות או הסלמה חדה הוא עשוי להיות תנודתי מאוד.
שלושת הנכסים מספקים השבוע מד חום משלים.
זהב וכסף לריבית ולסיכון הגיאופוליטי, וביטקוין בעיקר לשילוב בין נזילות ותיאבון לסיכון.
מה צריך לקחת מהשבוע הזה
הראלי האחרון קיבל תמיכה מירידת החשש להעלאת ריבית ומהתוצאות העסקיות החזקות, אך השבוע דורש מהשוק הוכחות נוספות.
נתוני אינפלציה מתונים, צרכן יציב והתקדמות ממשית סביב הורמוז יכולים לשמר את הטון החיובי. מנגד, מחירי אנרגיה שיחזרו לעלות, נתוני מחירים גבוהים או חולשה מהותית במכירות הקמעונאיות יכולים לשנות מהר את תמחור הריבית ואת מצב הרוח בשווקים.
בישראל, המדד ודוחות הבנקים יהיו שני מוקדי המידע החשובים ביותר.
הם יעזרו להבין אם תחילת ההקלה המוניטרית יכולה להימשך, ואיך היא מתחילה להשפיע על הרווחיות, האשראי והצרכן.
זהו שבוע שבו הכותרות יהיו חשובות, אבל הנתונים שמתחתיהן חשובים אף יותר.