דוראל מעמיקה את האחיזה בארצות הברית וטאואר מזנקת בתל אביב
10.8.2026

בקצרה
- דוראל הגדילה את חלקה בזרוע האמריקאית Doral LLC מ-26% לכ-53.3% בעסקה של 606 מיליון דולר, מה שהופך אותה לבעלת שליטה ומאפשר לה ליהנות מחלק גדול יותר מהערך העתידי של פרויקטים סולאריים ואגירת אנרגיה בארה"ב, תוך ריכוז חשיפה גבוהה יותר לביצועי פעילות זו.
- החברה מעריכה כי המהלך יוסיף כ-620 מיליון שקל ל-EBITDA השנתי המייצג שלה מצבר הפרויקטים הבשל, אך סכום זה אינו תזרים מזומנים מיידי ומשקף תרחיש של שנת פעילות מלאה לאחר הקמה וחיבור לרשת, מה שמחייב את המשקיעים לבחון את קצב מימוש הפרויקטים ויכולתם לייצר תזרים שוטף.
- טאואר סמיקונדקטור זינקה ב-6% בפתיחת המסחר בתל אביב, לאחר שחזרה מוול סטריט עם פער ארביטראז' חיובי של כ-5% ודיווחה על הכנסות שיא של 460 מיליון דולר ברבעון השני, עלייה של 24% לעומת הרבעון המקביל, מה שמעיד על ביקוש חזק למוצריה בתחומי השבבים האנלוגיים והפוטוניקה.
- החברה צופה הכנסות של 520 מיליון דולר ברבעון השלישי, תחזית המגובה בביקוש גובר לטכנולוגיות שלה המשמשות בתשתיות תקשורת למרכזי נתונים, מה שמצביע על מומנטום חיובי ופוטנציאל צמיחה עתידי, אך חשוב לזכור כי זוהי תחזית ולא תוצאה סופית.
מי שמסתכל על חברת אנרגיה מתחדשת רואה בדרך כלל שדות סולאריים, פרויקטים בהקמה והבטחה להכנסות יציבות ממכירת חשמל
אבל מאחורי כל אלה עומדת שאלה פשוטה וקשה יותר: מי מממן את ההקמה, מי מחזיק בנכס, ומתי הפרויקט באמת מתחיל להזרים מזומנים.
בפרויקטי תשתית גדולים הפער בין צבר מרשים על הנייר לבין תזרים בפועל יכול להיות ארוך ויקר.
זו הסיבה שהעסקה החדשה של דוראל חשובה יותר מעוד השקעה בחו״ל.
החברה מגדילה את חלקה בזרוע האמריקאית שלה, Doral LLC, שפועלת בפיתוח, הקמה והפעלה של פרויקטים סולאריים ואגירת אנרגיה.
במקביל, פתיחת השבוע בתל אביב מחזירה למוקד גם את חברות הטכנולוגיה הדואליות, ובראשן טאואר סמיקונדקטור (TSEM), שחזרה מוול סטריט עם פער ארביטראז׳ חיובי לאחר דוחות שיא.
מה דוראל קונה בפועל
דוראל הודיעה על מהלך בהיקף כולל של כ 606 מיליון דולר, שבסופו צפויה לעלות מהחזקה של כ 26% ב Doral LLC לכ 53.3%.
לאחר השלמת העסקה APG צפויה להחזיק כ 35.3% ומגדל כ 11.4%.
המשמעות היא שדוראל עוברת מהחזקה משמעותית אך חלקית לנתח רוב בזרוע האמריקאית, ולכן גם נהנית מחלק גדול יותר מהערך העתידי של הפרויקטים אם הם יבשילו לפי התוכנית.
כ 415 מיליון דולר נדרשים במזומן במועד ההשלמה, מהם כ 400 מיליון דולר כהשקעת הון ישירה בפעילות האמריקאית.
חלק מהכסף אמור לשמש גם לפירעון הלוואה של כ 180 מיליון דולר מאפולו.
החלפת מימון יקר בהון ובמבנה בעלות פשוט יותר עשויה להקטין לחץ פיננסי, אך היא גם מרכזת אצל דוראל חשיפה גבוהה יותר לביצועי הפעילות בארצות הברית.
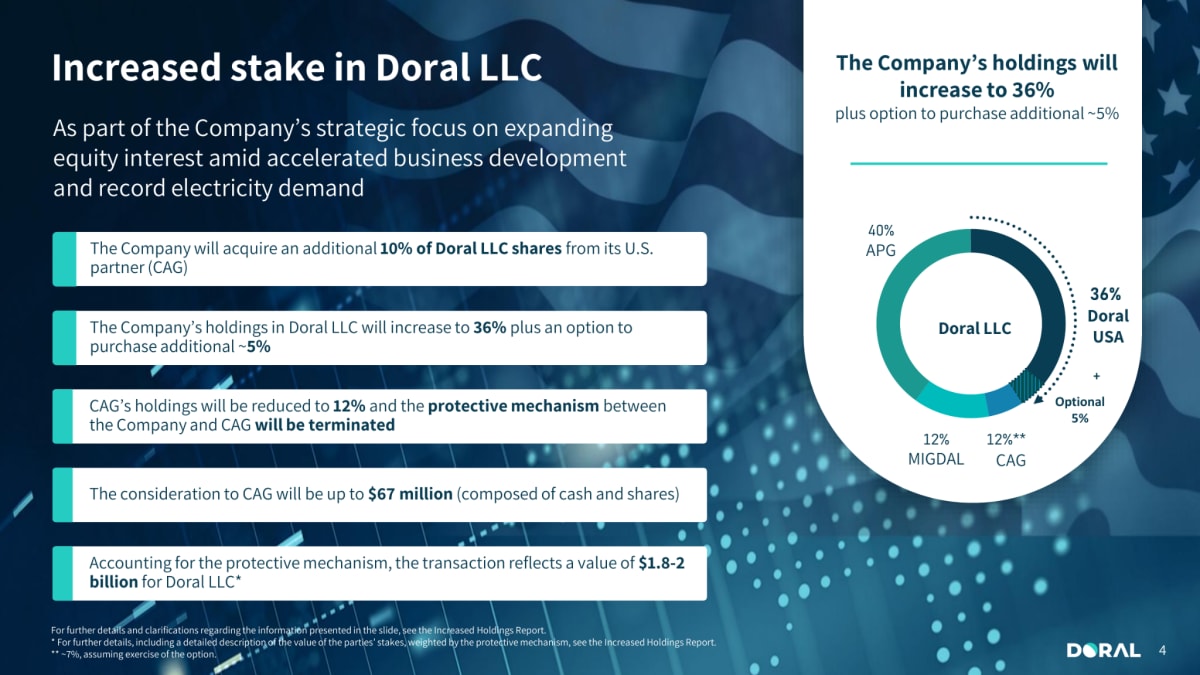
התרשים מציג את צעד ההגדלה הקודם בהחזקה של דוראל ב Doral LLC בסוף 2025.
הוא ממחיש את הכיוון האסטרטגי של הגדלת האחזקה, אך לא מציג את מבנה הבעלות לאחר העסקה החדשה.
מקור: דוראל, מצגת תוצאות לרבעון השלישי של 2025
למה 620 מיליון שקל הם לא תזרים שכבר קיים
החברה מעריכה שהמהלך יוכל להוסיף כ 620 מיליון שקל ל EBITDA השנתי המייצג שלה מהצבר הבשל.
EBITDA הוא רווח לפני ריבית, מסים, פחת והפחתות, ולכן הוא כלי לבחינת רווחיות תפעולית.
הוא לא זהה למזומן שנשאר לבעלי המניות אחרי החזרי חוב, השקעות, מסים והוצאות מימון.
גם המילה מייצג חשובה כאן.
מדובר בתרחיש של שנת פעילות מלאה, לאחר שהפרויקטים יוקמו, יתחברו לרשת החשמל ויפעלו בקצב המתוכנן.
כל עיכוב באישור, בחיבור לרשת, בהשלמת הקמה או במימון עלול לדחות את ההכנסות ואת התזרים.
החברה מציגה יחס השקעה ל EBITDA של כ 3.5, אבל המשקיע צריך לבחון את המספר הזה לצד עלות המימון ולוח הזמנים, ולא כרווח מיידי.
ייתכן שהעסקה תייצר גם רווחי מימון חשבונאיים משערוך נגזרים בהיקף של 80 עד 120 מיליון שקל ברבעון השני של 2026.
זהו רווח אפשרי שאינו משקף חשמל שיוצר ונמכר, ולכן הוא לא משנה את המבחן המרכזי של העסקה: קצב המימוש של הפרויקטים בארצות הברית והיכולת שלהם לייצר תזרים שוטף.
טאואר סוגרת פער מחיר עם גיבוי עסקי
בפתיחת המסחר מניית טאואר עולה ביותר מ 6%, לאחר שחזרה מהמסחר בארצות הברית עם פער ארביטראז׳ חיובי של כ 5%.
פער ארביטראז׳ הוא הפרש בין המחיר שבו אותה מניה נסחרת בשתי בורסות.
במקרה של טאואר, המחיר שנקבע בוול סטריט אחרי סיום המסחר בתל אביב מתגלגל בדרך כלל לפתיחה המקומית ביום העסקים הבא.
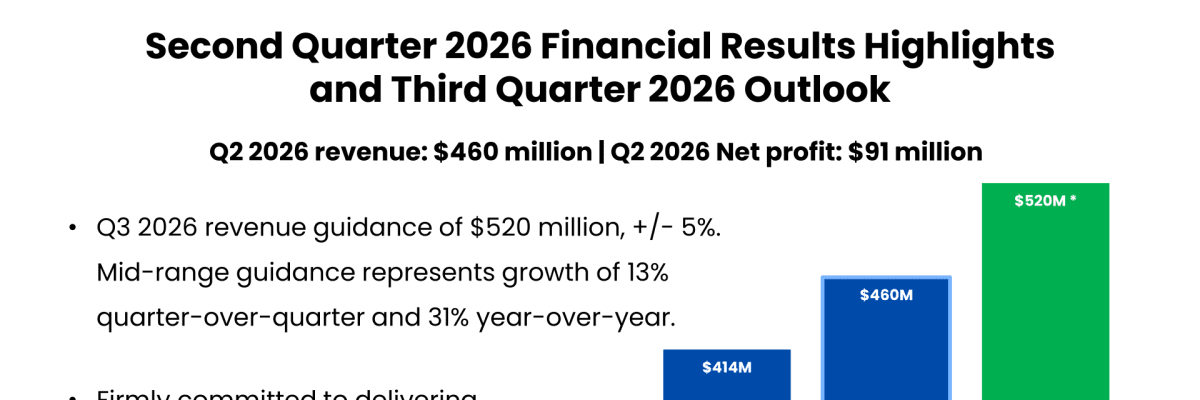
הפער הזה אינו עומד לבדו. טאואר דיווחה בשבוע שעבר על הכנסות שיא של 460 מיליון דולר ברבעון השני, עלייה של 24% לעומת הרבעון המקביל, ועל תחזית להכנסות של 520 מיליון דולר ברבעון השלישי, בטווח של פלוס או מינוס 5%.
מה שתמך בדוח הוא ביקוש למוצרי החברה בתחומי השבבים האנלוגיים והפוטוניקה, טכנולוגיה שמעבירה מידע באמצעות אור ומשמשת בין השאר בתשתיות תקשורת למרכזי נתונים.
הגרף מציג את קפיצת ההכנסות של טאואר ל 460 מיליון דולר ברבעון השני ואת תחזית החברה ל 520 מיליון דולר ברבעון השלישי.
העמודה הירוקה היא תחזית, לא תוצאה שכבר נרשמה.
מקור: Tower Semiconductor, מצגת תוצאות הרבעון השני של 2026
שני דוחות שימשכו את תשומת הלב
קמטק (CAMT) מפרסמת היום את דוחות הרבעון השני.
החברה מפתחת ומייצרת מערכות בדיקה ומדידה לתעשיית השבבים, משלב הייצור על הפרוסה ועד שלבים מתקדמים של אריזה.
המשקיעים יתמקדו לא רק במספרי הרבעון, אלא בעיקר במה שהחברה תגיד על קצב הביקוש למערכות שמשרתות אריזה מתקדמת, זיכרונות HBM ותשתיות בינה מלאכותית.
נקסט ויז׳ן (NXSN) צפויה גם היא לפרסם היום את תוצאות הרבעון.
החברה מייצרת מצלמות מיוצבות ומוצרים אלקטרואופטיים לרחפנים ולמערכות נוספות.
ביום שישי היא הודיעה על שתי הזמנות בהיקף כולל של 14.4 מיליון דולר, כולל מקדמה של 20% בכל אחת מהן, כשהיתרה אמורה להתקבל לפני אספקת המוצרים עד סוף הרבעון הרביעי.
ההזמנות עדיין תלויות בקבלת אישור רגולטורי, ולכן הן מלמדות על ביקוש אך לא שוות עדיין להכנסה מוכרת.
בין הבטחה לביצוע
דוראל מקבלת הזדמנות להגדיל בצורה חדה את חלקה בפרויקטים אמריקאיים שכבר נמצאים בצבר שלה, אך היא גם לוקחת על עצמה חשיפה גדולה יותר להון, למימון וללוחות זמנים.
מנוע הצמיחה הוא פרויקטים שמתחברים לרשת ומתחילים לייצר חשמל, הכנסות ותזרים. הסיכון המרכזי הוא עיכוב בין ההבטחה לבין החיבור בפועל.
בצד הטכנולוגיה, טאואר כבר פרסמה מספרים חזקים ותחזית גבוהה, ואילו קמטק ונקסט ויז׳ן יצטרכו לספק היום את התשובה שלהן.
עבור המשקיע המקומי, השבוע יבחן שוב את אותו עיקרון, האם הציפיות הגבוהות מגובות בצבר איכותי, ברווחיות וביכולת אמיתית לבצע.