מי יממן את חזון מאות המיליארדים של מערכת הביטחון
10.8.2026
בקצרה
- הדרישה להוסיף כ-400 מיליארד שקל למערכת הביטחון על פני 13 שנה, השווים בממוצע ל-30.8 מיליארד שקל בשנה, מעוררת חשש כלכלי משמעותי, שכן מימון זה עלול להגיע ממסים, קיצוצים בתחומים אזרחיים או הגדלת חוב, מה שייקר את הריבית ויפגע בצמיחה.
- בנק ישראל מזהיר כי הגדלה משמעותית ומתמשכת של תקציב הביטחון ללא מקורות מימון ברורים תוביל להגדלת הגירעון והחוב הלאומי, כאשר תחזיתו כבר צופה גירעון של 4.9% מהתוצר ויחס חוב-תוצר של כ-69% בשנת 2026, מה שיפגע ביציבות המחירים ובאמון המשקיעים.
- הגדלת הוצאות הביטחון ללא צעדים מאזנים כמו העלאת הכנסות או קיצוצים אחרים, עלולה להעלות את הגירעון לכ-5.5% מהתוצר בשנת 2026 ולהוסיף לחץ אינפלציוני, מה שישפיע ישירות על עלויות המימון של עסקים ומשקי בית ויפחית את הכסף הזמין להשקעות אזרחיות.
- מימון צרכים ביטחוניים דחופים באמצעות הסטת כספים שיועדו להשקעות אזרחיות, כמו העברת מיליארד שקל ממענק אינטל, מדגיש את העלות הכלכלית של הוצאות אלו, שכן הוא פוגע במנועי צמיחה עתידיים ומעביר משאבים מהסקטור האזרחי לביטחוני, עם השלכות ארוכות טווח על המשק.
מערכת ביטחון חזקה עולה הרבה כסף, אבל השאלה הכלכלית החשובה מתחילה דווקא אחרי שהצורך הביטחוני מוסכם, מאיפה מגיע הכסף.
תקציב מדינה הוא לא חשבון נפרד שאפשר להגדיל בלי שמישהו ישלם.
כל שקל נוסף שמופנה לרכש, לחימוש או להקמת קווי ייצור מקומיים צריך להגיע ממסים, מקיצוץ במקום אחר או מהלוואה שהמדינה תגייס ותצטרך להחזיר בעתיד.
זה נשמע כמו דיון של כלכלנים ופקידי אוצר, אך ההשפעה מגיעה במהירות גם לציבור ולמשקיעים.
יותר חוב עלול לייקר את הריבית שהמדינה משלמת. ריבית ממשלתית גבוהה יותר יכולה להעלות את עלויות המימון של עסקים ומשקי בית, להכביד על חברות ממונפות ולצמצם את הכסף שנותר לחינוך, לבריאות, לתשתיות ולהפחתת יוקר המחיה.
כאן נכנסת לתמונה הדרישה שדווחה להוסיף למערכת הביטחון כ400 מיליארד שקל על פני 13 שנה.
נכון לעכשיו אין מדובר בתוכנית תקציבית סופית שאושרה בממשלה ובכנסת עם מקורות מימון מלאים, אלא במהלך שנמצא בהכנה ומעורר מחלוקת.
ראש הממשלה בנימין נתניהו מקדם התעצמות ארוכת טווח והרחבת הייצור הביטחוני בישראל.
בנק ישראל מדגיש שהגדלה משמעותית ומתמשכת של התקציב חייבת להגיע יחד עם החלטה ברורה מי יממן אותה.
המספר הגדול עדיין הוא לא תוכנית מימון
סכום של 400 מיליארד שקל על פני 13 שנה שווה בממוצע לכ30.8 מיליארד שקל בשנה, אך הממוצע הזה עלול להטעות.
רכש ביטחוני אינו מתפזר בהכרח בצורה שווה.
בשנים הראשונות עשויים להידרש תשלומים גדולים עבור מטוסים, מערכות הגנה, מלאי חימוש והקמת תשתיות ייצור.
בחלק מהעסקאות המדינה גם מתחייבת היום לתשלומים שייצאו מהתקציבים של ממשלות עתידיות.
לכן השאלה המרכזית אינה רק מהו הסכום הכולל, אלא מה נמצא בתוכו ומהו המקור לכל רכיב.
חלק מהתוכנית עשוי להתבסס על התייעלות בצבא, חלק על מקורות מחוץ לתקציב וחלק על הנחות לגבי הסיוע האמריקאי.
כל עוד אין פירוט מחייב ומאושר, אי אפשר להתייחס לכל הסכום כאל כסף שכבר נמצא בקופה.
התייעלות שעדיין לא בוצעה או הכנסה שעדיין לא התקבלה אינן מקור מימון ודאי.
הממשלה כבר הראתה כיצד ניתן לממן צורך מיידי בלי להגדיל באותו רגע את הגירעון.
העברה של מיליארד שקל לרכש ביטחוני דחוף מומנה בעיקר באמצעות 850 מיליון שקל שנועדו למענק להרחבת מפעל אינטל בקריית גת, לאחר שההשקעה הוקפאה, ועוד 150 מיליון שקל ממקורות תקציביים אחרים.
מבחינה חשבונאית זו הסטה ולא חוב חדש.
מבחינה כלכלית עדיין יש לה מחיר, מפני שכסף שיועד להשקעה אזרחית ולמנוע צמיחה עבר לצורך ביטחוני מיידי.
לבנק ישראל אין ויכוח עם הצורך אלא עם החשבון
בנק ישראל לא קובע את תקציב הביטחון.
תפקידו המרכזי הוא לשמור על יציבות המחירים ולנהל את המדיניות המוניטרית, כלומר את הריבית ואת התנאים הכספיים במשק.
למרות זאת, לבנק יש עניין ישיר בהחלטות תקציביות גדולות, משום שהוצאה ממשלתית, גירעון וחוב משפיעים על האינפלציה, על הריבית ועל אמון המשקיעים בישראל.
המסר של הבנק פשוט.
אם הממשלה מוסיפה הוצאה קבועה בלי להעלות הכנסות ובלי לקצץ במקום אחר, הפער הופך לגירעון ונדרש מימון באמצעות חוב.
אין כאן יחס אוטומטי של שקל חוב לכל שקל הוצאה בכל מצב, מפני שמסים, קיצוצים, צמיחה ועיתוי התשלומים יכולים לשנות את התוצאה.
אבל בלי צעדים מאזנים, הכיוון ברור. יותר הוצאה פירושה יותר צורך בגיוס כסף.
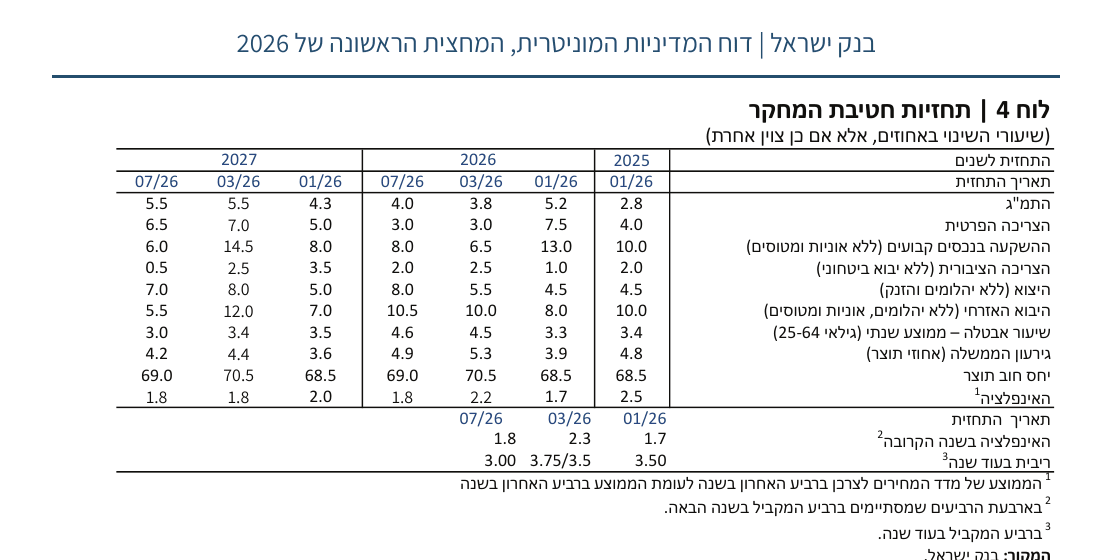
תחזית בנק ישראל מיולי 2026 כבר צופה גירעון של 4.9% מהתוצר בשנת 2026 ויחס חוב לתוצר של כ69% בשנים 2026 ו2027.
התחזית מניחה תוספת מוגבלת יותר לתקציב הביטחון.
הבנק העריך כי הגדלה נוספת של עד 25 מיליארד שקל בשנת 2026 עשויה להעלות את הגירעון לכ5.5% מהתוצר וגם להוסיף לחץ מסוים לאינפלציה.
זו לא תחזית לתוכנית כולה, אך היא ממחישה עד כמה אפילו חלק קטן ממנה יכול לשנות את התמונה התקציבית.
הטבלה מציגה שתחזית יולי של בנק ישראל כבר כוללת גירעון של 4.9% מהתוצר ויחס חוב לתוצר של 69% בשנת 2026.
הרחבה ביטחונית נוספת שלא תמומן באמצעות הכנסות או קיצוצים תתחיל מנקודת פתיחה מאתגרת.
 מקור בנק ישראל, דוח המדיניות המוניטרית למחצית הראשונה של 2026
איך תקציב הביטחון מגיע לתיק ההשקעות
כדי לממן גירעון המדינה מנפיקה איגרות חוב.
איגרת חוב היא למעשה הלוואה שהמשקיעים נותנים למדינה בתמורה לריבית.
אם היקף ההנפקות גדל או שהמשקיעים דורשים פיצוי גבוה יותר על הסיכון, מחיר האיגרות הקיימות עלול לרדת והתשואה שלהן עולה.
תשואה היא הריבית האפקטיבית שמשקיע מקבל לפי מחיר האיגרת בשוק.
ההשפעה לא נעצרת באג״ח הממשלתי.
התשואה על חוב המדינה משמשת נקודת בסיס לתמחור הלוואות ואיגרות חוב של חברות.
עסק שנתפס כמסוכן יותר מהמדינה צריך בדרך כלל לשלם ריבית גבוהה ממנה.
אם נקודת הבסיס עולה, גם חברות נדלן, תשתיות, אשראי ועסקים ממונפים עלולות לשלם יותר על חוב חדש ועל מחזור הלוואות קיימות.
גם שוק המניות מושפע.
משקיעים מעריכים חברה לפי המזומנים שהיא צפויה לייצר בעתיד ומתרגמים אותם לערך של היום.
ככל שהריבית חסרת הסיכון עולה, הערך הנוכחי של אותם מזומנים יורד.
ההשפעה בולטת במיוחד בחברות שמרבית הרווחים שלהן צפויים בעתיד הרחוק ובחברות שתלויות במימון זול.
בסוף המסחר ב7 באוגוסט 2026 תשואת האגח הממשלתית ל10 שנים הייתה סביב 3.81%. הנתון הזה עדיין לא מעיד שהשוק כבר מתמחר את כל תוכנית ההתעצמות.
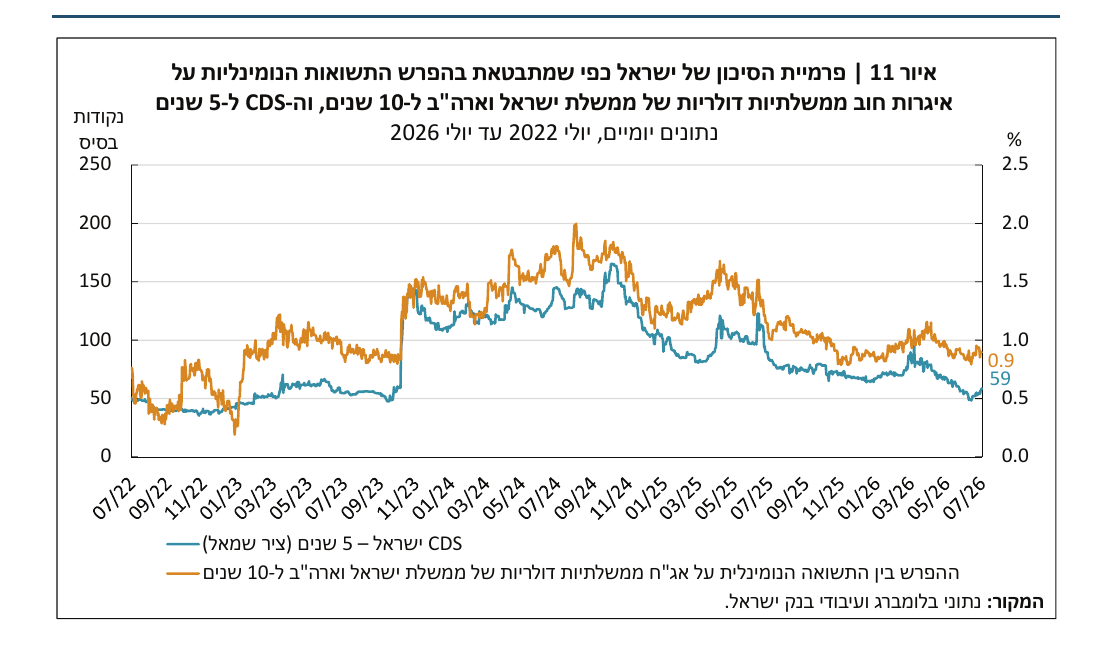
הוא משמש נקודת פתיחה למעקב. אם התוכנית תקודם בלי מקורות ברורים, המדדים החשובים יהיו תשואות האגח, פער התשואות מול ארצות הברית ומחיר הביטוח נגד חדלות פירעון של ישראל, המכונה CDS.
הגרף ממחיש איך פרמיית הסיכון של ישראל עלתה בחדות לאחר פרוץ המלחמה ולאחר מכן ירדה.
המשמעות היא שאמון השוק יכול להשתפר, אך הוא רגיש להתפתחויות ביטחוניות ולמשמעת התקציבית
 מקור: בנק ישראל, דוח המדיניות המוניטרית למחצית הראשונה של 2026
התעשיות הביטחוניות עשויות להרוויח אבל המשק כולו לא בהכרח
הרחבת הייצור המקומי יכולה לייצר הזמנות ארוכות טווח לחברות ביטחוניות ישראליות, להגדיל השקעות במפעלים, להרחיב תעסוקה מקצועית ולחזק את העצמאות באספקת חימושים.
אלביט מערכות, הנסחרת בנאסדק ובתל אביב בסימול ESLT, היא הנהנית הציבורית הישירה והבולטת ביותר אם חלק גדול יותר מהרכש יופנה לייצור מקומי.
גם חברות קטנות יותר שמספקות אלקטרוניקה, אופטיקה, מתכת מדויקת, תוכנה ורכיבים עשויות ליהנות דרך שרשרת האספקה.
אבל הוצאה ביטחונית אינה הופכת אוטומטית למנוע צמיחה עבור כל המשק.
אם היא ממומנת באמצעות מסים גבוהים יותר, הצריכה הפרטית עלולה להיחלש.
אם היא באה במקום תשתיות, חינוך או תמיכה בהשקעות טכנולוגיות, המשק עלול לוותר על צמיחה עתידית.
אם היא ממומנת בחוב, תשלומי הריבית תופסים חלק גדול יותר מהתקציב בשנים הבאות.
זהו גם ההבדל בין רווח לחברה מסוימת לבין רווח לכלכלה.
חוזה גדול יכול להגדיל את ההכנסות ואת צבר ההזמנות של חברה ביטחונית, אך המדינה עדיין צריכה לממן את החוזה.
משקיע בחברות התחום צריך לבחון לא רק את גודל הכותרת, אלא אילו חוזים נחתמו בפועל, מהו שיעור הרווחיות שלהם, מהו קצב התשלום וכמה השקעה נדרשת כדי להרחיב את כושר הייצור.
בסוף הציבור משלם באחת משלוש דרכים
לממשלה יש שלוש דרכים עיקריות לסגור את החשבון.
הראשונה היא להעלות מסים. השנייה היא לקצץ או להאט את הגידול בתקציבים אזרחיים.
השלישית היא להגדיל את החוב ולדחות חלק מהתשלום לשנים הבאות.
בפועל, תוכנית גדולה כל כך עשויה לכלול שילוב של שלושתן.
העלאת המע״מ ל19% הוזכרה כאפשרות בשיח הציבורי, אך נכון לעכשיו אין להציג אותה כהחלטה שהתקבלה או כצעד ודאי.
הדבר החשוב יותר הוא להבין את מנגנון המימון.
מס צריכה גבוה יותר פוגע ישירות בכוח הקנייה.
קיצוץ אזרחי מורגש בשירותים שהציבור מקבל.
חוב גבוה יותר מורגש בהוצאות ריבית ובפחות גמישות בזמן המשבר הבא.
גם העיתוי חשוב. קבלת התחייבות ארוכת טווח בתקופת בחירות עלולה לעורר חשש שהחלטה שתכבול ממשלות עתידיות מתקבלת לפני שהציבור ראה תוכנית מלאה.
אין בכך הוכחה שהצורך הביטחוני לא אמיתי, המשמעות היא שרף השקיפות צריך להיות גבוה יותר.
תוכנית אמינה צריכה להראות מה נרכש, מהו לוח התשלומים, אילו מקורות ודאיים עומדים מולה ואילו יעדי חוב וגירעון הממשלה מתחייבת לשמור.
ביטחון חזק צריך גם לכלכלה חזקה
הוויכוח אינו האם ישראל צריכה להתעצם.
אחרי שנים של מלחמה ואיומים אזוריים, הצורך בחידוש מלאים, בהרחבת הייצור המקומי ובהפחתת תלות באספקה חיצונית ברור.
הוויכוח האמיתי הוא אם אפשר להתחייב למאות מיליארדי שקלים לפני שהוצג החשבון המלא.
מה שכבר השתנה הוא נקודת הפתיחה. תקציב הביטחון של 2026 כבר גבוה משמעותית מרמתו לפני המלחמה, יחס החוב לתוצר כבר קרוב ל69% והגירעון רחב.
מה שעדיין לא הוכרע הוא היקף התוכנית הסופי, הפריסה שלה ומקורות המימון.
עבור המשקיעים, הסימן החשוב לא יהיה רק אישור של עוד רכש, אלא היכולת של הממשלה להצמיד לכל התחייבות ביטחונית החלטה תקציבית אמינה.
מדינה לא יכולה להגן על עצמה בלי צבא חזק, אך היא גם לא יכולה לתחזק צבא חזק לאורך זמן בלי כלכלה שמסוגלת לשלם עליו.