מכונת הרווחים של אל על נחשפת
10.8.2026

בקצרה
- מועדון הנוסע המתמיד של אל על הפך לעסק פיננסי רווחי במיוחד, עם הכנסות של 40.8 מיליון דולר ורווח נקי של 26.2 מיליון דולר ברבעון השני של 2026, המשקפים שיעור רווח נקי של כ-64%, מה שמדגיש את חשיבותו האסטרטגית מעבר לפעילות התעופה המסורתית.
- אל על נמצאת בעיצומו של מהלך אסטרטגי להעברת כרטיס FLY CARD מכאל לישראכרט, הסכם שיכול להרחיב משמעותית את פעילות המועדון בעתיד, אך טומן בחובו אתגר של שימור נאמנות הלקוחות והסבת מאות אלפי כרטיסים, מה שעלול להוביל לירידה זמנית במספר הכרטיסים הפעילים כפי שנצפה בתחילת 2026.
- המועדון מציג צמיחה מרשימה במספר החברים ובכרטיסי האשראי הפעילים, עם 3.68 מיליון חברים ו-514 אלף כרטיסי FLY CARD פעילים בסוף יוני 2026, נתונים המעידים על הצלחת המודל העסקי שמחבר בין צריכה יומיומית לתעופה ומבטיח המשך יצירת הכנסות גם בתקופות בהן הלקוחות אינם טסים.
- למרות הרווחיות הגבוהה של חברת המועדון, יש לזכור כי הדוחות הנפרדים כוללים עסקאות פנימיות עם אל על, ולכן הרווח הנקי המדווח אינו עובר במלואו לדוחות המאוחדים של אל על, מה שמחייב קריאה נכונה של הנתונים והבנה כי ההשפעה על שורת הרווח הכוללת של החברה האם מורכבת יותר.
רוב האנשים מצטרפים למועדון הנוסע המתמיד כדי לצבור נקודות, לקבל הטבות ואולי להוזיל את החופשה הבאה, מבחינת אל על, כל קנייה בסופר, תשלום במסעדה או הזמנה באינטרנט היא הרבה יותר מזה.
היא מחזקת את הקשר עם הלקוח, מייצרת הכנסות ומגדילה את הסיכוי שהוא יבחר שוב לטוס עם החברה.
זו הסיבה שמועדון הנוסע המתמיד כבר לא רק כלי שיווקי שנועד למלא מטוסים.
הוא הפך לעסק פיננסי של ממש, שמחבר בין תעופה, כרטיסי אשראי וצריכה יומיומית.
הדוחות החדשים של חברת המועדון חושפים לראשונה עד כמה הפעילות הזאת גדולה ורווחית, אבל גם מזכירים שהמספרים לא עוברים במלואם ובאופן ישיר לשורת הרווח המאוחדת של אל על.
במקביל לחשיפת התוצאות, אל על נמצאת בעיצומו של מהלך יקר ומורכב להעברת כרטיס FLY CARD מכאל לישראכרט, ההסכם יכול להרחיב משמעותית את הפעילות בשנים הקרובות, אך בדרך אליו החברה צריכה לשכנע מאות אלפי לקוחות להחליף כרטיס ולהישאר נאמנים דווקא לה.
איך נקודות טיסה הפכו לעסק פיננסי
אל על, הנסחרת בבורסה בתל אביב בסימול ELAL, מפעילה לצד פעילות התעופה את חברת אל על הנוסע המתמיד.
אל על מחזיקה ב75% מהחברה, והפניקס מחזיקה ב25% הנותרים באמצעות גמא, זרוע האשראי שלה.
המועדון מאפשר ללקוחות לצבור נקודות באמצעות טיסות, שימוש בכרטיסי FLY CARD ופעילויות נוספות בעולם התיירות והצרכנות. הנקודות ניתנות למימוש בכרטיסי טיסה ובהטבות, וכך נוצר מעגל שמחבר בין השימוש בכרטיס האשראי לבין הבחירה לטוס עם אל על.
המודל הזה חשוב מפני שהקשר עם הלקוח אינו מתחיל בשדה התעופה. גם בחודשים שבהם הוא אינו טס, הוא יכול להמשיך להשתמש בכרטיס, לצבור נקודות ולייצר פעילות כלכלית למועדון.
מבחינת אל על, מדובר בדרך להישאר בתוך הארנק של הלקוח בכל יום ולא רק בזמן הזמנת חופשה.
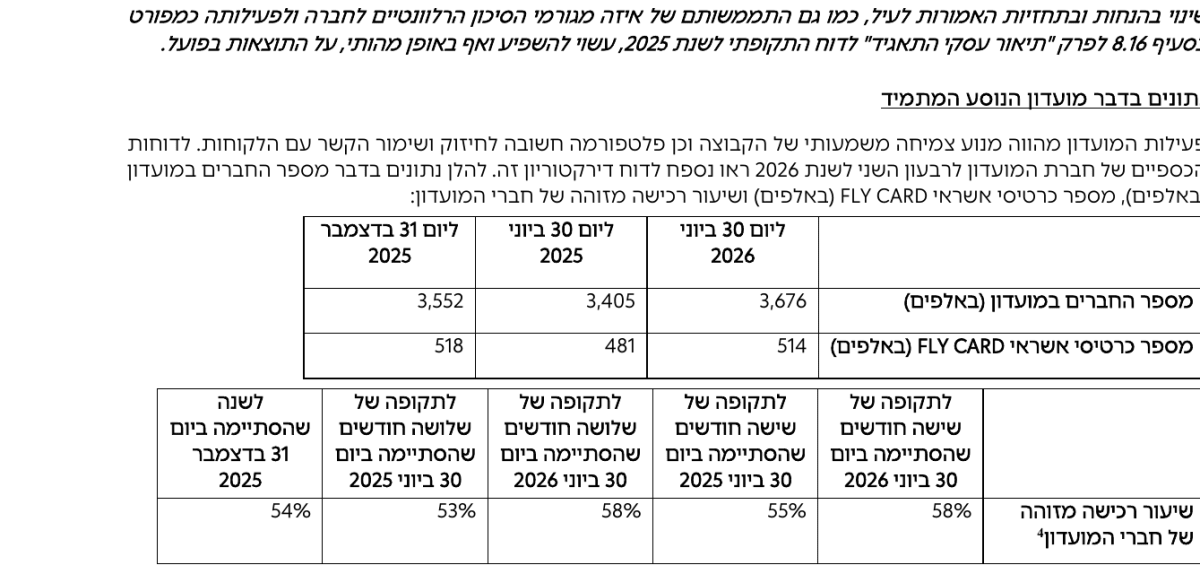
בסוף יוני 2026 מנה המועדון כ3.68 מיליון חברים, עלייה של כ8% בתוך שנה. מספר כרטיסי FLY CARD הפעילים עמד על 514 אלף, עלייה של כ7% לעומת יוני 2025. עם זאת, בסוף 2025 עמד מספר הכרטיסים על 518 אלף, כך שמתחילת 2026 נרשמה ירידה של כ4,000 כרטיסים.
אל על עצמה ציינה כי היא צופה ירידה זמנית בתקופת ההסבה לישראכרט.
הרווחיות גבוהה אפילו יותר ממה שנכתב בתחילה
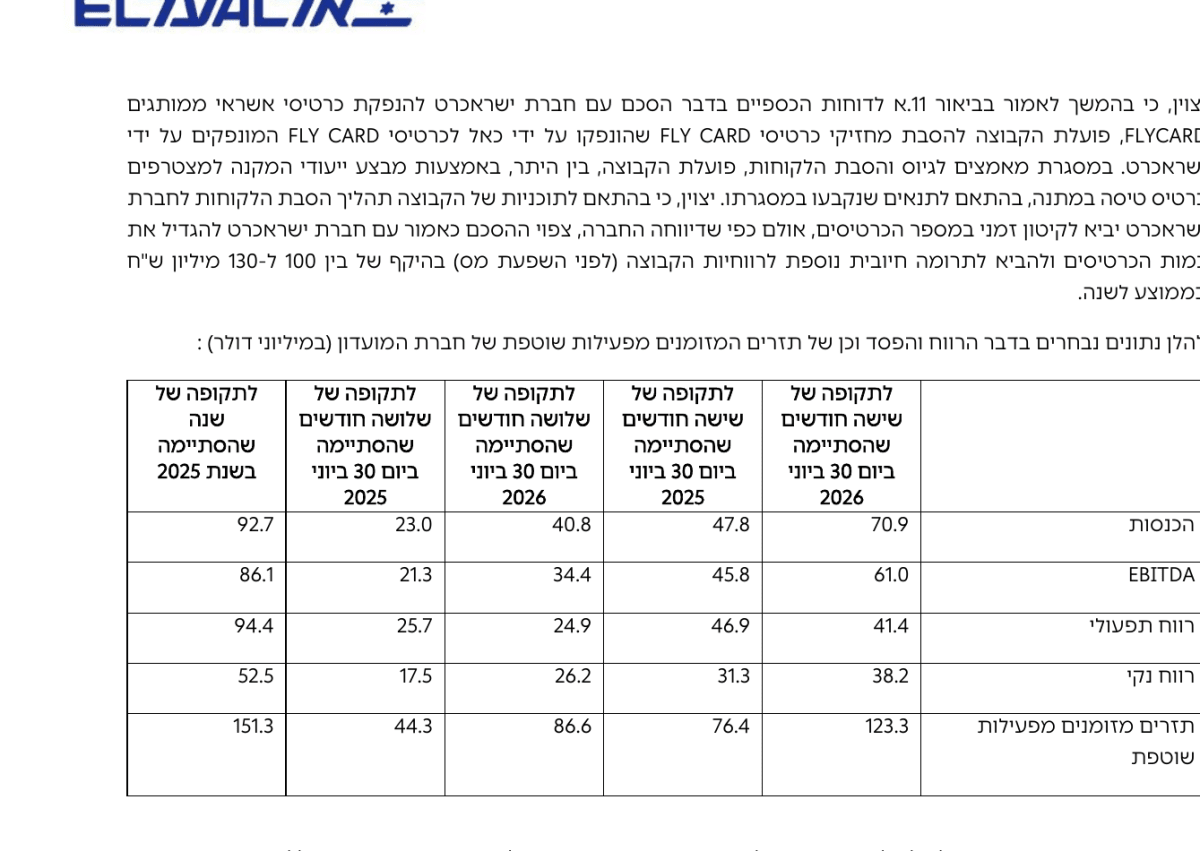
ברבעון השני של 2026 רשמה חברת המועדון הכנסות של 40.8 מיליון דולר, לעומת 23 מיליון דולר ברבעון המקביל. מדובר בצמיחה של כ77%.
הרווח הנקי הסתכם ב26.2 מיליון דולר, לעומת 17.5 מיליון דולר ברבעון המקביל, עלייה של כ50%. חלוקת הרווח בהכנסות מציגה שיעור רווח נקי של כ64%, ולא 54% כפי שצוין בטיוטה המקורית.
במחצית הראשונה הסתכמו ההכנסות ב70.9 מיליון דולר, לעומת 47.8 מיליון דולר אשתקד, והרווח הנקי הגיע ל38.2 מיליון דולר, לעומת 31.3 מיליון דולר.
כאן שיעור הרווח הנקי עמד על כ53.8%, וזה המקור לנתון של כ54%.
הנתונים חריגים, אבל צריך לקרוא אותם נכון.
אלו הדוחות הנפרדים של חברת המועדון, והם כוללים עסקאות בינה לבין אל על, ובהן צבירה ומימוש של נקודות.
בעת איחוד התוצאות בדוחות הקבוצה, אל על מבצעת התאמות ומנטרלת עסקאות פנימיות.
מסיבה זו, 26.2 מיליון הדולר אינם סכום שאפשר פשוט להוסיף במלואו לרווח המאוחד של אל על.
גם תזרים המזומנים דורש הסבר. במחצית הראשונה הציגה חברת המועדון תזרים של 123.3 מיליון דולר מפעילות שוטפת, סכום גבוה בהרבה מהרווח הנקי.
חלק מהפער נובע מעלייה בהתחייבות הקשורה לעלות המימוש העתידית של הנקודות ולהכנסות שהתקבלו מראש. במילים פשוטות, מזומן יכול להיכנס היום, אך חלק מהשירות שהמועדון חייב לספק תמורתו יינתן רק בעתיד.
הטבלה מציגה שהרווח הנקי צמח, אך שיעורו מתוך ההכנסות דווקא ירד לעומת התקופות המקבילות. הפעילות מתרחבת במהירות, אך ההוצאות צומחות מהר יותר מהרווח.
מקור: הדוח הכספי של אל על לרבעון השני של 2026
הקרב על הכרטיס שנמצא בכיס של הלקוח
במרץ 2026 חתמה חברת המועדון על הסכם לעשר שנים עם ישראכרט, הנסחרת בסימול ISCD.
ישראכרט ופרימיום אקספרס ינפיקו את כרטיסי FLY CARD החדשים תחת מאסטרקארד ואמריקן אקספרס, במקום ההסתמכות המרכזית על דיינרס במסגרת ההסכם הקודם עם כאל.
המטרה היא להפוך את FLY CARD לכרטיס שקל יותר להשתמש בו בארץ ובעולם. ככל שהכרטיס מתקבל ביותר בתי עסק, הלקוח יכול להפוך אותו לכרטיס העיקרי שלו, להגדיל את היקף הרכישות ולצבור יותר נקודות.
מבחינת המועדון, יותר שימוש בכרטיס מגדיל את ההכנסות ומחזק את הנאמנות לאל על.
אבל כדי שהמהלך יצליח, צריך להעביר מאות אלפי לקוחות קיימים לכרטיס חדש.
זו משימה שדורשת שיווק אגרסיבי, הטבות הצטרפות ועלויות תפעול גבוהות. בין היתר, אל על וישראכרט מציעות למצטרפים שיעמדו בתנאים כרטיס טיסה במתנה.
המעבר גם עורר תגובה חריפה מצד כאל, שהשיקה עם איסתא את FlyAll.
בניגוד למועדון שמחובר לחברת תעופה אחת, FlyAll מציע צבירה שניתנת למימוש בטיסות של חברות שונות ובמלונות.
הקרב הוא כבר לא רק על גובה ההטבה, אלא על השאלה מה הלקוח מעדיף: קשר עמוק עם אל על או גמישות רחבה יותר בבחירת חברת התעופה.
הנתון שהופיע בטיוטה לגבי חלקו של FLY CARD בפעילות כאל דרש גם הוא תיקון.
ההערכות שפורסמו הצביעו על כך שמחזור הכרטיס היווה כ9% משוק הסליקה בישראל וכשליש מפעילותה של כאל, ולא 10% בלבד מפעילות כאל.
ישראכרט משלמת עכשיו כדי להרוויח בעתיד
ההסכם אינו צפוי להיות רווחי עבור ישראכרט כבר מהרגע הראשון.
החברה מעריכה כי הוצאות ההסבה וגיוס הלקוחות יפחיתו את רווחיותה בשנת 2026 בסכום של 110 עד 150 מיליון שקל לפני מס.
המספר הזה אינו הפסד שנתי קבוע.
זו בעיקר עלות ההקמה והמעבר, שאמורה להתמתן משנת 2027.
לאורך עשר שנות ההסכם ישראכרט צופה תרומה חיובית שנתית ממוצעת של 120 עד 160 מיליון שקל לפני מס.
זהו תיקון נוסף לעומת הטווח של 160 עד 170 מיליון שקל שהופיע בטיוטה.
אל על צופה שההסכם יוסיף לרווחיות הקבוצה בין 100 ל130 מיליון שקל בממוצע לשנה לפני מס לאורך תקופת ההסכם.
מדובר בתחזית הנהלה ולא ברווח שכבר הושג.
היכולת להגיע אליה תלויה במספר הכרטיסים שיוסבו, בקצב גיוס הלקוחות החדשים ובהיקף השימוש בכרטיס.
מקור הדוח הכספי של אל על לרבעון השני של 2026, דיווח על תחזית ישראכרט
השווי שמראה שזה כבר לא רק מועדון לקוחות
הפניקס, הנסחרת בסימול PHOE, השקיעה במועדון כבר בשנת 2022 ובהמשך מימשה אופציה שהגדילה את החזקתה ל25%.
הערכת השווי שנערכה לצורך המימוש הציבה את שווי המועדון על כ2.74 מיליארד שקל, יותר מכפול מהשווי של כ1.3 מיליארד שקל שלפיו בוצעה ההשקעה הראשונה.
הערכת שווי אינה מחיר שהתקבל בעסקה מלאה, ולכן אין להתייחס אליה כאילו המועדון כבר נמכר בסכום הזה.
עם זאת, היא מראה עד כמה השתנתה הדרך שבה המשקיעים מסתכלים על הפעילות. מועדון עם מיליוני חברים, מאות אלפי כרטיסים פעילים ומידע על הרגלי הצריכה של לקוחותיו הוא נכס פיננסי ושיווקי בעל ערך בפני עצמו.
החזקות הפניקס הועברו לגמא במסגרת מהלך לריכוז פעילויות האשראי בקבוצה.
העברת הנכסים במתכונת של דיבידנד בעין, כלומר חלוקת נכס שאינו מזומן, נבחנת גם על ידי רשות שוק ההון בשל חשש אפשרי לניגודי עניינים הקשורים לאופציות שהוענקו לבכירים בגמא.
הסיכון הוא לא רק בתחרות
המעבר לישראכרט וההשקה של FlyAll הם הסיכונים המיידיים, אבל קיימים גם סיכונים ארוכי טווח.
אחד מהם הוא האפשרות להידוק האכיפה על נקודות שנצברות באמצעות הוצאות עסקיות ומגיעות בסופו של דבר לשימוש פרטי של עובדים או מנהלים.
אם נקודות כאלה ייחשבו להטבת שכר חייבת במס, הכדאיות של שימוש בכרטיסי אשראי עסקיים לצבירת הטבות אישיות עלולה להצטמצם.
בשלב זה מדובר בבחינה ולא בשינוי מס סופי, ולכן אי אפשר עדיין לכמת את הפגיעה האפשרית במועדון.
סיכון נוסף נמצא בתוך המאזן של המועדון עצמו. כל נקודה שנצברת מייצרת ציפייה למימוש עתידי.
כל עוד הלקוחות ממשיכים לצבור, להשתמש בכרטיס ולהישאר בתוך המערכת, המודל יכול להיות רווחי מאוד.
אם עלות המימוש תעלה, אם הלקוחות יממשו נקודות בקצב חריג או אם יהיה צורך לשפר את ההטבות כדי להתמודד עם התחרות, שולי הרווח עלולים להישחק.
המועדון צריך להוכיח שהרווחיות יכולה להישאר באוויר
מועדון הנוסע המתמיד כבר הוכיח שהוא הרבה יותר ממערכת לצבירת נקודות.
הוא מחבר את אל על לחיי היום יום של מיליוני לקוחות, מייצר הכנסות גם בין הטיסות ומעניק לחברה יתרון שקשה למדוד רק באמצעות מספר הנוסעים במטוסים.
השלב הבא מורכב יותר.
אל על וישראכרט צריכות להעביר מאות אלפי לקוחות לכרטיס החדש, להגדיל את השימוש בו ולהתקרב ליעד השאפתני של מיליון כרטיסים פעילים, בלי שהטבות הגיוס והתחרות מול כאל יאכלו את הרווחיות.
עבור המשקיעים, המדדים החשובים ברבעונים הבאים יהיו מספר הכרטיסים הפעילים, קצב הגידול בחברי המועדון, היקף השימוש בכרטיס, עלות מימוש הנקודות והפער בין תוצאות חברת המועדון בדוחות הנפרדים לבין התרומה בפועל לדוחות המאוחדים של אל על.
מניית אל על זינקה בשיעור דו ספרתי ביום פרסום הדוח המלא לרבעון השני, אך התגובה שיקפה גם את הכפלת הרווח הנקי של פעילות התעופה ולא רק את חשיפת תוצאות המועדון.
לכן לא נכון לייחס את כל העלייה למנוע הנאמנות לבדו.