המהפכה שתעביר את המע״מ לקופת המדינה ברגע שהתשלום מתקבל
9.8.2026
בקצרה
- רשות המסים ומשרד האוצר מקדמים תוכנית חדשה, ״מע״מ אונליין״, שתעביר חלק ניכר מהמשק לדיווח דיגיטלי רציף ותשלום מע״מ במועד קבלת הכסף, מה שיקל על תזרים המזומנים של עסקים רבים וייתן למדינה תמונה מיידית של עסקאות, אך גם מעלה שאלות לגבי אכיפה ופרטיות.
- המדינה מעוניינת לשנות את שיטת גביית המע"מ, שהסתכם בכ-143 מיליארד שקל בשנת 2024 (כ-30% מהכנסות המסים), כדי להילחם בתופעת חשבוניות פיקטיביות הגורמות לאובדן הכנסות משמעותי, המוערך בכ-15 מיליארד שקל בשנה בפער המע"מ הלאומי.
- השימוש בחשבוניות פיקטיביות מהווה פרצה מרכזית במערכת, כאשר רשות המסים העריכה כי פער המע"מ הלאומי, הכולל גם פעילות שלא דווחה, מגיע לכ-10.5% ומייצג אובדן שנתי של כ-15 מיליארד שקל, מה שמצריך מעבר לדיווח בזמן אמת כדי למנוע הונאות מס.
- יכולת האכיפה של המדינה בדיעבד מוגבלת ביותר, כפי שמעידים נתונים משנים 2019-2022, בהן נגבו רק כ-180 מיליון שקל מתוך כ-7 מיליארד שקל שנקבעו בשומות על חשבוניות פיקטיביות, כלומר כ-3% בלבד, מה שמחזק את הצורך במערכת דיווח בזמן אמת לעצירת הונאות.
עסק יכול לסיים פרויקט, להוציא חשבונית ולרשום הכנסה, אבל בחשבון הבנק שלו עדיין לא יופיע שקל.
הלקוח עשוי לשלם רק בעוד שלושה חודשים, ובינתיים המשכורות, השכירות והתשלומים לספקים ממשיכים לרדת.
בחלק מהמקרים גם המע״מ כבר צריך לעבור למדינה.
כך נוצר מצב מעט אבסורדי.
העסק מעניק אשראי ללקוח, ובמקביל נדרש לממן מכיסו מס על כסף שעדיין לא קיבל.
על הנייר הייתה עסקה. בפועל, המזומן עוד לא הגיע.
הבעיה הזאת לא חלה על כולם.
עסקים רבים כבר מדווחים על בסיס מזומן ומשלמים מע״מ רק לאחר שקיבלו את התמורה.
הפער מכביד בעיקר על עסקים שמועד החיוב שלהם נקבע לפי ביצוע העבודה או מסירת המוצר, גם אם התשלום מהלקוח יגיע הרבה יותר מאוחר.
כאן נכנסת לתמונה תוכנית חדשה שמגבשות רשות המסים ומשרד האוצר.
התוכנית, שמכונה בשלב זה ״מע״מ אונליין״ או ״חשבונית ישראל 2.0״, מבקשת להעביר חלק גדול מהמשק לדיווח דיגיטלי רציף ולתשלום מע״מ במועד קבלת הכסף.
על פניו, מדובר בשינוי טכני באופן הדיווח.
בפועל, זהו ניסיון לשנות את הרגע שבו המדינה רואה את העסקה, מאמתת אותה וגובה את המס.
השינוי עשוי להקל על תזרים המזומנים של חלק מהעסקים, אך במקביל להעניק לרשות המסים תמונה כמעט מיידית של עסקאות במשק.
כאן כבר עולות שאלות רחבות יותר על אכיפה, פרטיות, בירוקרטיה והיקף המידע שהמדינה תחזיק על הפעילות העסקית בישראל.
למה המדינה רוצה לשנות מערכת שפועלת כבר עשרות שנים
מע״מ הוא מס שמוטל על צריכה. העסק גובה אותו מהלקוח ומעביר אותו למדינה, לאחר קיזוז מס התשומות, כלומר המע״מ שהעסק עצמו שילם על רכישות והוצאות ששימשו אותו בפעילות.
זה אחד ממקורות ההכנסה המרכזיים של המדינה.
בשנת 2024 הסתכמה גביית המע״מ בכ143 מיליארד שקל, קרוב ל30% מסך הכנסות של כ475 מיליארד שקל שגבתה הממשלה המרכזית ממסים.
שינוי בדרך שבה המע״מ מדווח ונגבה הוא הרבה יותר מעדכון חשבונאי.
הוא משפיע על תזרים המזומנים של העסקים, על עיתוי הכנסות המדינה ועל היכולת שלה לזהות עסקאות חשודות לפני שהכסף נעלם.
אחת הפרצות המרכזיות במערכת היא השימוש בחשבוניות פיקטיביות.
מדובר בחשבוניות שמתארות עסקאות שלא התקיימו, מציגות צדדים שלא היו מעורבים באמת בעסקה או כוללות סכומים שלא משקפים את הפעילות בפועל.
באמצעות החשבונית ניתן לדרוש קיזוז של המע״מ שמופיע בה, גם אם מי שהנפיק אותה מעולם לא ביצע עסקה ולא העביר את המס למדינה.
במילים פשוטות, אדם אחד מציג הוצאה שלא הייתה, מקטין את חבות המס שלו ומקבל מהמדינה זיכוי על מע״מ שהיא מעולם לא קיבלה מהצד השני.
רשות המסים העריכה כי פער המע״מ הלאומי, כלומר ההפרש בין המס שהיה אמור להיגבות לבין הסכום שנגבה בפועל, מגיע לכ10.5% ומייצג אובדן שנתי של כ15 מיליארד שקל.
חשוב לסייג שהסכום הזה לא מיוחס כולו לחשבוניות פיקטיביות. הפער עשוי לכלול גם פעילות שלא דווחה, טעויות, חדלות פירעון וסיבות נוספות.
מבקר המדינה הציג אומדן אחר ושמרני יותר. לפי הבדיקה, הנזק המינימלי שנגרם מחשבוניות פיקטיביות במונחי מע״מ הגיע לכ2.51 מיליארד שקל בשנה, על בסיס נתונים מהשנים 2017 עד 2019.
מדובר במדדים שונים ובתקופות שונות, ולכן אי אפשר להשוות ביניהם כאילו הם מודדים בדיוק את אותה תופעה.
המדינה יודעת כמה חייבים לה, אבל מתקשה לגבות את הכסף
הבעיה של המדינה לא מתחילה רק בזיהוי החשבונית הפיקטיבית.
גם לאחר שהתרמית נחשפת ונקבעת שומת מס, במקרים רבים הכסף כבר הועבר, החברות נעלמו או שלא נשארו נכסים שמהם ניתן לגבות את החוב.
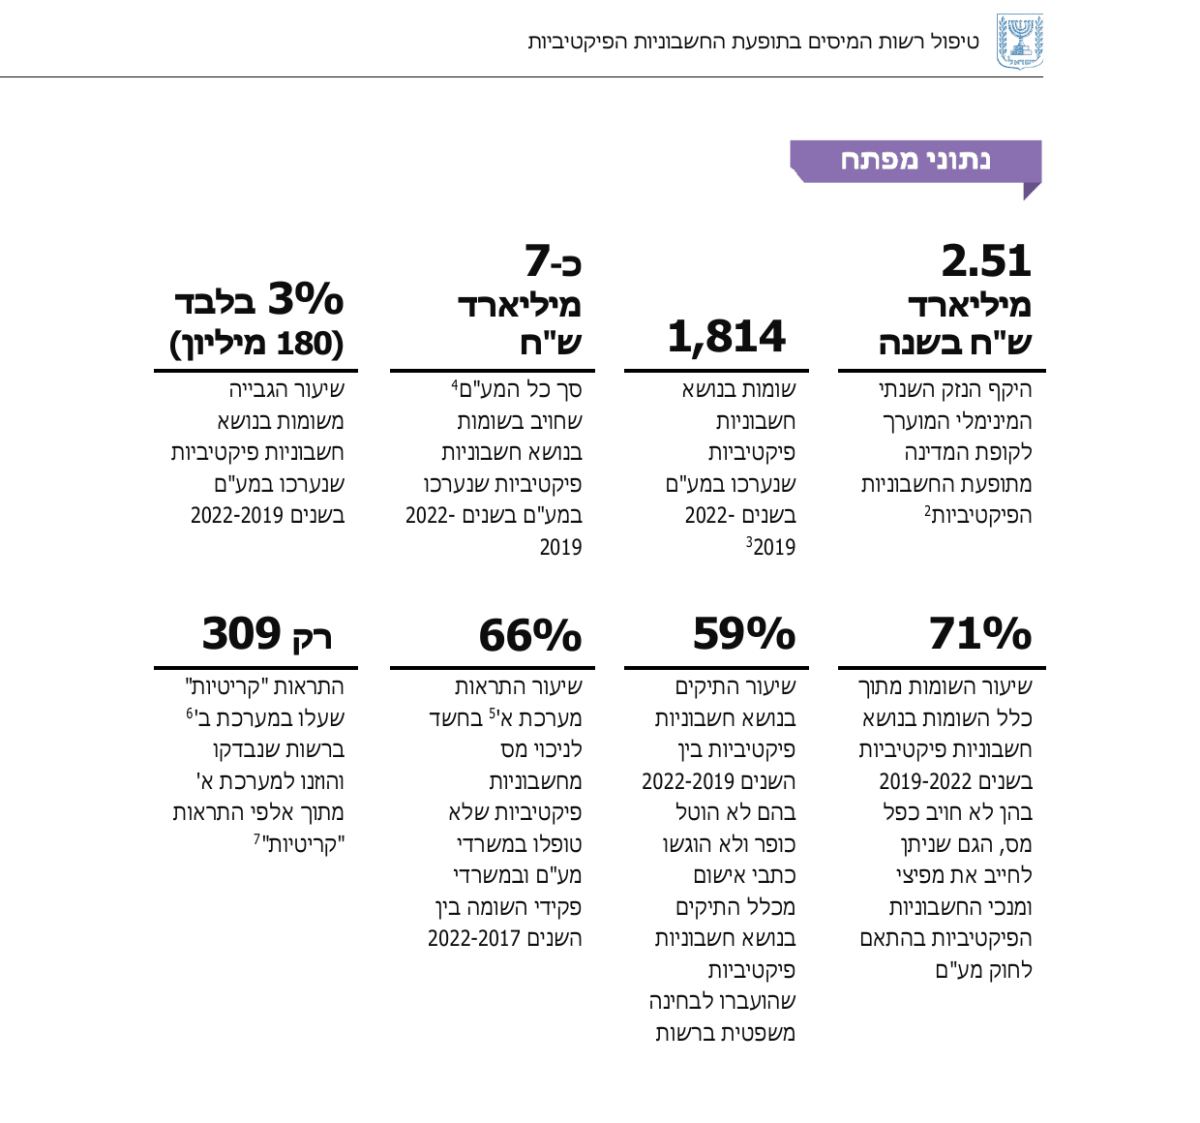
התרשים מטה ממחיש עד כמה אכיפה שמגיעה בדיעבד עלולה להיות מאוחרת מדי.
בשנים 2019 עד 2022 נערכו 1,814 שומות בנושא חשבוניות פיקטיביות ונקבעו חיובים בהיקף של כ7 מיליארד שקל.
בפועל, המדינה הצליחה לגבות כ180 מיליון שקל בלבד, כ3% מקרן המס שנקבעה בשומות.
במילים אחרות, מכל 100 שקל שרשות המסים קבעה כי עליה לגבות, רק כ3 שקלים הגיעו בפועל לקופת המדינה.
כ97 שקלים נוספים נשארו רשומים בעיקר על הנייר.
זה מסביר את השינוי בגישת המדינה.
במקום לנסות לאתר את התרמית חודשים או שנים לאחר שהעסקה דווחה, המטרה היא לראות את החשבונית בזמן אמת, לבדוק את הקשר בין הצדדים ולעצור עסקאות חשודות לפני שנוצר החזר מס או קיזוז שקשה יהיה להשיב.
התרשים מטה מציג את הפער בין השומות לבין הגבייה בפועל.
בשנים 2019 עד 2022 נערכו 1,814 שומות בנושא חשבוניות פיקטיביות ונקבעו חיובים של כ7 מיליארד שקל, אך בפועל נגבו כ180 מיליון שקל בלבד, כ3% מקרן המס שנקבעה בשומות.
 מקור: מבקר המדינה, טיפול רשות המסים בתופעת החשבוניות הפיקטיביות
מה בדיוק אמור להשתנות
במערכת הקיימת, עסקים מגישים דיווח תקופתי אחת לחודש או אחת לחודשיים.
הדיווח מרכז את העסקאות שביצעו, את המע״מ שגבו ואת מס התשומות שהם מבקשים לקזז.
מבחינת רשות המסים, חלק גדול מהתמונה מתקבל רק לאחר שהעסקאות כבר התרחשו.
התוכנית החדשה מבקשת להפוך את התהליך לרציף.
כל חשבונית אמורה להישלח אוטומטית לרשות המסים דרך תוכנת הנהלת החשבונות או הקופה הדיגיטלית של העסק.
מבחינת בעל העסק, השידור אמור להתרחש מאחורי הקלעים, ללא צורך להזין מחדש את אותה החשבונית במערכת אחרת.
השינוי השני הוא מעבר רחב יותר לבסיס מזומן.
במקום שהחיוב ייווצר במועד ביצוע העסקה גם אם התשלום טרם התקבל, המע״מ ידווח וישולם במועד שבו הכסף נכנס בפועל.
עדיין לא פורסם מנגנון תפעולי מלא.
בין היתר, טרם הובהר אם רכיב המע״מ יופרד מהתשלום ויעבור אוטומטית לרשות המסים, או שהמערכת רק תדווח על קבלת הכסף ותיצור את החיוב.
ההבדל משמעותי, משום שהעברה ישירה דורשת חיבור עמוק יותר בין מערכות הבנקאות, חברות התשלומים, הקופות ותוכנות הנהלת החשבונות.
דוגמה פשוטה שמראה את ההבדל
נניח שעסק סיפק שירות בסכום של 100 אלף שקל בתוספת מע״מ בשיעור של 18%.
החשבונית ללקוח תעמוד על 118 אלף שקל, מתוכם 18 אלף שקל מע״מ.
הלקוח משלם בתנאי שוטף פלוס והכסף מגיע רק לאחר 90 יום.
אם העסק מדווח כיום על בסיס מצטבר, ייתכן שהוא יידרש להעביר את המע״מ בדוח התקופתי עוד לפני שקיבל את 118 אלף השקלים.
המשמעות היא שהוא מממן זמנית 18 אלף שקל מכיסו.
במודל המתוכנן, החיוב אמור להיווצר רק לאחר שהתשלום מתקבל.
אם הלקוח משלם בחלקים, גם המע״מ עשוי להיות משולם בהתאם לקצב קבלת הכסף, בכפוף לנוסח הסופי של ההסדר.
עבור עסקים שעובדים מול לקוחות גדולים ובתנאי אשראי ארוכים, השינוי הזה יכול לשחרר הון חוזר ולצמצם את הצורך במסגרת אשראי.
איך חשבונית פיקטיבית הופכת לאובדן מס
כדי להבין מה רשות המסים מנסה לעצור, צריך להכיר את מס התשומות.
עסק שרכש ציוד או שירות לצורך פעילותו יכול לקזז את המע״מ ששילם לספק מהמע״מ שגבה מהלקוחות.
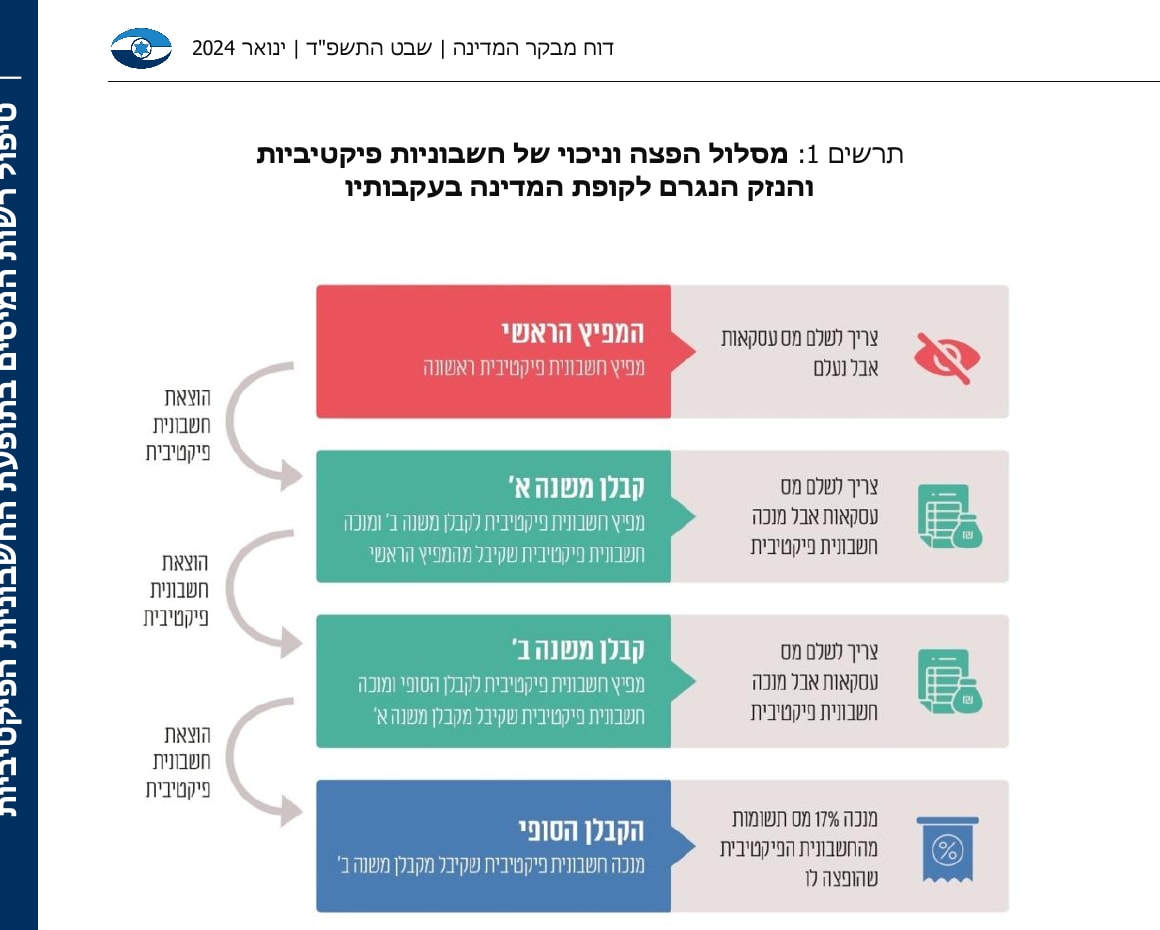
הבעיה מתחילה אם החשבונית לא מייצגת עסקה אמיתית. המפיץ הראשי מוציא חשבונית פיקטיבית ונעלם בלי להעביר את מס העסקאות.
החשבונית עוברת דרך חברות או קבלני משנה שמפיצים חשבוניות נוספות ומקזזים את מס התשומות מול מס העסקאות שלהם.
בסוף השרשרת נמצא עסק שמנכה את המע״מ ומקטין את התשלום שלו למדינה.
על הנייר קיימת שרשרת של עסקאות. בפועל, המדינה מאפשרת קיזוז מס בצד אחד, אך לא מקבלת את המס שהיה אמור להיגבות בצד השני.
אכיפה שמתחילה חודשים לאחר מכן עלולה להגיע לחברות ריקות מנכסים או לאנשי קש שאין מהם אפשרות אמיתית לגבות את החוב.
כך החשבונית עוברת בשרשרת עד לקיזוז המס
התרשים מטה ממחיש כיצד המפיץ הראשי מנפיק חשבונית פיקטיבית ונעלם, בעוד החשבונית עוברת דרך חוליות נוספות עד שהלקוח הסופי מנכה את מס התשומות.
הנזק נוצר ברגע שהמדינה מכירה בקיזוז, אף שמס העסקאות בצד השני לא שולם.
 מקור: מבקר המדינה, טיפול רשות המסים בתופעת החשבוניות הפיקטיביות
העבריינים למדו לעקוף גם את חשבוניות ישראל
פרויקט ״חשבוניות ישראל״ כבר מחייב מספר הקצאה בעסקאות מסוימות.
מספר ההקצאה הוא אישור דיגיטלי שמנפיקה רשות המסים, והוא נדרש כתנאי לניכוי מס התשומות בעסקאות שמעל הרף הקבוע בחוק.
החל מ1 ביוני 2026 ירד הרף ל5,000 שקל לפני מע״מ.
חשוב לדייק, מספר ההקצאה אינו איסור על ביצוע העסקה.
המשמעות היא שללא המספר, הלקוח לא יוכל לנכות את מס התשומות בעסקה שנמצאת מעל הרף.
המערכת הקשתה על הפקת חשבוניות פיקטיביות בסכומים גבוהים, אבל גם יצרה תגובה מצד העבריינים.
אחת השיטות החשודות היא פיצול מלאכותי של עסקה גדולה למספר חשבוניות קטנות, שכל אחת מהן נמצאת מתחת לרף.
מחקר של רשות המסים שפורסם ביוני 2026 העריך כי עסקאות בהיקף של 12.2 עד 16.4 מיליארד שקל הוסטו אל מתחת לסף הדיווח, וכי אובדן המע״מ הקשור לכך עשוי להגיע ל2.2 עד 3 מיליארד שקל.
הנתונים מצביעים על שינוי חריג בהתפלגות העסקאות, אך הם אינם מוכיחים שכל עסקה שנמצאת מתחת לרף היא פיקטיבית. חלק מהעסקאות עשויות להיות אמיתיות או לשקף שינוי לגיטימי בדרך החיוב.
זה גם מסביר מדוע רשות המסים לא רוצה להסתפק בהמשך הורדת הרף.
כל עוד המערכת בוחנת רק עסקאות שמעל סכום מסוים, אפשר לנסות לעבור מתחתיו.
דיווח רציף של כלל החשבוניות אמור לסגור את החור הזה ולאפשר לרשות לזהות דפוסים חשודים גם בסכומים נמוכים.
מי עשוי להרוויח מהשינוי
הנהנים הראשונים עשויים להיות עסקים שמדווחים כיום על בסיס מצטבר ומקבלים תשלום באיחור.
במקום להשתמש באשראי כדי לממן את המע״מ בתקופת ההמתנה, הם יוכלו להעביר את המס לאחר שהכסף נכנס.
ההקלה עשויה להיות משמעותית במיוחד לעסקים עם שולי רווח נמוכים, תנאי תשלום ארוכים או לקוחות גדולים שמכתיבים את מועדי התשלום.
גם המדינה עשויה להרוויח.
מידע שמגיע בזמן אמת מאפשר לזהות חריגות מוקדם יותר, לעצור חשבוניות חשודות לפני ביצוע הקיזוז ולצמצם את התלות בחקירות שמתחילות חודשים לאחר האירוע.
ככל שהמערכת תוכל לחבר בין חשבונית, תשלום, ספק ולקוח, יהיה קשה יותר ליצור עסקה שקיימת רק על הנייר.
דיווח אוטומטי עשוי גם לצמצם עבודה כפולה.
אם המידע יעבור ישירות מתוכנת הנהלת החשבונות לרשות המסים, ייתכן שחלק מהדוחות וההתאמות הידניות ייעלמו.
ההבטחה הזאת תלויה באיכות המערכת ובכך שהמידע שנשלח אכן ישמש במקום דיווחים קיימים ולא בנוסף להם.
איפה עלולה להיווצר בירוקרטיה חדשה
הבעיה היא שמערכות מס אינן מתמודדות רק עם עסקאות פשוטות.
יש תשלומים חלקיים, ביטולים, החזרות, מקדמות, חובות שלא נגבו, עסקאות בתשלומים וחשבוניות שתוקנו לאחר ההפקה.
כל אחד מהמקרים האלה דורש תשובה ברורה לגבי מועד החיוב ואופן תיקון הדיווח.
גם תקלות טכנולוגיות עלולות להפוך לבעיה תזרימית.
אם הקופה או תוכנת הנהלת החשבונות אינן מצליחות להתחבר למערכת, צריך להחליט אם העסק יכול להמשיך לעבוד, כיצד העסקה תדווח בדיעבד ומי יישא באחריות אם הנתונים לא נקלטו.
נקודה נוספת היא שהאישור הדיגיטלי אינו מבטיח שהחשבונית תקינה מבחינה מהותית.
גם כיום יכולה חשבונית לקבל מספר הקצאה ובהמשך להיפסל אם יתברר שהעסקה לא אמיתית או שהשירות לא ניתן בידי מי שהוציא אותה.
העסק שקיבל את החשבונית עדיין עשוי להידרש להוכיח שפעל בתום לב ובדק את הספק.
גם החזרי מע״מ עלולים להפוך לצוואר בקבוק.
אם רשות המסים מקבלת מידע מפורט יותר בזמן אמת, היא יכולה לבצע בדיקות מדויקות יותר, אך הבדיקות עלולות גם לעכב החזרים לעסקים. מערכת שמפחיתה טפסים אך מוסיפה בירורים ואישורים לא בהכרח פשוטה יותר עבור המשתמש.
הרעיון גדול אבל הדרך לחוק עוד ארוכה
נכון למועד חשיפת התוכנית, ״מע״מ אונליין״ הוא מהלך שמתגבש לקראת חוק ההסדרים לשנת 2027.
נוסח חקיקה מלא ומחייב עדיין לא פורסם, ולא ידוע אילו חלקים ייכללו לבסוף בחוק.
השאלות החשובות יהיו מי יעבור לבסיס מזומן, כיצד יטופלו תשלומים חלקיים, האם המע״מ יועבר אוטומטית בעת התשלום, מה יקרה בזמן תקלה ואילו חובות דיווח קיימות יבוטלו.
בלי תשובות ברורות, קשה לדעת אם התוכנית באמת תפחית בירוקרטיה או רק תעביר אותה למקום אחר.
הכיוון עצמו הגיוני. בעולם שבו רוב התשלומים והחשבוניות כבר דיגיטליים, אין סיבה שרשות המסים תקבל את התמונה רק בסוף החודש.
עם זאת, חיבור בזמן אמת בין כל עסקה למערכת ממשלתית הוא שינוי תפעולי גדול, וההצלחה שלו תימדד לא רק בכמה מס ייגבה, אלא גם בכמה זמן, כסף והתעסקות ייחסכו לעסקים.
תשלום בזמן אמת יכול לפתור בעיה אחת וליצור אחרת
הרפורמה מנסה לחבר בין שלושה רגעים שהמערכת הקיימת מפרידה ביניהם, הוצאת החשבונית, קבלת התשלום והעברת המע״מ.
החיבור הזה עשוי לשפר את תזרים העסקים ולסגור חלק מהפער שמאפשר לחשבוניות פיקטיביות להפוך להחזרי מס.
אבל מערכת דיגיטלית לא מבטלת בירוקרטיה מעצם קיומה.
אם היא תחייב את העסקים להמשיך בדיווחים הקיימים, להתמודד עם תקלות ולהוכיח מחדש כל חשבונית, היא עלולה להוסיף שכבת פיקוח בלי לספק הקלה אמיתית.
השאלה החשובה היא לא רק אם המדינה תדע לראות כל עסקה בזמן אמת.
השאלה היא אם היא תדע להפוך את המידע הזה למערכת פשוטה יותר לעסק החוקי וקשה יותר לעבריין.