הנתיב שעשוי להפוך את בזק לשער התקשורת בין אירופה לאסיה
9.8.2026

בקצרה
- בזק מתכננת להשקיע 250 מיליון ש"ח בפרויקט חדש שימצב את ישראל כנתיב תקשורת מרכזי בין אירופה לאסיה, תוך ניצול תשתית הסיבים האופטיים הקיימת שלה בישראל וחיבורים תת-ימיים לאירופה, מה שעשוי להרחיב את מקורות ההכנסה שלה מעבר לשוק המקומי.
- בזק בינלאומי כבר מחזיקה בתשתית כבל תת-ימי פעיל (JONAH) המחבר את תל אביב לאיטליה לאורך 2,300 קילומטרים, מה שמספק לה יתרון משמעותי בפרויקט החדש ומאפשר לה להרחיב פעילות קיימת במקום להתחיל מאפס, ובכך להפחית סיכונים ולהאיץ את יישום התוכנית.
- בזק כבר חתמה על עסקה ארוכת טווח עם חברת תקשורת בינלאומית במזרח התיכון, המייצרת עשרות מיליוני שקלים בשנה, מה שמוכיח את קיומו של צורך מסחרי אמיתי בנתיב תקשורת דרך ישראל ומאפשר לה לבסס את המודל העסקי של הפרויקט החדש על הכנסות קיימות.
- בזק ו-Telecom Italia Sparkle חתמו על מזכר הבנות לשיתוף פעולה בהקמת מערכת כבלים בינלאומית, כאשר מרבית זוגות הסיבים מיועדים ללקוחות בשוק הסיטונאי, מה שמעיד על כוונת החברה למכור קיבולת תשתית למפעילות תקשורת וספקיות ענן גלובליות, ובכך להפוך למרכז רווח משמעותי בתחום התקשורת העולמי.
רובנו מתייחסים לאינטרנט כאילו המידע פשוט עובר ממקום למקום ברגע.
בפועל, כמעט כל הודעה, עסקה פיננסית, שיחת וידאו או שירות ענן בינלאומי תלויים ברשת פיזית של סיבים וכבלים המונחים ביבשה ומתחת לים.
ככל שהעולם מסתמך יותר על מרכזי נתונים, שירותי ענן ובינה מלאכותית, כך גדלה החשיבות של הנתיבים שמחברים בין יבשות ושל היכולת להמשיך להעביר מידע גם אם אחד מהם נפגע.
דוגמה פשוטה ממחישה את החשיבות, אם כבל מרכזי באזור הים האדום נפגע, חברות תקשורת אינן יכולות להמתין עד לתיקונו.
הן צריכות להעביר את התעבורה לנתיב חלופי, מסלול ארוך יותר עלול להגדיל את זמן התגובה, להעלות עלויות וליצור עומס בכבלים אחרים.
עבור בנק, חברת ענן, בורסה או מערכת ביטחונית, גם עיכוב קטן או אובדן זמני של קיבולת עלולים להפוך לבעיה משמעותית.
כאן נכנסת לתמונה חברת בזק, שנסחרת בבורסה בתל אביב בלבד.
החברה מספקת תקשורת קווית, אינטרנט, סלולר באמצעות פלאפון, טלוויזיה באמצעות yes ושירותי תקשורת, ענן ומחשוב לעסקים באמצעות בזק בינלאומי TECH.
התוכנית החדשה של החברה מבקשת להשתמש בתשתיות הקיימות בישראל כדי ליצור נתיב תקשורת נוסף בין אירופה לאסיה.
בזק אינה מתחילה מאפס
היתרון החשוב ביותר של בזק בפרויקט אינו רק יכולתה להשקיע 250 מיליון ש״ח, היתרון האמיתי הוא שחלק ניכר מהבסיס הפיזי והמסחרי כבר קיים.
בזק בינלאומי מחזיקה בתשתית כבל תת ימי, משתמשת בזכויות קיבולת בכבלים בינלאומיים נוספים, ולרשות הקבוצה עומדת רשת סיבים רחבה בתוך ישראל, ומחוצה לה.
בזק דיווחה בתחילת 2026 כי רשת הסיבים המקומית כבר עברה ליד כשלושה מיליון משקי בית, נתון שממחיש את היקף התשתית הקרקעית שלה, אף שהוא אינו מודד ישירות את הקיבולת הזמינה לפרויקט הבינלאומי.
התרשים מטה מציג את התרחבות רשת הסיבים של בזק ואת העלייה במספר הלקוחות המחוברים אליה עד הרבעון השני של 2025.
הנתונים ממחישים את היקף התשתית המקומית שכבר עמדה לרשות החברה עוד לפני ההתקדמות בפרויקט הנתיב הבינלאומי.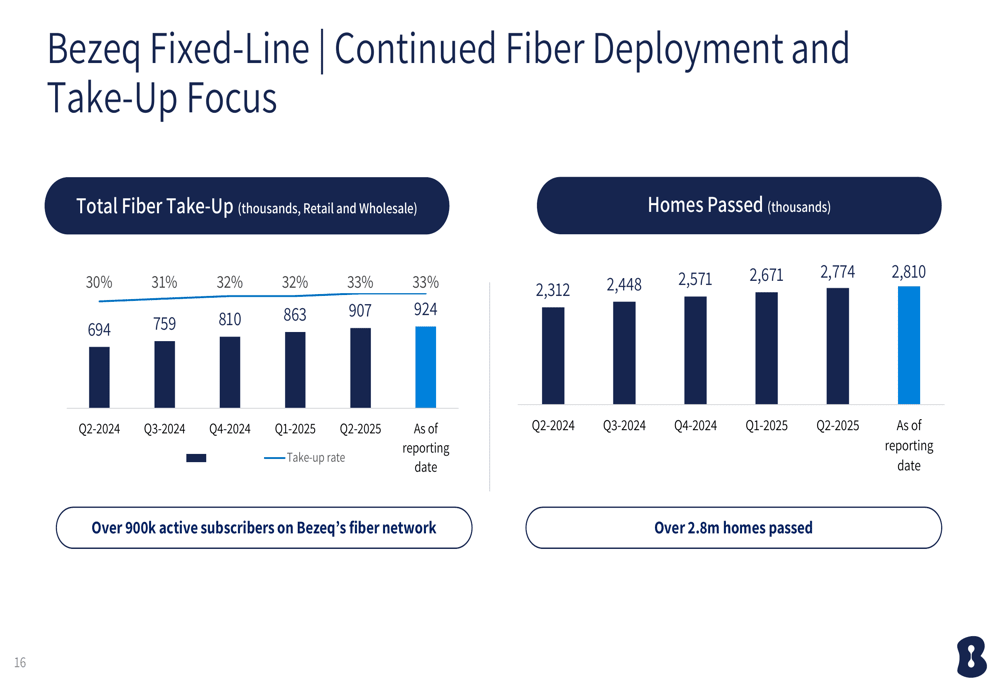 מקור: מצגת המשקיעים של בזק
הקבוצה גם אינה מתחילה בלי לקוחות או ניסיון.
בסוף 2025 נחתמה עסקה ארוכת טווח עם חברת תקשורת בינלאומית הפועלת במזרח התיכון.
השירות משלב את הכבל התת ימי של בזק בינלאומי עם רשת הסיבים של הקבוצה כדי ליצור חיבור בין מזרח למערב.
הנהלת בזק אמרה לאחר תוצאות הרבעון השני כי החיבורים הקיימים כבר מייצרים עשרות מיליוני שקלים בשנה.
חשוב מאוד לדייק בנקודה הזאת, ההכנסות הקיימות מלמדות שיש צורך מסחרי אמיתי ושבזק כבר מסוגלת להעביר תעבורה דרך ישראל.
אבל, הן אינן מוכיחות שהקיבולת של הפרויקט החדש כבר נמכרה, ואינן מאפשרות עדיין לחשב את הרווחיות העתידית שלו.
ובכל זאת, זהו הבדל מהותי בין רעיון שמתחיל על מפה לבין הרחבה של פעילות שכבר משרתת לקוח ומייצרת הכנסות.
התרשים מטה מציג את נתיב כבל JONAH הקיים של בזק בינלאומי, המחבר בין תל אביב לבארי שבאיטליה לאורך כ2,300 קילומטרים.
המפה ממחישה שבזק אינה מתחילה את התוכנית החדשה מאפס, אלא נשענת על תשתית בינלאומית קיימת שכבר מחברת את ישראל לאירופה.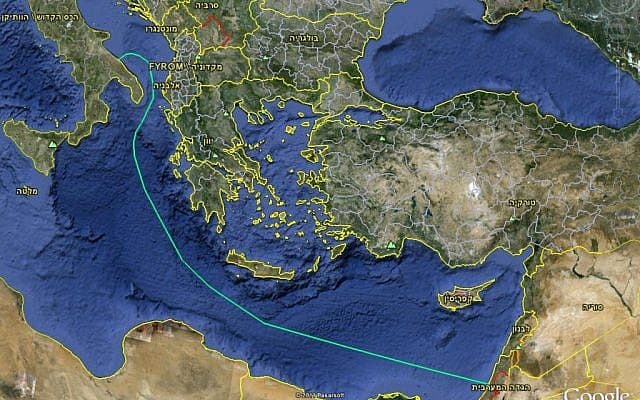 מקור: בזק בינלאומי
איך הנתיב אמור לעבוד
בזק וTelecom Italia Sparkle חתמו על מזכר הבנות לשיתוף פעולה בהקמה ובהפעלה של מערכת כבלים בינלאומית שתיצור נתיב בין מזרח למערב דרך ישראל.
Sparkle היא זרוע התשתיות והשירותים הבינלאומיים של קבוצת Telecom Italia, והיא פועלת בשוק הקיבולת הסיטונאית שבו חברות תקשורת מוכרות זו לזו את היכולת להעביר כמויות גדולות של מידע.
מרבית זוגות הסיבים במערכת מיועדים ללקוחות בשוק התקשורת הבינלאומי וצפויים להיות משווקים במשותף.
לכל אחת מהשותפות אמורות להינתן גם זכויות שימוש בלעדיות לצורך שיווק עצמאי ושירות השוק המקומי. בתוך ישראל המערכת תשתמש במקטע יבשתי המבוסס על רשת הסיבים הקיימת של בזק.
המשמעות היא שבזק אינה מנסה רק לשפר את מהירות האינטרנט בבית הישראלי, היא רוצה למכור תשתית ללקוחות גדולים כמו מפעילות תקשורת, ספקיות ענן, מרכזי נתונים וגופים הזקוקים לקיבולת בינלאומית. במקום להרוויח רק ממנוי אינטרנט מקומי, היא עשויה לקבל תשלום על שימוש ארוך טווח בנתיב שעובר דרך הנכסים שלה.
המפה מטה מציגה חלק מרשת התקשורת התת ימית והיבשתית של Telecom Italia Sparkle באזור אירופה והים התיכון.
היא ממחישה מדוע Sparkle היא שותפה משמעותית עבור בזק, עם תשתיות וקישורים קיימים שיכולים לחבר את המקטע הישראלי לרשת בינלאומית רחבה יותר.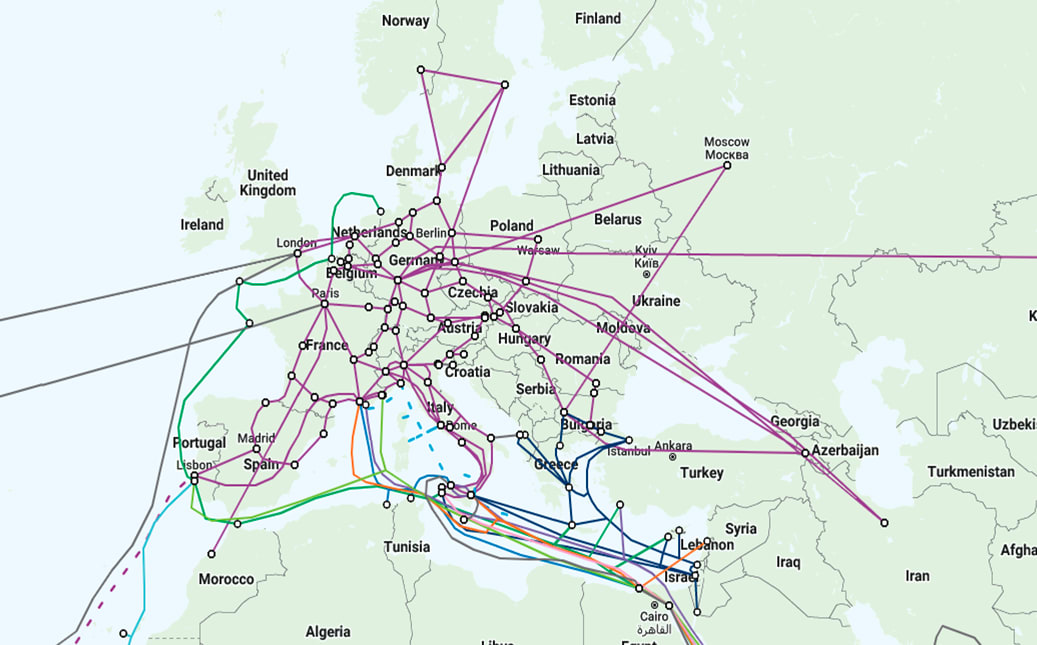 מקור: Telecom Italia Sparkle
התוואי הרחב שתיארה ההנהלה אמור לחבר בין אירופה לישראל, לעבור ברשת היבשתית של בזק ולהמשיך דרך ירדן וסעודיה לכיוון אסיה.
עם זאת, התיאור אינו מוכיח שכל המקטעים מחוץ לישראל כבר הוסכמו או אושרו.
בזק לא פרסמה הסכמים עם כל מפעילי התשתית שמעבר לגבול, לוחות זמנים מלאים או רשימה של האישורים הנדרשים בכל מדינה.
למה נתיב חלופי חשוב כל כך
העברת מידע בין אירופה לאסיה מתבססת על מספר מסדרונות מרכזיים, וריכוז גדול מדי של תעבורה באזור מסוים יוצר נקודת חולשה.
תקלה טכנית, פגיעה פיזית בכבל, סכסוך אזורי או חסימה של נתיב עלולים להשפיע על מספר מערכות במקביל.
נניח שחברת ענן מעבירה בכל רגע מידע בין מרכז נתונים באירופה ללקוחות במזרח התיכון ובאסיה.
אם הנתיב העיקרי שלה נפגע ואין לה חלופה מוכנה, היא עלולה לסבול מהאטה, אובדן זמני של שירות או מעבר למסלול ארוך ויקר יותר.
נתיב דרך ישראל יכול לשמש כגיבוי, אך גם כנתיב קבוע אם המחיר, המרחק, זמן התגובה ורמת האמינות יהיו תחרותיים.
הערך הכלכלי של המסלול אינו נמדד רק בכמות המידע שהוא מסוגל להעביר, אלא גם ברמת הגיוון שהוא מספק.
לקוח גדול עשוי להיות מוכן לשלם על קיבולת שאינה המסלול הראשי שלו, רק כדי לוודא שהפעילות תמשיך במקרה של תקלה.
בדומה למפעל שמחזיק שני ספקים לרכיב חיוני, חברת תקשורת מעוניינת ביותר מנתיב אחד לשוק מרכזי.
הצמיחה בשירותי ענן ובינה מלאכותית יכולה לתמוך בביקוש לקיבולת, אך ביקוש עולמי כללי אינו שווה להזמנה חתומה.
ההוכחה הכלכלית תגיע רק אם לקוחות יתחייבו מראש לקיבולת ולתקופות ארוכות במחירים שיכסו את ההשקעה, התחזוקה והסיכון האזורי.
התשתית יכולה ליצור גם תלות בין המדינות
לפרויקט יש גם זווית גיאופוליטית חשובה ומעניינת.
נתיב תקשורת שעובר בין מספר מדינות מייצר אינטרס משותף לשמור על רציפות תפעולית, להגן על התשתית ולאפשר לחברות וללקוחות להמשיך להשתמש בה.
כל מדינה עשויה ליהנות מהכנסות, השקעות, חיבור למרכזי נתונים ושיפור הגישה לשווקים בינלאומיים.
תלות כזאת יכולה לתרום ליציבות ביחסים, מפני שהפסקת שיתוף הפעולה אינה פוגעת רק בצד אחד.
אם ישראל, ירדן, סעודיה ומדינות נוספות משמשות חלקים באותה שרשרת תקשורת, לכל אחת מהן נוצר תמריץ לשמור על פעילותו של המסלול.
תשתיות אנרגיה, מסחר ותקשורת אינן מבטיחות יחסים טובים, אבל הן מעלות את המחיר הכלכלי של הידרדרות ומייצרות ערוץ מעשי לשיתוף פעולה מתמשך.
אבל, חשוב לסמן את גבול הטענה.
זו הערכה כלכלית וגיאופוליטית, לא תוצאה שכבר הוכחה בפרויקט של בזק.
תלות הדדית יכולה לייצב יחסים, אך היא גם יכולה להפוך את הנתיב לרגיש יותר למשברים מדיניים ולמחלוקות בין המדינות.
אותה רשת שיוצרת אינטרס משותף יכולה להפוך לנקודת לחץ אם אחד הצדדים מחליט להגביל מעבר, לעכב אישור או לשנות את תנאי ההפעלה.
250 מיליון ש״ח הם רק תחילת החשבון
בזק מעריכה שההשקעה בפרויקט תעמוד על כ250 מיליון ש״ח ותתפרס על פני כשלוש שנים.
בחלוקה שווה מדובר בכ83 מיליון ש״ח בשנה.
הוצאות ההשקעה של הקבוצה בשנת 2025 עמדו על כ1.68 מיליארד ש״ח, והתחזית לשנת 2026 עומדת על כ1.6 מיליארד ש״ח.
ההשקעה השנתית הממוצעת בפרויקט שקולה לכ5% מהוצאות ההשקעה השנתיות של הקבוצה.
ההשוואה אינה כוללת דיבידנדים, רכישה עצמית של מניות, שירות חוב, חכירות, חריגות תקציביות או השקעה אפשרית בכבל נוסף.
מזכר ההבנות מציין שהשותפות מתכוונות לבחון גם הקמת כבל תת ימי נוסף באמצעות השקעה משותפת ושותפות מלאה.
החשיפה הכוללת של בזק לשאיפה האזורית עשויה להיות גבוהה יותר מהסכום שכבר פורסם.
גם פרויקט שקל לממן יכול להיות השקעה חלשה אם הקיבולת נמכרת במחיר נמוך או נשארת ללא שימוש. השאלות החשובות אינן רק כמה בזק תשקיע, אלא כמה קיבולת תימכר, לכמה שנים, מה יהיו הוצאות ההפעלה ואיזה חלק מההכנסות יישאר אצלה.
ההסכם מתאר את המוצר אך לא את המחיר
מזכר ההבנות מפרט את מבנה המוצר, את השיווק המשותף ואת השימוש ברשת של בזק, אך חלק גדול מהמידע הדרוש לחישוב תשואה עדיין לא פורסם.
חלוקת ההכנסות בין בזק לSparkle אמורה להיקבע בהסכם המפורט, וגם מספר זוגות הסיבים, מחירי הקיבולת, אורך החוזים, זהות הלקוחות והאחריות לחריגות אינם ידועים.
גם שיטת המכירה חשובה, מכירה מראש של זכות שימוש ארוכת טווח יכולה לייצר תקבול גדול בשלב מוקדם, בעוד שהשכרה שוטפת של קיבולת עשויה ליצור הכנסה חוזרת לאורך שנים.
שירותי תחזוקה ותפעול יכולים להוסיף הכנסות, אך גם הוצאות גדולות.
ללא פירוט כזה, אי אפשר לתרגם את הערכת ההנהלה להשפעה חיובית משמעותית לתחזית הכנסות או רווח.
בזק והשותפה התכוונו לפעול להשלמת הסכם מחייב בתוך שישה חודשים ממועד חתימת מזכר ההבנות ב24 במרץ 2026, אלא אם יסכימו על הארכה.
סוף ספטמבר הוא נקודת מעקב טבעית, אך לא תאריך השלמה מובטח.
בעדכון שפורסם במאי בזק חזרה והבהירה שאין ודאות שההסכם הסופי ייחתם או שכל האישורים יתקבלו.
מה יהפוך את הנתיב למנוע רווח אמיתי
אבן הדרך הראשונה תהיה הסכם מחייב שמגדיר את הבעלות, התקציב, לוחות הזמנים, חלוקת ההכנסות והאחריות לכל מקטע.
לאחר מכן, השלב הבא יהיה חשיפת הזמנות קיבולת מלקוחות גדולים, חוזים ארוכים עם מפעילות תקשורת או ספקיות ענן יוכלו להראות שהביקוש אינו רק תרחיש עתידי.
המשקיעים יצטרכו לעקוב גם אחר האישורים והחיבורים מחוץ לישראל.
בזק שולטת במקטע הישראלי שלה, אך הצלחת המסדרון תלויה בכל שרשרת המדינות והמפעילים. נתיב בינלאומי חזק רק כמו המקטע החלש ביותר שלו.
נקודה נוספת שחובה במיחוד היא התשואה על ההון, אם בזק תשקיע 250 מיליון ש״ח ותייצר בעתיד, לדוגמה בלבד, תזרים תפעולי שנתי של 25 מיליון ש״ח המיוחס לחלקה, מדובר בתשואה תפעולית פשוטה של כ10% לפני מס, מימון והוצאות נוספות.
אם התזרים יעמוד על 10 מיליון ש״ח בלבד, התשואה תרד לכ4%. אלו אינן תחזיות אלא דוגמה שממחישה מדוע פרסום המחירים, החוזים וחלוקת ההכנסות חשוב הרבה יותר מהיקף ההשקעה לבדו.
בזק כבר מחזיקה בגשר אך עדיין צריכה למלא אותו בתנועה
בזק כבר הוכיחה שהיא מחזיקה בנכסים שמאפשרים להעביר מידע בינלאומי דרך ישראל, ושקיימים לקוחות המוכנים לשלם עבור השירות.
נתון זה בפני עצמו מקטין חלק מסיכון ההקמה ומבדיל את הפרויקט מרעיון תשתית שמתחיל מאפס.
ההזדמנות רחבה יותר ממכירת קיבולת.
אם המסלול יושלם, בזק עשויה להשתלב בשרשרת התקשורת שבין אירופה לאסיה, למשוך לקוחות בינלאומיים ולחזק את מעמדה של ישראל כצומת דיגיטלי קריטית.
התשתית עשויה גם ליצור אינטרס כלכלי משותף בין המדינות המשתתפות, אך בשלב זה מדובר בפוטנציאל ולא בתוצאה מובטחת.
הסיכון המרכזי הוא שהמסלול יישאר תוכנית חלקית, ללא מספיק לקוחות, הסכמים ואישורים.
הסכום של 250 מיליון ש״ח נראה ניתן לניהול עבור בזק, אך תשואה למשקיעים תיווצר רק אם החברה תצליח למכור את הקיבולת במחירים ובחוזים שמפצים על עלות ההקמה ועל הסיכון האזורי.
ההסכם המחייב, הזמנות הקיבולת והתקדמות החיבורים מחוץ לישראל יהיו הנתונים שיכריעו אם מדובר במנוע צמיחה אמיתי.
תגובת המניה
בזק פרסמה את דוחות הרבעון השני ב5 באוגוסט 2026 לפני פתיחת המסחר, והמניה עלתה באותו יום ב1.36%, וב6 באוגוסט עלתה ב2.44% נוספים. העלייה המצטברת בשני הימים הסתכמה בכ3.83%.
התנועה התרחשה לצד תוצאות רבעוניות חזקות ועדכון ההנהלה על פעילות הנתיב, ולכן אין בסיס לייחס את מלוא העלייה לפרויקט הכבלים בלבד