המפעלים שמאחורי המרוץ לחידוש מלאי הטילים של ארה״ב
9.8.2026

בקצרה
- ארצות הברית מתמודדת עם שחיקה משמעותית במלאי הטילים שלה, כאשר הערכות מצביעות על ירידה של כ-65% במיירטי פטריוט וכ-38% במיירטי THAAD, מה שמחייב את הפנטגון להגדיל באופן דרמטי את כושר הייצור של התעשייה הביטחונית כדי לעמוד בביקוש הגובר ולשמור על יכולות ההגנה.
- הפנטגון דורש מחברות כמו לוקהיד מרטין ו-RTX להרחיב באופן ניכר את כושר הייצור השנתי, למשל, הגדלת ייצור מיירטי PAC 3 MSE מ-600 ל-2,000 ומיירטי THAAD מ-96 ל-400, מה שמשקף שינוי מהותי בקנה המידה של התעשייה ויוצר הזדמנויות השקעה ארוכות טווח בחברות אלו.
- הדרישה להגדלת הייצור אינה מתמקדת רק בהזמנות מיידיות, אלא בשינוי מבני בתעשייה, הכולל הרחבת מפעלים, הסמכת עובדים ובניית מקורות אספקה נוספים, מה שמעיד על מחויבות ארוכת טווח של הממשל האמריקאי לתעשייה הביטחונית ועל פוטנציאל צמיחה יציב לחברות המעורבות.
- חברות כמו נורת'רופ גרומן, הפועלות כספקיות רכיבים קריטיים, נהנות גם הן מהמגמה, עם הסכמי מסגרת של למעלה מ-3 מיליארד דולר להרחבת אספקת רכיבים, מה שמדגיש את החשיבות של כלל שרשרת האספקה בתעשייה הביטחונית ומספק הזדמנויות השקעה גם לחברות במעגל השני.
לארצות הברית יש את תקציב הביטחון הגדול בעולם, אבל גם תקציב של מאות מיליארדי דולרים לא יכול לייצר טיל בלחיצת כפתור.
מאחורי כל מיירט יש מנוע רקטי, ראש ביות, מערכת היגוי, חומרי נפץ, שבבים, מתקני בדיקה ועובדים שעברו הכשרה ארוכה.
אם אחד הרכיבים האלה מיוצר בקצב איטי, כל קו הייצור נעצר מאחוריו.
זו הסיבה שהמחסור שנחשף בחודשים האחרונים הוא לא רק שאלה של כמה כסף הפנטגון מוכן להוציא, אלא גם כמה מהר התעשייה האמריקאית מסוגלת להפוך את הכסף למערכות מבצעיות.
המלחמה מול איראן המחישה את הפער הזה בצורה חדה.
ארה״ב הפעילה כמויות גדולות של טילי תקיפה ומיירטים בזמן שהביקוש למערכות דומות כבר היה גבוה בגלל המלחמה באוקראינה והתחמשות מדינות אירופה והמזרח התיכון.
ההערכות הפומביות מצביעות על שחיקה של כ65% במלאי מיירטי הפטריוט שהיה בידי ארה״ב לפני המלחמה ועל ירידה של כ38% במלאי מיירטי THAAD.
אלה אינן ספירות רשמיות של הפנטגון אלא הערכות שנבנו ממידע פומבי, ולכן צריך להתייחס אליהן בזהירות. גם הנתון של יותר מ850 טילי טומהוק ששוגרו בארבעת השבועות הראשונים נשען על גורמים המעורים בנושא ולא על פרסום רשמי של הצבא.
על הרקע הזה, הדרישה שהעביר המשנה לשר ההגנה סטיב פיינברג לראשי התעשיות הביטחוניות מקבלת משמעות רחבה הרבה יותר.
החברות קיבלו 21 יום להציג תוכניות שיאפשרו אספקה מהירה יותר והגדלה של כושר הייצור למערכות קריטיות.
הפנטגון אינו מבקש רק עוד הזמנה, אלא שינוי בדרך שבה התעשייה בונה מפעלים, מתקשרת עם ספקים ומממנת קווי ייצור שיצטרכו לפעול בקצב גבוה במשך שנים.
היעדים החדשים משנים את קנה המידה של התעשייה
שלוש תוכניות עיקריות ממחישות את גודל השינוי.
לוקהיד מרטין (LMT) אמורה להגדיל את כושר הייצור השנתי של מיירטי PAC 3 MSE מכ600 לכ2,000. מדובר בגרסה המתקדמת ביותר של מיירט הפטריוט, שפוגעת באיום באופן ישיר ונועדה להתמודד עם טילים בליסטיים, טילי שיוט ומטוסים.
במקביל, ייצור מיירטי THAAD אמור לגדול מ96 ל400 בשנה.
THAAD היא שכבת הגנה שפועלת בגובה ובטווח גדולים יותר ומיועדת ליירוט טילים בליסטיים בשלבים האחרונים של מעופם.
RTX (RTX), באמצעות חטיבת Raytheon, מתכננת להעלות את קצב ייצור טילי הטומהוק ליותר מ1,000 טילים בשנה.
הטומהוק הוא טיל שיוט ארוך טווח שמשוגר מספינות, מצוללות ומערכות קרקעיות ומאפשר לתקוף מטרות מתוך מרחק גדול.
החברה מרחיבה במקביל גם את הייצור של AMRAAM ושל מיירטי SM 3 וSM 6, כך שהמאמץ אינו מוגבל לתוכנית אחת אלא משקף בנייה מחדש של חלק גדול ממלאי החימוש המדויק של ארה״ב.
המספרים האלה נשמעים כמו חדשות מצוינות ליצרניות, אבל המעבר בין יעד ייצור לבין הכנסה בפועל אינו מיידי, ואינו דבר של מה בכך.
הרחבת מפעלים, התקנת ציוד, הסמכת עובדים ובניית מקורות אספקה נוספים נמשכות זמן.
גם הסכמי המסגרת אינם תמיד הזמנה סופית לכל הכמות האפשרית, הם מעניקים לחברות ודאות טובה יותר ומאפשרים להן להשקיע, אך היקף ההכנסות תלוי בתקציבים שהקונגרס יאשר, בחוזים שייחתמו ובהצלחת החברות לעמוד בלוחות הזמנים.
המעגל הראשון מקבל את ההזמנות הגדולות
לוקהיד מרטין וRTX נמצאות במעגל הראשון מפני שהן אחראיות למסירת המערכות המרכזיות ללקוח. לוקהיד היא הקבלן הראשי של PAC 3 MSE ושל THAAD.
היא מתאמת בין הספקים, משלבת את הרכיבים ומבצעת את הבדיקות שמאפשרות למסור מיירט מבצעי. RTX מייצרת את הטומהוק ומערכות טילים נוספות דרך Raytheon.
אצל שתי החברות, הזמנות ארוכות טווח יכולות להגדיל את הצבר ולשפר את הנראות של ההכנסות לשנים קדימה.
נורת׳רופ גרומן (NOC) נמצאת בדיוק בין שני המעגלים.
היא חברה ביטחונית גדולה בפני עצמה, אך בתוכניות האלה היא פועלת גם כספקית של רכיבים קריטיים. הסכמי מסגרת בהיקף העולה על 3 מיליארד דולר נועדו להרחיב אספקת רכיבים לPAC 3 ולTHAAD וליצור מקור נוסף לחלק ממנועי הטילים.
הפנטגון מוכן לשלם כדי שלא להיות תלוי במפעל יחיד, מפני שתקלה, שריפה או מחסור בחומר גלם בנקודה אחת יכולים לעצור תוכנית שלמה.
הדוחות הכספיים של החברות כבר מציגים את שני הצדדים של המגמה.
ברבעון השני של 2026 הצבר של נורת׳רופ הגיע ל104.7 מיליארד דולר, עלייה של 17% לעומת הרבעון המקביל, והמכירות עלו ב5% ל10.9 מיליארד דולר.
באותו זמן, הרווח התפעולי המצרפי של החטיבות ירד ב5% ושיעור הרווח ירד מ11.8% ל10.6%.
המסר לנו המשקיעים פשוט ביותר- ביקוש גבוה וצבר גדול הם תנאי לצמיחה, אבל הם עדיין לא מבטיחים שכל דולר חדש של מכירות יהיה רווחי יותר.
התרשים מטה מציג שצבר ההזמנות של נורת׳רופ גרומן גדל ב17% והמכירות עלו ב5%, בזמן ששיעור הרווח של החטיבות ירד ב1.2%.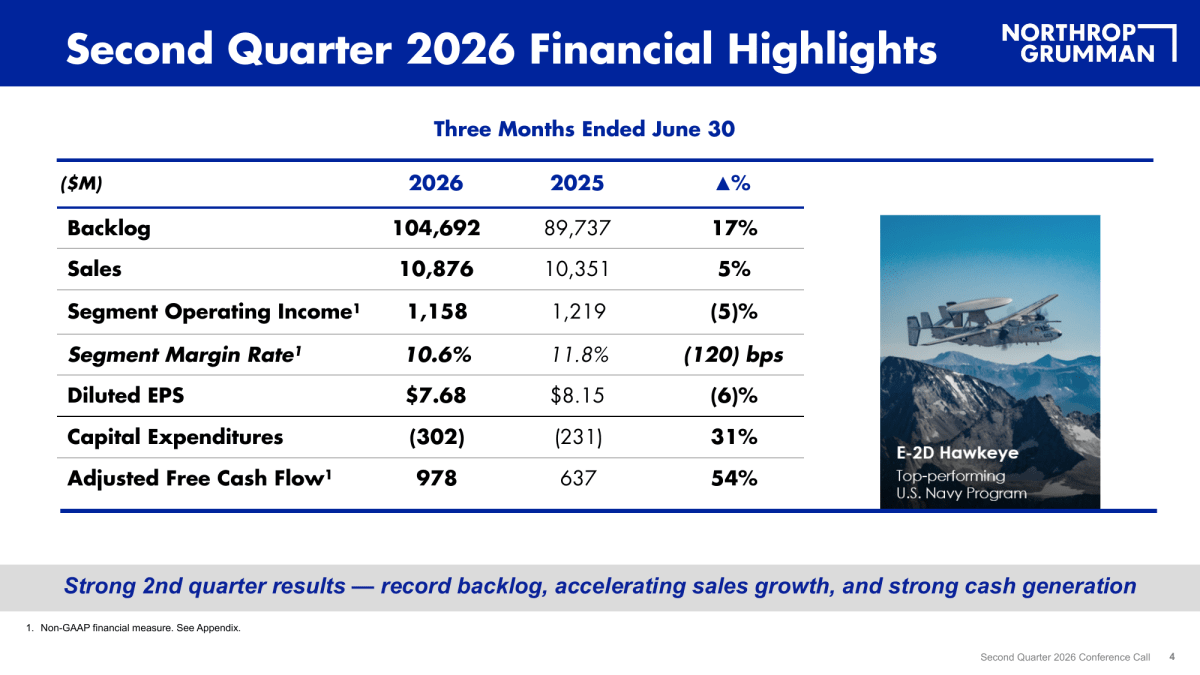 מקור: מצגת תוצאות Q2 2026 של נורת׳רופ גרומן
המעגל השני מחזיק בצווארי הבקבוק
L3Harris Technologies (LHX) היא אחת הנהנות הישירות והברורות ביותר מהמעגל השני.
באמצעות פעילות Aerojet Rocketdyne היא מייצרת את המנוע הדו שלבי של PAC 3 MSE, מנועי בקרת הכיוון ורכיב שמרחיב את אפקט הפגיעה של המיירט.
החברה חתמה על מסגרת שנועדה להגדיל כמעט פי שלושה את ייצור מערכות ההנעה לPAC 3, ובמקביל היא אמורה להגדיל פי ארבעה את ייצור מערכות ההנעה לTHAAD.
החברה מקימה בארקנסו שני מתקנים חדשים כחלק מהרחבה רחבה יותר של מפעלי המנועים שלה.
במקרה של L3Harris החשיפה כבר ניכרת במספרים.
פעילות Missile Solutions, שמרכזת את פתרונות הטילים וההנעה, ייצרה ברבעון השני הכנסות של כ1.05 מיליארד דולר.
הכנסות הפעילות עלו ב14%, בין היתר בזכות גידול בייצור ובפיתוח של תוכניות טילים וחימושים.
זו אינה רק אפשרות עתידית רחוקה, אלא פעילות קיימת שיכולה לקבל חוזים גדולים יותר אם תוכניות ההרחבה יתממשו.
בואינג (BA) מספקת את ראש הביות של PAC 3, הרכיב שמתפקד כעיניים של המיירט ומאפשר לו לזהות את המטרה, לעקוב אחריה ולכוון אליה.
החברה חתמה על מסגרת לשבע שנים שמטרתה לשלש את קצב ייצור ראשי הביות.
מאז 2024 השקיעה בואינג יותר מ200 מיליון דולר בהרחבת הפעילות בהאנטסוויל שבאלבמה, כולל תוספת של 35 אלף רגל רבועה למפעל.
החשיבות התפעולית של הרכיב גבוהה מאוד, אך למשקיע חשוב לזכור שבואינג היא קבוצה ענקית ופעילות זו קטנה ביחס לעסקי המטוסים המסחריים שלה.
גם זינוק חד בייצור ראשי הביות לא בהכרח ישנה לבדו את התוצאות המאוחדות של החברה.
התמונה מטה מציגה ביקור במפעל ראשי הביות של PAC 3 בהאנטסוויל.
היא ממחישה שהגדלת מספר המיירטים תלויה לא רק בקבלן הראשי, אלא גם ביכולת של ספקים מתמחים להרחיב ייצור של רכיב מדויק שקשה להחליף במהירות.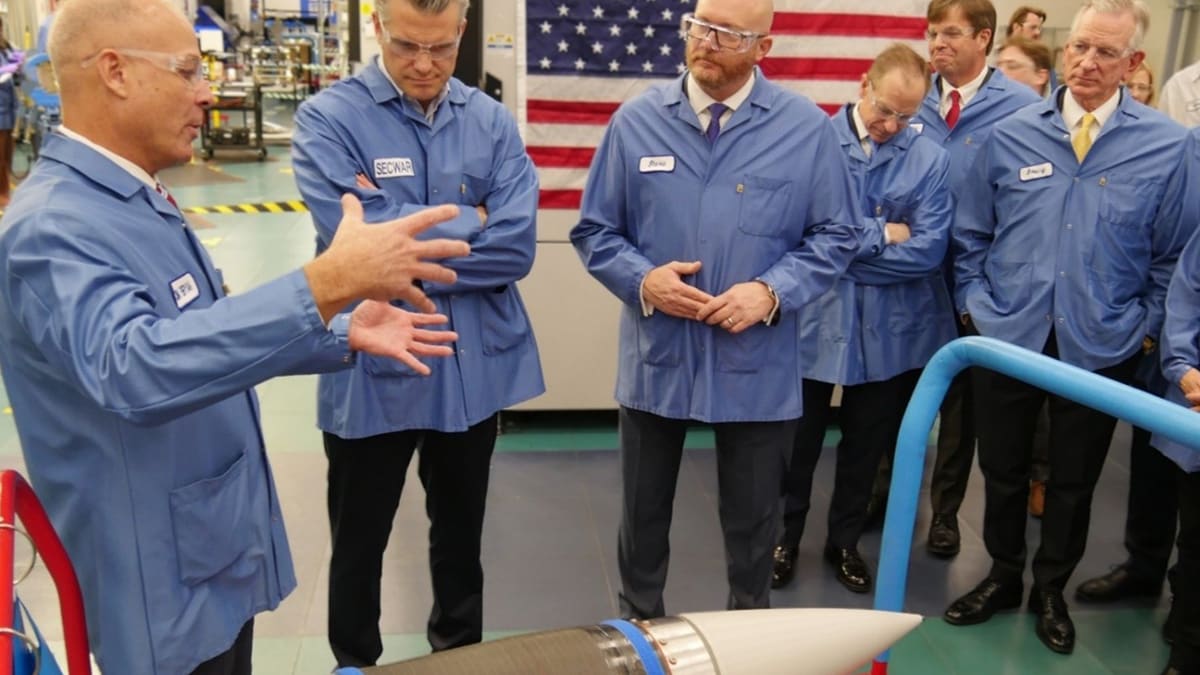 מקור: Boeing, מפעל ראשי הביות של PAC 3 בהאנטסוויל, אפריל 2026
Moog (MOG.A) היא דוגמה נוספת לחברה מהמעגל השני.
החברה מספקת מפעילים אלקטרומכניים שמזיזים את משטחי ההיגוי ומאפשרים לPAC 3 MSE לתקן את מסלולו בדרך למטרה.
זהו רכיב פחות מוכר מהמיירט עצמו, אך בלעדיו לא ניתן לייצר מערכת שלמה.
החשיפה הישירה לתוכנית מעניינת, אם כי גם כאן צריך לבדוק בדוחות כמה מהכנסות החברה מגיעות בפועל מהחוזה ומה יהיו שולי הרווח על הייצור המוגדל.
בקצה הקטן והמסוכן יותר נמצאת Mobix Labs (MOBX), שקיבלה הזמנת ייצור לרכיב סינון אלקטרוני עבור תוכנית הטומהוק.
הרכיב נועד להגן על האלקטרוניקה הרגישה של הטיל מפני הפרעות אלקטרומגנטיות.
הקשר לתוכנית ישיר, אך Mobix היא חברה זעירה עם שווי שוק של פחות מ20 מיליון דולר נכון לסגירת המסחר ב7 באוגוסט 2026.
הזמנה שנראית שולית לRTX עשויה להיות חשובה מאוד עבורה, אך גם הסיכון גבוה בהרבה בגלל גודלה, מצבה הפיננסי והתלות האפשרית במספר קטן של לקוחות.
Ducommun (DCO) מספקת דוגמה דומה בגודל בינוני יותר.
החברה קיבלה בעבר חוזים מRaytheon לייצור מכלולים עבור טילי טומהוק.
הרחבת קצב הייצור יכולה לתמוך בהזמנות המשך לספקים כאלה, אך אין ודאות שכל העלייה המתוכננת אצל הקבלן הראשי תעבור אל כל ספק קיים.
היצרנית יכולה להחליף ספק, לפצל את העבודה או לדרוש הורדת מחיר בתמורה לנפח גדול יותר.
לא כל חברה ביטחונית נהנית באותה מידה
המגמה הרחבה תומכת גם בחברות שאינן מחוברות ישירות לשלוש התוכניות האלה.
אלביט מערכות (ESLT), לדוגמה, נהנית מהעלייה בתקציבי הביטחון ומהצורך של מדינות להגדיל מלאים, אך על פי מקורות שונים שנבדקו, אין הוכחות שהיא ספקית ישירה בהרחבת PAC 3, THAAD או טומהוק. הקשר שלה לסיפור הוא דרך הגידול הכללי בביקוש למערכות הגנה, חימוש מדויק ותחמושת משוטטת, ולא דרך חוזה אמריקאי מסוים שנכלל במהלך הנוכחי.
ההבחנה הזאת חשובה מפני שהמונח חברה ביטחונית מכסה עסקים שונים מאוד.
חברה שמייצרת מנוע יחיד שקשה להחליף עשויה ליהנות יותר מהכפלת קצב הייצור מאשר חברה גדולה שמוכרת עשרות מערכות אחרות.
מנגד, ספק קטן יכול להיות תלוי מאוד בחוזה אחד ולספוג פגיעה קשה אם התוכנית מתעכבת.
משקיע צריך לבדוק מהו הרכיב המדויק שהחברה מספקת, כמה ספקים נוספים מסוגלים לייצר אותו, מה גודל החוזה ביחס להכנסות החברה ומי מממן את הרחבת המפעל.
צבר ההזמנות הוא רק תחילת המבחן
הגדלת הייצור דורשת הוצאות הון, כלומר כסף שמושקע במבנים, מכונות וציוד לפני שההכנסות החדשות מגיעות.
חלק מהחברות מממנות את ההרחבה בעצמן וחלקן מקבלות מימון או התחייבות ארוכת טווח מהממשלה.
אם הייצור עולה בהתאם לתוכנית, ההשקעה יכולה להגדיל הכנסות ותזרים במשך שנים.
אם התקציב מתעכב, חומרי הגלם מתייקרים או הלקוח משנה את הכמות, החברה עלולה להישאר עם הוצאות גבוהות וקו ייצור שלא מנוצל במלואו.
גם סוג החוזה קובע.
חוזה במחיר קבוע מעניק הכנסה ידועה, אך משאיר אצל היצרנית חלק גדול מהסיכון להתייקרות העבודה והרכיבים.
חוזה שמאפשר התאמות מחיר מגן עליה טוב יותר, אך עשוי להיות פחות אטרקטיבי עבור הממשלה.
בסופו של דבר, המספר החשוב למשקיע אינו רק שווי הצבר אלא כמה רווח תפעולי ותזרים מזומנים חופשי, הכסף שנשאר לאחר ההוצאות השוטפות וההשקעות, החברה מצליחה להפיק ממנו.
המבחן יעבור מההזמנות לרצפת הייצור
הפנטגון כבר סימן את הכיוון.
ארה״ב רוצה מלאים גדולים יותר, כמה מקורות ייצור לכל רכיב קריטי וחוזים ארוכים שמאפשרים לתעשייה להשקיע.
לוקהיד מרטין וRTX צפויות לקבל חלק מרכזי מההזמנות, אך חלק מההזדמנות המעניינת נמצא דווקא אצל L3Harris, נורת׳רופ גרומן, בואינג, Moog וספקיות קטנות שמחזיקות ברכיבים שקשה לייצר ולהחליף.
מה שעדיין לא הוכרע הוא הקצב שבו התוכניות יהפכו מחוזי מסגרת לייצור בפועל, וכמה מהר החברות יצליחו להרחיב תפוקה בלי לפגוע באיכות וברווחיות.
בנקודה זו, חשוב מאוד לעקוב אחר קצב המסירות, השקעות ההון, שולי הרווח והתזרים, ולא להסתפק בהודעות על צבר שיא.
במרוץ הנוכחי, ההזמנה הגדולה פותחת את הדלת, אבל רצפת הייצור היא זו שתקבע מי באמת יוצר ערך לבעלי המניות.