המספרים שמאחורי הפער הקיצוני בין וול סטריט לכלכלה
9.8.2026

בקצרה
- שוק המניות בוול סטריט הגיב בעלייה של 0.62% במדד S&P 500 ב-7 באוגוסט 2026, למרות אובדן של 23 אלף משרות ביולי, מכיוון שמשקיעים פירשו את נתוני התעסוקה החלשים כגורם שיפחית את הצורך בהעלאות ריבית נוספות, מה שהופך מניות לאטרקטיביות יותר ומקל על מימון חברות.
- למרות הירידה במספר המשרות ביולי ועדכונים כלפי מטה לנתוני חודשים קודמים, שיעור האבטלה ירד מ-4.2% ל-4.1%, אך ירידה זו נבעה מיציאת אנשים ממעגל העבודה ולא מחיזוק השוק, מה שגרם לשוק להתמקד בהשפעה החיובית הפוטנציאלית על מדיניות הריבית והוביל לעליית מניות וירידת תשואות אג"ח.
- ארבעה מדדי הערכת שווי ארוכי טווח מצביעים על תמחור חריג של השוק, כאשר הממוצע שלהם עומד על 156% מעל הרמה ההיסטורית, וזהו החודש ה-13 ברציפות שהממוצע נמצא ביותר משלוש סטיות תקן מעל הנורמה, מה שמעיד על נקודת פתיחה יקרה במיוחד עבור משקיעים ביחס לעבר.
- מכפיל שילר CAPE עמד בסוף יולי על כ-40.5, לעומת ממוצע היסטורי של כ-17, ומכפיל Crestmont הגיע ל-43.8, שהם 184% מעל הממוצע ההיסטורי, נתונים אלו מצביעים על כך שהמשקיעים מוכנים לשלם מחיר גבוה במיוחד על כל דולר של רווח ארוך טווח, מה שמשקף ציפיות גבוהות שכבר מגולמות במחיר המניות.
יש רגעים שבהם שוק המניות נראה כמעט הפוך מהכלכלה.
נתון תעסוקה חלש מתפרסם, החשש מהאטה גדל, ובמקום לרדת המניות עולות לשיא חדש.
זה נראה כמו ניתוק מוחלט, אבל ההסבר מורכב יותר. המשקיעים לא מסתכלים רק על מצב הכלכלה היום, אלא גם על הריבית, על רווחי החברות ועל מה שעשוי לקרות בעוד כמה חודשים.
בדיוק כך הגיב השוק ב7 באוגוסט 2026. מדד S&P 500 עלה באותו יום ב0.62%, השלים עלייה שבועית של 3.58%, באותו בוקר התברר כי שוק העבודה האמריקאי איבד 23 אלף משרות ביולי, בזמן שהתחזיות הצביעו על תוספת של כ80 אלף משרות.
במבט ראשון, קשה לחבר בין שני הנתונים. אבל מבחינת וול סטריט, דוח תעסוקה חלש עשוי להפחית את הצורך בהעלאת ריבית נוספת.
ריבית נמוכה יותר או אפילו רק החשש המופחת מהעלאה הופכים את המניות לאטרקטיביות יותר ומקלים על החברות לממן השקעות.
במילים אחרות, השוק לא בהכרח התעלם מהחולשה בכלכלה. הוא פשוט התמקד באפשרות שהחולשה תמתן את מדיניות הריבית.
הנתון החלש שעזר למניות להגיע לשיא
דוח התעסוקה של יולי היה חלש, אך לא מכל כיוון.
מספר המשרות ירד ב23 אלף, והנתונים של החודשים הקודמים עודכנו כלפי מטה.
מנגד, שיעור האבטלה דווקא ירד מ4.2% ביוני ל4.1% ביולי.
הירידה באבטלה לא בהכרח מעידה ששוק העבודה התחזק.
חלק ממנה נבע מכך שפחות אנשים השתתפו בשוק העבודה.
שיעור ההשתתפות עמד על 61.4% וירד ב0.7 נקודת אחוז מתחילת השנה.
גם שיעור התעסוקה מתוך כלל האוכלוסייה ירד מתחילת השנה.
המשמעות היא שאנשים שיצאו ממעגל העבודה כבר לא נספרים כמובטלים, גם אם לא מצאו עבודה חדשה.
זה מסביר מדוע שני נתונים שנראים סותרים יכולים להתקיים יחד.
המשק האמריקאי איבד משרות, אבל שיעור האבטלה ירד.
השוק בחר להתמקד בהשפעה האפשרית על הריבית, והתגובה הייתה עלייה במניות וירידה בתשואות האג״ח.
מדדי השווי מצביעים על תמחור חריג
הבעיה מתחילה במחיר שכבר משולם על המניות.
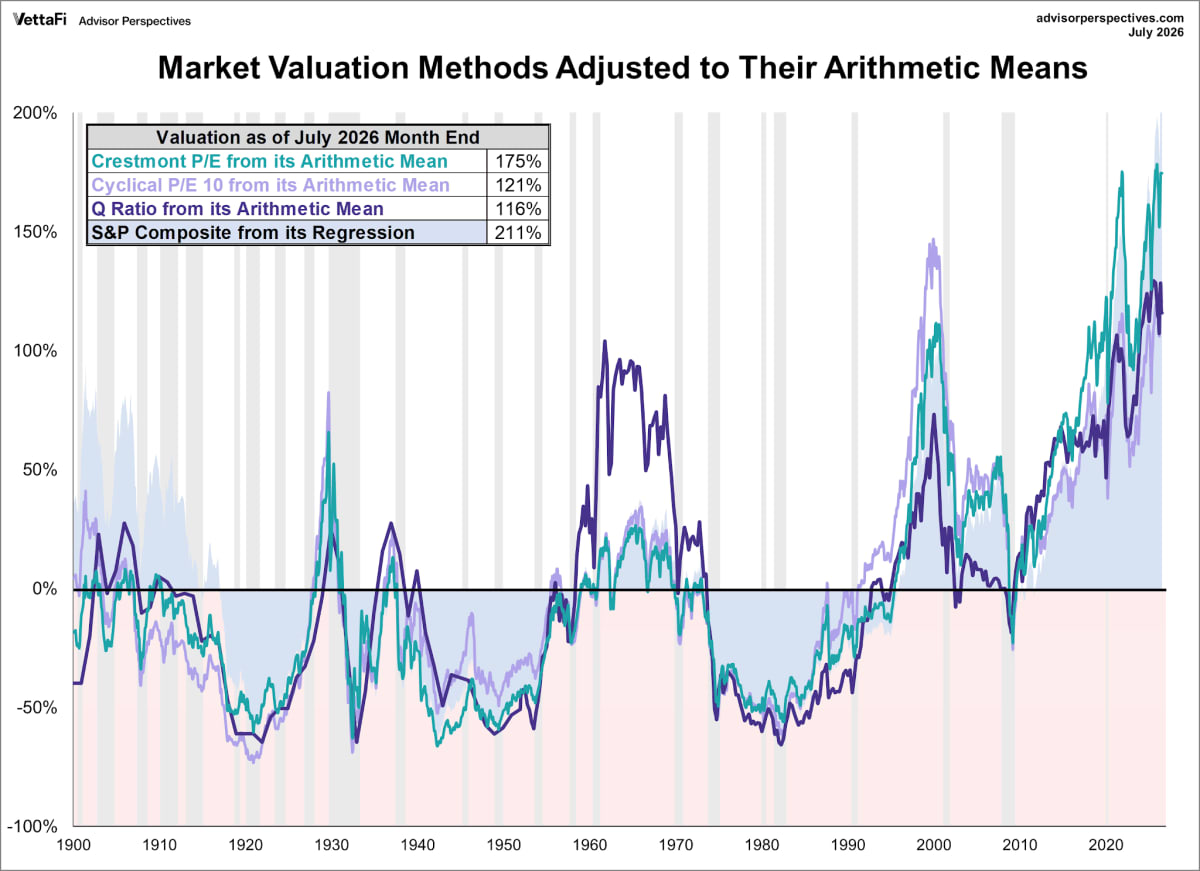
ארבעה מדדי הערכת שווי ארוכי טווח מציבים את השוק בטווח של 116% עד 211% מעל נקודות הייחוס ההיסטוריות שלהם.
הממוצע של ארבעת המדדים עומד על 156% מעל הרמה ההיסטורית, וזהו החודש ה13 ברציפות שבו הממוצע נמצא ביותר משלוש סטיות תקן מעל הנורמה.
חשוב להבין מה המספרים האלה אומרים ומה הם לא אומרים.
הם אינם מוכיחים שהשוק צריך לרדת מחר ב50%, וגם לא קובעים מהו השווי הכלכלי המדויק של המדד.
הם משווים את המחירים הנוכחיים לממוצעים, לרווחים, לנכסים ולקו מגמה היסטורי. זו דרך להראות עד כמה נקודת הפתיחה הנוכחית יקרה ביחס לעבר.
המדד הקיצוני ביותר הוא המרחק של מדד S&P Composite, המתואם לאינפלציה, מקו המגמה ארוך הטווח שלו.
ביולי הוא עמד על 211% מעל קו המגמה. פירוש הדבר שהמדד נסחר ביותר מפי שלושה מהרמה שמתקבלת מהמשך המגמה ההיסטורית.
זהו שיא בסדרת הנתונים, אך גם המדד הזה נועד לבחון תשואות לטווח ארוך ולא לחזות את מועד הירידה הבאה.
התרשים מראה שארבעת מדדי הערכת השווי המרכזיים נמצאים הרחק מעל נקודות הייחוס ההיסטוריות שלהם.
הפער לא מספק תחזית למועד התיקון, אבל הוא מלמד שהמשקיעים מתחילים מנקודת תמחור יקרה במיוחד.
 מקור: Advisor Perspectives
מכפיל שילר מראה כמה ציפיות כבר נכנסו למחיר
מכפיל שילר CAPE בוחן כמה המשקיעים משלמים על ממוצע הרווחים של החברות בעשר השנים האחרונות, לאחר התאמה לאינפלציה.
השימוש בעשור שלם נועד להחליק שנים חזקות או חלשות במיוחד ולספק תמונה רחבה יותר של יכולת הרווח של החברות.
בסוף יולי עמד המכפיל על כ40.5, לעומת ממוצע היסטורי של כ17.
רק בשיא בועת הדוט קום נרשמה רמה גבוהה יותר, כשהמכפיל הגיע ל44.2.
המשמעות היא שהמשקיעים מוכנים לשלם כיום מחיר גבוה במיוחד על כל דולר של רווח ארוך טווח.
גם מכפיל Crestmont מציג תמונה דומה.
המכפיל הגיע ל43.8, שהם 184% מעל הממוצע החשבוני ההיסטורי.
הוא נמצא באחוזון ה100 של סדרת הנתונים, קרוב לשיא של 44.4 שנרשם בדצמבר 2025.
יחס Q מוסיף זווית אחרת.
הוא משווה בין שווי השוק של החברות לבין העלות המשוערת של החלפת הנכסים שלהן.
היחס הגיע ל1.83, כ116% מעל הממוצע ההיסטורי.
עם זאת, הנתון האחרון הוא אומדן המבוסס בחלקו על תנועת קרן הסל VTI, משום שנתוני הנכסים הרשמיים של הפדרל ריזרב מתפרסמים בפיגור.
כל המדדים מגיעים למסקנה דומה.
השוק יקר מאוד בהשוואה להיסטוריה. אבל אף אחד מהם לא יכול לקבוע כמה זמן התמחור הזה יחזיק.
מניות יכולות להישאר יקרות במשך שנים, במיוחד אם הרווחים ממשיכים לצמוח.
עונת הדוחות חזקה אבל הכותרת דורשת הסבר
התמחור הגבוה לא נשען רק על אופטימיות.
עונת הדוחות לרבעון השני של 2026 הייתה חזקה מאוד.
מתוך 88% מחברות S&P 500 שכבר דיווחו, 86% עקפו את תחזיות הרווח.
הרווחים היו גבוהים ב29.2% מהתחזיות והצמיחה המשולבת ברווחי המדד הגיעה ל50.4%.
אלא שחלק גדול מההפתעה הגיע משתי חברות.
הרווח של אלפבית (GOOGL וGOOG) כלל רווח חשבונאי של כ98 מיליארד דולר משערוך ניירות ערך, והרווח של אמזון (AMZN) כלל כ53.4 מיליארד דולר הקשורים בעיקר לעליית שווי ההשקעה באנתרופיק.
ללא שתי החברות האלה, שיעור ההפתעה ברווחי המדד יורד מ29.2% ל10.9%, וצמיחת הרווחים יורדת מ50.4% ל32%.
גם לאחר הנטרול מדובר בעונת דוחות חזקה.
הנקודה היא שהכותרת של צמיחה בשיעור 50.4% לא משקפת רק שיפור רגיל בפעילות העסקית.
חלק ממנה הגיע מרווחים חשבונאיים חריגים שלא נבעו ממכירת יותר מוצרים או שירותים.
כאן חשוב להבחין בין GAAP לבין Non GAAP. נתוני GAAP הם הרווחים המחושבים על פי כללי החשבונאות הרשמיים.
נתוני Non GAAP הם רווחים מתואמים, שמהם החברות מוציאות סעיפים שלדעתן אינם משקפים את הפעילות השוטפת.
ההתאמות יכולות להיות מוצדקות, אבל הן דורשות בדיקה.
תגמול מבוסס מניות, למשל, לא מוציא מזומן מהקופה ברגע ההענקה, אך הוא עלול להגדיל את מספר המניות ולדלל את חלקם של בעלי המניות הקיימים.
אם החברה רוכשת מניות בחזרה ומנטרלת את הדילול, הפגיעה עשויה להיות קטנה יותר. אם מספר המניות ממשיך לעלות, הרווח המתואם עלול להציג תמונה מחמיאה מדי.
אי אפשר לקבוע שכל החברות מסתירות הוצאות או שעונת הדוחות חלשה. נכון יותר לומר שהמשקיע צריך לבדוק מה יצר את הרווח, אילו סעיפים הוצאו בחישוב המתואם ומה קרה בפועל למספר המניות.
חמש מאות מניות אבל חלק גדול מהסיכון מרוכז בצמרת
מדד S&P 500 נתפס כמוצר מפוזר משום שהוא כולל מאות חברות.
בפועל, עשר החברות הגדולות היוו 37.6% מהמדד בסוף יולי 2026.
זהו נתון נמוך מהטענה המקורית של 40.5%, אך עדיין מדובר בריכוז גבוה מאוד.
אנבידיה (NVDA), אפל (AAPL), מיקרוסופט (MSFT), אמזון ואלפבית מחזיקות יחד משקל משמעותי במדד.
לא כל עשר החברות הגדולות הן חברות טכנולוגיה, אך חלק גדול מהשווי ומהצמיחה תלוי כיום בבינה מלאכותית, בשבבים, בענן ובפרסום דיגיטלי.
הריכוזיות עבדה לטובת המשקיעים בזמן שהחברות הגדולות הובילו את העליות. היא יכולה לעבוד גם בכיוון ההפוך.
האטה בהשקעות בבינה מלאכותית, לחץ על שולי הרווח או אכזבה מתחזיות של כמה חברות גדולות עלולים להשפיע על המדד כולו, גם אם רוב החברות האחרות ממשיכות לתפקד בצורה סבירה.
עקום התשואות שולח אזהרה אבל לא תחזית ודאית
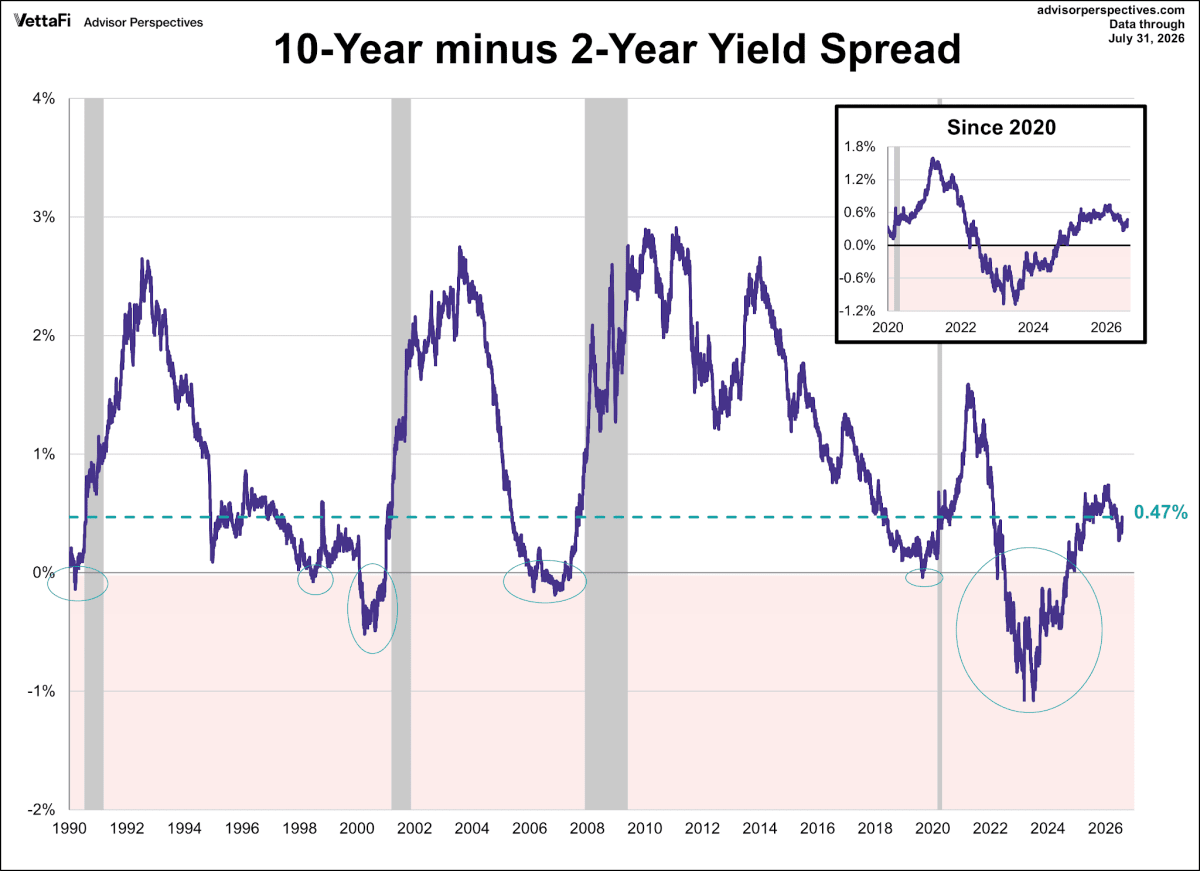
בסוף יולי עמדה תשואת אג״ח ממשלת ארצות הברית ל10 שנים על 4.75%, לעומת 4.28% באג״ח לשנתיים. הפער עמד על 0.47 נקודת אחוז, או 47 נקודות בסיס. נקודת בסיס היא מאית האחוז.
במצב רגיל, אג״ח ארוכה מציעה תשואה גבוהה יותר משום שהמשקיע נועל את כספו לתקופה ארוכה.
לפני כן העקום היה הפוך במשך תקופה ממושכת, כלומר התשואה הקצרה הייתה גבוהה מהתשואה הארוכה.
היפוך כזה הופיע בעבר לפני תקופות מיתון, ובחלק מהמקרים המיתון התחיל רק לאחר שהעקום חזר להיות חיובי.
התרשים מטה מציג את הפער בין תשואת האג״ח ל10 שנים לבין התשואה לשנתיים.
חזרת הפער לטריטוריה חיובית הופיעה בעבר לפני מיתונים, אך היא אינה מספיקה לבדה כדי לקבוע שהאטה כלכלית קרובה.
מקור Advisor Perspectives
גם כאן צריך להיזהר ממסקנה חדה מדי.
עקום חיובי יכול להיווצר מציפייה להפחתת ריבית, מחשש לאינפלציה ארוכת טווח או מדרישה של המשקיעים לפיצוי גבוה יותר על החזקת אג״ח ארוכות.
זהו אות שכדאי לעקוב אחריו לצד נתוני התעסוקה, האשראי והצריכה, ולא הוכחה לכך שהמיתון כבר בדרך.
מה המשמעות לחוסך הישראלי
עבור חוסך ישראלי במסלול מחקה S&P 500, הסיכון המרכזי לא שמדד יקר חייב לקרוס מחר.
הסיכון הוא שנקודת פתיחה יקרה, ריכוזיות גבוהה ותלות בציפיות אופטימיות עלולות להוביל לתשואות מתונות יותר בשנים הבאות ולהגביר את עוצמת התנודות בדרך.
גם שער החליפין משפיע על התוצאה.
במסלול שלא מגודר, התשואה בשקלים תלויה גם בתנועת הדולר.
ירידה במניות המלווה בהתחזקות הדולר מול השקל עשויה לקזז חלק מההפסד.
התחזקות השקל יכולה להגדיל אותו. במסלול מגודר מטבע, ההשפעה של תנועת הדולר מצומצמת יותר והתוצאה קרובה יותר לתנועת המדד עצמו.
הגופים המוסדיים מנהלים את חשיפת המטבע באמצעות חוזים ונגזרים.
ירידות בשווי הנכסים בחו״ל עשויות לגרום להם להתאים את עסקאות הגידור ולרכוש דולרים, מהלך שיכול להפעיל לחץ לפיחות השקל. אבל זה לא מנגנון אוטומטי בעוצמה קבועה.
ההשפעה תלויה בשיעור הגידור, בגודל הירידה ובתנאי שוק המטבע באותו הזמן.
תמחור גבוה לא שעון שסופר לאחור לקריסה
הפער בין וול סטריט לכלכלה אמיתי, אך הוא לא נובע רק מאופוריה.
השוק עלה בעקבות שילוב של רווחי חברות חזקים, ציפייה למדיניות ריבית מתונה יותר ואמונה שההשקעות בבינה מלאכותית ימשיכו לייצר צמיחה.
מנגד, מחירי המניות כבר מגלמים חלק גדול מהחדשות הטובות. מכפילי השווי קרובים לשיאים היסטוריים, חלק מהרווחים הושפע מסעיפים חריגים והמדד תלוי במספר מצומצם יחסית של חברות ענק.
במצב כזה, מרווח הטעות קטן יותר.
המסר למשקיע הוא לא שהגיע הזמן לברוח מהמדד, אלא שחשוב להנמיך ציפיות ולבדוק את רמת הריכוזיות בתיק.
תמחור גבוה יכול להישאר גבוה במשך זמן ממושך, אבל הוא דורש שהרווחים, הצמיחה והריבית ימשיכו לנוע בכיוון הנכון.
ככל שהמחיר גבוה יותר, יותר דברים צריכים לעבוד לפי התוכנית.