המבחן הראשון של יורש באפט, מה עושים עם 365 מיליארד דולר?
9.8.2026

בקצרה
- ברקשייר האת'וויי, תחת הנהגתו החדשה של גרג אייבל, קטעה רצף של 14 רבעונים כמוכרת נטו של מניות, ורכשה ברבעון השני של 2026 מניות בשווי נטו של 19.8 מיליארד דולר, מה שמסמן שינוי אסטרטגי בגישתה להקצאת הון ומעיד על נכונותה לנצל הזדמנויות השקעה בשוק הנוכחי.
- גרג אייבל ניצב בפני מבחן משמעותי של הקצאת הון, שכן עליו להחליט כיצד להשתמש בהר מזומנים של כ-365 מיליארד דולר, תוך איזון בין הצורך לייצר תשואות גבוהות לבעלי המניות לבין שמירה על כרית הביטחון הפיננסית של החברה, מבלי לבצע רכישות יקרות רק כדי להוכיח פעילות.
- קופת המזומנים העצומה של ברקשייר, הכוללת כ-177.5 מיליארד דולר מכספי ביטוח זמינים להשקעה, אינה כסף סתמי אלא משמשת כרשת ביטחון לעסקי הביטוח, כתחמושת לרכישות אסטרטגיות וכבסיס לאמון המשקיעים, מה שמקנה לחברה גמישות פיננסית יוצאת דופן בתקופות של אי-ודאות בשווקים.
- תיק המניות של ברקשייר האת'וויי גדל משמעותית ל-323.8 מיליארד דולר בסוף הרבעון השני של 2026, עלייה מ-297.8 מיליארד דולר בסוף 2025, מה שמשקף את החלטת ההנהלה החדשה להגדיל את החשיפה למניות איכותיות כמו אלפבית, ובכך להגביר את פוטנציאל הצמיחה של החברה לטווח הארוך.
הר המזומנים של ברקשייר העניק לוורן באפט חופש להמתין להזדמנות המתאימה.
עכשיו גרג אייבל צריך להחליט מתי הזהירות מפסיקה להגן על בעלי המניות ומתחילה לעלות להם כסף
להר מזומנים יש יתרון גדול.
הוא מאפשר לחברה להמתין בסבלנות להזדמנות טובה, לעבור משברים בלי לחץ ולבצע רכישות דווקא בתקופות שבהן חברות אחרות מתקשות להשיג מימון.
אבל ברגע שקופת המזומנים מתקרבת למאות מיליארדי דולרים, גם ההחלטה לא לעשות דבר מתחילה לעלות כסף.
המזומן אמנם מייצר הכנסות מריבית, אך לאורך זמן הוא עלול להניב פחות ממניות איכותיות או מחברות שלמות שנרכשו במחיר נכון.
במשך שלוש וחצי שנים ברקשייר האת׳וויי (BRK.A, BRK.B) בעיקר מכרה מניות וצברה מזומנים.
המשקיעים התרגלו לראות בכך המשך ישיר לזהירות של וורן באפט ואיתות לכך שהשוק יקר מדי.
ברבעון השני של 2026 התמונה השתנתה. ברקשייר רכשה מניות בהיקף של 23.5 מיליארד דולר ומכרה מניות בשווי של 3.7 מיליארד דולר.
במילים פשוטות, היא קנתה ב 19.8 מיליארד דולר יותר מכפי שמכרה וקטעה רצף של 14 רבעונים שבהם הייתה מוכרת נטו.
המהלך לא אומר שברקשייר נטשה את הזהירות שהפכה אותה לאחת החברות החשובות בעולם.
גם לאחר הרכישות היא עדיין מחזיקה מאות מיליארדי דולרים בנכסים נזילים.
השינוי המעניין הוא שהכסף התחיל לזוז, שני רבעונים בלבד לאחר שגרג אייבל החליף את באפט בתפקיד המנכ״ל.
כאן מתחיל המבחן האמיתי של אייבל. לא אם הוא יודע לבצע עסקאות, אלא אם הוא מסוגל להשתמש בקופת המזומנים העצומה בלי לשלם מחיר גבוה רק כדי להוכיח שהוא פועל.
באפט בנה במשך שנים את הר המזומנים והמתין להזדמנויות יוצאות דופן.
אייבל קיבל לידיו את אותה קופה, אך גם את הצורך להוכיח שההמתנה עדיין משרתת את בעלי המניות ולא הופכת בהדרגה לעלות כלכלית.
רכישת מניות אלפבית, רכישת טיילור מוריסון והרכישה העצמית של מניות ברקשייר הן שלוש דרכים שונות להשתמש בהון, אך כולן מובילות לאותה שאלה, האם ההנהלה החדשה מסוגלת להפוך מאות מיליארדי דולרים לתשואה גבוהה יותר, בלי לפגוע בכרית הביטחון ובלי לאבד את המשמעת שהפכה את ברקשייר למה שהיא.
זה לא רק סיפור על רבעון שבו ברקשייר הרוויחה יותר.
זו תחילתו של מבחן הקצאת ההון הגדול ביותר שלה בעידן שאחרי באפט.
הכסף של ברקשייר לא באמת יושב בצד
כדי להבין את גודל המבחן צריך להבין שברקשייר אינה רק תיק מניות גדול.
היא קבוצה שמחזיקה חברות ביטוח, את מסילת הרכבות BNSF, פעילות אנרגיה, מפעלי תעשייה, חברות שירותים ועסקי קמעונאות.
לצד העסקים שבבעלותה המלאה, היא מחזיקה גם תיק מניות שכולל חברות כמו אלפבית (GOOGL), אמריקן אקספרס (AXP), אפל (AAPL), בנק אוף אמריקה (BAC) וקוקה קולה (KO).
חלק גדול מהכוח הפיננסי שלה נובע מעסקי הביטוח.
לקוחות משלמים פרמיות היום, אבל חלק מתביעות הביטוח ישולמו רק בעתיד.
הכסף שנשאר בתקופת הביניים נקרא כספי ביטוח זמינים להשקעה.
ברקשייר יכולה להשתמש בחלק ממנו כדי לרכוש איגרות חוב, מניות או חברות, בתנאי שתשמור מספיק נזילות לתשלום התביעות.
בסוף יוני עמד הסכום הזה על כ 177.5 מיליארד דולר. זה מסביר מדוע המזומן של ברקשייר אינו סתם כסף ששוכב בחשבון.
הוא משמש בעת ובעונה אחת כרשת ביטחון לעסקי הביטוח, כתחמושת לרכישות וכבסיס לאמון של בעלי המניות.
בסוף יוני החזיקה הקבוצה כולה כ 364.7 מיליארד דולר במזומנים ובאיגרות חוב קצרות של ממשלת ארצות הברית, לאחר קיזוז עסקאות שטרם הושלמו.
מתוך הסכום הזה, כ 359.2 מיליארד דולר הוחזקו בפעילות הביטוח ובעסקים האחרים, והיתרה בפעילות הרכבות והאנרגיה.
התרשים מטה מציג שברקשייר עדיין מחזיקה כרית נזילות עצומה, גם לאחר שהחלה להחזיר כסף לשוק.
במקביל, שווי תיק המניות שלה עלה ל 323.8 מיליארד דולר, לעומת 297.8 מיליארד דולר בסוף 2025.
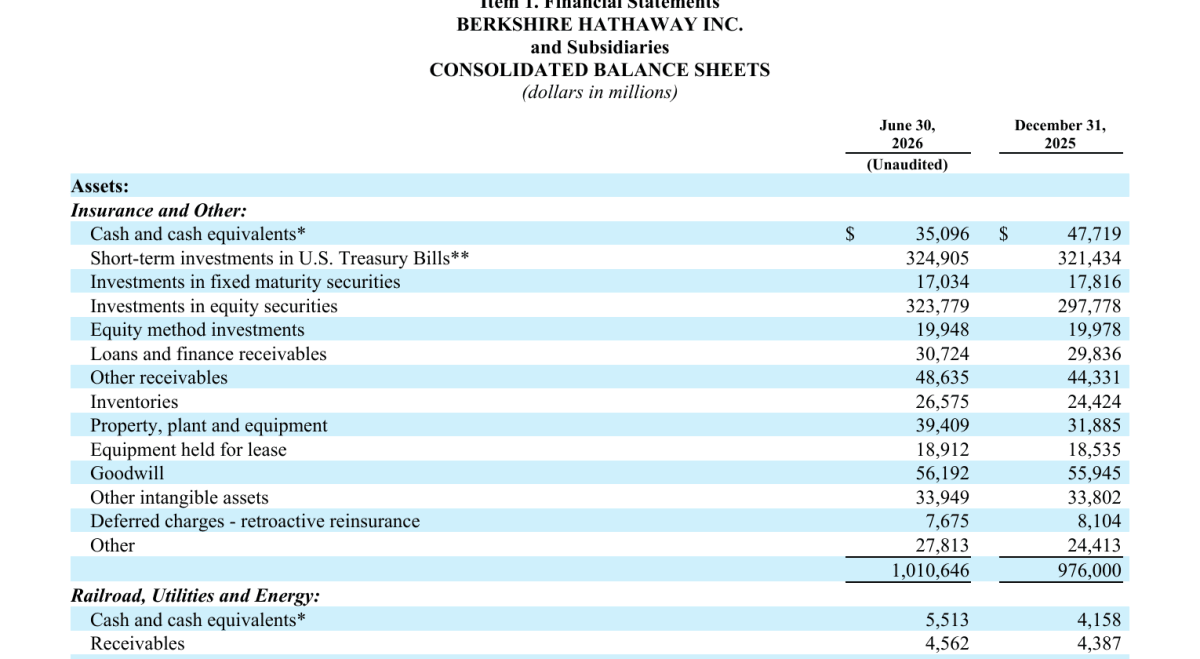 מקור: ברקשייר האת׳וויי, הדוח הרבעוני לרבעון השני של 2026
ההחלטה הראשונה, לקנות חלק מחברה אחרת
הסימן הבולט ביותר לשינוי היה החזרה לרכישת מניות.
ברקשייר הפכה לקונה נטו לראשונה לאחר 14 רבעונים רצופים שבהם מכרה יותר מניות מכפי שרכשה.
הרכישה הבולטת הייתה תוספת של כ 10 מיליארד דולר להשקעה באלפבית, חברת האם של גוגל ויוטיוב.
ברקשייר לא חשפה בדוח את השווי המדויק של כל אחת מחמש האחזקות הגדולות שלה, אך אלפבית כבר נכללת בקבוצה הזאת.
זו בחירה מעניינת לא רק בגלל גודל ההשקעה, אלא גם בגלל התחום. ברקשייר מזוהה עם ביטוח, רכבות, אנרגיה ומותגים ותיקים.
הגדלת ההחזקה באלפבית מעבירה חלק נוסף מההון שלה לעסק שמבוסס על פרסום דיגיטלי, שירותי ענן ובינה מלאכותית.
אבל לא נכון להסיק מכך שאייבל הופך את ברקשייר לחברת טכנולוגיה או נפרד משיטת ההשקעה של באפט.
אלפבית (GOOG) היא חברת טכנולוגיה, אך היא גם עסק רווחי שמייצר תזרים מזומנים משמעותי ומחזיק בעמדות חזקות בשווקים שבהם הוא פועל.
במובן הזה, ההשקעה יכולה להתאים לעקרונות המסורתיים של ברקשייר גם אם המוצר עצמו מודרני יותר.
השינוי האמיתי נמצא בנכונות להעביר חלק מהכסף מאיגרות חוב קצרות וממזומן לנכס שיכול להניב תשואה גבוהה יותר, אך גם להיות תנודתי יותר.
אייבל אינו משנה בהכרח את הפילוסופיה. הוא מתחיל לבדוק כיצד אפשר ליישם אותה על חברות מסוג אחר.
הרבעון שבו הכסף התחיל לזוז
המהלך הבולט ביותר היה החזרה לרכישת מניות. ברקשייר הפכה לקונה נטו לראשונה אחרי 14 רבעונים רצופים של מכירות נטו.
המונח קונה נטו אומר שסכום הרכישות היה גבוה מסכום המכירות. ברבעון הזה הפער הגיע לכ 19.8 מיליארד דולר.
הרכישה הבולטת הייתה תוספת של כ 10 מיליארד דולר להשקעה באלפבית, חברת האם של גוגל ויוטיוב.
ברקשייר לא חשפה בדוח את השווי המדויק של כל אחת מחמש האחזקות הגדולות, אך אלפבית כבר נמצאת ברשימה הזאת.
מדובר בשינוי מעניין, לא רק בגלל גודל ההשקעה, אלא גם בגלל התחום.
ברקשייר מזוהה עם ביטוח, רכבות, אנרגיה ומותגים ותיקים.
השקעה גדולה באלפבית מגדילה את החשיפה שלה לפרסום דיגיטלי, לענן ולבינה מלאכותית.
עם זאת, חשוב לא להגזים בפרשנות.
השקעה באלפבית לא הופכת את ברקשייר לחברת טכנולוגיה, וגם לא מוכיחה שאייבל החליף את שיטת ההשקעה של באפט.
חמש האחזקות הגדולות עדיין מרכיבות 66% מתיק המניות, והחברה ממשיכה להחזיק כרית מזומנים חריגה בגודלה.
מה שכן השתנה הוא הנכונות להעביר חלק מהכסף מאיגרות חוב קצרות וממזומן לנכסים שיכולים להניב תשואה גבוהה יותר, אבל גם לנוע בצורה חדה יותר.
התרשים מטה מציג ששווי תיק המניות של ברקשייר עלה ל 323.8 מיליארד דולר בסוף יוני.
חמש האחזקות הגדולות, ובהן אלפבית, ריכזו 66% מהתיק וההחלטות סביבן משפיעות מאוד על התוצאות החשבונאיות.
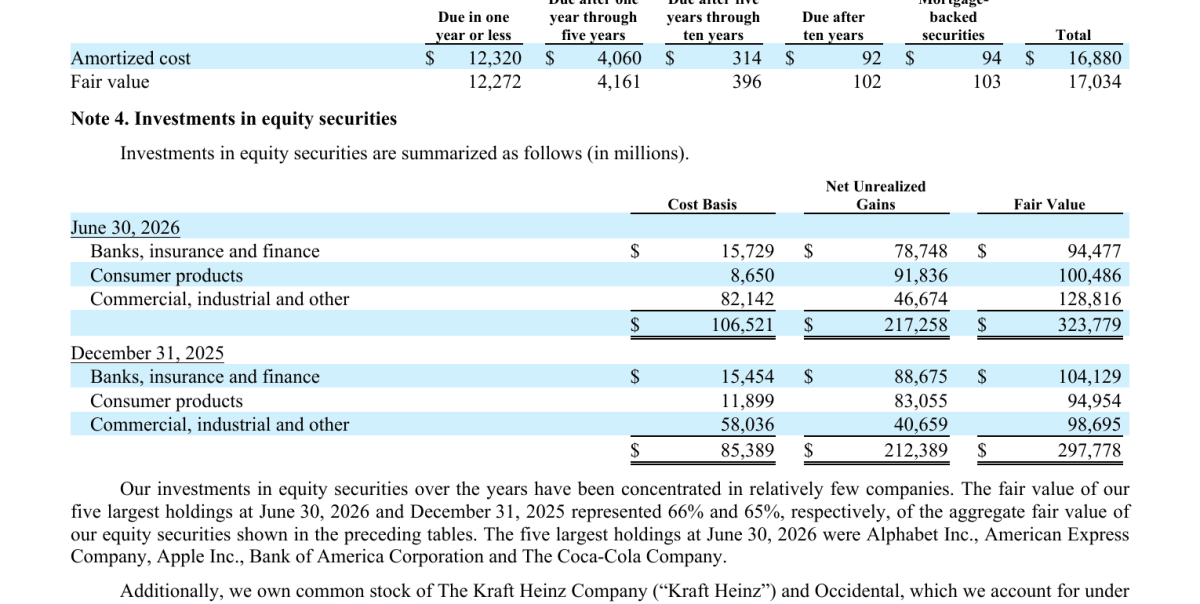
מקור ברקשייר האת׳וויי, דוח רבעוני לרבעון השני של 2026
ההחלטה השנייה, לקנות את החברה כולה
רכישת מניה מאפשרת לברקשייר להיחשף לעסק ולהישאר גמישה.
רכישת חברה שלמה היא החלטה מחייבת הרבה יותר.
ב 24 ביולי, לאחר סיום הרבעון, ברקשייר השלימה את רכישת חברת הבנייה טיילור מוריסון תמורת כ 6.8 מיליארד דולר במזומן.
שווי הפעילות הכולל של העסקה עמד על כ 8.5 מיליארד דולר.
הסכום הזה כולל את מחיר המניות וגם את החוב וההתחייבויות שעוברים לידי הרוכשת.
טיילור מוריסון מפתחת שכונות ובונה בתים בארצות הברית, ומספקת גם משכנתאות, שירותי רישום וביטוח דירה.
ברקשייר מתכננת לחבר אותה לפעילות הבנייה הקיימת של קלייטון.
הפעילות המאוחדת מסרה כמעט 23 אלף בתים שנבנו באתר במהלך 2025 ופועלת ב 21 מדינות וב 52 שווקים.
המשמעות היא שאייבל לא רק הגדיל השקעה פיננסית שניתן למכור בלחיצת כפתור.
הוא הכניס לברקשייר פעילות אמיתית שאמורה לייצר הכנסות ורווחים במשך שנים.
זו גם החלטה שאי אפשר לשפוט באמצעות תגובת המניה ביום אחד.
הצלחתה תימדד במחיר ששולם, בחיבור בין הפעילויות וביכולת לייצר תשואה לאורך מחזור שלם בשוק הדיור.
כאן גם נמצא הסיכון.
שוק הדיור האמריקאי רגיש לריבית, למחירי הקרקעות, לעלויות הבנייה וליכולת של משקי הבית לקבל משכנתה.
אם אייבל רכש עסק איכותי במחיר נכון, ברקשייר עשויה ליהנות ממנו לאורך שנים. אם המחיר היה גבוה מדי, גם חברה טובה יכולה להפוך להשקעה בינונית.
ההחלטה השלישית, לקנות את ברקשייר עצמה
הדרך השלישית שבה השתמשה ברקשייר בכסף הייתה רכישה עצמית של מניותיה. החברה הוציאה כ 4.5 מיליארד דולר ברבעון השני על רכישת מניות ברקשייר, ועוד יותר מ 3.3 מיליארד דולר ביולי.
רכישה עצמית מצמצמת את מספר המניות בשוק, כך שכל מניה שנותרת מייצגת חלק מעט גדול יותר מהחברה.
אבל היא יוצרת ערך רק אם החברה קונה את מניותיה במחיר נמוך מהשווי הכלכלי שלה. אם היא משלמת מחיר גבוה מדי, היא עלולה דווקא להעביר ערך מבעלי המניות שנשארו לאלה שבחרו למכור.
מדיניות הרכישה העצמית של ברקשייר דורשת מהמנכ״ל, לאחר התייעצות עם היו״ר, להעריך שמחיר המניה נמוך מהשווי הכלכלי שלה.
הרכישות של הרבעון ושל חודש יולי מספקות הצצה לאופן שבו אייבל ובאפט ראו את התמחור, בתוך שוק שבו היה קשה למצוא הזדמנויות, הם חשבו שמניית ברקשייר עצמה היא מקום סביר להקצות אליו מיליארדי דולרים.
שלוש ההחלטות מציגות שלוש רמות שונות של מחויבות.
מניות אלפבית אפשר למכור, את טיילור מוריסון צריך לנהל, ורכישת מניות ברקשייר היא הימור ישיר על כך שהקבוצה עצמה שווה יותר ממחירה בשוק.
ביחד הן מספרות סיפור רחב יותר מהתוצאה של רבעון אחד, ההנהלה החדשה מתחילה לבחון איפה נמצא השימוש הטוב ביותר לכל דולר.
העסקים הקיימים קונים לאייבל זמן
היכולת של אייבל לבצע את הניסויים האלה נובעת מכך שהעסקים הקיימים של ברקשייר ממשיכים לייצר רווחים.
הרווח התפעולי עלה ב 16.3% והגיע ל 12.98 מיליארד דולר, לעומת 11.16 מיליארד דולר ברבעון המקביל.
הנתון נראה חזק, אך הוא אינו מספר סיפור אחיד. חלק גדול מהעלייה נבע ממעבר מהפסדי מטבע של 877 מיליון דולר ברבעון המקביל לרווחי מטבע של 326 מיליון דולר ברבעון הנוכחי.
הפער הזה מסביר בערך שני שלישים מהשיפור הכולל ברווח התפעולי.
העסקים השתפרו, אבל לא כל העלייה נבעה מצמיחה חדשה שאפשר לצפות שתימשך מדי רבעון.
בתוך הקבוצה עצמה בלטה תמונה מעורבת.
הרווח של BNSF עלה ב 6% לכ 1.56 מיליארד דולר, הרווח של פעילות האנרגיה עלה ב 27% ל 891 מיליון דולר, והרווח מפעילות התעשייה, השירותים והקמעונאות הגיע ל 4.47 מיליארד דולר.
מנגד, הרווח מחיתום ביטוח ירד ב 13% ל 1.73 מיליארד דולר.
בגייקו, חברת ביטוח הרכב של ברקשייר, הרווח מחיתום ירד ב 45% בעקבות עלייה בתביעות ובהוצאות הפרסום.
חיתום הוא הפעילות הבסיסית של חברת ביטוח: ההפרש בין הפרמיות שהיא גובה לבין התביעות וההוצאות שהיא משלמת.
המספרים האלה חשובים לא כטבלת תוצאות, אלא מפני שהם קובעים כמה חופש יהיה לאייבל בעתיד.
כל עוד הרכבות, האנרגיה, הביטוח והפעילויות התעשייתיות ממשיכות לייצר כסף, ההנהלה יכולה להמתין להזדמנויות בלי לחץ.
אם המנועים האלה ייחלשו, גם כרית מזומנים עצומה תתחיל להיראות פחות בלתי מוגבלת.
הרווח הגדול שלא כולו נכנס לקופה
הרווח הנקי של ברקשייר יותר מהוכפל והגיע ל 25.67 מיליארד דולר, אבל המספר הזה לא מספר כמה כסף ייצרו העסקים במהלך התקופה.
כ12.68 מיליארד דולר מהרווח הגיעו מרווחי השקעה לאחר מס, ומתוכם כ 10.9 מיליארד דולר היו רווחים לא ממומשים.
רווח כזה נרשם ברגע שמחירה של מניה שברקשייר מחזיקה עולה, גם אם החברה לא מכרה אותה ולא קיבלה כסף בפועל.
ברבעון הבא מחיר המניה יכול לרדת וחלק מהרווח החשבונאי יכול להיעלם.
הפער הזה משמעותי במיוחד כעת.
ככל שברקשייר מעבירה יותר כסף ממזומן ומאיגרות חוב לתיק המניות, הרווח הנקי שלה הופך רגיש יותר לתנודות בשוק.
זו אינה בהכרח בעיה, אך היא מחייבת את המשקיעים להפריד בין שווי ההשקעות שעלה לבין הכסף שייצרו הרכבות, חברות הביטוח, פעילות האנרגיה ושאר העסקים.
גם החוסך הישראלי מחזיק חתיכה קטנה מההחלטות האלה
הקשר לחוסך בישראל קיים, אך הוא קטן יותר מכפי שכותרות על ברקשייר עשויות לרמוז.
נכון ל 6 באוגוסט, משקל ברקשייר בקרן IVV, שעוקבת אחר מדד S&P 500, עמד על כ 1.45%.
אם חוסך מחזיק 100 אלף ש״ח במסלול שעוקב במלואו אחר המדד, החשיפה הישירה שלו לברקשייר היא בערך 1,450 ש״ח.
אם מניית ברקשייר תעלה ב 10% וכל שאר מניות המדד יישארו ללא שינוי, התרומה הישירה למדד תהיה כ 0.145%.
ברקשייר לא תקבע לבדה את תשואת הפנסיה או קרן ההשתלמות, אבל היא מספקת דוגמה מעניינת לשאלה שרלוונטית לכל משקיע, מה עדיף לעשות עם כסף פנוי בתקופה שבה הנכסים לא זולים, אך גם ההמתנה כרוכה במחיר.
השינוי בהקצאת ההון מגדיל מעט את הרגישות של ברקשייר למחירי המניות ולשוק הדיור ומקטין מעט את המשקל של נכסים קצרי טווח.
למרות זאת, החברה עדיין רחוקה מלהפוך מחברה שמרנית לחברה שמבוססת על הימור גדול אחד. היא פשוט מתחילה להשתמש ביותר מהכסף שלה.
החזרה לקניות היא תחילת המבחן, לא ההוכחה להצלחה
החודשים האחרונים מסמנים שינוי ברור.
ברקשייר חזרה לקנות מניות, הגדילה את השקעתה באלפבית, רכשה חברת בנייה שלמה והאיצה את הרכישה העצמית של מניותיה.
הכסף התחיל לעבוד בקצב מהיר יותר, וזה בדיוק מה שמשקיעים ביקשו לראות מאז אייבל נכנס לתפקיד.
אבל מוקדם לקבוע שמדובר באסטרטגיה חדשה או בהצלחה. רק בעוד כמה שנים יהיה אפשר לדעת אם אלפבית נרכשה במחיר אטרקטיבי, אם טיילור מוריסון השתלבה היטב בפעילות הקיימת ואם הרכישה העצמית של מניות ברקשייר אכן בוצעה מתחת לשווי הכלכלי של החברה.
זהו ההבדל בין ביצוע עסקאות לבין הקצאת הון טובה.
עסקה מייצרת כותרת ביום שבו היא מתפרסמת.
הקצאת הון נבחנת בתשואה שהיא מייצרת במשך שנים.
המבחן של אייבל פשוט להסבר וקשה מאוד לביצוע.
הוא צריך לגרום לכסף לעבוד קשה יותר, בלי לפגוע בכרית הביטחון של ברקשייר ובלי לשלם מחיר גבוה רק כדי להוכיח שהעידן החדש כבר החל.
החזרה לקניות היא תחילת המבחן, היא עדיין לא ההוכחה שהוא הצליח.