הקלפי נכנס לתיק ההשקעות ואילו טעויות עלולות לעלות אלפי שקלים
9.8.2026

בקצרה
- נתונים היסטוריים מ-23 מערכות בחירות בישראל, בין השנים 1955 ל-2022, מראים כי מדד הדגל המקומי רשם תשואה ריאלית ממוצעת של 1.1% בלבד בשנה שקדמה לבחירות, לעומת תשואה ריאלית ממוצעת של 14.4% בשנה שלאחריהן, דבר המצביע על פער דרמטי של כ-13,300 שקלים בתיק השקעות של 100 אלף שקלים.
- הפחתת חוסר הוודאות הפוליטי לאחר הבחירות נחשבת לאחד ההסברים המרכזיים לפער התשואות החיובי, כאשר שוק המניות נוטה להציג ביצועי חסר לפני הבחירות על רקע פיזור הכנסת והערפל הפוליטי, ומשתפר כאשר קמה ממשלה יציבה, אך אין בכך הוכחה לקשר סיבתי ישיר.
- כלכלני מאקרו רבים טוענים כי השווקים מתמחרים בעיקר משתנים גלובליים ומבניים, כמו תוואי הריבית העולמי וקצב הצמיחה בארה"ב, ומדגישים כי בחירות כשלעצמן חסרות חשיבות למגמות ארוכות הטווח, ולכן ניסיון לתזמן את השוק על בסיסן הוא חסר תוחלת.
- תרחיש של חוסר הכרעה פוליטית ובחירות חוזרות, במערכת עם אחוז חסימה של 3.25%, עלול לגרור תגובה שלילית חריפה בשוק, הכוללת עלייה בתשואות איגרות החוב הממשלתיות, פיחות בשקל ופגיעה ישירה בנכסי הסיכון, עקב חוסר ודאות ממושך.
בחירות הן אירוע רגשי.
הן מכניסות לשיח תחושות של תקווה, פחד, כעס ושייכות, ודווקא בגלל זה הן מסוכנות למשקיעים.
אדם יכול להיות משוכנע שתוצאה פוליטית מסוימת תוביל לאסון כלכלי, למכור נכסים מתוך לחץ, ואז לראות את השוק עולה בלעדיו.
אדם אחר יכול להיות בטוח שניצחון של המחנה שבו הוא תומך יזניק את הבורסה, להגדיל סיכון רגע לפני ההצבעה, ולגלות שהמשקיעים כבר תימחרו את התוצאה או שהתמקדו בכלל בריבית, במלחמה ובכלכלה העולמית.
הבחירות לכנסת העשרים ושש צפויות להתקיים ב27 באוקטובר 2026, ככל שמתקרבים למועד הזה, הסקרים, האפשרויות להקמת קואליציה והשאלה אם הממשלה הבאה תצליח להעביר תקציב מתחילים להיכנס גם לשיקולים של המשקיעים.
הקשר בין הפוליטיקה לתיק ההשקעות אמיתי, אבל הוא עובר דרך מנגנונים כלכליים ברורים כמו פרמיית הסיכון, שער השקל, תשואות איגרות החוב, הוצאות הממשלה והיכולת לקדם רפורמות.
הוא לא עובר דרך השאלה אם המשקיע אוהב את תוצאת הבחירות.
מה מלמדות 23 מערכות בחירות על ביצועי הבורסה
נתונים היסטוריים חושפים פער דרמטי בביצועי הבורסה בתל אביב סביב מערכות בחירות, מדד הדגל המקומי רשם תשואה ריאלית ממוצעת של 1.1% בלבד בשנה שקדמה לבחירות, לעומת תשואה ריאלית ממוצעת של 14.4% בשנה שלאחריהן. במונחים כספיים מוחשיים, עבור תיק השקעות של 100 אלף שקלים, מדובר בהבדל בין רווח של 1,100 שקלים בשנה שלפני הקלפי, לבין רווח של 14,400 שקלים בשנה שאחריו.
פער זה עולה מבדיקה מעודכנת של פרופ' יוסי יגיל, הכוללת 23 מערכות בחירות בישראל משנת 1955 ועד הבחירות שנערכו בשנת 2022, ומקבל רלוונטיות מחודשת כעת, כאשר המדינה נמצאת במרחק של פחות משלושה חודשים מהבחירות לכנסת ה26 המתוכננות ל27 באוקטובר 2026.
חשוב להדגיש כי מדובר בממוצע היסטורי ובמתאם בלבד, ולא בהוכחה שהבחירות הן שגרמו לפער בתשואות.
בעוד ועדת הבחירות המרכזית, בראשות המשנה לנשיא בית המשפט העליון נעם סולברג, נערכת ליום הבוחר, המשקיעים בשוק ההון מנסים לפענח את ההשלכות על תיקי ההשקעות שלהם.
ברקע ההיערכות, פורסמו ב26 ביולי 2026 כללים המחייבים גילוי ברור בתעמולת בחירות שנוצרה או נערכה באופן מהותי באמצעות בינה מלאכותית, בניסיון לשמור על טוהר הבחירות בעידן הטכנולוגי הנוכחי.
האם הפחתת חוסר הוודאות מסבירה את הפער
אחד ההסברים האפשריים לפער התשואות ההיסטורי הוא הפחתת חוסר הוודאות.
לפי הניתוח של פרופ' יגיל, המשמש כמשנה לנשיא המכללה האקדמית גליל מערבי, שוק המניות נוטה להציג ביצועי חסר לפני הבחירות על רקע פיזור הכנסת והתגברות הערפל הפוליטי. במקרים שבהם הבחירות מובילות להקמת ממשלה יציבה ולהפחתת חוסר הוודאות, הבורסה עשויה להציג ביצועים טובים יותר לאחריהן.
עם זאת, אין בכך הוכחה לקשר סיבתי, ואירועים כמו מלחמה, אינפלציה, ריבית ומשברים עולמיים יכולים להשפיע על התוצאה.
זהות קואליציה והתרחישים האפשריים
מנגד, קולות בולטים בקרב כלכלני המאקרו מציעים גישה שונה לחלוטין, המנטרלת את הפוליטיקה המקומית מתהליך קבלת ההחלטות הפיננסיות.
מומחים מזהירים כי החזקת עמדות פוליטיות היא מתכון כמעט בטוח להפסד כסף בשוק ההון.
לשיטתם, השווקים מתמחרים את העתיד ומגיבים בעיקר למשתנים גלובליים ומבניים, תוואי הריבית של הבנקים המרכזיים בעולם, קצב הצמיחה של הכלכלה האמריקאית, והתפתחות הטכנולוגיה.
בנוסף מדגישים כי הבחירות כשלעצמן חסרות חשיבות אמיתית עבור המגמות ארוכות הטווח בשוק.
רק הרפורמות המבניות הנגזרות מהן עשויות להשפיע על חברות ספציפיות, אך אלו כמעט בלתי ניתנות לחיזוי מראש, ולכן ניסיון לתזמן את השוק לפיהן הוא חסר תוחלת.
לצד שתי גישות אלו, קיימת אסכולה שלישית המתמקדת בניתוח תרחישים פוליטיים קונקרטיים והשפעתם המיידית על נכסי הסיכון.
כלכלנים מצביעים על כך שזהות הקואליציה ויציבותה הן קריטיות לקביעת כיוון השוק בטווח הקצר והבינוני.
התרחיש השלילי הוא חוסר הכרעה ובחירות חוזרות
בתרחיש של חוסר הכרעה פוליטית ובחירות חוזרות סיכון ממשי במערכת פוליטית שבה אחוז החסימה עומד על 3.25% השוק עלול להגיב בצורה הקשה ביותר.
חוסר ודאות ממושך כזה נוטה לגרור עלייה בתשואות איגרות החוב הממשלתיות, פיחות בשקל ופגיעה ישירה במניות הבנקים והנדל"ן.
מנגד, תרחיש של ממשלת אחדות רחבה נחשב לאופטימלי, שכן הוא מאפשר העברת תקציב מדינה יציב וקידום פרויקטי תשתית לאומיים הנהנים מקונזנזוס רחב.
המשך הקואליציה או עליית ממשלה חדשה
תרחישים אחרים מציגים מורכבות שונה. המשך כהונת הקואליציה הנוכחית עלול להוביל לתגובה שלילית בטווח הקצר בשל הערכת המשקיעים כי הוצאות הביטחון הגבוהות ימשיכו להכביד על התקציב.
מנגד, עליית ממשלה המזוהה עם האופוזיציה עשויה להוביל לעליות חדות בטווח הקצר עקב ירידה בפרמיית הסיכון של ישראל, אך בטווח הארוך היא עלולה להביא להתערבות רגולטורית מוגברת שתכביד על המגזר העסקי.
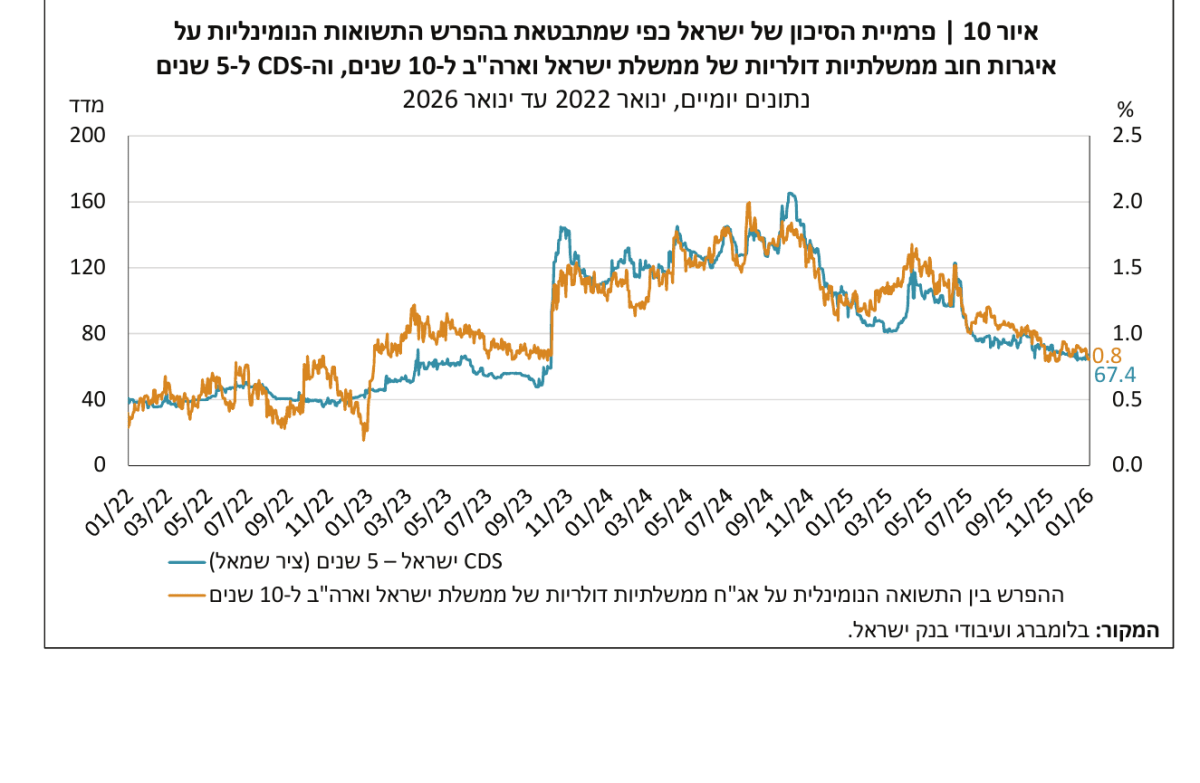
כך השתנתה פרמיית הסיכון של ישראל
התרשים מטה מציג את פרמיית הסיכון של ישראל באמצעות מרווח התשואות מול ארה"ב והCDS לחמש שנים, מינואר 2022 עד ינואר 2026.
הוא ממחיש כיצד תפיסת הסיכון של המשקיעים משתנה לאורך זמן, אך לא מייחס את השינויים לבחירות בלבד.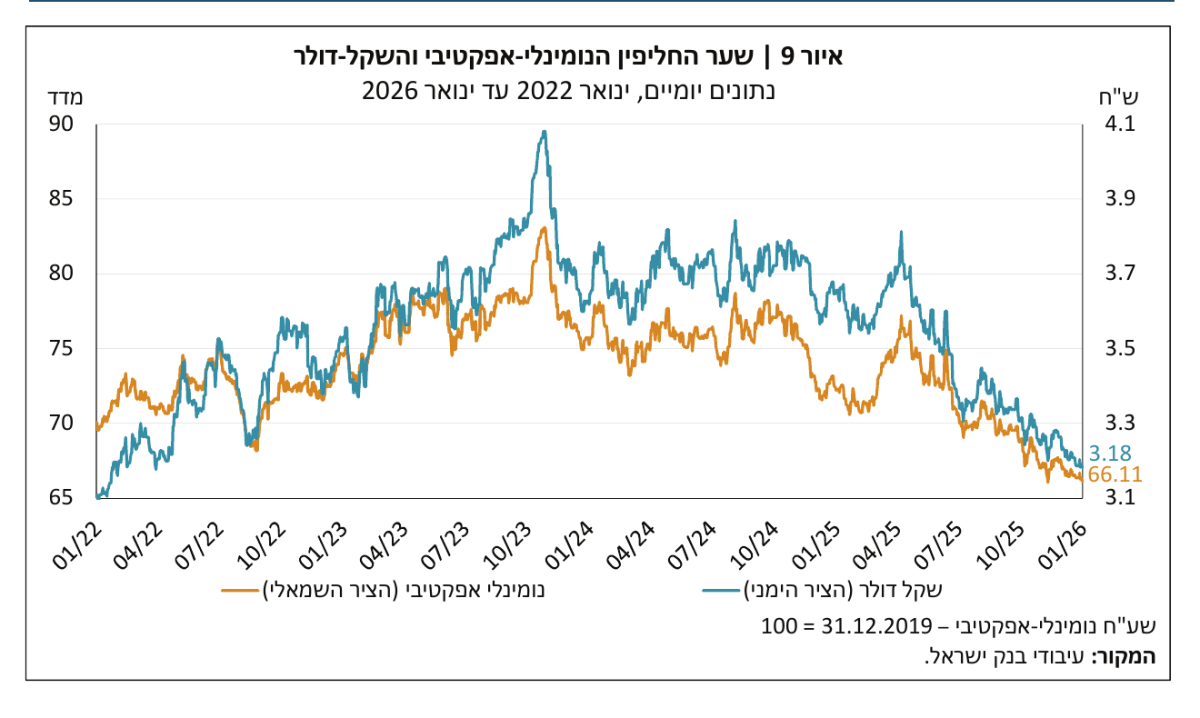
מקור בנק ישראל, דוח המדיניות המוניטרית למחצית השנייה של 2025
כך הפוליטיקה מגיעה לתיק ההשקעות
המנגנון הראשון, פרמיית הסיכון ושער החליפין
המשמעות למשקיע היא שההשפעה הפוליטית אינה מתמצה בכותרות העיתונים, אלא מתורגמת למנגנונים פיננסיים קונקרטיים המשפיעים ישירות על תיק הנכסים.
המנגנון הראשון הוא פרמיית הסיכון ושער החליפין. תוצאות הבחירות אינן משנות ישירות את דירוג האשראי של ישראל, אך המדיניות הפיסקלית, היציבות המוסדית והמצב הביטחוני שיבואו בעקבותיהן עשויים להשפיע על הערכת סוכנויות הדירוג ועל עלויות גיוס החוב. אם פרמיית הסיכון תעלה, תשואות איגרות החוב הממשלתיות עשויות לעלות, מה שעלול לייקר את עלויות המימון של החברות הציבוריות ולהכביד על תמחור המניות בבורסה. בנוסף, פיחות בשקל מול הדולר מייקר את חומרי הגלם המיובאים, מגביר את הלחצים האינפלציוניים ועלול להקשות על בנק ישראל להפחית את הריבית במשק.
כך השתנה שער השקל מול הדולר
התרשים מטה מציג את השינויים בשער החליפין הנומינלי אפקטיבי ובשער השקל מול הדולר מינואר 2022 עד ינואר 2026.
הוא ממחיש את תנודתיות השקל ואת הקשר בין שער המטבע לבין הסביבה הכלכלית, בלי לייחס את התנועה לגורם פוליטי יחיד.
מקור בנק ישראל, דוח המדיניות המוניטרית למחצית השנייה של 2025
המנגנון השני, המדיניות הפיסקלית ותקציב המדינה
המנגנון השני פועל דרך המדיניות הפיסקלית ותקציב המדינה.
הרכב הקואליציה הבאה יכתיב את סדרי העדיפויות התקציביים.
ממשלה שתתמקד בהוצאות ביטחון גבוהות ובכספים קואליציוניים מגזריים עלולה להגדיל את הגירעון המבני, דבר שיקשה על הפחתת עלויות הגיוס של המגזר העסקי.
מנגד, ממשלה שתקדם תקציב מוטה צמיחה ותשתיות תזרים תקציבים ישירות לחברות קבלניות ותשתיות, ותשפר את תזרימי המזומנים העתידיים שלהן.
המנגנון השלישי, רגולציה ושולי הרווח של החברות
לבסוף, מנגנון ההתערבות הרגולטורית קובע את שולי הרווח של החברות הגדולות במשק.
קואליציה בעלת תפיסה ריכוזית עשויה לקדם הגבלות על יצוא גז, פיקוח מחירים או מיסוי רווחי יתר, מה שישפיע ישירות על רווחיותן של חברות אנרגיה, קמעונאות ותקשורת.
מנגד, ממשלה המקדמת דהרגולציה והפרטה עשויה להפחית את עלויות התפעול של חברות אלו ולשפר את שולי הרווח שלהן, ובכך להשפיע על שוויין הכלכלי בתיקי הפנסיה של הציבור.
מה המשקיעים צריכים לבדוק לקראת אוקטובר 2026
במבט קדימה אל עבר אוקטובר 2026, המשקיע המקומי נדרש לשקול את פוטנציאל הצמיחה ההיסטורי של תקופת היום שאחרי מול סיכוני המאקרו המיידיים של חוסר יציבות פיסקלית.
השאלות המרכזיות שנותרו פתוחות הן האם הממשלה הבאה תצליח לגבש תקציב מדינה אחראי שיבלום את עליית פרמיית הסיכון, וכיצד ישפיעו השינויים הרגולטוריים הצפויים על ענפי הליבה של הבורסה המקומית. מעקב הדוק אחר משתנים אלו, לצד שמירה על פיזור נכסים רחב, עשויים לסייע בניווט תיק ההשקעות בתקופה רוויית תהפוכות זו.