סיכום דו״ח Q2 2026 חברת Berkshire Hathaway (BRK.B)
9.8.2026
בקצרה
- הרווח התפעולי של Berkshire Hathaway עלה ב-16.3% והגיע ל-12.98 מיליארד דולר ברבעון השני של 2026, בעיקר בזכות שיפור בפעילויות הרכבת, האנרגיה, התעשייה והשירותים, מה שמחזק את תזת הפיזור העסקי ומקזז חולשה בתחום הביטוח.
- קבוצת התעשייה, השירותים והקמעונאות הובילה את הצמיחה עם עלייה של 25.8% ברווח לפני מס ל-5.85 מיליארד דולר, מה שמעיד על יעילות תפעולית משופרת ותמהיל עסקי חיובי, ומספק מקורות רווח יציבים שאינם תלויים בשוק המניות.
- חברת GEICO הציגה ירידה חדה של 45.4% ברווח החיתום ל-994 מיליון דולר, עקב עלייה ביחס ההפסדים ובהוצאות הפרסום, מה שמצביע על הרעה בביצועי תיק הביטוח ומהווה נקודת חולשה משמעותית עבור הקונגלומרט.
- Berkshire Hathaway ביצעה רכישות עצמיות של מניותיה בכ-4.5 מיליארד דולר במהלך הרבעון, מה שמסמן שינוי בולט בהקצאת ההון בהשוואה לתחילת השנה ומשקף אמון הנהלה בערך החברה, תוך תמיכה במחיר המניה.
עיקרי הדוח
• הכנסות: עלו ב10.0% והגיעו ל101.81 מיליארד דולר.
• רווח תפעולי: עלה ב16.3% והסתכם ב12.98 מיליארד דולר.
• רווח נקי: יותר מהוכפל ל25.67 מיליארד דולר, בעיקר בעקבות רווחים מתיק ההשקעות והיעדר ירידת הערך שנרשמה אשתקד.
• צמיחת תחומים נוספים: התעשייה, השירותים והקמעונאות הובילו את הצמיחה עם עלייה של 24.1% ברווח הנקי.
• רכישות עצמיות: Berkshire רכשה מניות של עצמה בכ4.5 מיליארד דולר במהלך הרבעון, לעומת רכישות מצומצמות משמעותית בתחילת השנה.
• נקודת חולשה עיקרית: הGEICO, שרווח החיתום שלה ירד ב45.4% בעקבות עלייה בתביעות ובהוצאות הפרסום.
חברת Berkshire Hathaway שהוקמה ויוסדה ע״י המשקיע האגדי ווארן באפט שכנראה כולכם מכירים, אבל למי שלא, החברה היא קונגלומרט שמאגד חברות ביטוח, רכבות, אנרגיה, תעשייה, שירותים וקמעונאות, לצד תיק השקעות גדול בשוק ההון
החברה דיווחה בשבת, 8 באוגוסט, לפני פתיחת שבוע המסחר, ולכן תגובת המניה לדוח עדיין אינה זמינה.
חשוב לדעת שזהו הרבעון השני בלבד שמי שעומד בראש החברה הוא גרג אייבל- מחליפו ויורשו של ווארן באפט.
הרבעון הציג שיפור רחב בפעילויות שאינן ביטוח, אך גם חשף היחלשות משמעותית בGEICO, שהוא אחד ממנועי הרווח החשובים של הקבוצה.
הרווח הנקי המיוחס לבעלי המניות הגיע ל25.67 מיליארד דולר, לעומת 12.37 מיליארד דולר אשתקד.
עם זאת, הנתון כולל רווחי השקעות של 12.68 מיליארד דולר, בהשוואה ל4.97 מיליארד דולר ברבעון המקביל, ולכן הוא אינו משקף לבדו את מצב העסקים.
חשוב להכיר שאשתקד נרשמה גם ירידת ערך של 3.76 מיליארד דולר לאחר מס בהשקעה בKraft Heinz, שלא חזרה ברבעון הנוכחי.
המדד המייצג יותר את הליבה העסקית הוא הרווח התפעולי, שמנטרל תנודות בתיק המניות וירידות ערך מסוימות.
רווח זה עלה מ11.16 מיליארד דולר ל12.98 מיליארד דולר.
השיפור הגיע מהרכבת, האנרגיה ומעסקי התעשייה והשירותים, שהצליחו לקזז את החולשה בביטוח. המשמעות היא שתזת הפיזור העסקי התחזקה, אך איכות הרבעון פחות מושלמת מכפי שהזינוק ברווח הנקי עשוי לרמוז.
התרחיש השורי
מנוע הצמיחה המשמעותי ביותר היה קבוצת התעשייה, השירותים והקמעונאות.
הכנסות התחום עלו ב15.2% ל61.5 מיליארד דולר והרווח לפני מס גדל ב25.8% ל5.85 מיליארד דולר. שיעור הרווח לפני מס השתפר מ8.7% ל9.5%, כך שהצמיחה לא נבעה רק מהיקף פעילות גדול יותר אלא גם מיעילות ותמהיל טובים יותר.
העלייה נתמכה בעסקי התעשייה, בתעופה, בTTI ובפעילות Pilot, אם כי חלק מהצמיחה התעשייתית נבע מרכישות ולכן לא כולה אורגנית.
גם BNSF וBerkshire Hathaway Energy הציגו שיפור שמחזק את איכות הפיזור.
הרווח הנקי של BNSF עלה ב6.3% ל1.56 מיליארד דולר, בסיוע עלייה בנפחי ההובלה ושיפור ביעילות התפעולית.
הרווח של פעילות האנרגיה עלה ב26.9% ל891 מיליון דולר, בהובלת חברות החשמל בארצות הברית וצינורות הגז.
מדובר בעסקים עתירי נכסים המספקים לקבוצה מקורות רווח שאינם תלויים ישירות בשוק המניות או במחזור הביטוח.
התרחיש הדובי
הסיכון המרכזי נמצא בGEICO. רווח החיתום לפני מס ירד מ1.82 מיליארד דולר ל994 מיליון דולר, ירידה של 45.4%.
יחס ההפסדים, שיעור התביעות והוצאות הטיפול בהן מתוך הפרמיות, עלה מ71.8% ל76.6%. במקביל, הוצאות החיתום גדלו ב27.3% עקב עלייה בעמלות ובהוצאות פרסום.
התדירות והחומרה הממוצעת של תביעות עלו, ולכן לא מדובר רק בהשקעה זמנית בצמיחה אלא גם בהרעה בביצועי תיק הביטוח עצמו.
נקודת החולשה השנייה היא הרגישות של הכנסות ההשקעה הביטוחיות לירידת הריבית. רווח זה ירד ב9.1% ל3.06 מיליארד דולר, בעיקר עקב תשואות נמוכות יותר על השקעות קצרות טווח.
לBerkshire יתרות נזילות ואיגרות חוב ממשלתיות קצרות בהיקף עצום, ולכן ירידה בריבית מקטינה בהדרגה את ההכנסה שהחברה מפיקה מהן.
השפעה זו עלולה להימשך גם אם הפעילות התפעולית תישאר יציבה.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה במידה מתונה.
הצמיחה ברווח התפעולי הייתה רחבה וכללה את הרכבת, האנרגיה, התעשייה והשירותים, לצד שינוי בולט בהקצאת ההון באמצעות רכישה עצמית של מניות.
מנגד, ההרעה בGEICO והירידה בהכנסות הריבית מונעות הגדרה של הדוח כחזק באופן חד משמעי. המשתנה המרכזי עד הרבעון הבא יהיה היכולת לייצב את רווחיות הביטוח בלי לפגוע בצמיחת הפרמיות.
הנושאים המרכזיים
הרווח הנקי מטעה יותר מהרגיל
הרווח הנקי זינק ב107.5%, אך חלק גדול מהעלייה נבע מרווחים לא ממומשים בתיק המניות ומהשוואה לרבעון שכלל ירידת ערך משמעותית ב-Berkshire ,Kraft Heinz עצמה מזהירה כי תנודות רבעוניות אלו אינן כלי טוב להערכת הביצועים הכלכליים.
הרווח התפעולי, שעלה ב16.3%, מספק תמונה נקייה יותר וגם הוא מצביע על רבעון חיובי, אך בקצב מתון בהרבה.
הקצאת ההון נעשתה אקטיבית יותר
Berkshire רכשה מניות של עצמה בכ4.5 מיליארד דולר ברבעון והביאה את היקף הרכישות במחצית הראשונה לכ4.8 מיליארד דולר.
לפי מדיניות החברה, רכישה עצמית נעשית רק כשההנהלה מעריכה שהמחיר נמוך מהשווי הפנימי המחושב באופן שמרני ובתנאי שנשמרת נזילות מספקת.
לכן, העלייה החדה ברכישות היא איתות חשוב לגבי תפיסת ההנהלה את התמחור, גם אם אינה מבטיחה שהמניה זולה.
התרשים מטה מציג שהשקעה של 10,000 דולר בQQQ הייתה צומחת לכ57,300 דולר, לעומת כ35,800 דולר במניית Berkshire Hathaway, לאורך העשור האחרון.
הפער ממחיש כי למרות החוסן והפיזור של Berkshire, החשיפה למניות הטכנולוגיה הניבה בתקופה זו תשואה גבוהה יותר.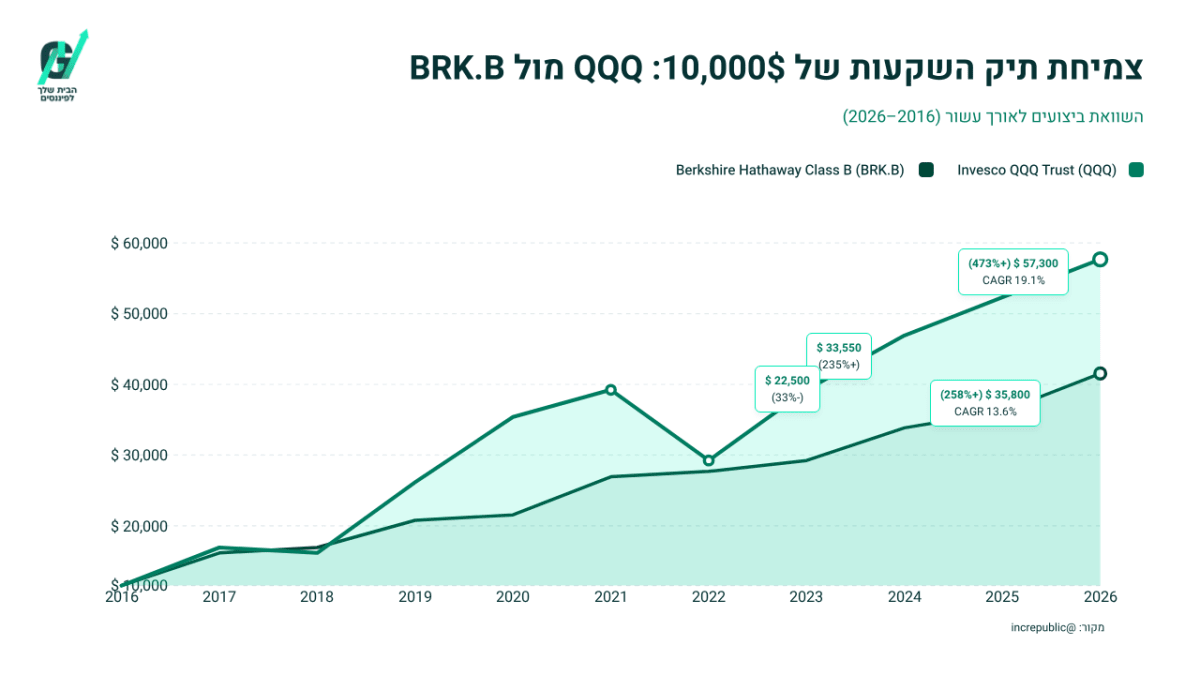
הפיזור העסקי שוב הוכיח את עצמו
החולשה בביטוח קוזזה באמצעות שיפור משמעותי בפעילויות האחרות.
הרווח של תחומי התעשייה, השירותים והקמעונאות עלה ב24.1%, הרווח של BNSF עלה ב6.3% והרווח של פעילות האנרגיה עלה ב26.9%.
וזהו בדיוק היתרון המבני של Berkshire, כאשר מנוע אחד נחלש, מספר מנועים בלתי תלויים יכולים לשמור על צמיחת הרווח הכולל.
מאגר הנזילות נשאר עצום
נכון לסוף יוני החזיקה הקבוצה במזומן ובהשקעות קצרות באג"ח ממשלת ארצות הברית בהיקף של כ365.5 מיליארד דולר.
Float, התחייבויות הביטוח שהחברה יכולה להשקיע עד לתשלום התביעות, הגיע לכ177.5 מיליארד דולר וגדל בכ1.1 מיליארד דולר מתחילת השנה.
הנזילות מעניקה לBerkshire יכולת לבצע רכישות והשקעות גדולות, אך ירידת הריבית מפחיתה את התשואה השוטפת על הסכום.
שאלות מפתח
-
איזה חלק מההרעה ביחס ההפסדים של GEICO נובע משינוי מבני בתדירות ובחומרת התביעות, ואיזה חלק צפוי להתמתן באמצעות התאמות מחיר?
-
כיצד ההנהלה מאזנת בין רכישה עצמית של מניות, השקעה בתיק המניות ורכישת חברות, ומה הוביל להאצה ברכישות העצמיות ברבעון?
-
כמה מהצמיחה בעסקי התעשייה נבעה מרכישת OxyChem ועסקים נוספים, ומה היה קצב הצמיחה האורגני בפעילויות הקיימות?
למה לשים לב ברבעון הבא
רווחיות GEICO
המדדים המרכזיים יהיו יחס ההפסדים, יחס ההוצאות ורווח החיתום.
ירידה ביחס ההפסדים מהרמה של 76.6% והתמתנות בהוצאות הפרסום יצביעו על שיפור.
המשך עלייה בתדירות התביעות ובחומרתן עלול להפוך את החולשה ממכשול זמני לפגיעה ממושכת ברווחיות.
צמיחה אורגנית בתעשייה ובשירותים
המשקיעים יצטרכו להפריד בין תרומת הרכישות לבין השיפור בעסקים שהיו בבעלות Berkshire גם אשתקד. המשך צמיחה בPCC, בTTI ובשירותי התעופה, לצד שמירה על שיעור רווח לפני מס הקרוב ל9.5%, יחזק את הטענה שהשיפור מבוסס על ביקוש ויעילות ולא רק על איחוד חברות שנרכשו.
הקצאת ההון
יש לעקוב אחר רכישות עצמיות נוספות, השקעות חדשות בתיק המניות ועסקאות לרכישת חברות.
המשך שימוש ממושמע בנזילות עשוי לשפר את התשואה העתידית על ההון.
מנגד, חזרה לצבירת מזומן ללא הזדמנויות השקעה תגדיל מחדש את שאלת עלות ההזדמנות, במיוחד בסביבת ריבית יורדת.
סיכום
Berkshire יצאה מהרבעון חזקה יותר מבחינה תפעולית, בעיקר בזכות הצמיחה בתעשייה, בשירותים, ברכבות ובאנרגיה.
הפיזור העסקי עבד בדיוק כפי שהמשקיעים מצפים ממנו, אך ההרעה בGEICO היא נקודה מהותית ולא רעש חשבונאי.
עד הדוח הבא, המבחן יהיה האם הקבוצה יכולה לשמור על צמיחת הרווח התפעולי ובמקביל להחזיר את ביטוח הרכב למסלול יציב יותר.
בגלל שהדוח פורסם ביום שבת עדיין לא קיבלנו תזוזה במחיר המניה.