סיכום דו״ח Q2 2026 חברת Lyft (LYFT)
7.8.2026

בקצרה
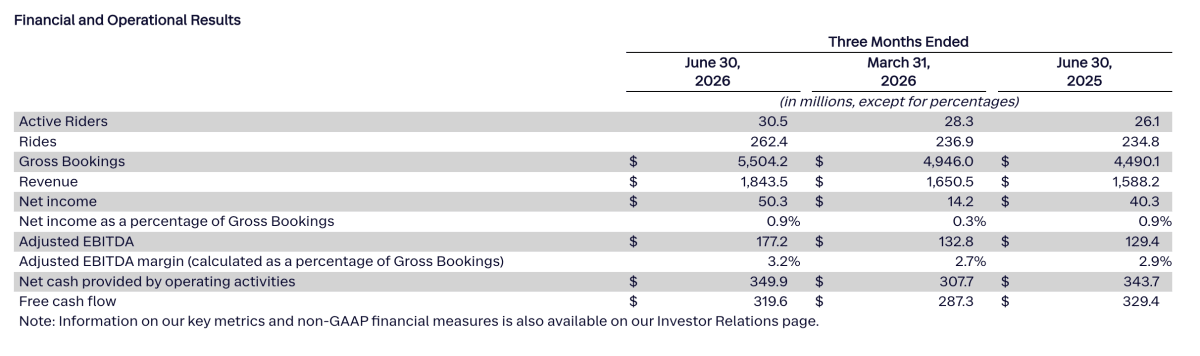
- שווי ההזמנות ברוטו של Lyft צמח ב-23% לשיא של 5.50 מיליארד דולר, נתון שעלה על תחזיות החברה ומצביע על ביקוש חזק לשירותי הפלטפורמה, מה שמחזק את תזת ההשקעה ומעיד על פוטנציאל צמיחה עתידי.
- מספר המשתמשים הפעילים של החברה גדל ב-17% לשיא של 30.5 מיליון, ומספר הנסיעות עלה ב-12% ל-262.4 מיליון, מה שמדגים הרחבה עקבית של בסיס הלקוחות ומחזק את אפקט הרשת של Lyft, ובכך מאפשר פיזור יעיל יותר של הוצאות קבועות.
- Lyft מרחיבה את פעילותה מעבר לשוק האמריקאי, באמצעות שותפויות כמו Freenow באירופה ו-Curb בניו יורק, וכן נכנסת לתחום הרכב האוטונומי עם Waymo, מה שממצב אותה כפלטפורמת תחבורה מגוונת ומפחית את התלות במוצר יחיד.
- הוצאות המכירה והשיווק של Lyft זינקו ב-68% ל-320 מיליון דולר, קצב מהיר בהרבה מצמיחת ההכנסות, נתון המעלה חשש לגבי עלות הצמיחה ודורש בחינה האם החברה תוכל לשמור על מומנטום חיובי תוך כדי התמתנות בהוצאות אלו.
עיקרי הדוח
• שווי ההזמנות ברוטו: צמח ב23% לשיא של 5.50 מיליארד דולר, מעל התחזית שסיפקה החברה.
• הכנסות: צמחו ב16% ל1.84 מיליארד דולר, מעל צפי האנליסטים שעמד על כ1.81 מיליארד דולר.
• מספר המשתמשים הפעילים: גדל ב17% לשיא של 30.5 מיליון, ומספר הנסיעות עלה ב12% ל262.4 מיליון.
Lyft היא פלטפורמת תחבורה שמחברת בין נוסעים לנהגים ומרחיבה בהדרגה את פעילותה למוניות, רכבים עם נהג, אופניים, קורקינטים ורכב אוטונומי. החברה דיווחה לאחר סיום המסחר ב6 באוגוסט 2026, בתקופה שבה היא מנסה להוכיח שהיא מסוגלת לצמוח לצד Uber ולבנות פעילות בינלאומית רחבה יותר.
הדוח הציג האצה במספר הנסיעות, בשווי ההזמנות ובהכנסות, לצד שיפור ברווחיות המתואמת ורווח חשבונאי חיובי. ההפתעה המרכזית הייתה ששווי ההזמנות צמח מהר יותר מהתחזית, בהובלת שיא במספר המשתמשים, פעילות Freenow באירופה ושותפויות שמביאות יותר נסיעות לפלטפורמה. עם זאת, העלייה החדה בהוצאות השיווק והאטת הצמיחה הצפויה ברבעון הבא מראות שהמומנטום אינו מגיע בחינם. תזת ההשקעה התחזקה, אך המבחן יהיה שמירה על הצמיחה בלי להישען לאורך זמן על תמריצים והוצאות רכישת לקוחות גבוהות.
קרדיט: LYFT
התרחיש השורי
מנוע הצמיחה הראשון הוא הרחבת בסיס המשתמשים והעמקת השימוש בפלטפורמה. מספר המשתמשים הפעילים הגיע לשיא של 30.5 מיליון, צמיחה של 17%, בעוד מספר הנסיעות גדל ב12% ל262.4 מיליון. זהו הרבעון השביעי ברציפות עם צמיחה דו ספרתית במספר המשתמשים. שווי ההזמנות צמח מהר יותר משני המדדים והגיע ל5.50 מיליארד דולר, נתון המרמז על תרומה גבוהה יותר מנסיעות יקרות, שירותים משופרים והתרחבות בינלאומית. המשך צמיחה רחבה במספר המשתמשים והנסיעות יחזק את אפקט הרשת ויאפשר לLyft לפזר את ההוצאות הקבועות על בסיס פעילות גדול יותר.
מנוע הצמיחה השני הוא המעבר מפלטפורמת נסיעות אמריקאית למערכת תחבורה רחבה יותר. Freenow מחזקת את הנוכחות באירופה, השותפות עם Curb מרחיבה את הגישה למוניות בניו יורק, וכ30% מנסיעות שיתוף הנסיעות בצפון אמריקה כבר קשורות לשותפות מסחרית. במקביל, החברה החלה להפעיל צי עבור Waymo בנאשוויל ומתכוננת לפתיחת מתחם ייעודי לרכב אוטונומי באוקטובר. המודל הזה מאפשר לLyft להשתתף בשוק הרכב האוטונומי בלי לשאת לבדה בעלויות פיתוח הרכב והטכנולוגיה, ולמצב את עצמה כפלטפורמה שמרכזת מגוון אמצעי תחבורה.
התרחיש הדובי
הסיכון הראשון הוא עלות הצמיחה. הוצאות המכירה והשיווק עלו בכ68% ל320 מיליון דולר, קצב מהיר בהרבה מצמיחת ההכנסות. ההוצאה הגבוהה סייעה למשוך משתמשים, לתמוך בתוכניות נאמנות ולעודד שימוש בשירותים בעלי ערך גבוה יותר, אך היא מעלה שאלה לגבי איכות הצמיחה. אם Lyft תידרש להמשיך להגדיל תמריצים כדי לשמור על נתח שוק מול Uber ומתחרות מקומיות, השיפור ברווחיות עלול להיעצר. היחלשות הסיכון תדרוש המשך צמיחה במספר הנסיעות לצד התמתנות בקצב הוצאות השיווק.
הסיכון השני הוא שהרווחיות עדיין נמוכה ביחס להיקף הפעילות. הרווח הנקי עמד על 50.3 מיליון דולר בלבד, שהם 0.9% משווי ההזמנות, ללא שינוי לעומת הרבעון המקביל. Adjusted EBITDA, רווח מתואם לפני ריבית, מסים, פחת והפחתות, הגיע ל177.2 מיליון דולר, אך הוא אינו כולל בין היתר 76.6 מיליון דולר של תגמול מבוסס מניות. בנוסף, FCF, תזרים המזומנים החופשי שנותר לאחר ההשקעות בציוד ובצי הקורקינטים, ירד מ329.4 מיליון דולר ל319.6 מיליון דולר. המשמעות היא שהכיוון חיובי, אך מרווח הביטחון עדיין מצומצם ורגיש לתחרות, לתמריצים ולהשקעות בהתרחבות.
מסקנה
תזת ההשקעה התחזקה בעקבות האצה בפעילות, שיא במספר המשתמשים ושיפור ברור ברווחיות התפעולית. Lyft מתחילה להיראות פחות כמו שחקנית מקומית שתלויה במוצר יחיד ויותר כמו פלטפורמת תחבורה המשלבת נסיעות, מוניות, פעילות בינלאומית ורכב אוטונומי. המשתנה המרכזי עד הדוח הבא יהיה עלות הצמיחה: אם מספר המשתמשים והנסיעות ימשיך לעלות לצד האטה בהוצאות השיווק, איכות התוצאות תשתפר משמעותית.
הנושאים המרכזיים
שיא בהיקף הפעילות
שווי ההזמנות ברוטו, הערך הכולל של העסקאות שבוצעו בפלטפורמה לפני תשלומים לנהגים והוצאות אחרות, הגיע ל5.50 מיליארד דולר וצמח ב23%. התוצאה הייתה גבוהה מטווח התחזית הקודם של 5.30-5.43 מיליארד דולר וגם מעל צפי האנליסטים. חשיבות הנתון היא בכך שהוא משקף את היקף הפעילות הכולל ולא רק את החלק שנרשם כהכנסה. Lyft צומחת כעת הן במספר המשתמשים והן בערך העסקאות, שילוב שתומך בהמשך שיפור הרווחיות אם ההוצאות יישארו בשליטה.
השיפור ברווחיות נמשך
הרווח התפעולי לפי GAAP עלה מ2.4 מיליון דולר ל47.6 מיליון דולר, והרווח הנקי צמח ב25% ל50.3 מיליון דולר. במקביל, שיעור הAdjusted EBITDA משווי ההזמנות השתפר מ2.9% ל3.2%. מדובר בשיפור אמיתי ביחס לרבעון המקביל, אך הפער הגדול בין הרווח המתואם לרווח החשבונאי ממשיך להמחיש את השפעת התגמול מבוסס המניות והתאמות נוספות.
השותפויות הופכות לערוץ הפצה
כ30% מהנסיעות בצפון אמריקה היו קשורות לשותפות, לעומת כ27% ברבעון הקודם. שותפויות מאפשרות לLyft לקבל ביקוש מפלטפורמות אחרות, תוכניות נאמנות וחברות תעופה, במקום לרכוש כל משתמש ישירות באמצעות פרסום. אם הערוץ ימשיך לצמוח, הוא עשוי להפחית את עלות רכישת הלקוחות ולשפר את תדירות השימוש. מנגד, החברה תצטרך להוכיח שהנסיעות האלה רווחיות גם לאחר חלוקת הערך עם השותפים.
התחזית מצביעה על המשך צמיחה מתונה יותר
ברבעון השלישי Lyft צופה שווי הזמנות של 5.50-5.67 מיליארד דולר, צמיחה של 15%-19%. החברה צופה Adjusted EBITDA של 183-203 מיליון דולר ושיעור רווח מתואם של 3.3%-3.6%. התחזית מצביעה על המשך התרחבות ברווחיות, אך גם על האטה לעומת צמיחת ההזמנות של 23% ברבעון השני. חלק מההאטה נובע מהשוואה לתקופה חזקה יותר, אך היא מחייבת מעקב אחר עמידות הביקוש.
שאלות מפתח
- איזה חלק מההאצה במספר המשתמשים ובשווי ההזמנות נבע מFreenow ומהוצאות שיווק מוגברות, ומה היה קצב הצמיחה האורגני בפעילות הקיימת?
- כיצד צפויה החברה להפחית בהדרגה את הוצאות התמריצים והשיווק בלי לפגוע בצמיחת המשתמשים ובנתח השוק בצפון אמריקה?
- מהו המודל הכלכלי של הפעלת ציי רכב אוטונומי עבור שותפות כמו Waymo, ואילו השקעות הון והוצאות תפעוליות Lyft צפויה לשאת?
למה לשים לב ברבעון הבא
צמיחת שווי ההזמנות
עמידה בחלק העליון של טווח התחזית ושמירה על צמיחה קרובה ל20% יעידו שהמומנטום נשאר חזק גם לאחר הרבעון החריג. תוצאה בחלק התחתון או מתחת לטווח תעלה חשש שהצמיחה ברבעון השני הושפעה מגורמים זמניים. זהו המדד המרכזי לבחינת היקף הפעילות והביקוש בפלטפורמה.
הוצאות השיווק
המשך צמיחה במספר המשתמשים לצד התמתנות בהוצאות השיווק ייחשב שיפור באיכות הצמיחה. עלייה נוספת בהוצאות בקצב מהיר מההכנסות תצביע על תלות גבוהה בתמריצים ועל תחרות אגרסיבית יותר. המדד יקבע אם Lyft בונה בסיס לקוחות נאמן או בעיקר קונה פעילות לטווח הקצר.
שיעור הרווחיות המתואמת
החברה צופה שיעור Adjusted EBITDA של 3.3%-3.6% משווי ההזמנות. עמידה בחלק העליון של הטווח תראה שהיקף הפעילות הגבוה מתורגם למינוף תפעולי, כלומר שהרווח גדל מהר יותר מההוצאות. ירידה מתחת לטווח תעלה חשש שההשקעות בשיווק, באירופה וברכב אוטונומי מכבידות יותר מהצפוי.
סיכום
Lyft יצאה מהרבעון חזקה יותר, עם שיא במספר המשתמשים, האצה בשווי ההזמנות ושיפור ברווחיות. ההתרחבות לאירופה, השותפויות והכניסה המדורגת לרכב אוטונומי מגדילות את שוק היעד, אך הוצאות השיווק הגבוהות מראות שהצמיחה עדיין דורשת השקעה משמעותית. המבחן הבא הוא להמשיך לצמוח תוך הפחתת העלות הנדרשת להבאת כל נסיעה נוספת.
המניה עלתה לאחר שעות המסחר בכ1.2%.