סיכום דו״ח Q1 2026 חברת Airbnb (ABNB)
7.8.2026

בקצרה
- הכנסות Airbnb צמחו ב-18% והגיעו ל-2.68 מיליארד דולר ברבעון הראשון של 2026, נתון שעלה על תחזיות החברה והאנליסטים, ומצביע על האצה משמעותית בצמיחה וביקוש יציב לשירותיה, למרות אי-ודאות גיאופוליטית.
- צמיחת ההכנסות של Airbnb עקפה את גידול מספר הלילות והמושבים שהוזמנו, שגדל ב-9% בלבד, מה שמעיד על עלייה במחירי הלינה הממוצעים, שיפור במונטיזציה והשפעה חיובית של שערי חליפין, ומחזק את תזת ההשקעה בחברה.
- Airbnb מציגה התרחבות גיאוגרפית מרשימה, עם צמיחה של כ-50% בלילות בהודו ויותר מ-20% בברזיל, וכן האצה של 10% במספר המזמינים בפעם הראשונה, מה שמצביע על יכולת החברה לצרף משתמשים חדשים ולתמוך בצמיחה עתידית בשווקים מתפתחים.
- הרווח הנקי של Airbnb עלה רק במעט ל-160 מיליון דולר ושיעורו ירד מ-7% ל-6% מההכנסות, למרות צמיחה של 24% ב-Adjusted EBITDA, מה שמעלה חששות לגבי איכות הרווח ויכולת החברה לתרגם את הצמיחה התפעולית לרווחיות חשבונאית עקבית לבעלי המניות.
עיקרי הדוח
• הכנסות: צמחו ב18% ל2.68 מיליארד דולר, מעל תחזית החברה ומעל צפי האנליסטים.
• רווח למניה: הסתכם ב0.26 דולר והחמיץ את הקונצנזוס, אך הAdjusted EBITDA צמח ב24% ל519 מיליון דולר.
• מספר הלילות והמושבים שהוזמנו: גדל ב9% ל156.2 מיליון, בעוד שווי ההזמנות ברוטו זינק ב19% ל29.2 מיליארד דולר.
Airbnb היא פלטפורמת תיירות עולמית שמחברת בין מטיילים לבין מארחים של בתים, חוויות ושירותים. החברה דיווחה על התוצאות לאחר סיום המסחר ב7 במאי 2026, בתקופה שבה היא מנסה להפוך מאתר המתמקד בעיקר במקומות לינה לפלטפורמת נסיעות רחבה יותר. הרבעון הציג האצה משמעותית בהכנסות, ביקוש יציב ושיפור ברווחיות התפעולית המתואמת, למרות אי ודאות גיאופוליטית ועלייה בביטולי הזמנות באירופה, במזרח התיכון ובאסיה.
ההפתעה המרכזית הייתה שההכנסות צמחו מהר יותר ממספר ההזמנות, בזכות עלייה במחירי הלינה, השפעה חיובית של מטבע חוץ ושיפור במונטיזציה, כלומר ביכולת להפיק יותר הכנסה מכל הזמנה. מנגד, הרווח החשבונאי כמעט שלא צמח ושיעורו מההכנסות ירד. בסיכום, תזת ההשקעה התחזקה בזכות האצת הצמיחה והעלאת התחזית, אך איכות הצמיחה תיבחן לפי היכולת להפוך אותה לשיפור עקבי ברווח הנקי.
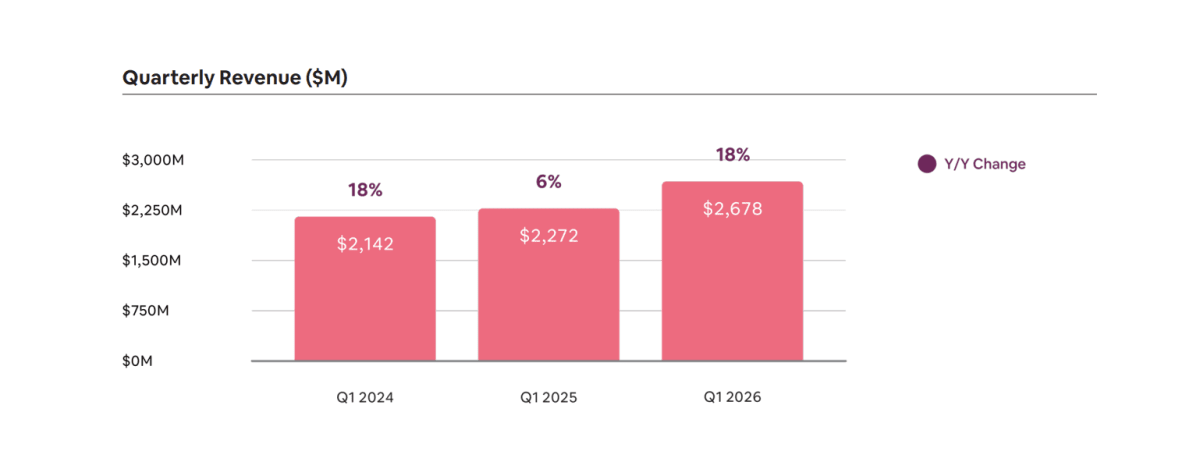
קרדיט: Airbnb
התרחיש השורי
מנוע הצמיחה הראשון הוא ההתרחבות הגיאוגרפית. מספר הלילות שמקורם בשווקי ההתרחבות צמח בממוצע בערך פי שניים משווקי הליבה. בהודו נרשמה צמיחה של כ50% בלילות שמקורם במדינה, ובברזיל נרשמה צמיחה של יותר מ20% זה הרבעון השלישי ברציפות. שווקים אלה עדיין פחות מפותחים עבור Airbnb ולכן הם יכולים לתמוך בצמיחה לאורך שנים, במיוחד אם החברה מצליחה לצרף משתמשים חדשים באמצעות התאמת המוצר, השיווק ואמצעי התשלום לכל מדינה. האצה של 10% במספר המזמינים בפעם הראשונה, הקצב הגבוה ביותר מאז תחילת 2022, מחזקת את האפשרות שהחברה אינה מסתמכת רק על העלאת מחירים או על לקוחות קיימים.
מנוע הצמיחה השני הוא הרחבת הפלטפורמה מעבר לבתים. חוויות, שירותים, מלונות עצמאיים וביטוח נסיעות מאפשרים לAirbnb להגדיל את מספר נקודות המגע עם הלקוח ואת ההכנסה מכל נסיעה. כמעט רבע מהלקוחות החדשים שמזמינים חוויה ממשיכים להזמין גם מקום לינה או שירות, וכ55% מהאורחים שהזמינו מלון דרך הפלטפורמה חזרו בהמשך להזמין בית. במקביל, הכנסות ביטוח הנסיעות צמחו ב45%. הנתונים עדיין מתייחסים לפעילויות קטנות יחסית, אך הם מצביעים על פוטנציאל ליצירת מנוע ביקוש משלים ולא רק מקור הכנסה עצמאי.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח. ההכנסות צמחו ב18%, אך הרווח הנקי עלה רק במעט ל160 מיליון דולר ושיעור הרווח הנקי ירד מ7% ל6%. התוצאה כללה רווח חד פעמי של כ70 מיליון דולר ממכירת השקעה פרטית, שקוזז על ידי התאמת מס בהיקף דומה. בנוסף, ההוצאה על תגמול מבוסס מניות עלתה מ358 מיליון דולר ל410 מיליון דולר. המשמעות היא שהשיפור בAdjusted EBITDA, רווח תפעולי מתואם לפני ריבית, מסים, פחת והפחתות, עדיין אינו מתורגם באותו קצב לרווח חשבונאי לבעלי המניות.
הסיכון השני הוא האטה אפשרית בביקוש לצד תלות במחירים ובמטבעות. מספר הלילות והמושבים שהוזמנו גדל ב9%, קצב נמוך משמעותית מצמיחת שווי ההזמנות ברוטו, שחלקה נתמך בעלייה של 9% במחיר היומי הממוצע ובהשפעת מטבע חיובית. בנטרול מטבע, המחיר היומי הממוצע גדל ב4% בלבד. ההנהלה כבר צופה האטה קלה במספר ההזמנות ברבעון השני, כולל פגיעה של כנקודת אחוז כתוצאה מהעימות במזרח התיכון. החמרה גיאופוליטית או חולשה בצרכן עלולות לפגוע במספר הנסיעות ולהגביל את האפשרות להמשיך להעלות מחירים.
מסקנה
Airbnb יצאה מהרבעון עם תזת השקעה חזקה יותר, בעיקר בזכות האצת ההכנסות, צמיחה מהירה בשווקים חדשים והעלאת התחזית השנתית. החברה מציגה סימנים לכך שהשקעות במוצר, באפליקציה ובפעילויות שמעבר ללינה מתחילות להשפיע על התוצאות. המשתנה המרכזי להמשך יהיה איכות הצמיחה, האם Airbnb תוכל לשמור על צמיחה דו ספרתית במספר ההזמנות ובמקביל להרחיב את הרווחיות החשבונאית, ללא תלות מוגזמת במחירים, במטבע חוץ או בפריטים חד פעמיים.
הנושאים המרכזיים
האצה בהכנסות ובשווי ההזמנות
ההכנסות הסתכמו ב2.68 מיליארד דולר, צמיחה של 18% לעומת השנה הקודמת ושל 15% בנטרול השפעת מטבע. שווי ההזמנות ברוטו, הסכום הכולל שהלקוחות שילמו לפני ניכוי התשלומים למארחים, הגיע ל29.2 מיליארד דולר וצמח ב19%. שני הנתונים מצביעים על שילוב חיובי של ביקוש, מחירים ומטבע, אך הצמיחה המתונה יותר במספר הלילות מראה שלא כל ההאצה נבעה מגידול בנפח הפעילות.
האפליקציה הופכת לערוץ צמיחה חשוב יותר
מספר הלילות שהוזמנו באפליקציה צמח ב22% והגיע ל63% מכלל הלילות, לעומת 58% בשנה הקודמת. מעבר משתמשים לאפליקציה עשוי לשפר את תדירות השימוש, להפחית תלות בשיווק חיצוני ולאפשר התאמה אישית טובה יותר. כדי שהמגמה תתרום לתזה לאורך זמן, החברה תצטרך להראות שמשתמשי האפליקציה אכן מזמינים בתדירות גבוהה יותר ובעלות רכישה נמוכה יותר.
שיפור ברווחיות המתואמת וביעילות התפעולית
הAdjusted EBITDA גדל ב24% ל519 מיליון דולר ושיעורו מההכנסות עלה מ18% ל19%. בינה מלאכותית כבר משמשת לכתיבת כמעט 60% מהקוד שמייצרים מהנדסי החברה, ומערכת התמיכה מבוססת הבינה המלאכותית פותרת יותר מ40% מהפניות ללא נציג אנושי. בהתאם לכך, עלות התמיכה להזמנה ירדה בכ10%. מדובר בסימן ראשוני למינוף תפעולי, כלומר מצב שבו ההכנסות גדלות מהר יותר מההוצאות, אך ההשפעה צריכה להתבטא בהמשך גם ברווח לפי כללי החשבונאות.
תזרים חזק והחזר הון לבעלי המניות
FCF, תזרים המזומנים החופשי שנותר לאחר ההשקעות הנדרשות בפעילות, הסתכם ב1.7 מיליארד דולר, עם שיעור חריג של 64% מההכנסות. החברה רכשה מניות של עצמה ב1.1 מיליארד דולר במהלך הרבעון, ומספר המניות בדילול מלא ירד בכ9% מאז תחילת תוכנית הרכישה. עם זאת, תזמון התשלומים במסגרת Reserve Now, Pay Later דוחה חלק מהתקבולים לרבעונים מאוחרים יותר, ולכן חשוב להעריך את התזרים על פני שנה מלאה ולא לפי רבעון יחיד.
שאלות מפתח
- איזה חלק מהעלאת תחזית ההכנסות השנתית נובע מגידול אמיתי בהיקף ההזמנות, ואיזה חלק נובע ממטבע חוץ, שינוי מבנה העמלות וביטוח נסיעות?
- מתי החברה מצפה שחוויות, שירותים ומלונות יהפכו לתרומה מהותית להכנסות ולרווח, ומהו היקף ההשקעה הנדרש עד אז?
- כיצד צפויות ההשקעות בשיווק ובבינה מלאכותית להשפיע על הרווח החשבונאי ועל התגמול מבוסס המניות במהלך יתרת 2026?
למה לשים לב ברבעון הבא
קצב הצמיחה במספר הלילות והמושבים
ההנהלה צופה האטה קלה לעומת הצמיחה של 9% ברבעון הראשון. שמירה על קצב גבוה של ספרה בודדת, למרות הפגיעה הגיאופוליטית, תעיד על ביקוש יציב. ירידה חדה יותר תצביע על כך שהצמיחה בהכנסות תלויה יותר במחירים ובשינויי מטבע ופחות בהתרחבות אמיתית של הפלטפורמה.
שיעור העמלה בפועל
שיעור העמלה, ההכנסות כאחוז משווי ההזמנות, עמד על 9.2% לעומת 9.3% בשנה הקודמת. החברה צופה שיפור קל ברבעון השני בעקבות מבנה עמלות פשוט יותר ותוכניות הביטוח. עלייה ללא פגיעה במחירים למארחים או בביקוש תחזק את פוטנציאל המונטיזציה. חולשה במדד תעלה שאלות לגבי היכולת להפיק יותר הכנסה מכל הזמנה.
תרגום הצמיחה לרווחיות
ברבעון השני החברה צופה עלייה שנתית בAdjusted EBITDA ובשיעור הרווח המתואם. שיפור במקביל ברווח התפעולי החשבונאי ובהוצאות התמיכה יעיד שהיעילות התפעולית אמיתית. המשך פער גדול בין הרווח המתואם לרווח החשבונאי, במיוחד עקב תגמול מבוסס מניות, יחליש את איכות התוצאה.
סיכום
Airbnb פתחה את 2026 עם האצה בהכנסות, ביקוש בריא והתקדמות בשווקי ההתרחבות, באפליקציה ובמוצרים שמעבר ללינה. העלאת התחזית מעידה שההנהלה רואה את המומנטום נמשך, אך הפער בין צמיחת ההכנסות לצמיחת הרווח הנקי נשאר הנושא המרכזי לבחינה. החברה יצאה מהרבעון חזקה יותר, והמבחן הבא הוא להפוך את הרחבת הפלטפורמה לשיפור מתמשך ברווחיות.
המניה עלתה לאחר שעות המסחר בכ0.8%