סיכום דו״ח Q2 2026 חברת Cloudflare (NET)
7.8.2026

בקצרה
- הכנסות Cloudflare צמחו ב-36% והגיעו ל-696.1 מיליון דולר ברבעון השני של 2026, תוך עקיפת תחזיות האנליסטים והחברה, מה שמעיד על האצת צמיחה משמעותית המבססת את מעמדה בשוק ומגדילה את פוטנציאל ההשקעה בחברה.
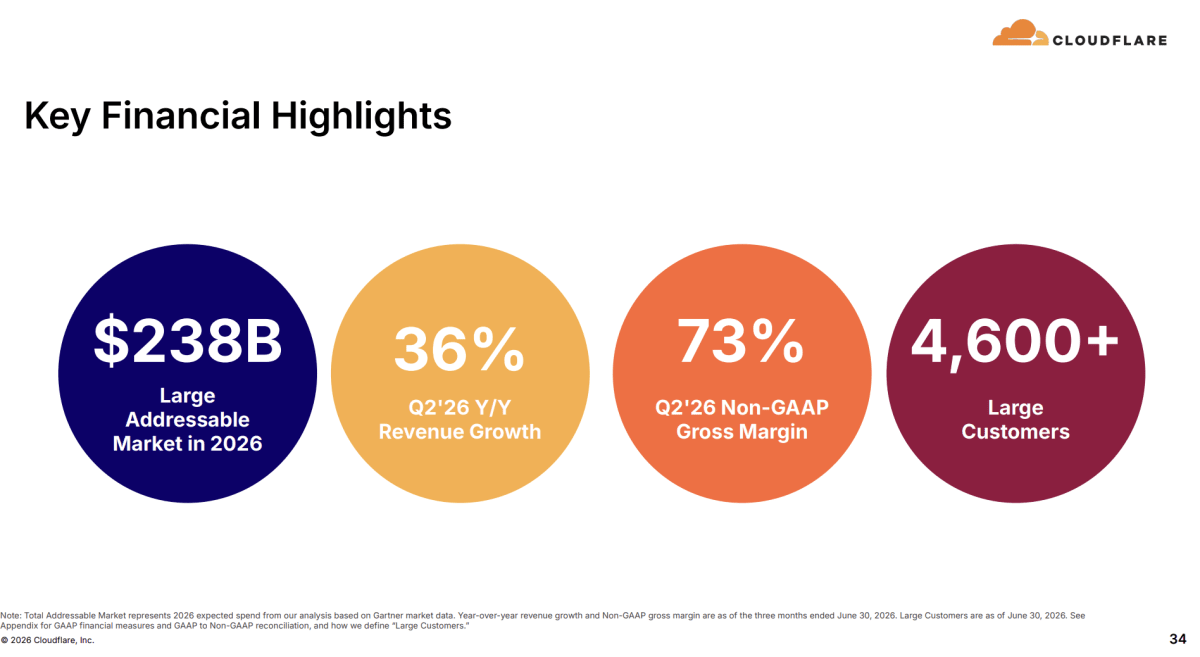
- מספר הלקוחות הגדולים של Cloudflare, המייצרים מעל 100 אלף דולר בשנה, גדל ב-27% והגיע ל-4,698, והם אחראים ל-73% מההכנסות, מה שמצביע על הצלחת החברה לחדור לשוק הארגוני ולבנות בסיס לקוחות יציב ורווחי המבטיח צמיחה עתידית.
- Cloudflare מציגה את עצמה כשכבת תשתית קריטית עבור יישומי בינה מלאכותית (Agentic AI), וממנפת את רשתה הגלובלית ב-335 ערים כדי להפוך את התרחבות ה-AI למנוע ביקוש, מה שממקם אותה בעמדה אסטרטגית ליהנות מהצמיחה בתחום זה ולהגדיל את הכנסותיה.
- למרות הצמיחה המרשימה, Cloudflare רשמה הפסד תפעולי של 205.7 מיליון דולר לפי GAAP, בעיקר עקב הוצאות ארגון מחדש ותגמול מבוסס מניות, מה שמדגיש את הצורך בבחינת הרווחיות הריאלית של החברה מעבר לנתונים המתואמים.
עיקרי הדוח
• הכנסות: צמחו ב36% והגיעו ל696.1 מיליון דולר, מעל תחזית החברה ומעל צפי האנליסטים שעמד על כ665 מיליון דולר.
• רווח למניה: הסתכם ב0.29 דולר, לעומת 0.21 דולר אשתקד ומעל צפי של 0.27 דולר.
• מספר הלקוחות שמייצרים מעל 100 אלף דולר בשנה: צמח ב27% והגיע ל4,698, והם ייצרו 73% מההכנסות.
Cloudflare היא אחת החברות המרכזיות שפועלות מאחורי הקלעים של האינטרנט. היא מפעילה רשת גלובלית שמאיצה אתרים ויישומים, מגינה עליהם מפני מתקפות סייבר, מחברת בין עובדים ותשתיות ומאפשרת למפתחים להריץ תוכנה קרוב למשתמש.
הרבעון הציג שילוב חזק של האצת צמיחה, הרחבת לקוחות גדולים והעלאת התחזית. ההכנסות צמחו ב36%, מהר יותר מהצמיחה של 28% ברבעון המקביל, והחברה עקפה את התחזית הקודמת שלה שעמדה על 664 עד 665 מיליון דולר. הצמיחה מגיעה בעיקר מלקוחות ארגוניים שמאמצים מספר מוצרים על אותה רשת, ולא רק משימוש נקודתי בשירותי אבטחה או הפצת תוכן.
המסר המרכזי הוא שCloudflare מצליחה להפוך את התרחבות הבינה המלאכותית ממקור אפשרי לשיבוש למנוע ביקוש. יותר תוכנה נכתבת על ידי סוכני AI, יותר תעבורה עוברת בין מכונות ויותר ארגונים זקוקים לאבטחה, שליטה ותשתית להרצת יישומים. במקביל, החברה עדיין מציגה הפסד לפי GAAP ושולי הרווח הגולמי ממשיכים להיות נמוכים לעומת העבר.
קרדיט: Cloudflare
התרחיש השורי
מנוע הצמיחה הראשון הוא החדירה ללקוחות גדולים. מספר הלקוחות עם הכנסה שנתית של יותר מ100 אלף דולר עלה מ3,712 ל4,698, צמיחה של 27%. לקוחות אלה כבר מייצרים 73% מהכנסות החברה, לעומת 71% אשתקד. מדובר בלקוחות שיכולים לרכוש מספר שירותים במקביל בתחומי אבטחה, קישוריות ופיתוח, כך שהתרחבות הקשר איתם מגדילה את ההכנסה ומקשה על מעבר לספק מתחרה.
מנוע הצמיחה השני הוא Agentic AI, יישומי בינה מלאכותית שפועלים באופן עצמאי ומבצעים משימות עבור המשתמש. ככל שסוכני AI מייצרים יותר קוד ומתקשרים עם שירותים אחרים, נוצר צורך בתשתית שמנהלת את התעבורה, מגינה על הנתונים ומוודאת שהפעולות מתבצעות בצורה בטוחה. Cloudflare מפעילה רשת ב335 ערים עם קיבולת של 534 טרה ביט לשנייה, ומציגה את עצמה כשכבת התשתית שדרכה יעברו חלק גדול מהיישומים והסוכנים החדשים.
התרחיש הדובי
הסיכון הראשון הוא הפער בין הרווחיות המתואמת לבין GAAP. החברה הציגה רווח תפעולי מתואם של 96.1 מיליון דולר ושיעור רווח של 14%, אך לפי GAAP רשמה הפסד תפעולי של 205.7 מיליון דולר. ההפסד הושפע מהוצאה של 150.7 מיליון דולר הקשורה לארגון מחדש ולצמצום כוח האדם, לצד תגמול מבוסס מניות של 140.6 מיליון דולר. גם לאחר נטרול עלויות הארגון מחדש, תגמול המניות נשאר מרכיב מהותי בפער בין הרווח המדווח לרווח המתואם.
הסיכון השני הוא הלחץ על הרווח הגולמי. שיעור הרווח הגולמי לפי GAAP ירד מ75% ל72%, ושיעור הרווח המתואם ירד מ76% ל73%. חלק מהירידה קשור לצמיחה במוצרי המפתחים ובהיקפי התעבורה, שדורשים יותר השקעה ברשת ובתשתיות. החברה עדכנה את טווח היעד ארוך הטווח לשיעור רווח גולמי של 70% עד 77%, כך שהצמיחה העתידית עשויה להגיע עם שיעור רווח נמוך יותר מזה שאפיין את החברה בעבר.
מסקנה
הדוח חיזק את תזת ההשקעה העסקית. Cloudflare האיצה את הצמיחה, הגדילה את מספר הלקוחות הגדולים, שיפרה את שיעור שימור ההכנסות והעלתה את התחזית. החברה מתחילה להראות שהבינה המלאכותית יכולה להגדיל את הביקוש לפלטפורמה ולא רק להחליף כלי תוכנה קיימים. המבחן הבא הוא המשך צמיחה של מעל 30% לצד התקדמות לרווחיות לפי GAAP ושמירה על תזרים חיובי.
הנושאים המרכזיים
הצמיחה חזרה להאיץ
ההכנסות הגיעו ל696.1 מיליון דולר, צמיחה של 36% לעומת 512.3 מיליון דולר ברבעון המקביל. מדובר בהאצה לעומת קצב הצמיחה של 34% ברבעון הראשון ו28% ברבעון המקביל. העלאת התחזית השנתית מצביעה שההנהלה מעריכה שהמומנטום יימשך גם במחצית השנייה.
הלקוחות הקיימים מוציאים יותר
Dollar Based Net Retention, שיעור שימור ההכנסות שבודק כמה הכנסות מייצרת קבוצת לקוחות קיימת לאחר הרחבות, צמצומים ונטישות, עלה ל120%. המשמעות היא שקבוצת הלקוחות שהייתה קיימת לפני שנה מייצרת כיום בממוצע 20% יותר הכנסות, גם ללא תרומה מלקוחות חדשים. העלייה מ114% אשתקד מחזקת את מודל ההתרחבות בתוך הלקוחות.
הרווחיות המתואמת משתפרת
הרווח התפעולי המתואם עלה מ72.3 מיליון דולר ל96.1 מיליון דולר, צמיחה של כ33%. שיעור הרווח נשאר סביב 14%, מפני שהחברה ממשיכה להשקיע ברשת, בפיתוח מוצרים ובמכירות. בטווח הארוך החברה מכוונת לשיעור רווח תפעולי של יותר מ30% ולשולי תזרים מזומנים חופשי של 30% עד 35%.
התזרים נשאר חיובי
התזרים מפעילות שוטפת הסתכם ב118 מיליון דולר, לעומת 100 מיליון דולר ברבעון המקביל. שיעור התזרים מפעילות ירד מ19% ל17% מההכנסות, כך שהצמיחה עדיין דורשת השקעות. לחברה היו כ4.16 מיליארד דולר במזומן, שווי מזומן וניירות ערך, סכום שמאפשר לה להמשיך להשקיע בתשתיות ובחדשנות.
שאלות מפתח
- כמה מההאצה בצמיחה נובעת מביקוש ישיר למוצרי AI וכמה מהרחבת מוצרי האבטחה והקישוריות המסורתיים?
- האם הירידה בשיעור הרווח הגולמי צפויה להיעצר באזור 72% עד 73%, או שמוצרי המפתחים והתעבורה עתידים להוריד אותו לכיוון תחתית הטווח החדש?
- איזה חלק מהחיסכון שנוצר מצמצום כוח האדם יופנה לשיפור הרווחיות ואיזה חלק יושקע מחדש במכירות, ברשת ובפיתוח מוצרי AI?
למה לשים לב ברבעון הבא
קצב צמיחת ההכנסות
התחזית לרבעון השלישי עומדת על 736 עד 737 מיליון דולר, צמיחה של כ31%. תוצאה מעל הטווח תעיד שהביקוש ממשיך להפתיע לטובה. האטה מתחת ל30% תעלה שאלה אם הזינוק ברבעון השני כלל עסקאות גדולות או הכנסות שלא יחזרו.
שיעור שימור ההכנסות
שמירה על שיעור של 120% ומעלה תראה שהלקוחות ממשיכים להרחיב את השימוש בפלטפורמה. ירידה חזרה לכיוון 114% עד 118% תצביע על התמתנות בהוצאות של לקוחות קיימים.
הדרך לרווחיות לפי GAAP
החברה הציבה יעד להגיע לרווחיות לפי GAAP עד 2028 לכל המאוחר. צמצום ההפסד לאחר השלמת הארגון מחדש יהיה סימן חיובי. המשך הפסדים גבוהים ותגמול מבוסס מניות משמעותי יקשה על החברה להראות שהצמיחה מתורגמת לערך לבעלי המניות.
סיכום
Cloudflare הציגה רבעון שבו הצמיחה, הרחבת הלקוחות והתחזית התחברו לסיפור אחד ברור. החברה מצליחה למצב את הרשת שלה כתשתית לעידן שבו יותר תקשורת באינטרנט תתבצע בין תוכנות וסוכני AI. התזה התחזקה, אך הדרך לרווחיות חשבונאית והשחיקה ברווח הגולמי נשארות הנקודות המרכזיות למעקב.
המניה עלתה לאחר שעות המסחר בכ15.4%.