סיכום דו״ח Q2 2026 חברת ג׳ייפרוג (FROG)
7.8.2026

בקצרה
- חברת JFrog הציגה צמיחה מרשימה בהכנסות של כ-29% ברבעון השני של 2026, שהסתכמו ב-163.8 מיליון דולר, מה שמעיד על התרחבות מוצלחת מעבר למוצר הדגל Artifactory וחיזוק תזת ההשקעה בחברה.
- הרווחיות התפעולית של JFrog השתפרה משמעותית, כאשר הרווח התפעולי המתואם גדל ל-32.6 מיליון דולר עם שולי רווח של 19.9%, דבר המצביע על יעילות תפעולית גוברת ויכולת החברה להפיק רווחים גבוהים יותר מכל דולר הכנסה.
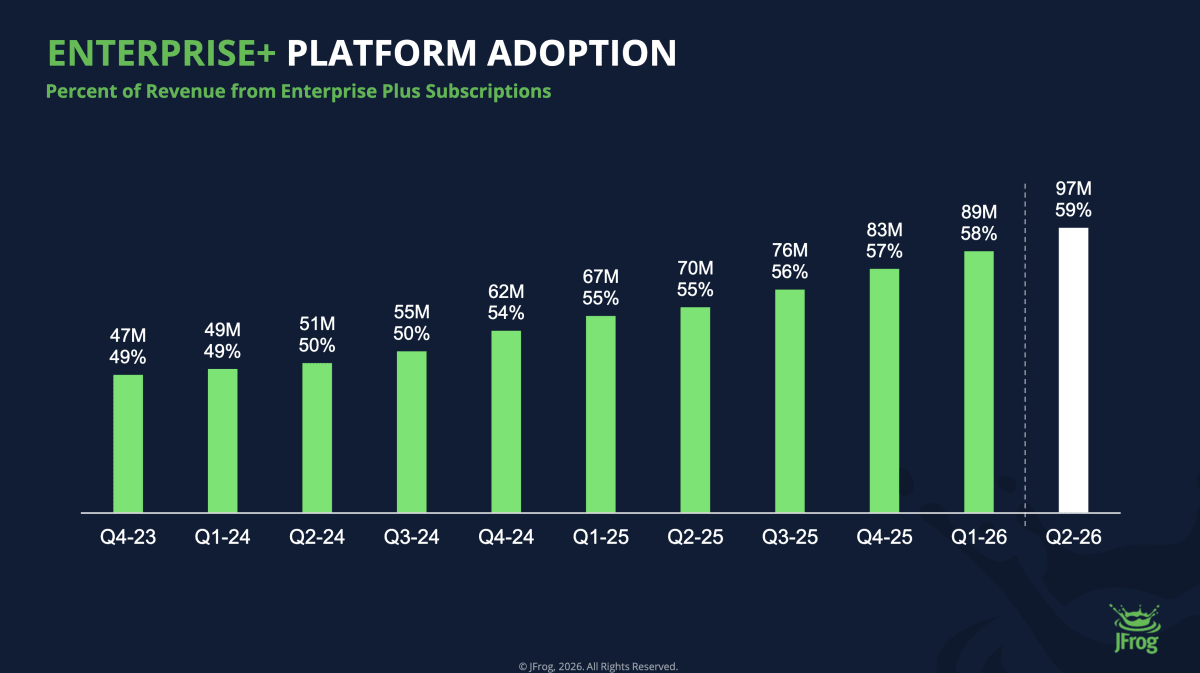
- שיעור שימור ההכנסות נטו (NDRR) עלה ל-121%, ו-Enterprise+ ייצרה 59% מההכנסות, מה שמדגיש את הצלחת החברה להרחיב את הפעילות בקרב לקוחות קיימים ולהגדיל את ההכנסה הממוצעת מכל לקוח, ובכך להפחית את התלות בגיוס לקוחות חדשים.
- למרות השיפור ברווחיות המתואמת, JFrog עדיין רשמה הפסד תפעולי של 13.2 מיליון דולר לפי GAAP, בעיקר עקב תגמול מבוסס מניות בהיקף של 39.6 מיליון דולר, מה שמחייב את המשקיעים לבחון את יכולת החברה לצמצם את הפער בין המדדים ולשפר את התזרים החופשי בעתיד.
עיקרי הדוח
• הכנסות: צמחו בכ29% והסתכמו ב163.8 מיליון דולר, לעומת 127.2 מיליון דולר ברבעון המקביל.
• הפסד התפעולי: הצטמצם ל13.2 מיליון דולר, ושיעור ההפסד השתפר מ20.4% ל8.1%.
• הרווח התפעולי: גדל ל32.6 מיליון דולר, עם שולי רווח של 19.9% לעומת 15.2% אשתקד.
JFrog היא חברת תוכנה ישראלית שמפתחת פלטפורמה לניהול, אבטחה והפצה של רכיבי תוכנה, קוד בינארי ונכסי בינה מלאכותית לאורך שרשרת אספקת התוכנה. החברה פרסמה את התוצאות ב6 באוגוסט לאחר סיום המסחר בארצות הברית. JFrog Investor Relations
הסיפור המרכזי ברבעון הוא שהצמיחה של JFrog כבר לא נשענת רק על מוצר Artifactory הוותיק לניהול רכיבי תוכנה. החברה מצליחה להרחיב לקוחות לפלטפורמה הכוללת גם אבטחת תוכנה, ניהול תהליכי בינה מלאכותית, ממשל תוכנה ותשתיות ענן. ההכנסות צמחו מהר, שיעורי השימור השתפרו והרווחיות התפעולית התרחבה, שילוב שמעיד שהלקוחות גם נשארים וגם רוכשים יותר מוצרים.
התוצאות מחזקות את התזה העסקית, אך נותר פער מהותי בין הרווחיות המתואמת לבין התוצאה החשבונאית. תגמול מבוסס מניות ממשיך להיות הוצאה גדולה, והתחזית מצביעה על ירידה זמנית בשולי תזרים המזומנים החופשי במהלך 2026. המשקיעים יצטרכו לבחון אם JFrog מסוגלת להמשיך לצמוח בקצב גבוה תוך צמצום עקבי של הפער בין GAAP למדדים המתואמים.
התרחיש השורי
מנוע הצמיחה הראשון הוא הרחבת הפעילות בתוך בסיס הלקוחות הקיים. NDRR, שיעור שימור ההכנסות נטו שבודק כמה הכנסות מייצרת קבוצת לקוחות קיימת לאחר התרחבות, צמצום ונטישה, עלה מ118% ל121%. במקביל, שיעור השימור הגולמי עמד על 97%. המשמעות היא שרוב הלקוחות נשארים, וההכנסה מהם גדלה בממוצע לאחר רכישות נוספות. זהו סימן חיובי במיוחד למודל עסקי מבוסס מנויים, מפני שהוא מאפשר לצמוח גם בלי להסתמך רק על גיוס לקוחות חדשים.
מנוע הצמיחה השני הוא המעבר לפלטפורמה רחבה יותר. Enterprise+, החבילה המתקדמת שמרכזת את יכולות ניהול התוכנה, האבטחה וההפצה של JFrog, ייצרה 59% מהכנסות הרבעון לעומת 55% ברבעון המקביל. ההכנסות מהמוצר הגיעו לכ97 מיליון דולר, לעומת כ70 מיליון דולר אשתקד. השילוב של אבטחת שרשרת התוכנה, ניהול מודלים ויישומי בינה מלאכותית וחיבור לסביבות ענן עשוי להגדיל את ההוצאה של כל לקוח ולהפוך את הפלטפורמה לקשה יותר להחלפה.
התרחיש הדובי
הסיכון הראשון הוא הפער בין הרווחיות החשבונאית לרווחיות המתואמת. החברה הציגה רווח תפעולי מתואם של 32.6 מיליון דולר, אך לפי GAAP עדיין רשמה הפסד תפעולי של 13.2 מיליון דולר. אחד הגורמים המרכזיים לפער היה תגמול מבוסס מניות בהיקף של 39.6 מיליון דולר ברבעון. ההוצאה אינה דורשת תשלום מזומן מיידי, אך היא עלולה לדלל בעלי מניות ולהקשות על הערכת הרווחיות הכלכלית האמיתית של החברה.
הסיכון השני הוא שההשקעה בצמיחה ממשיכה ללחוץ על התזרים הצפוי. החברה מכוונת לתזרים מזומנים חופשי של 154 עד 158 מיליון דולר בשנת 2026 ולשיעור תזרים של כ24%, לעומת 142.3 מיליון דולר ושיעור של 26.7% בשנת 2025. ירידה זמנית בשיעור התזרים יכולה להיות סבירה אם ההשקעות מייצרות הכנסות עתידיות, אך המשך ירידה לצד האטה בצמיחה יעיד שהתרחבות הפלטפורמה דורשת יותר הוצאות מהצפוי.
מסקנה
תזת ההשקעה התחזקה ברבעון. JFrog הציגה צמיחה של כ29%, שיפור חד ברווחיות התפעולית ועלייה בשיעור ההכנסות מEnterprise+. המשתנה החשוב ביותר מעכשיו הוא יכולת החברה להמשיך להרחיב את הפעילות בתוך הלקוחות הקיימים, בלי שהשקעות במוצרים חדשים ובבינה מלאכותית יפגעו לאורך זמן בתזרים וברווחיות.
הנושאים המרכזיים
הצמיחה האיצה
ההכנסות הגיעו ל163.8 מיליון דולר, לעומת 127.2 מיליון דולר ברבעון המקביל, צמיחה של כ29%. מדובר גם בעלייה לעומת 154 מיליון דולר ברבעון הראשון. תחזית החברה לשנת 2026 עומדת על 648 עד 652 מיליון דולר, וצופה צמיחה של כ22% בנקודת האמצע. המשמעות היא שהמחצית השנייה צפויה להציג קצב צמיחה מתון יותר מהרבעון השני, אך עדיין גבוה ביחס לקצב שהחברה הציגה בשנת 2025.
הרווחיות התפעולית משתפרת
הרווח הגולמי לפי GAAP הסתכם ב127.6 מיליון דולר, עם שיעור רווח גולמי של 77.9% לעומת 76.3% אשתקד. הרווח הגולמי המתואם הגיע ל136.2 מיליון דולר ושיעורו עמד על 83.2%. במקביל, שיעור הרווח התפעולי המתואם עלה מ15.2% ל19.9%. הנתונים מצביעים על מינוף תפעולי, מצב שבו ההכנסות צומחות מהר יותר מההוצאות ומאפשרות לחלק גדול יותר מכל דולר נוסף להגיע לרווח.
הלקוחות מרחיבים את השימוש בפלטפורמה
העלייה בNDRR ל121% והגידול במשקל Enterprise+ מעידים שהרחבת הפעילות בתוך לקוחות קיימים הפכה למרכיב מרכזי בצמיחה. המצגת מציגה גם דוגמאות ללקוחות גדולים שהגדילו לאורך השנים את ARR, ההכנסה החוזרת השנתית הצפויה מחוזי המנויים שלהם, ממאות אלפי דולרים למיליוני דולרים. המודל הזה מאפשר לJFrog להתחיל בפעילות ממוקדת ולהתרחב בהמשך ליחידות עסקיות, צוותים ומוצרים נוספים.
התזרים חזק אך התחזית שמרנית יותר
FCF, תזרים המזומנים החופשי שנותר לאחר השקעות בציוד ובתשתיות, הסתכם לפי טבלת ההתאמה בכ53.7 מיליון דולר ברבעון וב91 מיליון דולר במחצית הראשונה. ב12 החודשים האחרונים הוא הגיע לכ170 מיליון דולר. למרות זאת, התחזית השנתית עומדת על 154 עד 158 מיליון דולר, כך שהחברה משאירה מקום להשקעות גבוהות יותר או לעונתיות במחצית השנייה.
שאלות מפתח
- מהו חלקה של פעילות האבטחה בצמיחה של Enterprise+, ועד כמה לקוחות חדשים רוכשים את הפלטפורמה המלאה כבר בתחילת ההתקשרות?
- מה מסביר את הפער בין תזרים מזומנים חופשי של כ170 מיליון דולר ב12 החודשים האחרונים לבין התחזית השנתית של 154 עד 158 מיליון דולר?
- באיזה קצב השותפויות עם NVIDIA, GitHub וAnthropic מתורגמות לחוזים, להרחבת לקוחות ולהכנסות בפועל?
למה לשים לב ברבעון הבא
שיעור שימור ההכנסות נטו
שמירה על NDRR של 120% ומעלה תעיד שהלקוחות ממשיכים להרחיב את השימוש בפלטפורמה. ירידה חזרה לכיוון 118% או פחות עלולה להצביע על האטה במכירת מוצרים נוספים או על צמצום הוצאות תוכנה מצד לקוחות.
משקל Enterprise+ בהכנסות
עלייה נוספת מעבר ל59% תחזק את הטענה שJFrog הופכת ממוצר נקודתי לפלטפורמה רחבה. עצירה או ירידה במדד עלולות להעיד שהלקוחות מתקשים להצדיק את עלות החבילה המתקדמת או מעדיפים פתרונות מתחרים.
המעבר מרווח מתואם לרווח חשבונאי
שיפור נוסף בשולי הרווח לפי GAAP וצמצום ההפסד התפעולי יחזקו את איכות הרווח. מנגד, עלייה מחודשת בהפסד או בתגמול מבוסס המניות תגדיל את הפער בין הביצועים המדווחים לבין הערך שנשאר לבעלי המניות.
סיכום
JFrog יצאה מהרבעון חזקה יותר, עם צמיחה מהירה, שימור לקוחות גבוה ושיפור חד ברווחיות. התרחבות Enterprise+ מראה שהחברה מצליחה למכור פלטפורמה רחבה יותר ולא רק מוצר מרכזי אחד. המבחן הבא יהיה שמירה על קצב הצמיחה לצד שיפור עקבי ברווחיות לפי GAAP ובתזרים.
המניה עלתה לאחר שעות המסחר בכ16.2%