סיכום דו״ח Q2 2026 חברת Serve Robotics (SERV)
7.8.2026

בקצרה
- חברת Serve Robotics הציגה צמיחה מרשימה בהכנסות של 404% לעומת הרבעון המקביל, שהסתכמו ב-3.24 מיליון דולר, אך צמיחה מתונה של 9% בלבד לעומת הרבעון הקודם, מה שמצביע על האטה בקצב הגידול ומעלה שאלות לגבי קיימות מודל הצמיחה הנוכחי.
- החברה הפחיתה את תחזית ההכנסות השנתית לטווח של 9 עד 10 מיליון דולר, בעקבות חולשה בפעילות Uber Eats וירידה במספר הרובוטים הפעילים היומי, מה שמשקף את האתגרים ביצירת ביקוש מספק וניצולת גבוהה לצי הרובוטים הפרוס.
- Serve Robotics סיימה את הרבעון עם 240.4 מיליון דולר במזומנים וניירות ערך סחירים, אך שרפה 84.7 מיליון דולר בפעילות השוטפת במחצית הראשונה, נתון המדגיש את קצב שריפת המזומנים הגבוה ואת הסיכון לדילול עתידי אם החברה לא תגיע לרווחיות בקרוב.
- יותר מ-50% מהכנסות הרבעון היו הכנסות חוזרות, ופעילות הפרסום צמחה בשיעור תלת ספרתי והיוותה כמעט מחצית מהכנסות משלוחי המזון, מה שמצביע על שיפור באיכות ההכנסות ויכולת לייצר הכנסה נוספת מכל רובוט ללא הגדלה פרופורציונלית בעלויות התפעול.
עיקרי הדוח
• הכנסות: זינקו ב404% לעומת הרבעון המקביל והסתכמו ב3.24 מיליון דולר, אך צמחו רק ב9% לעומת הרבעון הקודם.
• הפסד נקי: התרחב ל64.1 מיליון דולר, לעומת 20.9 מיליון דולר אשתקד, וההפסד המתואם למניה הסתכם ב0.59 דולר.
• ההכנסות משיתוף הפעולה עם DoorDash: צמחו בכמעט 50% לעומת הרבעון הקודם, בעוד שהיקף המשלוחים דרך Uber Eats ירד מהצפוי.
• תחזית: החברה הפחיתה את תחזית ההכנסות השנתית לטווח של 9 עד 10 מיליון דולר, בעקבות חולשה בפעילות Uber Eats.
• הכנסות חוזרות: יותר מ50% מההכנסות ברבעון היו הכנסות חוזרות, והפרסום היווה כמעט מחצית מהכנסות משלוחי המזון.
• תזרים מזומנים: החברה סיימה את הרבעון עם מזומנים וניירות ערך סחירים בהיקף של 240.4 מיליון דולר, אך שרפה 84.7 מיליון דולר בפעילות השוטפת במחצית הראשונה.
חברת Serve Robotics רוצה להפוך את המדרכה לרשת לוגיסטית אוטונומית, שבה צי רובוטים מבצע משלוחים עירוניים ועבודות בבתי חולים בלי נהגים ובלי הפסקות.
החברה דיווחה אתמול בלילה לאחר סיום המסחר, לאחר שהרחיבה את הצי שלה ליותר מ2,000 רובוטים ברחובות וליותר מ100 רובוטים בבתי חולים.
המטרה שלה היא להפוך משלוחים קצרים, שמתבצעים כיום באמצעות נהגים וכלי רכב יקרים, לפעילות רובוטית שאפשר להרחיב בעלות נמוכה יותר.
הרבעון המחיש את הפער בין היכולת הטכנולוגית של Serve לבין המודל הכלכלי שעדיין נמצא בתחילת דרכו. ההכנסות צמחו ביותר מפי חמישה לעומת השנה שעברה, אך ההתקדמות לעומת הרבעון הראשון הייתה מתונה בהרבה, מספר הרובוטים הפעילים ירד וההפסדים המשיכו להתרחב.
במקביל, החברה הפחיתה את תחזית ההכנסות לאחר שהביקוש דרך Uber Eats לא התפתח כמתוכנן.
מנגד, Serve מתחילה לבנות מקורות הכנסה שאינם תלויים רק במספר המשלוחים.
פרסום על גבי הרובוטים, חוזים עם בתי חולים, שירותי תוכנה ושיתוף הפעולה הצומח עם DoorDash הפכו את ההכנסות למגוונות וחוזרות יותר.
תזת ההשקעה לא נשברה, אך היא הפכה לתלויה פחות במספר הרובוטים שנפרסו ויותר ביכולת להעלות את השימוש וההכנסה מכל רובוט.
התרחיש השורי
הנקודה החיובית המרכזית היא השיפור באיכות ההכנסות.
יותר מ50% מהכנסות הרבעון היו הכנסות חוזרות, כלומר הכנסות שנוצרות מחוזים או משירותים מתמשכים ולא רק ממשלוח בודד.
פעילות הפרסום צמחה בשיעור תלת ספרתי והיוותה כמעט מחצית מההכנסות ממשלוחי מזון.
המודל הזה חשוב משום שפרסום ותוכנה יכולים לייצר הכנסה נוספת מאותו צי רובוטים, בלי להגדיל באופן דומה את עלות הייצור והתפעול. אם Serve תצליח להגדיל את ההכנסה מכל רובוט, הכלכלה של הפעילות עשויה להשתפר גם בלי להמשיך להרחיב במהירות את הצי.
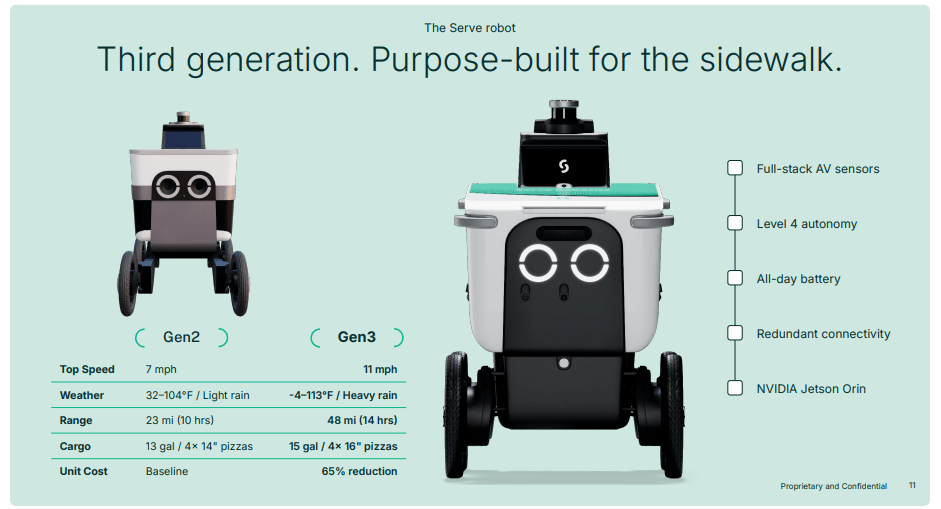
התרשים מטה מציג את השדרוג מדור Gen2 לדור Gen3 של רובוט המשלוחים של Serve.
הדור החדש מהיר יותר, פועל עד 14 שעות ומציע טווח של 48 מייל, לצד ירידה של 65% בעלות הייצור ליחידה.
השיפור עשוי לסייע לחברה לבצע יותר משלוחים בכל יום ולשפר את הכלכלה של כל רובוט.
מקור:מצגת משקיעים Serve
מנוע הצמיחה השני הוא התרחבות מעבר למשלוחי מזון.
ההכנסות משיתוף הפעולה עם DoorDash גדלו בכמעט 50% לעומת הרבעון הקודם, החברה נכנסה למשלוחי כביסה באמצעות NoScrubs, ובתחום הבריאות היא האריכה שבעה חוזים רב שנתיים והוסיפה שני בתי חולים במחצית הראשונה.
השילוב בין פעילות חוץ לפעילות בתוך בתי חולים מאפשר לחברה להשתמש באותה תשתית אוטונומית במספר שווקים.
אם החוזים בבתי החולים ושיתופי הפעולה החדשים ימשיכו להתרחב, התלות בפלטפורמת משלוחים אחת עשויה לרדת בהדרגה.
התרחיש הדובי
הסיכון המרכזי הוא הפער בין פריסת הצי לבין השימוש בפועל.
מספר הרובוטים הפעילים היומי ירד מ812 ברבעון הראשון ל792 ברבעון השני, ושעות הזמינות היומיות ירדו מ10,295 ל9,809.
הנתונים האלה חלשים במיוחד על רקע העובדה שהחברה כבר פרסה יותר מ2,000 רובוטים.
המשמעות היא שהבעיה אינה רק יכולת הייצור, אלא היכולת לייצר מספיק ביקוש ולשמור על ניצולת גבוהה. הפחתת התחזית בעקבות חולשה בUber Eats מחזקת את החשש שהרחבת הצי התקדמה מהר יותר מהמסחור שלו.
הסיכון השני הוא קצב שריפת המזומנים והדילול. ההפסד התפעולי הגיע ל66.1 מיליון דולר וההפסד הנקי ל64.1 מיליון דולר, יותר מפי שלושה לעומת הרבעון המקביל.
במחצית הראשונה החברה השתמשה ב84.7 מיליון דולר בפעילות השוטפת, ובמקביל גייסה כ84.9 מיליון דולר באמצעות מכירת מניות בשוק.
מספר המניות בסוף יוני היה גבוה בכמעט 16% לעומת סוף 2025.
המאזן מעניק לחברה גמישות, אך כל עוד הפעילות אינה מתקרבת לאיזון, חלק משמעותי מהנזילות עלול להמשיך להגיע על חשבון בעלי המניות הקיימים.
האם משהו השתנה בתזת החברה?
הרבעון חיזק את ההוכחה לכך שServe מסוגלת להרחיב צי רובוטים ולבנות מקורות הכנסה חדשים, אך החליש את ההנחה שהפריסה תתורגם במהירות לביקוש מסחרי.
הפחתת תחזית ההכנסות, הירידה במספר הרובוטים הפעילים והתרחבות ההפסדים משמעותיות יותר בשלב הזה מהצמיחה השנתית הגבוהה.
המשתנה המרכזי מעכשיו הוא ניצולת הצי, כלומר כמה מהרובוטים הקיימים באמת עובדים ומייצרים הכנסה.
הנושאים המרכזיים
פריסת רובוטים אינה מספיקה ללא ביקוש
Serve הגדילה את צי רובוטי הרחוב שלה מ100 ליותר מ2,000 בתוך כשנה, הישג תפעולי משמעותי שמראה שהיא מסוגלת לייצר ולפרוס חומרה בקנה מידה מסחרי.
אלא שב2026 המיקוד משתנה מכמות הרובוטים לניצולת שלהם.
הירידה ברובוטים הפעילים ובשעות הזמינות מראה שהצי הקיים עדיין אינו עובד בקצב שמצדיק את ההשקעה שבוצעה בו.
כדי להצדיק את המודל, החברה תצטרך להגדיל את מספר המשלוחים ואת ההכנסה לכל רובוט.
הגיוון בהכנסות מתחיל להפוך למוחשי
הכנסות שירותי הצי הסתכמו ב2.31 מיליון דולר, לעומת 330 אלף דולר ברבעון המקביל, בעוד שהכנסות התוכנה הגיעו ל933 אלף דולר, לעומת 312 אלף דולר.
התרחבות לפרסום, בריאות, כביסה ותוכנה אינה רק סיפור שיווקי, אלא כבר מופיעה בתמהיל ההכנסות.
ככל שהחלק החוזר ובעל שיעורי הרווח הגבוהים יגדל, החברה תוכל לצמצם את התלות במשלוחים בודדים ובשותף מרכזי אחד.
הרווחיות עדיין רחוקה
עלות ההכנסות עמדה על 12 מיליון דולר מול הכנסות של 3.24 מיליון דולר, ולכן החברה רשמה הפסד גולמי של 8.78 מיליון דולר.
ההפסד הגולמי השתפר מעט לעומת 9 מיליון דולר ברבעון הקודם, אף שההכנסות גדלו, אך הפעילות עדיין מפסידה סכום גבוה על כל דולר הכנסה.
Serve מעריכה שעלות משלוח עשויה לרדת לפחות מדולר אחד בקנה מידה מלא, לעומת 8 עד 10 דולר במשלוח מסורתי, אך זו עדיין הערכה עתידית ולא תוצאה שהחברה השיגה בפועל.
המאזן חזק, אך נשען על שוק ההון
Serve מחזיקה ב240.4 מיליון דולר במזומנים ובניירות ערך סחירים, סכום שמאפשר להמשיך לפתח את הטכנולוגיה ולממן את הפעילות.
עם זאת, במחצית הראשונה היא השתמשה ב84.7 מיליון דולר בפעילות השוטפת וקיבלה 84.9 מיליון דולר מהנפקת מניות.
התחזית החדשה להוצאות תפעוליות מתואמות, שאינן כוללות תגמול מבוסס מניות והוצאות חשבונאיות מסוימות, הופחתה לטווח של 140 עד 150 מיליון דולר.
הקיצוץ מסייע לשמור על המזומנים, אך אינו פותר את הפער בין ההכנסות להוצאות.
שאלות מפתח
-
איזה שיעור מצי הרובוטים הקיים פועל כיום באופן מסחרי, ומהו לוח הזמנים להחזרת מספר הרובוטים הפעילים ושעות הזמינות לצמיחה?
-
עד כמה הפחתת התחזית נובעת מחולשה זמנית בUber Eats, ועד כמה היא מעידה שהביקוש למשלוחים רובוטיים נמוך מההערכות המקוריות?
-
מהי ההכנסה החודשית הממוצעת לרובוט בכל אחד מתחומי הפעילות, ובאיזו רמת ניצולת החברה מצפה להשיג רווח גולמי חיובי?
למה לשים לב ברבעון הבא
ניצולת הצי
המדדים החשובים ביותר יהיו מספר הרובוטים הפעילים ושעות הזמינות היומיות.
חזרה לצמיחה בשני המדדים, לצד עלייה מהירה יותר בהכנסות, תצביע על כך שהביקוש מתחיל להדביק את פריסת הצי.
ירידה נוספת תחזק את החשש שהחברה מחזיקה בקיבולת שאינה מייצרת מספיק הכנסות.
הכנסה חוזרת ותמהיל הפעילות
יש לעקוב אחר חלקן של הכנסות הפרסום, התוכנה והחוזים בבתי החולים מתוך כלל ההכנסות.
שיעור גבוה מ50% והמשך צמיחה בDoorDash ובתחום הבריאות יאותתו שהחברה מצליחה להפחית את התלות בUber Eats.
נסיגה בתמהיל תגדיל מחדש את החשיפה לתנודתיות במספר המשלוחים.
הפסד גולמי ושריפת מזומנים
שיפור אמיתי יופיע אם ההכנסות יגדלו בלי עלייה מקבילה בעלות ההכנסות, וההפסד הגולמי יצטמצם באופן עקבי.
במקביל, ירידה בקצב השימוש במזומנים תאריך את משך הזמן שבו החברה יכולה לפעול ללא גיוס נוסף.
אם ההפסדים ימשיכו לגדול מהר מההכנסות, הסיכון לדילול נוסף יישאר גבוה.
סיכום
התרשים מטה מציג את המעבר של Serve משלב הוכחת היכולת לצמיחה מסחרית, עם עלייה בהכנסות מ1.8 מיליון דולר ב2024 לתחזית של 9 עד 10 מיליון דולר ב2026.
צי של יותר מ2,000 רובוטים אמור לספק את הבסיס להגדלת השימוש, להרחבת מקורות ההכנסה ולשיפור המודל העסקי אך עם זאת, התחזית המעודכנת ממחישה שהתרגום של פריסת הצי להכנסות מתקדם לאט מהצפוי.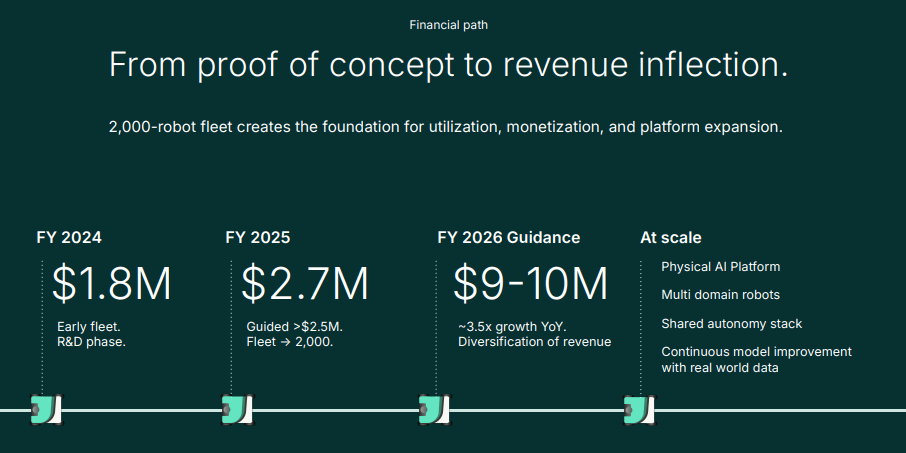
מקור:מצגת משקיעים Serve
Serve הוכיחה שהיא מסוגלת לבנות ולפרוס צי רובוטים גדול, אך הדוח הראה שהאתגר עבר מהייצור למסחור.
הגיוון בהכנסות והמאזן החזק מעניקים לה זמן לפתח את המודל, אך הפחתת התחזית והניצולת החלשה הופכות את הרבעונים הקרובים למבחן חשוב.
המשקיעים צריכים לחפש שיפור בהכנסה מכל רובוט, ולא רק עוד רובוטים ברחובות.
המניה ירדה לאחר שעות המסחר בכ12.85%, וזה מחשש המשקיעים ליכולת של החברה למכור את המוצרים שלה.