סיכום דו״ח Q2 2026 חברת Ouster (OUST)
7.8.2026

בקצרה
- חברת Ouster (OUST) הציגה צמיחה מרשימה בהכנסותיה ברבעון השני של 2026, שצמחו ב-56% והגיעו ל-54.6 מיליון דולר, מעל ציפיות השוק, מה שמצביע על התרחבות מהירה בבסיס הלקוחות והמוצרים שלה בתחומי האוטומציה והלוגיסטיקה.
- החברה שיפרה את שיעור הרווח הגולמי שלה מ-45% ל-49% והפחיתה את הפסד ה-Adjusted EBITDA ל-4.5 מיליון דולר, מה שמדגים מינוף תפעולי ושיפור ביעילות התפעולית, אך עדיין נדרשת הוכחה ליכולת להפוך צמיחה זו לרווחיות יציבה.
- Ouster הרחיבה את היצע המוצרים שלה לפלטפורמת חישה רחבה הכוללת LiDAR ומצלמות, עם אספקת למעלה מ-17 אלף חיישנים, מה שמחזק את התזה העסקית ומאפשר לה להעמיק את הקשרים עם לקוחות קיימים ולהגדיל את ההכנסה מכל פרויקט.
- למרות הצמיחה, החברה עדיין מתמודדת עם אתגרי רווחיות ותזרים מזומנים שלילי, כאשר ההפסד הנקי הצטמצם ל-18.1 מיליון דולר אך ההפסד למניה היה גבוה מהצפוי, מה שמחייב אותה להמשיך ולממן את פעילותה באמצעות גיוסי הון המדללים את בעלי המניות.
עיקרי הדוח
• הכנסות: צמחו ב56% ל54.6 מיליון דולר, מעל צפי השוק שעמד על כ51.5 מיליון דולר.
• הספק: החברה סיפקה יותר מ17 אלף חיישני LiDAR ומצלמות, לעומת 5,500 חיישנים ברבעון המקביל.
• שיעור רווח גולמי: עלה מ45% ל49%, בזכות הגידול בכמויות ושיפור ביעילות התפעולית.
• ההפסד הנקי: הצטמצם מ20.6 מיליון דולר ל18.1 מיליון דולר, אך ההפסד למניה בסך 0.27 דולר היה גבוה מציפיות השוק.
• תחזית: החברה צופה ברבעון השלישי הכנסות של 54.5 עד 57.5 מיליון דולר, המשקפות צמיחה מוגבלת לעומת הרבעון הנוכחי.
חברת Ouster שכבר לא מסתפקת בללמד מכונות “לראות”, אלא בונה עבורן מערכת חושים שלמה, מפתחת חיישני LiDAR, מצלמות, מערכות מחשוב ותוכנה המאפשרים לרובוטים, כלי רכב ומערכות תשתית להבין את סביבתם.
החברה דיווחה לאחר סיום המסחר אתמול בלילה (6 באוגוסט) ופועלת בארבעה שווקים מרכזיים, תעשייה, רובוטיקה, רכב ותשתיות חכמות.
הדוח מציג חברה שמצליחה להרחיב במהירות את בסיס המוצרים והלקוחות שלה, אך עדיין צריכה להוכיח שהצמיחה יכולה להפוך לרווחיות ולתזרים מזומנים יציב.
הכנסות הרבעון הגיעו ל54.6 מיליון דולר, צמיחה של 56% לעומת השנה שעברה ושל 12% לעומת הרבעון הקודם.
הכנסות המוצרים צמחו ב51% ל52.8 מיליון דולר, בעיקר בעקבות ביקוש מצד לקוחות בתחומי האוטומציה במחסנים, הלוגיסטיקה במתחמים ומערכות התחבורה החכמות.
במקביל, שילוב פעילות המצלמות של Stereolabs הרחיב את היצע המוצרים והגדיל משמעותית את מספר החיישנים שסופקו.
התזה העסקית התחזקה בזכות קצב האימוץ והשיפור בשולי הרווח, אך התחזית לרבעון השלישי והמשך שריפת המזומנים מבהירים שהמעבר מצמיחה לרווחיות עדיין לא הושלם.
התרחיש השורי
מנוע הצמיחה הראשון הוא המעבר ממכירת חיישן LiDAR בודד לפלטפורמת חישה רחבה הכוללת LiDAR, מצלמות, מחשוב, תוכנת תפיסה ומודלים של בינה מלאכותית.
רכישת Stereolabs וההשקה של מצלמת ZED X Nano מאפשרות לחברה להציע ללקוחות שילוב של כמה טכנולוגיות חישה תחת ספק אחד.
אם Ouster תצליח להגדיל את היקף המכירות המשותפות ולפשט את תהליך השילוב עבור הלקוחות, היא עשויה להעמיק את הקשרים איתם ולהגדיל את ההכנסה מכל פרויקט.
התרשים מטה מציג כי טכנולוגיית REV8 של Ouster כבר משולבת אצל מגוון רחב של שותפים בתחומי הרובוטיקה, הרכב, התעשייה והתעופה.
רשימת השותפים כוללת חברות כמו Volvo, Google וServe Robotics, וממחישה את פוטנציאל השימוש בטכנולוגיה במספר שווקים במקביל.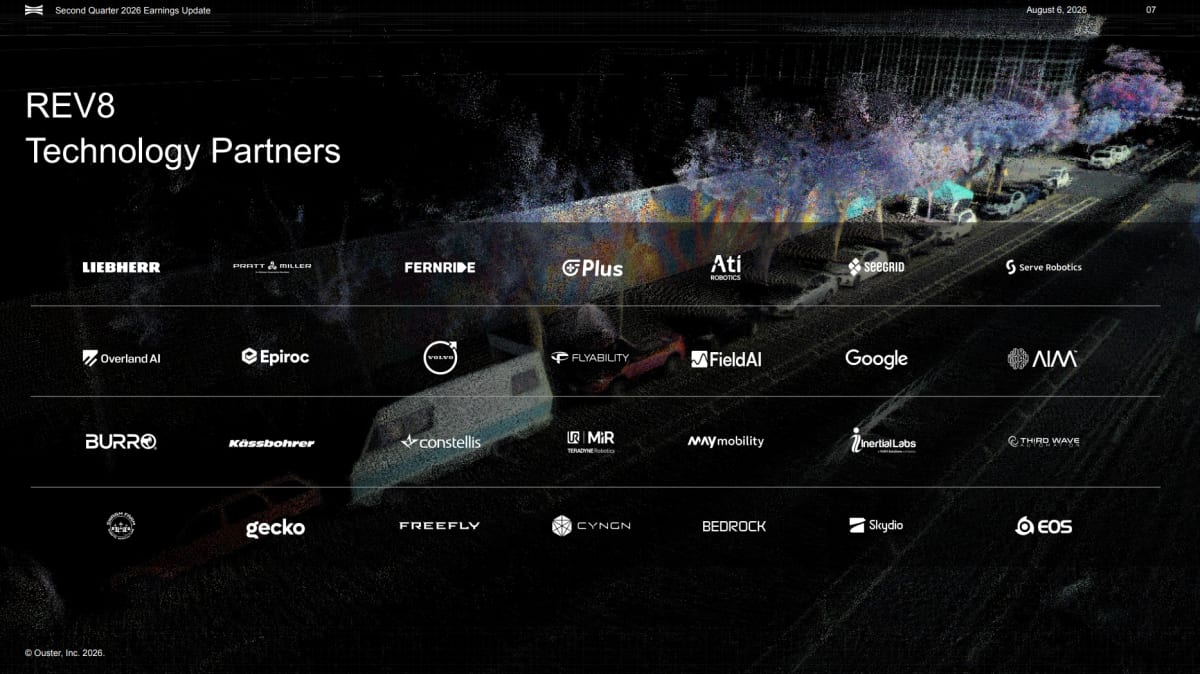
מקור: מצגת משקיעים OUST
המנוע השני הוא שיפור באיכות הכלכלית של הצמיחה.
שיעור הרווח הגולמי לפי GAAP עלה ל49%, לעומת 45% ברבעון המקביל ו43% ברבעון הקודם, למרות הגידול החד בכמויות.
השיפור נבע לפי החברה מעלייה בהיקף הפעילות ומיעילות תפעולית טובה יותר.
גם הפסד Adjusted EBITDA, מדד המנטרל בין היתר תגמול מבוסס מניות, ריבית, מסים ופחת, הצטמצם מ6.9 מיליון דולר ברבעון הקודם ל4.5 מיליון דולר.
המשמעות היא שהצמיחה מתחילה לייצר מינוף תפעולי, אך החברה עדיין צריכה לשמור על השוליים הגבוהים בזמן שהיא משלבת את Stereolabs ומרחיבה את הפעילות.
התרחיש הדובי
הסיכון הראשון הוא שהזינוק בכמות החיישנים אינו משקף בהכרח צמיחה אורגנית באותו סדר גודל.
החברה סיפקה יותר מ17 אלף חיישני LiDAR ומצלמות, לעומת 5,500 חיישנים ברבעון המקביל, אך רק כ53% מהכמות ברבעון היו חיישני LiDAR.
הכללת המצלמות של Stereolabs משנה את תמהיל המוצרים ואת בסיס ההשוואה, ולכן מספר היחידות לבדו אינו מספיק כדי להעריך את קצב הצמיחה של פעילות הליבה.
ברבעונים הבאים יהיה חשוב להבין כמה מהצמיחה מגיעה מLiDAR, כמה ממצלמות וכמה ממכירות משולבות.
הסיכון השני הוא הפער בין השיפור החשבונאי לבין התזרים.
במחצית הראשונה השתמשה החברה ב20 מיליון דולר בפעילות השוטפת, לעומת 6.2 מיליון דולר בתקופה המקבילה.
חלק מההרעה נבע מגידול במלאי, בנכסים ששולמו מראש ובנכסים נוספים, אך היא מראה שהצמיחה עדיין צורכת הון.
במקביל, החברה גייסה כ98 מיליון דולר באמצעות מכירת מניות בשוק, מה שחיזק את הנזילות אך גם דילל את בעלי המניות.
מספר המניות הממוצע ברבעון עלה בכ21% לעומת השנה שעברה, ולכן המשך מימון ההפסדים באמצעות הון עלול להגביל את הערך שייווצר לכל מניה.
האם משהו השתנה בתזת החברה?
הדוח מחזק את התזה העסקית של Ouster בזכות צמיחה חזקה, הרחבת הפלטפורמה ושיפור משמעותי בשולי הרווח.
עם זאת, חלק מהזינוק בכמות החיישנים קשור לתוספת פעילות המצלמות, התזרים נחלש והחברה עדיין תלויה בגיוסי הון.
המשתנה המרכזי יהיה היכולת לשמור על קצב צמיחה גבוה תוך צמצום ההפסדים ושריפת המזומנים, בלי להמשיך להגדיל את מספר המניות בקצב מהיר.
הנושאים המרכזיים
הצמיחה מתרחבת מעבר לLiDAR
Ouster מנסה להפוך מחברת חיישני LiDAR לחברת חישה ותפיסה מקצה לקצה. Rev8 מוסיף יכולת צבע מקורית לחיישני החברה, בעוד ZED X Nano מרחיבה את החשיפה למצלמות סטריאוסקופיות המאפשרות למערכות רובוטיות להעריך עומק.
שיתוף הפעולה עם NVIDIA סביב פלטפורמות DRIVE וJetson עשוי להקל על שילוב המוצרים במערכות רכב ורובוטיקה, אך המקורות אינם מספקים בשלב זה נתון כספי שמאפשר לכמת את תרומת השותפות.
השוליים משתפרים מהר מההפסד הנקי
הרווח הגולמי צמח מ15.8 מיליון דולר ל26.7 מיליון דולר, אך ההוצאות התפעוליות עלו מ42.7 מיליון דולר ל46.7 מיליון דולר.
הוצאות המחקר והפיתוח והמכירות גדלו, בין היתר על רקע הרחבת המוצרים והפעילות.
כתוצאה מכך, ההפסד התפעולי הצטמצם מ26.8 מיליון דולר ל20 מיליון דולר, שיפור מהותי אך עדיין רחוק מאיזון.
כדי שהשיפור בשולי הרווח יתורגם לרווחיות מלאה, ההכנסות יצטרכו להמשיך לצמוח מהר יותר מההוצאות.
התחזית מצביעה על התמתנות בטווח הקצר
תחזית ההכנסות לרבעון השלישי עומדת על 54.5 עד 57.5 מיליון דולר.
נקודת האמצע, 56 מיליון דולר, משקפת צמיחה של כ2.5% בלבד לעומת הרבעון השני.
אין מדובר בהכרח בשינוי מבני בביקוש, אך לאחר צמיחה רבעונית של 12% המשקיעים ציפו כנראה להמשך האצה ברורה יותר.
החברה עדיין מציגה מסגרת ארוכת טווח הכוללת צמיחה שנתית של 30% עד 50% והגבלת העלייה בהוצאות התפעוליות לפחות מ5%, ולכן הביצוע מול יעדים אלה יהיה חשוב יותר מרבעון יחיד.
מקור: מצגת משקיעים OUST
המאזן חזק, אך נבנה בחלקו באמצעות דילול
בסוף הרבעון החזיקה החברה במזומנים, מזומנים מוגבלים והשקעות קצרות טווח בהיקף של כ263 מיליון דולר.
יתרת הנזילות מספקת לחברה מרחב להשקיע במוצרים ובשילוב Stereolabs, שעל רכישתה שילמה 27.5 מיליון דולר במזומן נטו במחצית.
עם זאת, חלק מרכזי מהשיפור במאזן הגיע מגיוס מניות, ולכן איכות המאזן צריכה להיבחן לצד קצב הדילול ושריפת המזומנים.
שאלות מפתח
-
כמה מתוך הצמיחה בהכנסות ובכמות החיישנים נבע מפעילות Stereolabs, וכיצד נראתה הצמיחה האורגנית של פעילות הLiDAR?
-
אילו פעולות יאפשרו לחברה להפחית את השימוש במזומן, לאחר שהתזרים התפעולי השלילי במחצית גדל ל20 מיליון דולר?
-
כיצד התחזית המתונה לרבעון השלישי מתיישבת עם יעד הצמיחה השנתי של 30% עד 50%, והאם קיימת עונתיות או דחייה בפרויקטים?
למה לשים לב ברבעון הבא
תמהיל החיישנים
יש לעקוב אחר החלוקה בין חיישני LiDAR למצלמות ואחר התרומה של כל קטגוריה להכנסות.
עלייה במכירות משולבות ובכמות לקוחות המשתמשים ביותר ממוצר אחד תחזק את הטענה שהרכישה יצרה פלטפורמה רחבה יותר.
צמיחה שמגיעה בעיקר ממוצרים בעלי מחיר נמוך יותר עלולה להחליש את איכות ההתרחבות.
שולי הרווח והוצאות התפעול
שימור שיעור רווח גולמי המתקרב ל49%, לצד עלייה מתונה בהוצאות, יאותת שהחברה מתקדמת לעבר מינוף תפעולי.
ירידה חדה בשוליים או האצה נוספת בהוצאות תראה שהשילוב, פיתוח המוצרים והרחבת המכירות דורשים השקעה גבוהה מהצפוי.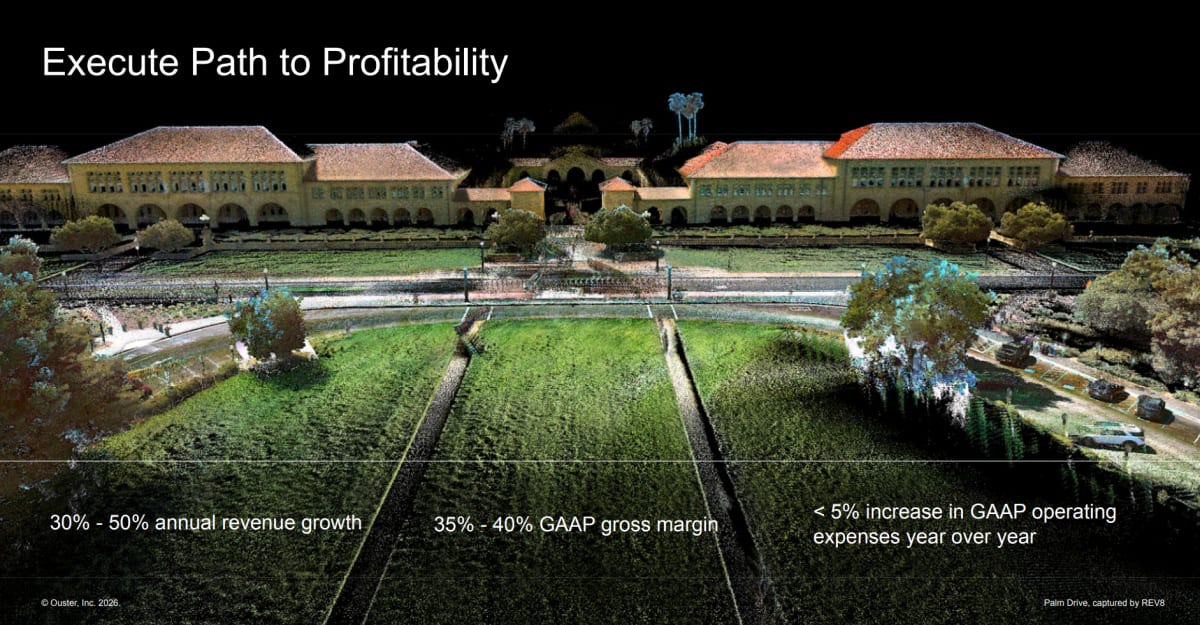
מקור: מצגת משקיעים OUST
תזרים המזומנים והדילול
שיפור בתזרים התפעולי וצמצום הצורך במכירת מניות יחזקו את התזה הפיננסית.
המשך שריפת מזומנים גבוהה לצד גיוסי הון נוספים עלול לגרום לכך שהצמיחה העסקית לא תתורגם באותו הקצב ליצירת ערך לכל מניה.
סיכום
Ouster הציגה רבעון חזק מבחינת הכנסות, כמות חיישנים ושולי רווח, והרחיבה את מעמדה מפעילות LiDAR לפלטפורמת חישה רחבה יותר.
עם זאת, התחזית לרבעון הבא מתונה, החברה עדיין הפסדית והתזרים נחלש.
עד הדוח הבא, המבחן המרכזי יהיה היכולת להפריד בין צמיחה שמגיעה מהרכישה לבין צמיחה אורגנית, ולהתקדם לרווחיות בלי להישען על דילול נוסף.
המניה ירדה לאחר פרסום הדו״ח ב7.61% וזה כי התחזית המתונה לרבעון הבא וההפסד הגבוה מהצפי העלו חשש שקצב הצמיחה והרווחיות יתקדמו לאט מהצפוי.