סיכום דו״ח Q2 2026 חברת MP Materials (MP)
7.8.2026

בקצרה
- חברת MP Materials הציגה צמיחה מרשימה בהכנסות של 89% ל-108.5 מיליון דולר ברבעון השני של 2026, כאשר ייצור מגנטי NdPr זינק ב-41% ומכירותיהם עלו ב-127% ל-1,006 טונות, מה שמעיד על התחזקות משמעותית בפעילות הליבה ועלייה בביקוש למוצריה.
- החברה הציגה שיפור ניכר ברווחיות התפעולית, עם EBITDA מתואם שהסתכם ב-28.5 מיליון דולר לעומת הפסד של 12.5 מיליון דולר אשתקד, והפסד נקי שהצטמצם ב-34% ל-20.3 מיליון דולר, דבר המעיד על התקדמות חיובית במעבר לפעילות משולבת ורווחית יותר.
- MP Materials מתקדמת לקראת אספקת מגנטים מסחרית ראשונה ברבעון הרביעי, לאחר שמכירות NdPr הגיעו ל-1,006 טונות והכנסות מגזר החומרים צמחו ב-155% ל-95.6 מיליון דולר, מה שמחזק את תזת ההשקעה באינטגרציה אנכית ופוטנציאל צמיחה עתידי בשווקים אסטרטגיים.
- למרות ההתקדמות, החברה עדיין מתמודדת עם הפסד תפעולי של 32 מיליון דולר והוצאות הקמה גבוהות של 14.4 מיליון דולר, כאשר ההשקעות ברכוש וציוד הגיעו ל-307.7 מיליון דולר במחצית הראשונה, מה שמצביע על צורך בהון רב להשלמת פרויקטים ורגישות לתמיכה ממשלתית עד להשגת תזרים מזומנים חיובי.
עיקרי הדוח
• הכנסות: ההכנסות צמחו ב89% והסתכמו ב108.5 מיליון דולר, לעומת 57.4 מיליון דולר ברבעון המקביל.
• ייצור: ייצור מגנטי NdPr עלה ב41% ל840 טונות, והמכירות זינקו ב127% לשיא של 1,006 טונות.
• הEBITDA המתואם: הסתכם ב28.5 מיליון דולר, לעומת הפסד EBITDA מתואם של 12.5 מיליון דולר אשתקד.
• הפסד הנקי: הצטמצם ב34% ל20.3 מיליון דולר, וההפסד המתואם למניה השתפר מ0.13 דולר ל0.01 דולר.
• תחזית פעילות: החברה מתקדמת לקראת אספקת מגנטים מסחרית ראשונה ברבעון הרביעי, אך פעילות המגנטים עדיין נמצאת בשלבי הקמה והסמכה.
חברת MP Materials החברה היחידה בארצות הברית שמפעילה שרשרת ייצור משולבת של מתכות נדירות, החל מכרייה ועיבוד במכרה Mountain Pass שבקליפורניה ועד לייצור מתכות ומגנטים בטקסס.
על החברה העליתי פוסט מעמיק בעמוד האינסטגרם וממליץ להיכנס לקרוא!
החברה דיווחה אתמול לאחר סיום המסחר בארצות הברית, והמשקיעים בחנו האם המעבר ממכירת חומרי גלם לפעילות משולבת ורווחית יותר ממשיך להתקדם.
הרבעון סיפק עדות ברורה לכך שפעילות ההפרדה של NdPr, שילוב של ניאודימיום ופרסאודימיום המשמש לייצור מגנטים חזקים, כבר הופכת למנוע הכנסות ורווחיות משמעותי.
מנגד, איכות הרווח עדיין תלויה בחלקה בהכנסה מהסכם הגנת המחיר עם הממשל האמריקאי, ופעילות המגנטים טרם הגיעה לייצור מסחרי מלא.
תזת ההשקעה התחזקה מבחינה תפעולית, אך ההוכחה הבאה צריכה להגיע מהסבת ההשקעות הגבוהות לייצור מסחרי, הכנסות ותזרים.
התרחיש השורי
הנקודה החזקה ביותר בדוח הייתה המעבר מעיבוד חומרי גלם למכירת מוצרים מופרדים בעלי ערך גבוה יותר.
מכירות NdPr הגיעו ל1,006 טונות, עלייה של 127% לעומת השנה שעברה, והכנסות מגזר החומרים צמחו ב155% ל95.6 מיליון דולר.
יחד עם 17.6 מיליון דולר מהסכם הגנת המחיר, המגזר ייצר EBITDA מתואם של 32.5 מיליון דולר, לעומת הפסד של 12.7 מיליון דולר אשתקד.
הנתונים מראים שהאינטגרציה האנכית מתחילה לשנות את הכלכלה של החברה ולא רק את היקף הייצור שלה.
מנוע הצמיחה השני נמצא בפעילות המגנטים ובכניסה לשווקים אסטרטגיים.
החברה מסרה מגנטים לGeneral Motors לצורך הסמכה ובדיקות רגולטוריות, והיא עדיין צופה אספקות מסחריות ראשונות ברבעון הרביעי.
במקביל, MP Materials חתמה על הסכם ארוך טווח לאספקת גדוליניום ללקוח אמריקאי חדש מתחומי התעופה והביטחון והשיקה את Project Swarm, שנועד לרכז ביקוש וליצור מפרטים אחידים לתעשיית הרחפנים.
אם תצליח לעמוד בלוחות הזמנים, החברה תרחיב את פעילותה מספקית NdPr לפלטפורמה רחבה יותר של חומרי גלם ומגנטים לתעשיות אסטרטגיות.
התרחיש הדובי
למרות השיפור בנתונים המתואמים, החברה עדיין הפסידה לפי GAAP סכום של 20.3 מיליון דולר ורשמה הפסד תפעולי של 32 מיליון דולר.
הוצאות ההקמה עלו ל14.4 מיליון דולר, לעומת 0.8 מיליון דולר בלבד אשתקד, והוצאות הפחת הסתכמו ב35.4 מיליון דולר.
הפער מלמד שהמעבר לייצור מגנטים דורש בסיס הוצאות גבוה עוד לפני שהפעילות מגיעה לקנה מידה מסחרי.
הסיכון השני הוא עוצמת ההשקעות והרגישות לתמיכה הממשלתית.
במחצית הראשונה החברה השקיעה 307.7 מיליון דולר ברכוש ובציוד, לעומת 59.5 מיליון דולר בתקופה המקבילה.
הייצור ממשיך לצרוך הון בזמן שהכנסה מהסכם הגנת המחיר תרמה 17.6 מיליון דולר לEBITDA ברבעון. החברה מחזיקה מזומנים והשקעות לטווח קצר של כ1.45 מיליארד דולר, אך כישלון בהפעלת מתקני המגנטים או עיכוב בפרויקט 10X עלולים להאריך את הדרך לתזרים חופשי חיובי.
האם משהו השתנה בתזת החברה?
הדוח חיזק את תזת ההשקעה באמצעות צמיחה חדה במכירות NdPr, שיפור ברווחיות והתקדמות ממשית בפעילות המגנטים.
עם זאת, החברה עדיין נמצאת בתקופת השקעות והקמה, והרווחיות המתואמת נתמכת גם בהסכם הגנת המחיר.
המשתנה המרכזי מעכשיו הוא היכולת להפוך את ההתקדמות התפעולית לאספקות מסחריות חוזרות ולתזרים מזומנים.
הנושאים המרכזיים
התרשים מטה מתאר כי מגזר החומרים הוביל את השיפור בתוצאות, עם הכנסות והכנסה מהגנת מחיר של 113.2 מיליון דולר וEBITDA מתואם של 32.5 מיליון דולר.
מנגד, מגזר המגנטים נחלש לעומת הרבעון הקודם והשנה שעברה, בזמן שהחברה ממשיכה להשקיע בהקמת הפעילות ובהכנתה לייצור מסחרי.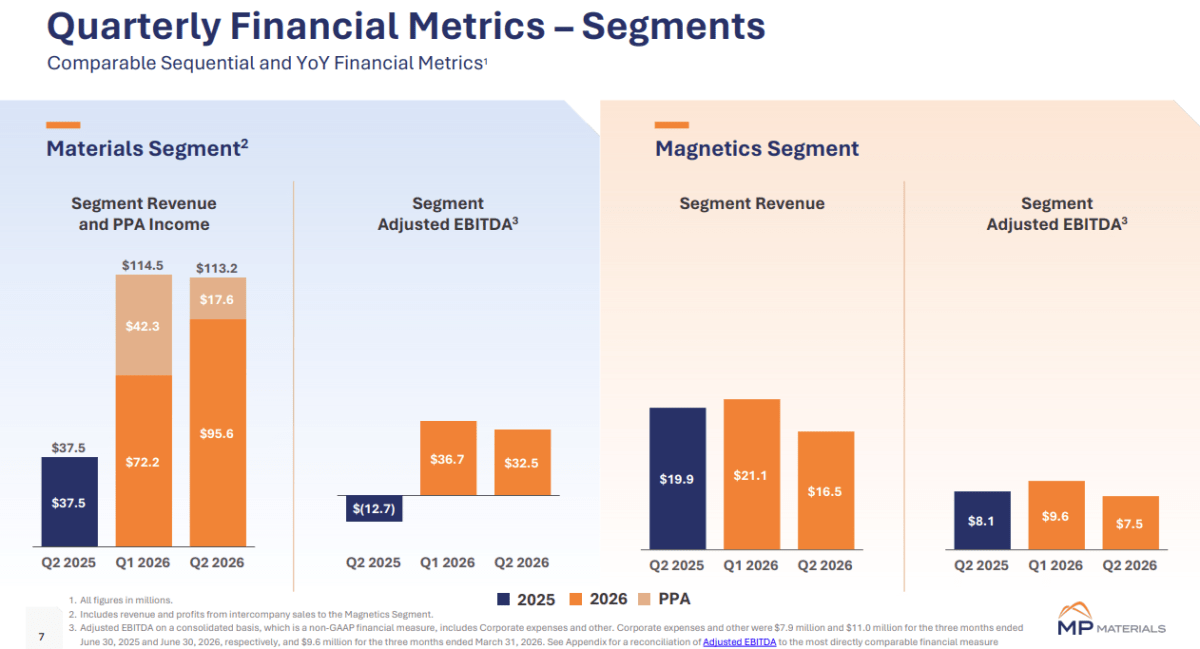
פעילות החומרים הופכת למנוע הרווח
ההכנסות ממכירת NdPr oxide ומתכת הגיעו ל94.4 מיליון דולר, לעומת 25 מיליון דולר אשתקד.
הצמיחה נבעה מעלייה בכמויות המכירה וממחירי שוק חזקים יותר, וקיזזה את הפסקת מכירת תרכיזי המתכות הנדירות החל מיולי 2025.
השינוי בתמהיל חשוב מפני שהחברה מוכרת יותר חומר מעובד בעל ערך גבוה ופחות חומר גלם בסיסי.
התרשים מטה מתאר כי מכירות הNdPr נשארו ברמת שיא של 1,006 טונות, יותר מפי שניים לעומת הרבעון המקביל.
מנגד, הייצור הכולל של תחמוצות נדירות וייצור הNdPr ירדו לעומת הרבעון הראשון, כך שהחברה שמרה על מכירות חזקות למרות האטה זמנית בייצור.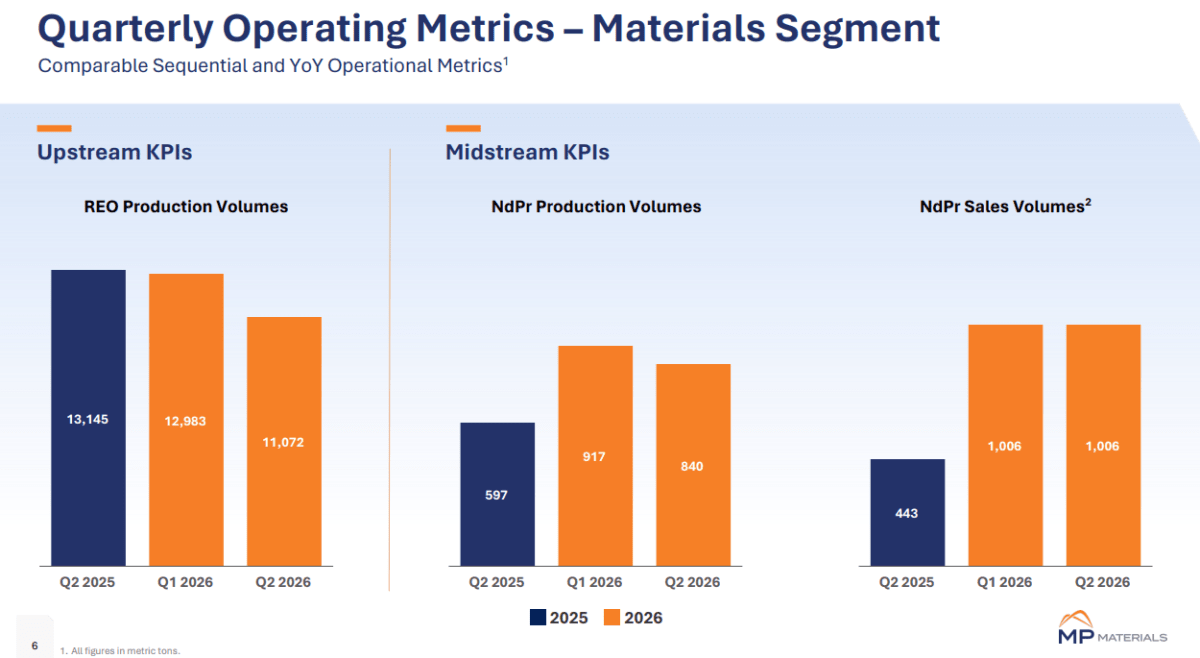
מקור: מצגת משקיעים MP Materials
הרווחיות השתפרה, אך עדיין אינה מלאה
הEBITDA המתואם עבר מהפסד של 12.5 מיליון דולר לרווח של 28.5 מיליון דולר, אך ההכנסות יחד עם הסכם הגנת המחיר ירדו מ132.9 מיליון דולר ברבעון הראשון ל126.1 מיליון דולר ברבעון השני.
גם הEBITDA המתואם ירד ברצף מ36.6 מיליון דולר ל28.5 מיליון דולר.
מדובר בשיפור משמעותי לעומת השנה שעברה, אך לא בהאצה רצופה לעומת הרבעון הקודם.
התרשים מטה מתאר כי MP Materials הציגה שיפור חד לעומת השנה שעברה, עם עלייה בהכנסות ומעבר מהפסד EBITDA מתואם לרווח של 28.5 מיליון דולר.
עם זאת, לעומת הרבעון הראשון נרשמה ירידה ברווחיות, והרווח המתואם למניה חזר להפסד קטן של 0.01 דולר.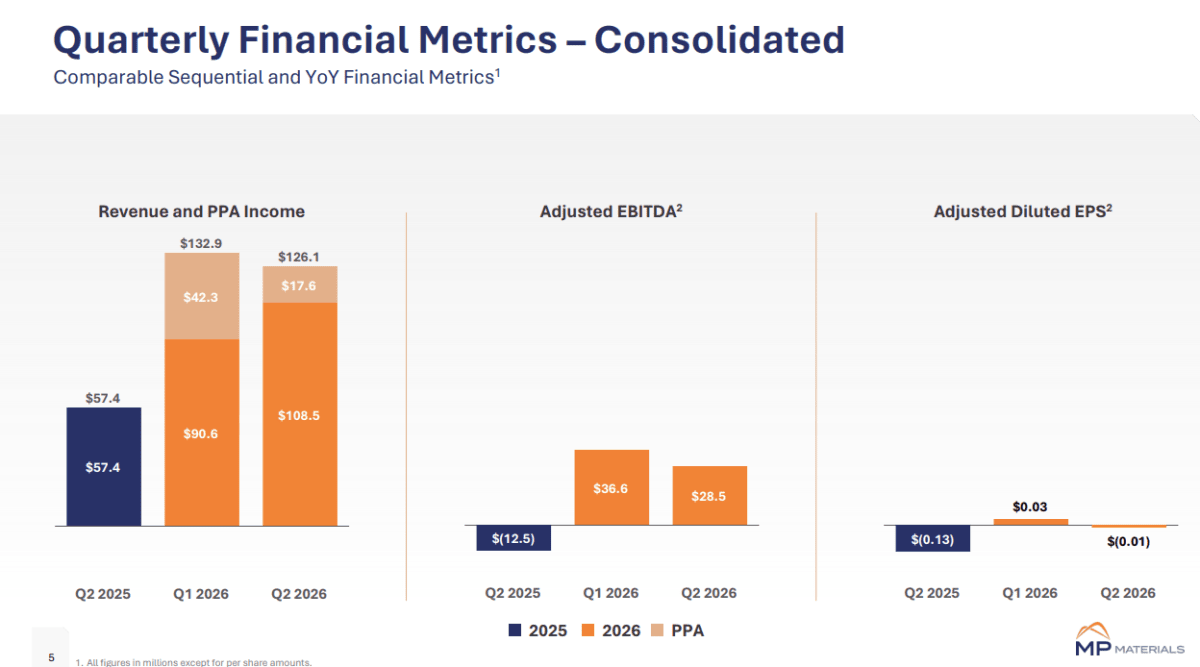
מקור: מצגת משקיעים MP Materials
המגנטים מתקרבים לרגע המבחן
מגזר המגנטים רשם הכנסות של 16.5 מיליון דולר וEBITDA מתואם של 7.5 מיליון דולר, ירידה של 17% ו7% בהתאמה לעומת השנה שעברה.
ההכנסות הנוכחיות מגיעות בעיקר ממוצרי ביניים, בעוד שהמגנטים עצמם עדיין נמצאים בתהליך הסמכה. אספקות מסחריות ברבעון הרביעי יהיו נקודת המעבר החשובה מפעילות שנמצאת בהקמה לפעילות שמתחילה לייצר הכנסות חוזרות.
המאזן מאפשר השקעה, אך המזומנים נשחקים
המזומנים וההשקעות לטווח קצר הסתכמו ב1.45 מיליארד דולר, לעומת 1.83 מיליארד דולר בסוף 2025. התזרים מפעילות שוטפת במחצית הראשונה היה חיובי בסך 4.9 מיליון דולר, אך השקעות ההון הגבוהות הביאו לשימוש משמעותי במזומנים.
מצבה הפיננסי של החברה עדיין מאפשר לה להמשיך בבנייה, אך קצב ההשקעה מדגיש את החשיבות של עמידה בלוחות הזמנים.
שאלות מפתח
-
איזה חלק מהשיפור בEBITDA של מגזר החומרים ניתן לשמר ללא התרומה של הסכם הגנת המחיר?
-
אילו שלבים נותרו בתהליך ההסמכה של המגנטים, ומה עלול לעכב את תחילת האספקות המסחריות ברבעון הרביעי?
-
מהו היקף השקעות ההון הנדרש להשלמת Independence ו10X, ומתי צפויה פעילות המגנטים להתחיל לייצר תזרים חיובי?
למה לשים לב ברבעון הבא
ייצור ומכירות NdPr
המשך צמיחה או שמירה על מכירות הקרובות ל1,000 טונות יעידו שהרבעון הנוכחי אינו חריג חד פעמי. ירידה חדה בייצור או במכירות תעלה שאלות לגבי יעילות המפעל, תחזוקה והיכולת לשמור על רווחיות מגזר החומרים.
הסמכת המגנטים
משלוחים נוספים ללקוחות והתקדמות ברורה לקראת אספקה מסחרית ברבעון הרביעי יחזקו את התזה.
עיכוב נוסף יגדיל את הוצאות ההקמה וידחה את ההכנסות שאמורות להצדיק את ההשקעות הגבוהות.
איכות הרווח והתזרים
חשוב לבדוק כמה מהEBITDA נובע מהפעילות עצמה וכמה מהסכם הגנת המחיר.
שיפור בתזרים מפעילות לצד שליטה בהוצאות ההקמה ייחשב התקדמות, בעוד שעלייה בהוצאות ללא צמיחה מסחרית במגנטים תחליש את התזה.
סיכום
MP Materials הראתה שהמעבר ממכירת תרכיזים למכירת מתכות נדירות מופרדות כבר משפר משמעותית את ההכנסות ואת הרווחיות.
החברה יצאה מהרבעון חזקה יותר מבחינה תפעולית, אך נותרה תלויה בהשלמת מתקנים, בהסמכת המגנטים ובתמיכה הממשלתית. המבחן הבא הוא מעבר מתשתית והבטחות לאספקות מסחריות ותזרים.
המניה עלתה לאחר שעות המסחר בכ0.42% וזה כי החברה פחות או יותר עמדה בציפיות המכירות ומצד שני גם מתמחרים בזהירות כי יש לה עוד מה להוכיח קדימה.