סיכום דו״ח Q2 2026 חברת Applied Optoelectronics (AAOI)
7.8.2026

בקצרה
- הכנסות חברת Applied Optoelectronics זינקו ב-86.4% לשיא רבעוני של 191.9 מיליון דולר, כאשר פעילות מרכזי הנתונים הובילה עם צמיחה של 140.4% ל-107.7 מיליון דולר, מה שמצביע על ביקוש חזק למוצרי תקשורת אופטית מהירה ומחזק את תזת הצמיחה של החברה בתחום הבינה המלאכותית.
- החברה עברה מהפסד מתואם של 8.8 מיליון דולר לרווח מתואם של 5.5 מיליון דולר (0.06 דולר למניה), תוך שהיא צופה ברבעון השלישי הכנסות של 255-290 מיליון דולר ורווח מתואם של 0.11-0.26 דולר למניה, דבר המעיד על מינוף תפעולי מתחיל ושיפור ברווחיות, אך עדיין לא רווחיות מלאה לפי GAAP עקב עלויות הרחבה.
- שיעור הרווח הגולמי ירד מ-30.3% ל-27.7% למרות עלייה של 70.7% ברווח הגולמי, וזאת בשל עלויות חומרים, עבודה והרחבת ייצור שגדלו מהר יותר מההכנסות, מה שמעלה חשש לגבי איכות הרווחיות ויכולת החברה לתרגם את הצמיחה בהכנסות לרווחים נקיים יציבים בטווח הקצר.
- הביקוש למוצרי 800G ו-1.6T צפוי לעלות על כושר הייצור לפחות עד אמצע 2027, מה שממקם את החברה בעמדה אסטרטגית חזקה שבה היא צריכה להתמקד בהרחבת הייצור ובאספקת הזמנות בזמן, במקום בחיפוש אחר ביקוש, אך דורש השקעות הון משמעותיות שעלולות לדלל את בעלי המניות.
עיקרי הדוח
• הכנסות: ההכנסות זינקו ב86.4% ל191.9 מיליון דולר והגיעו לשיא רבעוני חמישי ברציפות.
• פעילות מרכזי הנתונים: צמחה ב140.4% ל107.7 מיליון דולר, בהובלת הביקוש למוצרי תקשורת אופטית מהירה.
• מעבר מהפסד לרווח: החברה עברה מהפסד מתואם של 8.8 מיליון דולר לרווח מתואם של 5.5 מיליון דולר, שהם 0.06 דולר למניה.
• שיעור הרווח הגולמי: ירד מ30.3% ל27.7%, למרות עלייה של 70.7% ברווח הגולמי.
• תחזית: החברה צופה ברבעון השלישי הכנסות של 255 עד 290 מיליון דולר ורווח מתואם למניה של 0.11 עד 0.26 דולר.
• ביקוש: הביקוש למוצרי 800G ו1.6T צפוי להמשיך לעלות על כושר הייצור לפחות עד אמצע 2027.
חברת Applied Optoelectronics שמייחדת את עצמה בכך שהיא מפתחת ומייצרת בעצמה גם את שבבי הלייזר שנמצאים בליבת מוצריה, מייצרת בנוסף רכיבי ומערכות תקשורת אופטית עבור מרכזי נתונים, תשתיות ענן ורשתות כבלים, ובעיקר נהנית מהצורך להעביר כמויות גדולות יותר של מידע בתוך מרכזי נתונים התומכים בבינה מלאכותית.
החברה דיווחה אתמול בלילה אחרי שעות המסחר ומציגה רבעון שני שהיה נקודת מפנה בפעילות.
ההכנסות הגיעו לשיא רבעוני חמישי ברציפות, מכירות מוצרי 800G יותר מהוכפלו לעומת הרבעון הראשון והחברה חזרה לרווחיות מתואמת.
התחזית לרבעון השלישי מצביעה על האצה נוספת, עם צמיחה צפויה של לפחות 32.9% לעומת הרבעון השני.
עם זאת, הצמיחה עדיין אינה מתורגמת לרווחיות מלאה לפי GAAP, כללי החשבונאות המקובלים בארצות הברית.
עלויות הרחבת הייצור, ההשקעה בפיתוח והגידול בתשתית הארגונית הובילו להפסד נקי של 22.8 מיליון דולר.
הדוח מחזק את תזת הביקוש, אך השאלה המרכזית עוברת כעת מהיכולת למכור ליכולת לייצר בהיקף גדול, לשפר את שיעורי הרווח ולממן את ההתרחבות בלי ליצור דילול נוסף לבעלי המניות.
התרחיש השורי
מנוע הצמיחה המרכזי הוא פעילות מרכזי הנתונים, שהכנסותיה זינקו ב140.4% ל107.7 מיליון דולר והגיעו ל56.1% מההכנסות.
מכירות מוצרי 800G יותר מהוכפלו לעומת הרבעון הראשון, והחברה ממשיכה לפתח מוצרי 1.6T, המאפשרים העברת מידע במהירות גבוהה יותר. ההנהלה צופה שהביקוש לשני הדורות יעלה על יכולת הייצור עד אמצע 2027.
אם התחזית תתממש, AOI לא תצטרך לחפש ביקוש כדי למלא את המפעלים החדשים, אלא להתמקד בהרחבת הייצור ובאספקת ההזמנות בזמן.
בתרשים מטה רואים כי שני תחומי הפעילות המרכזיים צמחו, אך מרכזי הנתונים הפכו למנוע המוביל עם עלייה מ44.8 מיליון דולר ל107.7 מיליון דולר בתוך שנה.
פעילות הכבלים צמחה במקביל מ56 מיליון דולר ל80.6 מיליון דולר, ומעניקה לחברה מנוע הכנסות נוסף לצד הביקוש מתשתיות הבינה המלאכותית.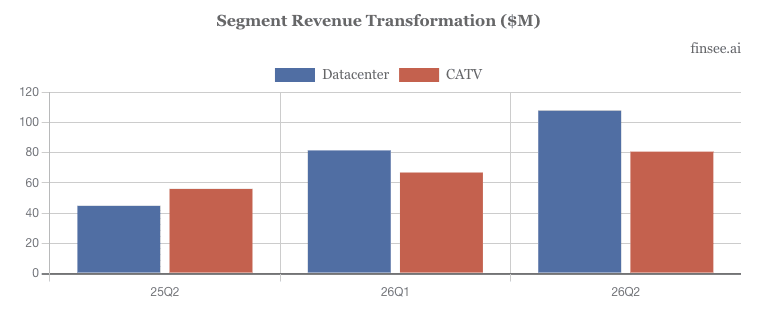
מקור: FINSEE
מנוע נוסף מגיע מפעילות הכבלים.
ההכנסות בתחום CATV, ציוד לרשתות טלוויזיה וכבלים, עלו ב43.8% ל80.6 מיליון דולר בזכות גידול בכמויות, זכייה בנתח שוק והטמעה של מוצרי 1.8GHz.
הצמיחה בשני השווקים במקביל מפחיתה חלקית את התלות במנוע עסקי יחיד.
במקביל, התחזית לרבעון השלישי מצביעה על הכנסות של 255 עד 290 מיליון דולר ורווח מתואם של 10.1 עד 24 מיליון דולר, כך שהגידול בהיקפים מתחיל לייצר מינוף תפעולי ולהעביר את החברה לרווחיות גבוהה יותר.
התרחיש הדובי
נקודת החולשה הראשונה היא איכות הרווחיות.
שיעור הרווח הגולמי לפי GAAP ירד מ30.3% ל27.7%, ושיעור הרווח הגולמי המתואם ירד מ30.4% ל29.8%.
עלויות החומרים, העבודה והרחבת הייצור גדלו מהר מההכנסות, ועלויות מסוימות הקשורות למוצרי מרכזי הנתונים הפחיתו כ5 מיליון דולר מהרווח הגולמי.
ההנהלה צופה שיפור ברבעון השלישי, אך עד שהחברה תוכיח שהרחבת הקיבולת משפרת גם את שיעורי הרווח, הצמיחה בהכנסות לבדה אינה מספיקה כדי להצדיק רווחיות יציבה.
הסיכון השני הוא המחיר הפיננסי של ההתרחבות.
במחצית הראשונה השקיעה החברה 335.1 מיליון דולר ברכוש ובציוד והשתמשה ב73.8 מיליון דולר בפעילות השוטפת.
המלאי גדל ב94.1 מיליון דולר והחברה צופה שהשקעות ההון יישארו גבוהות לפחות עד סוף 2027.
כדי לממן את התוכנית היא גייסה כ1.03 מיליארד דולר באמצעות מכירת מניות, ומספר המניות הממוצע ברבעון עלה ב43.7% לעומת התקופה המקבילה.
המשמעות היא שהחברה חיזקה משמעותית את המאזן, אך חלק מהצמיחה העתידית ברווח עלול להתפזר על פני מספר גדול בהרבה של מניות.
האם משהו השתנה בתזת החברה?
הדוח מחזק את תזת הצמיחה של החברה.
הביקוש למוצרי התקשורת האופטית מואץ, פעילות מרכזי הנתונים הופכת למנוע ההכנסות הגדול ביותר והחברה חזרה לרווחיות מתואמת.
המשתנה המרכזי מעכשיו הוא הביצוע, הגדלת כושר הייצור מבלי לפגוע באיכות, בשיעורי הרווח ובתזרים.
אם התחזית לרבעון השלישי תושג ושיעור הרווח הגולמי ישתפר, החברה תראה שהשקעות ההון הגבוהות מתחילות לייצר ערך תפעולי ממשי.
הנושאים המרכזיים
מרכזי הנתונים הופכים לליבת הפעילות
הכנסות מרכזי הנתונים הגיעו ל107.7 מיליון דולר, לעומת 44.8 מיליון דולר ברבעון המקביל.
חלקו של התחום בהכנסות עלה מ43.5% ל56.1%, שינוי שממחיש כיצד הביקוש לתשתיות בינה מלאכותית משנה את תמהיל הפעילות.
החברה אינה מסתמכת רק על גידול בשוק, אלא גם עוברת למוצרים מהירים ויקרים יותר.
המשך המגמה תלוי ביכולת להגדיל את התפוקה של מוצרי 800G ולהתחיל את ההתרחבות המסחרית של מוצרי 1.6T.
בתרשים מטה רואים כי הכנסות החברה נמצאות במגמת האצה, מכ103 מיליון דולר ברבעון השני של 2025 ל191.9 מיליון דולר ברבעון השני של 2026.
תחזית ההנהלה לרבעון השלישי מצביעה על עלייה נוספת לכ272.5 מיליון דולר בנקודת האמצע, וממחישה שהביקוש למוצרי התקשורת האופטית ממשיך לצמוח במהירות.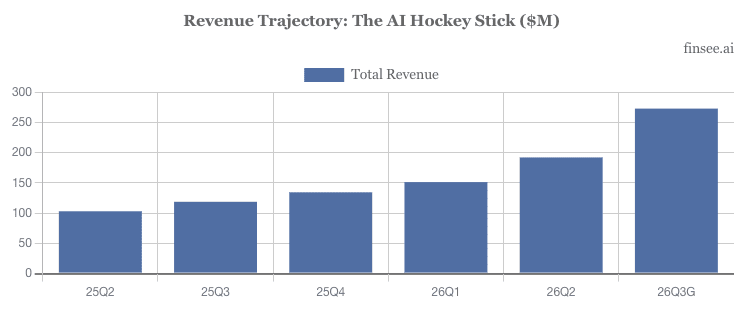
מקור: FINSEE
הקיבולת היא צוואר הבקבוק
כושר הייצור הכולל מתקרב ל200 אלף יחידות בחודש, והחברה שואפת להגיע לכושר ייצור של כ650 אלף יחידות 800G ו1.6T בחודש עד סוף השנה.
זהו גידול חד שמסביר את העלייה בהוצאות, במלאי ובהשקעות ההון.
התחזית שלפיה הביקוש יעלה על הקיבולת עד אמצע 2027 היא חיובית, אך היא גם יוצרת לחץ לבצע הרחבה מורכבת במהירות.
כל עיכוב בהתקנת ציוד, באספקת רכיבים או בשיפור התפוקה עלול לדחות הכנסות.
בתרשים מטה רואים כי קצב הצמיחה הרבעוני של החברה מואץ, מכ12.5% ברבעון הראשון לכ27% ברבעון השני.
בנקודת האמצע של התחזית לרבעון השלישי, ההכנסות צפויות לצמוח בכ42% נוספים, מה שמגדיל את הלחץ על החברה להרחיב את כושר הייצור במהירות.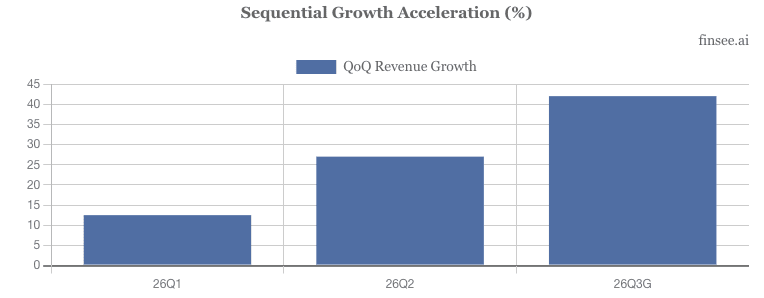
מקור: FINSEE
המעבר לרווח מתואם עדיין אינו רווחיות מלאה
הרווח המתואם הסתכם ב5.5 מיליון דולר, לעומת הפסד של 8.8 מיליון דולר אשתקד, אך לפי GAAP החברה רשמה הפסד נקי של 22.8 מיליון דולר והפסד תפעולי של 24.7 מיליון דולר.
חלק מהפער נובע מתגמול מבוסס מניות, עלויות חד פעמיות, מוצרים שהופסקו והתאמות מס.
המעבר לרווח מתואם הוא אבן דרך חיובית, אך המשקיעים יצטרכו לראות גם ירידה בהפסד החשבונאי ושיפור בתזרים.
ריכוז הלקוחות וההון החוזר נשארים סיכון
שלושת הלקוחות הגדולים ייצרו 42%, 26% ו24% מהכנסות הרבעון, ועשרת הלקוחות הגדולים היו אחראים ל99% מההכנסות.
בנוסף, Digicomm ייצגה 67.2% מהלקוחות החייבים לחברה בסוף הרבעון ו42.8% מהכנסות המחצית. ההנהלה אינה מזהה כרגע סיכון אשראי מהותי, אך ריכוז כזה חושף את התוצאות לשינויים בהזמנות, בלוחות ההטמעה ובתנאי התשלום של מספר קטן של לקוחות.
שאלות מפתח
-
מהו קצב הניצול הצפוי של כושר הייצור החדש, ואיזה שיעור ניצול נדרש כדי להגיע לשיפור עקבי בשיעור הרווח הגולמי?
-
כמה השקעות הון נוספות יידרשו עד סוף 2027, ומהו האיזון המתוכנן בין מזומן קיים, חוב וגיוסי הון נוספים?
-
כיצד מתכוונת החברה לצמצם את ריכוז ההכנסות והלקוחות החייבים, בלי לפגוע בקצב הצמיחה של פעילות הכבלים ומרכזי הנתונים?
למה לשים לב ברבעון הבא
קצב הצמיחה של מוצרי 800G ו1.6T
המשך גידול חד במכירות 800G והתחלה מסחרית של אספקת מוצרי 1.6T יחזקו את ההערכה שהחברה עוברת לדורות המוצרים המתקדמים.
עיכובים בייצור, זמינות רכיבים נמוכה או קצב אספקה חלש מהמתוכנן יעידו שצוואר הבקבוק התפעולי עדיין מגביל את מימוש הביקוש.
שיעור הרווח הגולמי
ההנהלה צופה שיעור רווח גולמי מתואם של 29% עד 30.5% ברבעון השלישי.
תוצאה בחלק העליון של הטווח תראה שהגידול בכמויות ושיפור היעילות מתחילים לפצות על עלויות ההתרחבות.
תוצאה בחלק התחתון או מתחתיו תעלה חשש שהחברה רוכשת צמיחה במחיר של רווחיות נמוכה.
תזרים המזומנים והיקף ההשקעות
החברה מחזיקה 499.7 מיליון דולר במזומן, אך קצב ההשקעה גבוה וההון החוזר ממשיך לצרוך מזומנים. האטה בגידול המלאי, שיפור בגביית הלקוחות והתקדמות לעבר תזרים תפעולי חיובי יחזקו את התזה.
שימוש מתמשך במזומן לצד גיוסי הון נוספים יגדיל את הסיכון לדילול נוסף.
סיכום
Applied Optoelectronics יצאה מהרבעון עם תזת ביקוש חזקה יותר, תחזית המאיצה את הצמיחה וחזרה לרווחיות מתואמת.
מנגד, שיעורי הרווח, ההפסד לפי GAAP, השקעות ההון וריכוז הלקוחות מראים שהחברה עדיין נמצאת בשלב ביצוע עתיר סיכון.
עד הדוח הבא, המדד החשוב ביותר יהיה יכולתה להפוך את הרחבת הייצור לשיפור ברווחיות ובתזרים.
המניה ירדה לאחר שעות המסחר בכ0.18%, וזה כי החברה עמדה פחות או יותר בתוצאות שכבר היו מתומחרות במחיר המניה.