אמזון מול אליבאבא בקרב על ענן הבינה המלאכותית
6.8.2026

בקצרה
- אמזון הציגה ברבעון השני של 2026 רווח נקי חריג של 62.6 מיליארד דולר, זינוק משמעותי מ-18.2 מיליארד דולר ברבעון המקביל, כאשר 53.4 מיליארד דולר מתוכו נבעו מהשקעותיה באנתרופיק, מה שמדגיש את חשיבות ההבחנה בין רווחים תפעוליים לרווחי שערוך עבור משקיעים.
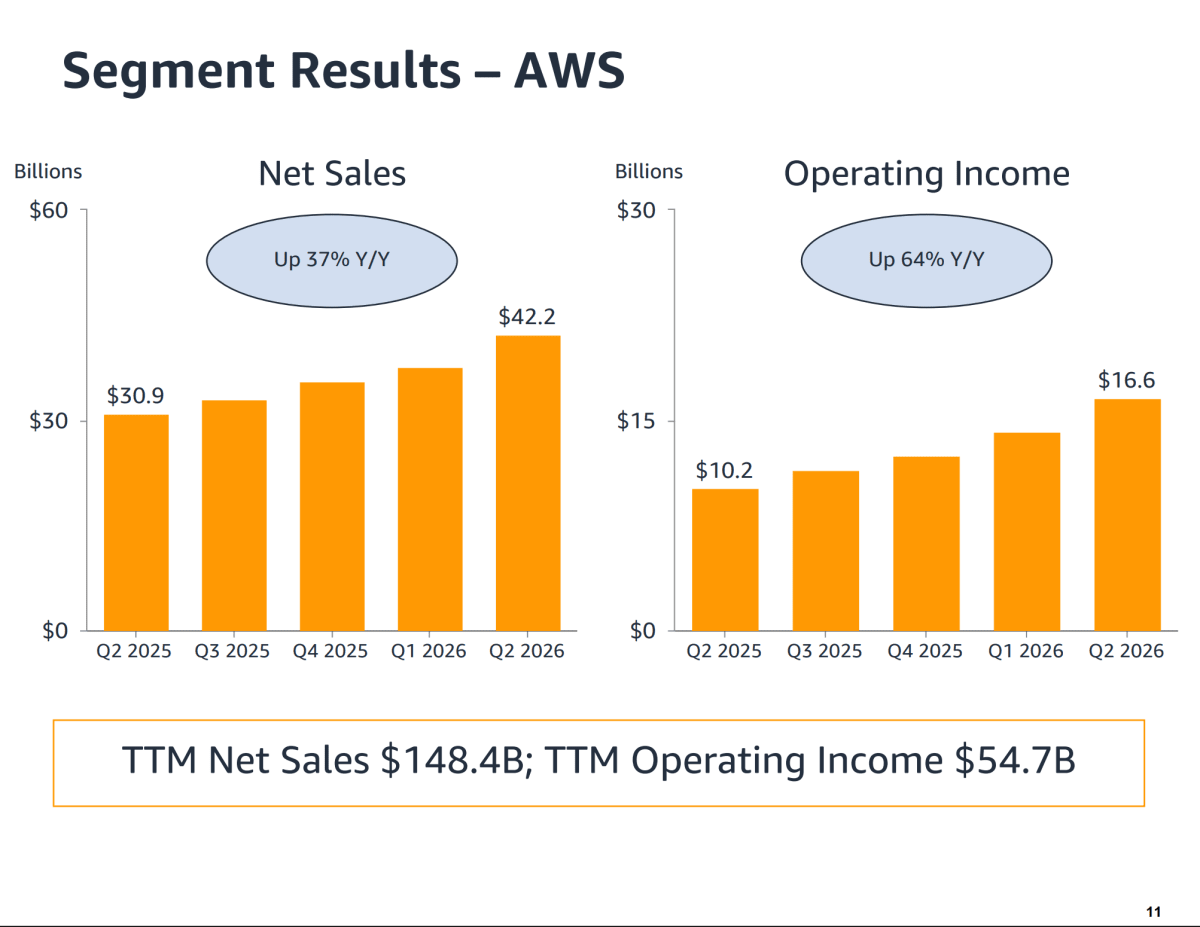
- פעילות הענן של אמזון, AWS, הציגה צמיחה מרשימה עם עלייה של 37% בהכנסות ל-42.2 מיליארד דולר וזינוק של 64% ברווח התפעולי ל-16.6 מיליארד דולר, נתונים המראים כי AWS מהווה כ-60% מהרווח התפעולי של אמזון, ובכך מצדיקה את ההשקעות העצומות בבינה מלאכותית ומבססת את מעמדה כמנוע רווחיות מרכזי.
- אמזון הגדילה את תוכנית הוצאות ההון שלה לשנת 2026 לכ-220 מיליארד דולר, בעיקר להשקעות בתשתיות בינה מלאכותית, מה שהוביל למעבר מתזרים מזומנים חופשי חיובי של 18.2 מיליארד דולר לשלילי של 7.6 מיליארד דולר ב-12 החודשים האחרונים, ומעלה סיכון של תשואה נמוכה על ההון אם הביקוש לא יתממש כמצופה.
- המאבק בין אמזון לאליבאבא על ענן הבינה המלאכותית מתמקד בשליטה בתשתיות, שבבים ופלטפורמות ענן, כאשר אמזון עם AWS מציעה פתרונות תשתית מקיפים ואליבאבא עם Alibaba Cloud ומודלי Qwen מתמקדת בשותפויות ובמודלים, מה שמשקף תחרות עזה על נתח שוק ורווחיות עתידית בתחום הצומח.
מהפכת הבינה המלאכותית נראית לפעמים כמו תחרות בין מודלים שיודעים לכתוב, לנתח תמונות ולבנות קוד.
מאחורי המוצרים המרשימים מתנהל מאבק כלכלי הרבה יותר בסיסי.
מי תחזיק במרכזי הנתונים, מי תבטיח גישה לשבבים, מי תמשוך מפתחים אל סביבת הענן שלה ומי תצליח להפוך את ההשקעות הגדולות להכנסות ולתזרים מזומנים.
אמזון ואליבאבא נמצאות משני הצדדים של המאבק הזה.
אמזון מפעילה את AWS, אחת מפלטפורמות הענן הגדולות בעולם, ומציעה ללקוחות כוח מחשוב, אחסון, שבבים וכלים לבניית יישומי בינה מלאכותית.
אליבאבא מפעילה את Alibaba Cloud ומפתחת את משפחת המודלים Qwen, כחלק ממערכת רחבה שכוללת מסחר מקוון, שירותים דיגיטליים ותשתיות מחשוב בסין.
במבט ראשון נראה שאמזון בונה את התשתית בזמן שאליבאבא מתמקדת במודלים ובשותפויות.
בפועל, שתיהן משקיעות בתשתיות, מפתחות שבבים ומנסות לשלוט בכמה שיותר שכבות של מערכת הבינה המלאכותית.
ההבדל נמצא בקנה המידה, בקהל היעד ובסביבה הרגולטורית שבה כל אחת פועלת.
המספר הגדול של אמזון לא הגיע כולו מהפעילות העסקית
אמזון סיימה את הרבעון השני של 2026 עם הכנסות של 200.6 מיליארד דולר, עלייה של 20% לעומת הרבעון המקביל.
הרווח התפעולי, שמציג את הרווח שהופק מהפעילויות העסקיות לפני ריבית, מסים והכנסות שאינן תפעוליות, עלה ב43% ל27.5 מיליארד דולר.
לצד השיפור העסקי הופיע נתון חריג הרבה יותר. הרווח הנקי זינק מ18.2 מיליארד דולר ל62.6 מיליארד דולר.
הקפיצה הזאת לא נבעה רק ממכירות בענן, במסחר המקוון או בפרסום.
הרווח הנקי כלל הכנסה אחרת שלא תפעולית בסך 53.4 מיליארד דולר לפני מס, שנבעה בעיקר מהשקעותיה של אמזון באנתרופיק.
מדובר בהשפעה חשבונאית שמגדילה את שורת הרווח, אך לא מייצגת סכום מזומן בגובה זה שנכנס לקופה במהלך הרבעון.
גם לא נכון להפחית את מלוא 53.4 מיליארד הדולר מהרווח הנקי, מפני שהסכום מוצג לפני מס.
הדרך הנכונה לקרוא את הדוח היא להכיר בכך שהרווח המדווח קיבל דחיפה גדולה מהשקעות, ובמקביל לראות שהפעילות העסקית עצמה הציגה שיפור משמעותי.
ההבחנה חשובה למשקיעים.
רווח משערוך עשוי להתהפך אם שווי ההשקעה ירד, בזמן שהכנסות ורווח תפעולי יכולים לחזור מדי רבעון אם העסק ממשיך לצמוח.
במקרה של אמזון, הסיפור החיובי אינו נשען רק על אנתרופיק.
AWS הציגה האצה ברורה והפכה שוב למנוע המרכזי שמצדיק את השקעות החברה בבינה מלאכותית.
AWS מספקת את ההצדקה להשקעות הענק
הכנסות AWS עלו ב37% ל42.2 מיליארד דולר, קצב הצמיחה המהיר ביותר של החטיבה ב18 רבעונים.
הרווח התפעולי שלה עלה ב64% ל16.6 מיליארד דולר. המשמעות היא שAWS ייצרה כ60% מהרווח התפעולי של אמזון, אף שהייתה אחראית לכ21% בלבד מהכנסות הקבוצה.
הפער ממחיש מדוע הענן חשוב כל כך לשווי החברה.
פעילות המסחר של אמזון מייצרת מחזור מכירות עצום, אך AWS מייצרת שיעורי רווח גבוהים בהרבה.
ככל שחברות מאמנות מודלים, מפעילות סוכני בינה מלאכותית ומעבירות יותר מידע לענן, אמזון מרוויחה מהשכרת כוח המחשוב ומהשירותים הנלווים.
הצמיחה של AWS מתורגמת גם לרווח תפעולי
התרשים מציג שהכנסות AWS עלו מ30.9 מיליארד דולר ברבעון המקביל ל42.2 מיליארד דולר, בזמן שהרווח התפעולי גדל מ10.2 מיליארד דולר ל16.6 מיליארד דולר.
הנתונים ממחישים שהענן לא רק מנוע צמיחה, אלא המקור המרכזי לרווחיות התפעולית של אמזון.
מקור: Amazon, מצגת תוצאות הרבעון השני של 2026
כדי לתמוך בביקוש, אמזון העלתה את תוכנית הוצאות ההון שלה לשנת 2026 לכ220 מיליארד דולר.
הוצאות הון הן הכסף שמופנה לרכישת שרתים, שבבים, ציוד, מרכזי נתונים ותשתיות אחרות שישמשו את החברה במשך שנים.
כאן נמצא גם הסיכון. תזרים המזומנים החופשי ב12 החודשים האחרונים עבר מתזרים חיובי של 18.2 מיליארד דולר לתזרים שלילי של 7.6 מיליארד דולר.
השינוי נבע בעיקר מעלייה של 66.1 מיליארד דולר ברכישת רכוש וציוד, המשקפת בעיקר השקעות בבינה מלאכותית.
החברה משקיעה עכשיו מתוך הנחה שהלקוחות ימלאו בעתיד את הקיבולת שהיא בונה.
אם הביקוש יישאר חזק, התשתיות עשויות לייצר הכנסות במשך שנים. אם ההשקעות יקדימו את הביקוש או אם מחיר כוח המחשוב ירד במהירות, התשואה על ההון עלולה להיות נמוכה מהציפיות.
אליבאבא בונה מערכת בינה מלאכותית סינית שלמה
האסטרטגיה של אליבאבא לא מסתכמת בשילוב מודל מקומי בתוך אפליקציות.
החברה התחייבה בפברואר 2025 להשקיע לפחות 380 מיליארד יואן, כ53 מיליארד דולר באותה עת, בתשתיות ענן ובינה מלאכותית במשך שלוש שנים.
במאי 2026 ההנהלה כבר הודיעה שההשקעה בפועל עשויה לעבור את התוכנית המקורית.
הוצאותיה של אליבאבא קטנות משמעותית מהיקף ההשקעה השנתי של אמזון, אך צריך לזכור שההשוואה לא מלאה.
תוכנית אמזון כוללת את כלל הוצאות ההון של הקבוצה, בזמן שתוכנית אליבאבא מתייחסת להשקעות בענן ובינה מלאכותית לאורך שלוש שנים.
חטיבת הענן של אליבאבא כבר מציגה סימנים לכך שהביקוש מתחיל להפוך להכנסות.
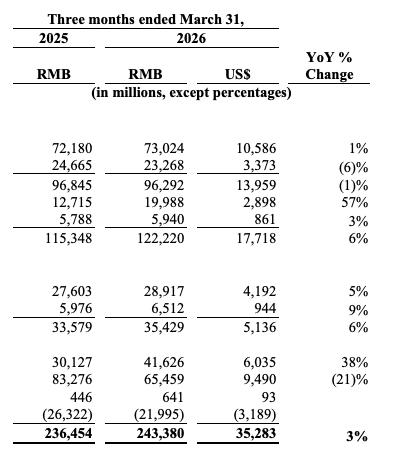
ברבעון שהסתיים במרץ 2026 צמחו הכנסות החטיבה ב38% ל41.6 מיליארד יואן.
ההכנסות מלקוחות חיצוניים עלו ב40%, ומוצרים הקשורים לבינה מלאכותית היו אחראים לכ30% מהכנסות הענן החיצוניות.
הבינה המלאכותית הופכת למנוע הצמיחה של Alibaba Cloud
הנתונים מטה מציגים שהכנסות חטיבת הענן של אליבאבא עלו ב38% ל41.6 מיליארד יואן.
ההכנסות ממוצרי בינה מלאכותית רשמו צמיחה תלת ספרתית במשך 11 רבעונים רצופים והגיעו לכ30% מהכנסות הענן מלקוחות חיצוניים.
מקור:Alibaba Group, תוצאות רבעון מרץ ושנת הכספים
המודלים של Qwen הם חלק מרכזי באסטרטגיה הזאת.
אליבאבא מציעה מודלים באמצעות הענן, ובחלק מהמקרים משחררת את המשקולות שלהם.
משקל פתוח מאפשר למפתחים להוריד את ההגדרות שנלמדו באימון, להריץ את המודל בסביבה שלהם ולהתאים אותו לצרכים מסוימים.
הגישה הזאת יכולה לעזור לאליבאבא למשוך מפתחים שמעדיפים יותר שליטה ועלויות נמוכות יותר.
השקת Qwen3.8 Max, מודל הכולל 2.4 טריליון פרמטרים, המחישה את השאיפה להתחרות גם בשכבת המודלים ולא רק לספק שרתים.
מספר הפרמטרים מלמד על גודל המודל, אך אינו מוכיח לבדו שהוא מדויק או שימושי יותר ממתחריו.
הרגולציה הופכת ליתרון ולסיכון
השותפות עם אפל ממחישה כיצד הסביבה הסינית יכולה ליצור יתרון לחברה מקומית.
שירותי בינה מלאכותית מערביים אינם יכולים לפעול בסין באותה צורה שבה הם פועלים בארצות הברית.
אפל נדרשת להתאים את Apple Intelligence לדרישות המקומיות ולעבוד עם ספקיות סיניות, ואליבאבא צפויה לספק את Qwen כחלק מהפתרון.
גם Baidu שנסחרת כ BIDU מעורבת במהלך.
השותפות עשויה לפתוח בפני אליבאבא ערוץ הפצה רחב, אך השירות עדיין לא הושק מסחרית בסין.
לא ניתן לקבוע שהחברה כבר נהנית מהכנסות משמעותיות או מגישה פעילה למאות מיליוני משתמשים.
בשלב הזה מדובר בהזדמנות אסטרטגית שעדיין צריכה לעבור את מבחן ההשקה והשימוש בפועל.
אותה רגולציה שמגנה במידה מסוימת על חברות סיניות בתוך השוק המקומי גם מגדילה את הסיכון למשקיעים.
מגבלות אמריקאיות על יצוא שבבים מקשות על הגישה למעבדים המתקדמים ביותר.
באירופה, AliExpress נקנסה ב550 מיליון אירו בגין הפרות של חוק השירותים הדיגיטליים הקשורות לטיפול בסיכונים של מוצרים בלתי חוקיים, מסוכנים ומזויפים.
הדיסקאונט שבו אליבאבא נסחרת מול ענקיות טכנולוגיה אמריקאיות אינו נובע רק מקצב הצמיחה או מהרווחיות.
הוא משקף גם חשש מהתערבות ממשלתית בסין, מהחרפת המאבק הטכנולוגי עם ארצות הברית וממגבלות רגולטוריות מחוץ לסין.
עסקת Moonshot חושפת את המחסור האמיתי
אחת הטענות שדורשות תיקון נוגעת לכ20,000 שבבי Nvidia.
אליבאבא לא רכשה את השבבים במסגרת עסקה חדשה לצורך שימוש עצמי.
חברת Moonshot AI קיבלה גישה לכוח מחשוב המבוסס על כ20,000 שבבי Nvidia דרך הסכם עם אליבאבא.
Moonshot, המפתחת את משפחת המודלים Kimi ונתמכת בידי אליבאבא, משתמשת בתשתית כדי לאמן ולהפעיל מודלים גדולים.
ההסכם מראה שהנכס המרכזי במרוץ אינו רק המודל עצמו. גם גישה יציבה לשבבים, לחשמל ולמרכזי נתונים הופכת ליתרון תחרותי.
מבחינת אליבאבא, אספקת כוח מחשוב לחברות שהיא משקיעה בהן יכולה לחזק את פעילות הענן וליצור מערכת שבה מפתחים נשארים בתוך התשתית שלה.
מנגד, הצלחה של מודל חיצוני כמו Kimi עשויה גם להגביר את התחרות מול Qwen.
מה המשמעות למשקיעים בישראל
ההשפעה הראשונה עוברת דרך שוק השבבים. השקעות גדולות במרכזי נתונים תומכות בביקוש למעבדים, לזיכרונות, לציוד ייצור ובדיקה, לתקשורת מהירה ולמערכות חשמל וקירור.
חברות ישראליות הפועלות בחלקים האלה של שרשרת הערך עשויות ליהנות מהתרחבות עולמית של ההשקעות.
ללא קשר מסחרי מאומת, לא נכון לקבוע שהוצאה של אמזון או אליבאבא מגיעה ישירות לצבר ההזמנות של חברה ישראלית מסוימת.
ההשפעה השנייה קשורה לפיצול בין המערכת האמריקאית למערכת הסינית.
חברה ישראלית שרוצה למכור בשני השווקים עשויה להזדקק להתאמות שונות בענן, במודלים, באבטחת מידע ובשמירת נתונים.
התהליך יכול להעלות את עלויות הפיתוח ולהאריך את זמן הכניסה לשוק.
ההשפעה השלישית עוברת דרך תיקי ההשקעות.
אמזון מחזיקה במשקל משמעותי במדדים אמריקאיים רחבים שבהם מושקעים כספי חיסכון רבים בישראל.
אליבאבא מופיעה במדדי סין ובחלק ממדדי השווקים המתעוררים.
שינוי בתמחור החברות משפיע גם על משקיעים שאינם מחזיקים במניותיהן באופן ישיר.
שתי דרכים שונות ואותו מבחן כלכלי
הפער בין אמזון לאליבאבא אינו תשתיות מול שותפויות.
שתיהן בונות מערכת מלאה הכוללת ענן, שבבים, מודלים, תוכנות ולקוחות.
אמזון עושה זאת בקנה מידה עולמי ועם יכולת השקעה עצומה.
אליבאבא פועלת מתוך שוק סיני מוגן יותר, לצד מגבלות גיאופוליטיות וטכנולוגיות כבדות יותר.
אצל אמזון, המבחן הוא היכולת להפוך השקעה שנתית של כ220 מיליארד דולר לצמיחה שתכסה את עלות התשתיות ותחזיר את תזרים המזומנים החופשי למסלול חיובי.
אצל אליבאבא, המבחן הוא היכולת להפוך את Qwen, פעילות הענן והיתרון המקומי לצמיחה ורווחיות שיצדיקו לקיחת סיכון רגולטורי וגיאופוליטי.
המספרים האחרונים מראים שהביקוש לענן ולבינה מלאכותית כבר מייצר הכנסות.
הם עדיין לא מוכיחים שכל מרכז נתונים שנבנה היום יניב את התשואה שהמשקיעים מצפים לקבל ממנו.
תגובת השוק
מניית אמזון עלתה ביותר מ9% במסחר המאוחר לאחר פרסום הדוח, וביום המסחר הבא זינקה קרוב ל14%, בעקבות האצת הצמיחה בAWS והשיפור ברווחיות התפעולית.
מניית אליבאבא עלתה ב7% בהונג קונג ביום השקת Qwen3.8 Max, לאחר שהמודל התקדם בדירוגים של מודלי טקסט וניתוח חזותי.