150 מיליארד ש״ח עדיין על הנייר, אבל האוצר כבר מתכנן את הגבייה
6.8.2026

בקצרה
- משרד האוצר ורשות המסים בוחנים דרכים לגבות מסים מוקדם יותר מרווחי אופציות של עובדי הייטק, לקראת תקציב 2027 וחוק ההסדרים, במטרה להכניס מיליארדי שקלים לקופת המדינה כבר בשנים הקרובות ולצמצם את הפער בין מיסוי הכנסת עבודה למיסוי רווחי הון.
- האוצר מעריך פוטנציאל הכנסות ממסים של כ-150 מיליארד ש״ח מרווחי אופציות על הנייר של עובדי הייטק, כאשר IBI Capital ניהלה בסוף 2025 אופציות בשווי 67 מיליארד ש״ח עבור 89 אלף עובדים, מה שמדגיש את מאגר ההון העצום שטרם מומש וממוסה במלואו.
- עובדי הייטק בישראל נהנים ממסלול רווח הון באמצעות נאמן, המאפשר מיסוי של 25% על רווחים מאופציות לאחר 24 חודשים, בניגוד למס שולי גבוה יותר על הכנסת עבודה, מה שיוצר תמריץ לדחות מימוש ומשאיר הון רב מחוץ לקופת המדינה.
- האוצר שוקל שינויים במדיניות המס על אופציות, כולל העלאת המס, שינוי מועד התשלום, או שילוב של העלאת מס על אופציות והפחתת מס על משכורת, במטרה להגדיל את הכנסות המדינה ולעודד מימוש מוקדם של רווחים, למרות שטרם התקבלה החלטה סופית.
דמיינו עובד הייטק שמסתכל על חשבון המניות שלו ורואה שם רווח של מאות אלפי שקלים.
על הנייר הוא כבר מחזיק בהון משמעותי, אבל כל עוד הוא לא מוכר או מממש את האופציות, רוב המס עדיין לא מגיע לקופת המדינה.
כעת, לקראת תקציב 2027 וחוק ההסדרים, משרד האוצר ורשות המסים בוחנים כיצד לגרום לחלק מהכסף הזה להגיע לקופה מוקדם יותר.
בין האפשרויות שנבדקות נמצאות העלאת המס על חלק מהתגמול, שינוי המועד שבו העובד נדרש לשלם אותו ואפילו שילוב בין העלאת המס על האופציות לבין הפחתת המס על המשכורת החודשית.
בשלב הזה עדיין לא התקבלה החלטה, ולא פורסמו שיעור מס חדש או מועד כניסה לתוקף.
אבל הכיוון כבר מעורר שאלה גדולה יותר, האם המדינה באמת מנסה לתקן פער במערכת המס, או שהיא מחפשת דרך לגרום לעובדים לממש מוקדם יותר ולהכניס מיליארדי שקלים לקופה כבר בשנים הקרובות?
הכסף הגדול שנמצא באופציות
דמיינו 89 אלף עובדי הייטק שמביטים בחשבון המניות שלהם ורואים יחד רווח אפשרי של עשרות מיליארדי שקלים. הכסף עדיין לא בהכרח מומש, אבל מבחינת האוצר הוא מסמן פוטנציאל גדול להכנסות ממסים.
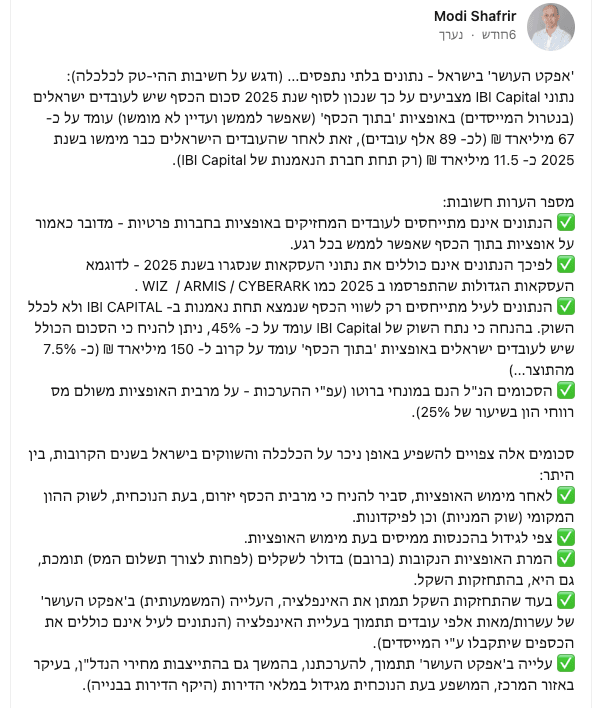
בסוף 2025 ניהלה IBI Capital אופציות שנמצאו בתוך הכסף בשווי של כ67 מיליארד ש״ח עבור כ89 אלף עובדים ישראלים.
במהלך אותה שנה מומשו אופציות בשווי של כ11.5 מיליארד ש״ח.
אופציה בתוך הכסף היא אופציה שמאפשרת לעובד לרכוש מניה במחיר נמוך מהמחיר שלה בבורסה.
למשל, אם העובד יכול לקנות מניה ב50 דולר בזמן שהיא נסחרת ב80 דולר, יש לו רווח אפשרי של 30 דולר למניה, לפני מס ועלויות.
בפרסומים סביב המהלך הופיע גם סכום גדול בהרבה, כ150 מיליארד ש״ח. חשוב לדייק: זה לא נתון רשמי של המדינה, אלא אומדן שנוצר לכלל השוק, על בסיס הערכה שהחברה מנהלת כ45% ממנו.
גם האומדן הזה לא כולל מייסדים ועובדים בחברות פרטיות.
הוא מתייחס בעיקר לאופציות בחברות שמניותיהן כבר ניתנות למכירה.
ועדיין, לא מדובר ב150 מיליארד ש״ח שממתינים בחשבון בנק.
זהו שווי על הנייר שיכול להשתנות יחד עם מחירי המניות ושער הדולר.
למרות ההסתייגויות, המספרים ממחישים מדוע האוצר מסתכל על האופציות כמקור אפשרי להכנסות, מדובר במאגר הון גדול מאוד ביחס למשק הישראלי, שחלק מהמס עליו יגיע לקופת המדינה רק לאחר המימוש.
מאגר האופציות של עובדי ההייטק בישראל
ניתן לראות היקף האופציות שנמצאות בתוך הכסף בקרב עובדי ההייטק ואת ההנחות ששימשו להערכת היקף השוק כולו.
הנתונים ממחישים שמדובר בהון גדול, אך גם באומדן המבוסס על שווי משתנה ולא בכסף מזומן שכבר מומש.
מקור:Modi Shafrir
כך ממוסים כיום עובדי ההייטק
עבור עובדים רבים בהייטק, המשכורת היא רק חלק מחבילת התגמול.
לצדה הם מקבלים אופציות או מניות חסומות, שהשווי שלהן תלוי בהצלחת החברה ובמחיר המניה.
מניות חסומות הן מניות שהעובד מקבל בהדרגה, בדרך כלל לאורך כמה שנות עבודה.
רק לאחר שהן מבשילות הן עוברות לרשותו והוא יכול למכור אותן.
סעיף 102 לפקודת מס הכנסה מאפשר לחברות להעניק לעובדים מניות ואופציות בכמה מסלולי מס.
המסלול הנפוץ בהייטק הוא מסלול רווח הון באמצעות נאמן. הנאמן מחזיק את המניות עבור העובד עד שמתקיימים התנאים לקבלת הטבת המס.
במסלול הזה המניות או האופציות צריכות להישאר אצל הנאמן למשך 24 חודשים לפחות.
אם התנאים מתקיימים, הרווח ההוני ממוסה בדרך כלל בשיעור של 25%. עובדים בעלי הכנסות גבוהות עשויים לשלם גם מס יסף, מס נוסף שמוטל מעל רמת הכנסה מסוימת.
עם זאת, לא כל תגמול הוני ממוסה אוטומטית בשיעור של 25% על מלוא הרווח.
במקרים מסוימים חלק מההטבה נחשב להכנסת עבודה וממוסה כמו משכורת.
כאן נכנס לתמונה המס השולי. זהו שיעור המס שמשולם על השקל האחרון שהעובד מרוויח.
ככל שההכנסה גבוהה יותר, העובד עשוי להיכנס למדרגת מס גבוהה יותר, כך שהמס על הכנסת עבודה יכול להיות גבוה משמעותית ממס רווח הון.
המס שישולם בפועל תלוי בסוג ההקצאה, במחיר המניה, במועד המימוש ובתנאים שנקבעו בתוכנית של החברה.
מבחינת המדינה, אופציות הן חלק מהתשלום שהעובד מקבל בתמורה לעבודתו. מכאן עולה השאלה מדוע המשכורת ממוסה לפי מדרגות המס הרגילות, בעוד שחלק אחר מאותה חבילת תגמול עשוי ליהנות משיעור מס נמוך יותר.
מנקודת המבט של העובדים והחברות, אופציות שונות ממשכורת רגילה.
משכורת נכנסת לחשבון בכל חודש, בעוד שערכן של האופציות יכול לעלות, להישחק או להיעלם לחלוטין.
הטבת המס נועדה לפצות את העובד על הסיכון הזה ולעודד אותו להשתתף בהצלחת החברה.
האוצר עדיין בוחן את האפשרויות
את עבודת המטה מוביל צוות הכולל את מנהל רשות המסים שי אהרונוביץ׳, הממונה על התקציבים מהרן פרוזנפר והכלכלן הראשי במשרד האוצר ד״ר שמואל אברמזון.
בשלב הזה נבחנים כמה כיוונים, אך עדיין לא פורסם מתווה מחייב.
אפשרות אחת היא להעלות את המס על חלק מהתגמול שמתקבל במניות או באופציות.
אפשרות אחרת היא לפצל את ההטבה לשני חלקים, החלק שהעובד קיבל בתמורה לעבודתו, והרווח שנוצר מעליית מחיר המניה בהמשך.
האוצר בוחן גם שינויים במועד אירוע המס, זה הרגע שבו רשות המסים רואה בהטבה הכנסה חייבת ודורשת מהעובד לשלם עליה מס.
לצד האפשרויות האלה עולה גם רעיון להפחית את המס על המשכורת החודשית, בניסיון ליצור שינוי מאוזן יותר במבנה המיסוי של עובדי הטכנולוגיה.
חשוב להדגיש שעדיין לא נקבע שיעור מס חדש ולא פורסם מועד לכניסת הכללים לתוקף.
עם זאת, כבר אפשר להבין כיצד עצם ההודעה על שינוי עתידי עשויה להכניס כסף לקופת המדינה.
אם עובדים ידעו שבעתיד מימוש האופציות ימוסה בתנאים פחות נוחים, רבים מהם עשויים להקדים את המימוש ולמכור לפני שהכללים החדשים ייכנסו לתוקף.
הדרך להקדים מיליארדים לקופת המדינה
נניח שעובד מחזיק באופציות שתכנן לממש רק בעוד כמה שנים.
אם המדינה תודיע שהמס עליהן צפוי לעלות, הוא עשוי להחליט שעדיף לממש כבר עכשיו.
ברגע המימוש או המכירה נוצר אירוע מס, וחלק מהרווח עובר לקופת המדינה.
אם אלפי עובדים יקבלו החלטה דומה באותה תקופה, גביית המס יכולה לזנק בתוך שנת תקציב אחת ולהעניק לאוצר הכנסה משמעותית בטווח הקצר.
עבור מדינה שמתמודדת עם הוצאות ביטחון גבוהות, תשלומי ריבית על החוב וצורך לצמצם את הגירעון, הפער בין הכנסות הממשלה להוצאותיה, מדובר באפשרות מפתה.
במקום להמתין שהעובדים יממשו את האופציות בהדרגה לאורך שנים, השינוי הצפוי יכול לרכז חלק גדול מהמימושים בתקופה קצרה.
אלא שכאן נמצא ההבדל בין הקדמת הכנסה לבין יצירת הכנסה חדשה.
חלק מהמס שייגבה מוקדם היה כנראה מגיע לקופת המדינה בשנים מאוחרות יותר גם ללא השינוי.
אם עובד שתכנן לממש את האופציות בשנת 2029 יעשה זאת כבר בשנת 2027, המדינה תקבל את הכסף שנתיים מוקדם יותר, אך אותה גבייה תחסר לה בשנת 2029.
המהלך יכול להקל על תקציב מסוים, אך הוא לא פותר לבדו בעיה קבועה בהוצאות או בהכנסות המדינה.
כדי לבחון את הצלחתו, צריך לבדוק כמה כסף נכנס לקופה לאורך כמה שנים ולא להסתפק בסכום שיגיע מיד לאחר ההודעה.
תיקון עיוות או פגיעה בתגמול על סיכון
הטענה של המדינה נשענת על עיקרון פשוט, אם אופציות הן חלק מחבילת התגמול שהמעסיק מעניק לעובד, ייתכן שהמס עליהן צריך להיות קרוב יותר למס שמשולם על משכורת.
הטענה מתחזקת במקרים שבהם העובד מקבל מניות של חברה ציבורית ויכול למכור אותן בבורסה.
הפער בין המס על משכורת לבין מס רווח הון עשוי לעודד חברות להעביר חלק גדול יותר מהתגמול למסלול המנייתי, גם אם בפועל הוא מחליף חלק מהשכר.
מנגד, אופציות הן הרבה יותר מכלי לתכנון מס. חברות צעירות משתמשות בהן כדי למשוך עובדים איכותיים גם כשאין להן מספיק כסף לשלם את המשכורות שמציעות חברות גדולות ומבוססות.
העובד מוותר לעיתים על חלק מהשכר המיידי בתמורה לאפשרות ליהנות מעליית הערך של החברה בעתיד.
האפשרות הזאת יכולה להפוך לרווח גדול, אך היא יכולה גם להסתיים ללא תמורה אם החברה נכשלת, מחיר המניה יורד או מחיר המימוש גבוה ממחיר המניה בבורסה.
העלאת מס חדה עלולה להפוך את האופציות לפחות אטרקטיביות, בעיקר עבור עובדים שיכולים לבחור בין מעסיקים ובין מרכזי פיתוח במדינות שונות.
הוויכוח האמיתי הוא לא אם עובדי ההייטק צריכים לשלם מס.
השאלה היא איזה שיעור מס משקף נכון את ההבדל בין משכורת בטוחה לבין תגמול עתידי שתלוי בביצועי החברה וכולל סיכון ממשי.
הסיכון לאחד ממנועי הצמיחה של ישראל
עבור עובד הייטק, שינוי במיסוי האופציות הוא לא דיון תאורטי על אחוזי מס.
הוא עשוי להשפיע על השאלה אם כדאי לו לבחור בחברה צעירה שמציעה שכר נמוך יותר לצד אופציות, להעדיף חברה גדולה עם משכורת גבוהה ובטוחה, או לבחון הצעה ממעסיק בחו״ל.
ההחלטות האישיות האלה מצטברות בסופו של דבר לתמונה רחבה הרבה יותר.
כל שינוי במיסוי האופציות עשוי להשפיע לא רק על חשבון הבנק של העובדים, אלא גם על אחד ממנועי הצמיחה, היצוא והכנסות המס החשובים של ישראל.
בשנת 2024 חלקו של ההייטק ביצוא הישראלי עמד על 56.4%, ובארבעת החודשים הראשונים של 2025 הוא הגיע ל57.2%.
הענף אחראי גם לחלק משמעותי מהתוצר, מהשכר ומהמסים שהמדינה גובה.
המשמעות היא שפגיעה באטרקטיביות של התגמול ההוני עלולה לחזור לקופת המדינה מכיוון אחר.
חברות עשויות להתקשות יותר לגייס ולשמר עובדים, עובדים עשויים להעדיף מסלולים בטוחים יותר וחברות צעירות עלולות לאבד כלי מרכזי שמאפשר להן להתחרות על כוח אדם מול חברות מבוססות.
החשש הוא לא שמחר בבוקר עובדי ההייטק יארזו מזוודות בגלל שינוי במס.
הסיכון מורכב יותר ומתפתח בהדרגה. שינוי המס עשוי להצטרף לעלויות התפעול, לזמינות המימון, לחוסר הוודאות הרגולטורי ולתחרות העולמית על עובדים איכותיים.
עבור חברה גלובלית, השאלה היא לא רק כמה עולה להעסיק מהנדס בישראל.
היא בוחנת גם היכן קל יותר לתגמל אותו, עד כמה הכללים צפויים ואיזו מדינה מאפשרת לה לבנות מרכז פיתוח תחרותי לאורך זמן.
גם שינוי שנראה קטן יחסית בחבילת התגמול עשוי להשפיע על המקום שבו תיפתח המשרה הבאה.
הנזק לא חייב להגיע בצורת גל עזיבה חד וברור.
הוא יכול להופיע בשקט דרך פחות משרות חדשות בישראל, העברת פרויקטים למדינות אחרות, הרחבת צוותים בחו״ל וצמצום חלקם של מרכזי הפיתוח המקומיים בצמיחת החברות.
כאן נמצא המתח האמיתי במהלך. המדינה רוצה להגדיל את הגבייה ולצמצם פערים בין המס על משכורת לבין המס על תגמול הוני.
זהו יעד לגיטימי, אך אם השינוי יפגע ביכולת של חברות להתחרות על עובדים ולצמוח מישראל, המדינה עלולה להרוויח יותר מס בטווח הקצר ולשלם על כך בפחות פעילות, פחות משרות ופחות הכנסות ממסים בעתיד.
תפוקת ההייטק בישראל נעצרה
התרשים מטה מראה שתפוקת ההייטק בישראל הסתכמה ב317 מיליארד ש״ח בשנת 2024, לעומת כ315 מיליארד ש״ח בשנת 2023.
למרות משקלו הגבוה של הענף, כ17.3% מהתוצר, קצב הצמיחה שלו כמעט נעצר.

מקור: רשות החדשנות
ההשפעה האפשרית על השקל ועל הצריכה
חלק גדול מהאופציות שמחזיקים עובדים ישראלים קשור למניות הנסחרות בדולרים בארצות הברית.
אם ייווצר גל מימושים גדול, חלק מהעובדים עשויים למכור מניות ולהמיר דולרים לשקלים כדי לשלם את המס או להשתמש בכסף בישראל.
המרה רחבה של דולרים לשקלים מגדילה את היצע הדולרים בשוק ועשויה לתמוך בהתחזקות השקל, אך עוצמת ההשפעה תלויה בהיקף המימושים ובמה שהעובדים יעשו עם הכסף.
חלק מהתמורה יכול להישאר בחשבונות השקעה בחו״ל, חלק יופנה לתשלום המס, חלק יושקע מחדש ורק חלק יומר לשקלים לצורך צריכה.
גם ההשפעה על הצריכה ועל שוק הדיור לא חד משמעית. עובדים שיממשו רווחים גדולים עשויים לרכוש דירה, לפרוע משכנתה, להשקיע או להגדיל את הצריכה הפרטית.
אפקט העושר מתאר מצב שבו אדם מרגיש עשיר יותר בעקבות עלייה בשווי הנכסים שלו, ובעקבות זאת מרשה לעצמו להוציא יותר כסף.
מימוש אופציות יכול להפוך את הרווח שעל הנייר לכסף זמין ולהגביר את האפקט הזה.
עם זאת, אי אפשר להניח שכל הכסף יזרום למשק או שמימוש האופציות יוביל לעלייה משמעותית במחירי הדירות.
ההשפעה תלויה במספר העובדים שיממשו, ברווח שיישאר לאחר תשלום המס ובחלק שהם יעדיפו להוציא במקום לחסוך.
האם המימושים ילחצו על מניות הטכנולוגיה
מימושים מרוכזים יכולים להגדיל זמנית את כמות המניות המוצעת למכירה בחברות שבהן עובדים ישראלים מחזיקים חבילות תגמול גדולות.
היצע כזה עשוי ליצור לחץ טכני על מניות מסוימות, כלומר ירידה שנובעת מריבוי מוכרים ולא בהכרח משינוי בפעילות העסקית של החברה.
בחברות גדולות וסחירות, מכירות העובדים עשויות להיות קטנות ביחס למחזור המסחר היומי ולכן ההשפעה יכולה להיות מוגבלת.
בחברות קטנות יותר, שבהן פחות מניות מחליפות ידיים בכל יום, ההשפעה עשויה להיות מורגשת יותר.
גם כאן מדובר בתרחיש אפשרי ולא בתחזית.
שינוי במיסוי לא מחייב את העובדים למכור את כל המניות שברשותם, וחלקם יכולים למכור רק את הכמות הדרושה לתשלום המס ולהמשיך להחזיק ביתרה.
השורה התחתונה נמצאת בהכנסות של השנים הבאות
בעיניי, זה המבחן האמיתי של המהלך.
לא כמה מיליארדי שקלים ייכנסו לקופת המדינה מיד אחרי שינוי המס, אלא מה יקרה כאן בשנים שאחריו.
אם עובדים ימהרו לממש אופציות לפני שהמס יעלה, המדינה תציג גבייה גבוהה יותר בטווח הקצר.
אבל חלק מהכסף הזה היה מגיע אליה ממילא בעתיד. השאלה החשובה היא מה יישאר אחרי שההשפעה הראשונית תחלוף.
האם חברות צעירות עדיין יוכלו למשוך עובדים באמצעות אופציות? האם חברות בינלאומיות ימשיכו לפתוח בישראל משרות ומרכזי פיתוח? והאם העובד שמקבל הצעה מסטארטאפ ירגיש שהסיכוי עדיין מצדיק את הסיכון?
ברור שעובדי ההייטק צריכים לשלם מס, וברור שמותר למדינה לבחון אם המערכת הקיימת הוגנת.
אבל צריך לזכור שאופציות הן לא רק הטבת מס. הן כלי שמאפשר לעובד להמר על הצלחת החברה ולחברה צעירה להתחרות על אנשים מוכשרים גם בלי להציע את המשכורת הגבוהה ביותר בשוק.
אם האוצר יצליח לגבות מס בצורה הוגנת בלי לפגוע במנגנון הזה, כולם יכולים להרוויח.
אבל אם המדינה תקבל היום כמה מיליארדים ובדרך תגרום לכך שהמשרה, ההשקעה או החברה הבאה ייפתחו במקום אחר, החשבון האמיתי יגיע רק בעוד כמה שנים.
בסופו של דבר, הצלחת המהלך לא תימדד בכותרת על גביית שיא בשנה אחת.
היא תימדד במסים, במשרות ובחברות שישראל תצליח להשאיר כאן לאורך זמן.