סיכום דו״ח Q2 2026 חברת D-Wave Quantum (QBTS)
6.8.2026

בקצרה
- חברת D-Wave Quantum הציגה צמיחה משמעותית בהזמנות ובצבר החוזים העתידיים, כאשר ההזמנות במחצית הראשונה של 2026 זינקו ל-35.5 מיליון דולר, ויתרת ההתחייבויות החוזיות הגיעה ל-40.7 מיליון דולר, מה שמעיד על פוטנציאל הכנסות עתידי משמעותי שיכול לשפר את נראות ההכנסות ברבעונים הבאים.
- החברה מראה שיפור באיכות המסחור, עם עלייה בשיעור ההכנסות מלקוחות מסחריים (62.4%) ומחברות Forbes Global 2000 (47.7%), וכן גידול בהכנסות משימושי ייצור בענן ל-1.3 מיליון דולר, דבר המצביע על מעבר מניסויים לשימושים שוטפים ועל התבגרות השוק למחשוב קוונטי.
- למרות הגידול בהזמנות, הכנסות D-Wave נותרו כמעט ללא שינוי ברבעון השני והסתכמו ב-3.1 מיליון דולר, בעוד שההפסד המתואם לפני ריבית, מסים, פחת והפחתות התרחב ל-37.1 מיליון דולר, מה שמדגיש את האתגר של תרגום הביקוש החוזי לצמיחה עקבית בהכנסות ואת הפער בין השקעות לפעילות מניבת רווח.
- ההוצאות התפעוליות של החברה זינקו ב-93% ל-55 מיליון דולר, וההפסד התפעולי גדל במהירות רבה יותר מההכנסות, מה שמעיד על השקעות כבדות במחקר, פיתוח ומסחור; מצב זה דורש מהמשקיעים לבחון בקפידה את קצב ההוצאות אל מול קצב צמיחת ההכנסות העתידיות כדי להעריך את נתיב החברה לרווחיות.
עיקרי הדוח
• הכנסות: ההכנסות נותרו כמעט ללא שינוי והסתכמו ב3.1 מיליון דולר.
• הזמנות: ההזמנות ברבעון צמחו ב59% ל2.1 מיליון דולר, וההזמנות במחצית זינקו ל35.5 מיליון דולר בזכות מכירת מערכת בהיקף 20 מיליון דולר.
• יתרת ההתחייבויות החוזיות: אלו שטרם הוכרו כהכנסה הגיעה ל40.7 מיליון דולר, עלייה של 668% לעומת השנה שעברה.
• שיעור הרווח הגולמי: ירד מ63.8% ל55.4%, וההפסד המתואם לפני ריבית, מסים, פחת והפחתות התרחב ל37.1 מיליון דולר.
• יתרות המזומנים וההשקעות הסחירות: הסתכמו ב546.2 מיליון דולר, לאחר רכישת Quantum Circuits.
חברת D-Wave Quantum שתופסת את הכותרות בתחום בין הצומחים בעולם היא חברת מחשוב קוונטי שמפתחת מערכות, תוכנה ושירותי ענן, ודיווחה היום לפני פתיחת המסחר בארצות הברית.
החברה משלבת בין quantum annealing, טכנולוגיה קוונטית שמיועדת בעיקר לפתרון בעיות אופטימיזציה, לבין מערכות gate model, מחשבים קוונטיים כלליים יותר המבוססים על פעולות לוגיות.
הסיפור של הרבעון מורכב משתי תמונות שונות.
מצד אחד, ההכנסות עדיין קטנות ולא צמחו, הרווחיות נשחקה וההשקעה במחקר, פיתוח ומסחור הרחיבה את ההפסד התפעולי.
מצד שני, ההזמנות והחוזים העתידיים מצביעים על ביקוש גבוה בהרבה מזה שמשתקף כרגע בדוח רווח והפסד.
תזת ההשקעה לא התחזקה בזכות התוצאות הנוכחיות, אלא בזכות האפשרות שההזמנות יהפכו להכנסות משמעותיות ברבעונים הבאים, זהו גם המבחן המרכזי מעכשיו.
התרחיש השורי
הנקודה החיובית המרכזית היא הפער שנפתח בין ההכנסות המדווחות לבין הפעילות החוזית העתידית. ההזמנות במחצית הראשונה הגיעו ל35.5 מיליון דולר, לעומת 2.9 מיליון דולר בתקופה המקבילה, וכוללות מכירת מערכת בהיקף 20 מיליון דולר שהכנסותיה יוכרו ברבעונים הבאים.
גם יתרת ההתחייבויות החוזיות שטרם הוכרו כהכנסה הגיעה ל40.7 מיליון דולר.
החברה מעריכה שכ57% מהיתרה יוכרו בתוך שנה וכ72% בתוך שנתיים. אם לוחות הזמנים יתממשו, נראות ההכנסות עשויה להשתפר באופן מהותי.
התרחיש מטה מראה שההזמנות של D-Wave זינקו ברבעון הראשון של 2026, אך ירדו בחזרה ל2.1 מיליון דולר ברבעון השני.
התנודתיות ממחישה שהצמיחה נשענת עדיין על עסקאות גדולות ונקודתיות, ולא על קצב הזמנות רבעוני יציב.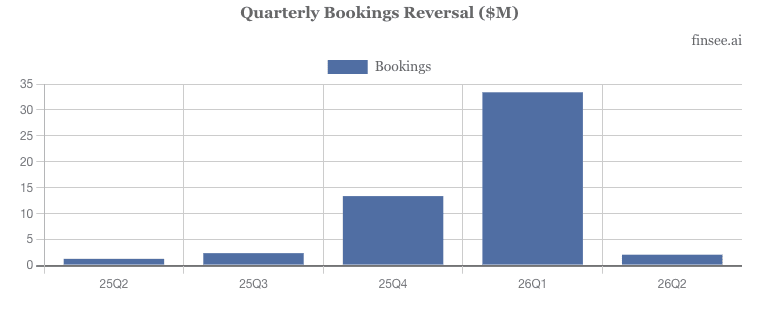
מקור: FINSEE
המנוע החיובי השני הוא שיפור באיכות המסחור. לקוחות מסחריים ייצרו 62.4% מהכנסות הרבעון, לעומת 45.1% אשתקד, וחברות הנכללות במדד Forbes Global 2000 ייצרו 47.7% מההכנסות, לעומת 20.4%. במחצית הראשונה, הכנסות משימושי ייצור דרך שירות המחשוב הקוונטי בענן הגיעו ל1.3 מיליון דולר והיוו 37.3% מהכנסות השירות, לעומת 9.8% בשנה שעברה.
המעבר מניסויים לשימושים שוטפים הוא השינוי האיכותי החשוב ביותר בדוח, גם אם בסיס ההכנסות עדיין קטן.
התרחיש הדובי
הסיכון המרכזי הוא שהביקוש החוזי עדיין אינו מתורגם לצמיחה בהכנסות. ההכנסות ברבעון הסתכמו ב3.1 מיליון דולר ונותרו כמעט ללא שינוי, בעוד ההזמנות ברבעון עצמו הגיעו ל2.1 מיליון דולר בלבד.
הזינוק במחצית הושפע במידה רבה מעסקת מערכת אחת בהיקף 20 מיליון דולר, כך שקצב ההזמנות עדיין עלול להיות תנודתי.
המשקיעים יצטרכו לראות מספר עסקאות משמעותיות והכרה עקבית בהכנסה כדי לקבוע שהמסחור הפך למגמה רחבה ולא לרצף עסקאות נקודתיות.
התרחיש מטה מראה שהכנסות D-Wave נותרו סביב 3 מיליון דולר ברבעון, בזמן שהפסד הAdjusted EBITDA הלך והתרחב.
הפער ממחיש שההשקעות בפיתוח ובמסחור גדלות בשלב זה מהר יותר מהפעילות שמייצרת הכנסות.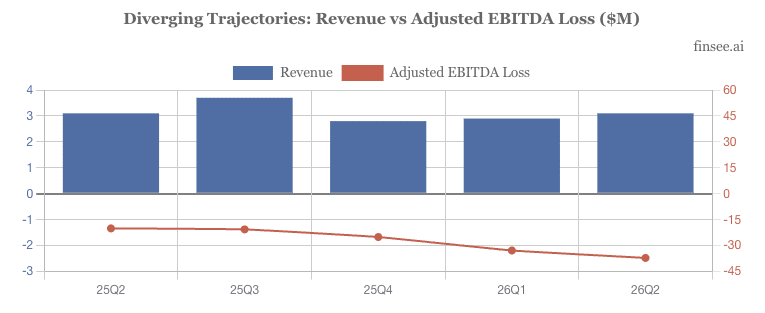
מקור: FINSEE
הסיכון השני הוא קצב ההוצאות.
ההוצאות התפעוליות לפי GAAP זינקו ב93% ל55 מיליון דולר, וההפסד המתואם לפני ריבית, מסים, פחת והפחתות התרחב מ20 מיליון דולר ל37.1 מיליון דולר.
ההפסד הנקי אמנם הצטמצם מ167.3 מיליון דולר ל48 מיליון דולר, אך השיפור נבע בעיקר מירידה של 142 מיליון דולר בהוצאות חשבונאיות הקשורות לשערוך התחייבות כתבי האופציה.
הפעילות העסקית עצמה אינה קרובה לרווחיות, וההשקעות במוצרים, כוח אדם ושיווק גדלות מהר יותר מההכנסות.
האם משהו השתנה בתזת החברה?
הדוח מחזק את הטענה שלD-Wave יש ביקוש מסחרי ויכולת לבנות צבר חוזי, אך עדיין אינו מוכיח שהחברה מסוגלת להפוך אותו לצמיחה רציפה ולשפר את הכלכלה התפעולית.
ההזמנות, הלקוחות המסחריים והשימושים בסביבת ייצור הם התקדמות חשובה, בעוד הקיפאון בהכנסות והתרחבות ההפסד המתואם מאזנים אותה.
המשתנה המרכזי עד הדוח הבא יהיה קצב ההכרה בהכנסות מתוך החוזים הקיימים.
הנושאים המרכזיים
ההזמנות מקדימות את ההכנסות
הכנסות המחצית הראשונה ירדו ב67% ל5.9 מיליון דולר, אך ההשוואה מושפעת ממכירת מערכת בהיקף 13.7 מיליון דולר שהוכרה במחצית הראשונה של 2025.
במקביל, ההזמנות במחצית הנוכחית הגיעו ל35.5 מיליון דולר.
הפער מדגיש את התנודתיות של מודל הכולל עסקאות מערכת גדולות ואת הצורך לבחון את החברה על פני מספר רבעונים ולא לפי רבעון בודד.
מעבר מניסויים לשימושים מסחריים
D-Wave הכירה במחצית בהכנסות מיותר מ100 לקוחות, ויותר ממחציתם היו ארגונים מסחריים.
החברה דיווחה גם על התקשרויות חדשות או מתחדשות עם AT&T, Nasdaq Verafin, Shionogi, Unisys וארגונים נוספים.
השאלה החשובה אינה רק כמה לקוחות משתמשים בטכנולוגיה, אלא כמה מהם עוברים משלב הבדיקה להפעלה קבועה שמייצרת הכנסות חוזרות.
השקעה בשתי פלטפורמות קוונטיות
החברה מקדמת במקביל את טכנולוגיית הannealing ואת מערכות הgate model.
מפת הדרכים כוללת יעד למערכת annealing בעלת 20 אלף קיוביטים ב2029 ו100 אלף קיוביטים ב2031. בתחום הgate model החברה מכוונת למערכת בעלת 100 קיוביטים לוגיים ב2032.
אלו יעדים ארוכי טווח ולא תוצאות שהושגו, והם מחייבים השקעות גבוהות וביצוע טכנולוגי לאורך מספר שנים.
מאזן חזק מול שימוש גבוה במזומנים
המזומנים וההשקעות הסחירות הסתכמו ב546.2 מיליון דולר בסוף הרבעון, לעומת 819.3 מיליון דולר שנה קודם.
יותר מ90% מהירידה מיוחסים לרכישת Quantum Circuits בינואר 2026, כך שהירידה אינה נובעת כולה מהפסדים שוטפים.
עם זאת, ההפסד התפעולי הגבוה מראה שהמאזן צפוי להמשיך לממן השקעות משמעותיות לפני שהחברה תגיע להיקף הכנסות שמסוגל לתמוך במבנה העלויות.
שאלות מפתח
-
איזה חלק מההתחייבויות החוזיות בהיקף 40.7 מיליון דולר תלוי באבני דרך טכנולוגיות או בקבלת מערכות מצד הלקוחות, ומה עלול לדחות את ההכרה בהכנסה?
-
מעבר לעסקת המערכת בהיקף 20 מיליון דולר, מהו קצב ההזמנות הבסיסי שההנהלה רואה בקרב לקוחות מסחריים?
-
כיצד החברה מתכננת לנהל את קצב הגידול בהוצאות בעת שהיא מממנת במקביל שתי פלטפורמות טכנולוגיות שעדיין דורשות השקעה משמעותית?
למה לשים לב ברבעון הבא
המרת חוזים להכנסות
המדד החשוב ביותר יהיה קצב ההכרה בהכנסות מתוך יתרת ההתחייבויות החוזיות.
עלייה מהותית בהכנסות והתקדמות במכירת המערכת שכבר נחתמה יחזקו את נראות הצמיחה.
דחיות נוספות יגדילו את הפער בין הביקוש המדווח לבין הביצוע הפיננסי.
איכות ההזמנות החדשות
יש לבחון אם החברה ממשיכה לקבל הזמנות משמעותיות גם ללא עסקה חריגה אחת.
גידול בהזמנות ממספר לקוחות ובמגוון שימושים יחזק את הטענה שהביקוש רחב.
ירידה חדה לאחר עסקת המערכת תצביע על תלות בעסקאות גדולות ותנודתיות.
קצב הגידול בהפסד המתואם
שיפור ייחשב לעלייה בהכנסות ללא גידול דומה בהוצאות ובהפסד המתואם.
החמרה תהיה המשך עלייה בהוצאות בקצב שעולה משמעותית על הצמיחה העסקית.
ככל שהפער יימשך, החברה תישאר תלויה במאזן החזק ובשוק ההון למימון מפת הדרכים שלה.
סיכום
D-Wave סיימה את הרבעון עם מסחור מתקדם יותר, חוזים עתידיים בהיקף גבוה ומפת דרכים טכנולוגית רחבה, אך ההכנסות עדיין אינן משקפות את הציפיות שנבנו סביב החברה.
עד הדוח הבא, המבחן יהיה פשוט: להפוך הזמנות וחוזים להכנסות, בלי שההוצאות ימשיכו להתרחב באותו הקצב.
נכון לרגע כתיבת סיכום זה המנייה צוללת בכ13% וזה בגלל הפער בין הציפיות שתומחרו במחיר המניה להכנסות בפועל.