סיכום דו״ח Q1 2027 (פיסקאלי) חברת Ralph Lauren (RL)
6.8.2026

בקצרה
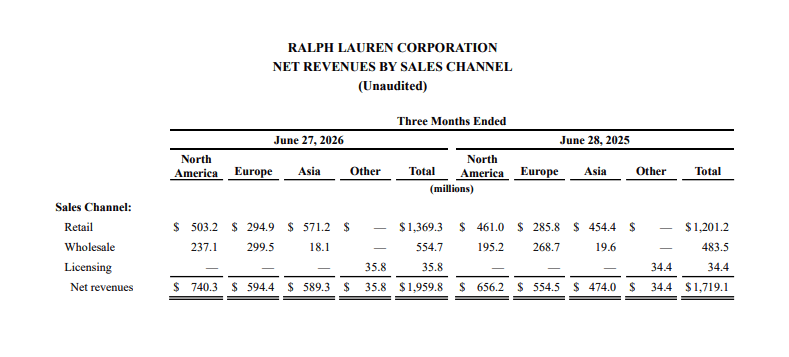
- הכנסות חברת Ralph Lauren צמחו ב-14% והגיעו לכ-2 מיליארד דולר ברבעון הראשון של שנת הכספים 2027, בעיקר בזכות צמיחה חזקה באסיה ובצפון אמריקה, מה שמחזק את תזת ההשקעה ומעיד על הצלחת אסטרטגיית העלאת מעמד המותג.
- הרווח למניה של Ralph Lauren עלה ב-22% והגיע ל-4.59 דולר, בעוד שיעור הרווח הגולמי התרחב ב-1.4 נקודות האחוז ל-73.7%, למרות עלויות מכסים גבוהות, מה שמדגיש את כוח התמחור של המותג ואת יכולתו לשפר רווחיות גם בסביבה מאתגרת.
- מחיר המכירה הממוצע ליחידה של Ralph Lauren עלה ב-15% ברבעון, במקביל לצמיחה דו-ספרתית נמוכה במכירות בחנויות ובאתרים הקיימים, מה שמעיד על ביקוש חזק למוצרי החברה במחיר מלא ומחזק את מעמדה כמותג יוקרה בעל יכולת תמחור.
- המלאי של Ralph Lauren ירד ב-5% בעוד ההכנסות צמחו ב-14%, נתון המעיד על משמעת תפעולית גבוהה וביקוש בריא למוצריה, אך יש לבחון את איכות הצמיחה בצפון אמריקה לאור תרומה של כ-15 נקודות אחוז מחידוש משלוחים ושינויי עיתוי.
עיקרי הדוח
• הכנסות: צמחו ב14% והגיעו לכ2 מיליארד דולר, בהובלת אסיה וצפון אמריקה.
• הרווח למניה: עלה ב22% ל4.59 דולר, לעומת 3.77 דולר ברבעון המקביל.
• שיעור רווח גולמי: עלה ב1.4 נקודות האחוז ל73.7%, למרות עלויות מכסים גבוהות יותר.
• המכירות בחנויות ובאתרים הקיימים: צמחו בשיעור דו ספרתי נמוך, ומחיר המכירה הממוצע ליחידה עלה ב15%.
• המלאי: ירד ב5%, בזמן שההכנסות צמחו ב14%, נתון שמעיד על משמעת תפעולית וביקוש בריא.
Ralph Lauren שכולנו אוהבים, היא קבוצת אופנה עולמית המפתחת ומשווקת מוצרי יוקרה בתחומי ההלבשה, התיקים, ההנעלה, האביזרים, הבישום, עיצוב הבית והאירוח. החברה דיווחה היום לפני פתיחת המסחר בארצות הברית, לאחר שבשנים האחרונות התמקדה בהעלאת מעמד המותג, צמצום מבצעים והגדלת המכירות במחיר מלא.
הרבעון הראשון של שנת הכספים 2027 הראה שהאסטרטגיה הזאת ממשיכה לעבוד. הצמיחה הייתה רחבה בין אזורים, ערוצי מכירה וקטגוריות, והרווחיות השתפרה למרות השקעות שיווק ועלויות מכסים. התוצאה החשובה ביותר אינה רק העלייה בהכנסות, אלא היכולת להעלות את מחיר המכירה הממוצע ב15% ועדיין להציג צמיחה בכמות הלקוחות ובמכירות החנויות.
תזת ההשקעה התחזקה. Ralph Lauren מתנהגת פחות כמו חברת אופנה מחזורית שתלויה במבצעים ויותר כמו מותג יוקרה שמחזיק בכוח תמחור. המבחן הבא יהיה שמירה על הביקוש ועל שיעורי הרווח במחצית השנייה, שבה ההשוואה תהיה מאתגרת יותר והשפעת המכסים צפויה להיות גבוהה יותר. הנתונים מבוססים על הודעת התוצאות הרשמית של Ralph Lauren.
התרחיש השורי
מנוע הצמיחה הראשון הוא התחזקות המותג וכוח התמחור.
AUR, מחיר המכירה הממוצע ליחידה, עלה ב15% ברשת המכירה הישירה של החברה, בזמן שהמכירות המקבילות המשיכו לצמוח בשיעור דו ספרתי נמוך. המשמעות היא שהצמיחה לא הושגה באמצעות הנחות עמוקות או פגיעה בערך המותג. ביקוש חזק למוצרים במחיר מלא מאפשר לRalph Lauren להגדיל הכנסות ורווחיות במקביל. כדי שהמגמה תימשך, החברה תצטרך לשמור על הרלוונטיות של המותג ולמשוך לקוחות חדשים בלי להגדיל את התלות במבצעים.
מנוע הצמיחה השני הוא ההתרחבות הבינלאומית, במיוחד באסיה. הכנסות אסיה צמחו ב24% ל589 מיליון דולר וב25% במטבע קבוע, כשהמכירות המקבילות באזור עלו ב23% והמכירות הדיגיטליות זינקו ב32%. סין צמחה ביותר מ40%, והקטגוריות בעלות פוטנציאל גבוה, הכוללות בגדי נשים, הלבשה עליונה ותיקים, צמחו ביותר מ20% במטבע קבוע. הרחבת הפעילות מעבר לקטגוריות הליבה ולשוק האמריקאי מפחיתה את התלות במנוע יחיד ומגדילה את שוק היעד של החברה.
התרחיש הדובי
הסיכון הראשון נמצא באיכות קצב הצמיחה בצפון אמריקה. הכנסות האזור עלו ב13%, אך המכירות הסיטונאיות צמחו ב22% וכללו תרומה של כ15 נקודות האחוז מחידוש משלוחים ללקוח יוקרה ומשינוי בעיתוי משלוחים מהרבעון הרביעי. המשמעות היא שחלק מהצמיחה לא בהכרח יחזור ברבעונים הבאים. הפעילות הקמעונאית הייתה בריאה יותר, עם עלייה של 9% במכירות המקבילות, אך נדרש לבחון את הביצועים לאחר נטרול השפעות העיתוי.
הסיכון השני הוא הלחץ הצפוי ממכסים, עלויות מוצר והיחלשות אפשרית בצריכה. ברבעון הנוכחי העלאת המחירים ותמהיל המכירות קיזזו את העלויות הגבוהות, אך החברה ציינה שהתרחבות הרווחיות צפויה להיות חזקה יותר במחצית הראשונה, בין היתר בשל שיעור מכסים נמוך יותר בתקופה זו. אם המכסים יעלו והצרכנים יתחילו להתנגד למחירים גבוהים יותר, החברה עלולה להידרש לבחור בין האטה בצמיחה לבין שחיקה בשיעורי הרווח.
מסקנה
תזת ההשקעה התחזקה בעקבות צמיחה רחבה, כוח תמחור משמעותי, שיפור ברווחיות והעלאת התחזית השנתית. הנתון המרכזי להמשך יהיה היכולת לשמור על ביקוש במחיר מלא גם במחצית השנייה, בזמן שהשפעת המכסים גדלה והתרומה משינויי עיתוי במכירות הסיטונאיות נעלמת.
הנושאים המרכזיים
כוח התמחור הפך למנוע רווחיות
מחיר המכירה הממוצע ליחידה עלה ב15%, והמכירות במחיר מלא נותרו חזקות מהצפוי. כתוצאה מכך, שיעור הרווח הגולמי עלה מ72.3% ל73.7%, למרות עלויות מכסים ומוצר גבוהות יותר. זהו סימן חיובי לאיכות המותג, משום שהחברה הצליחה להגדיל מחירים בלי לפגוע בצמיחת המכירות המקבילות. השאלה החשובה היא כמה מכוח התמחור הזה ניתן לשמר בלי להכביד על מספר היחידות הנמכרות.
אסיה מובילה את הצמיחה
אסיה הייתה האזור החזק ביותר עם צמיחה של 24% בהכנסות. הרווח התפעולי באזור הגיע ל198 מיליון דולר ושיעור הרווח התפעולי עלה ב2.8 נקודות האחוז ל33.5%, הגבוה מבין האזורים המדווחים. התוצאה מראה שההשקעה במותג, בחנויות ובפעילות הדיגיטלית באזור מתורגמת גם לרווחיות ולא רק להגדלת מחזור המכירות.
קרדיט: Ralph Lauren
התחזית השנתית עלתה
החברה צופה כעת צמיחה של 5% עד 6% בהכנסות במטבע קבוע, לעומת השנה הקודמת על בסיס 52 שבועות. בנוסף, שיעור הרווח התפעולי המתואם צפוי להתרחב ב0.6 עד 0.8 נקודות האחוז במטבע קבוע. שנת הכספים כוללת שבוע נוסף שצפוי להוסיף כנקודת אחוז לצמיחת ההכנסות. העלאת התחזית מבוססת על התוצאות החזקות ברבעון הראשון, אך קצב הצמיחה הצפוי בהמשך נמוך משמעותית מה14% שנרשמו ברבעון.
המאזן והמלאי נשארו בשליטה
החברה סיימה את הרבעון עם מזומנים והשקעות לטווח קצר בסך 1.9 מיליארד דולר, מול חוב של 1.2 מיליארד דולר. המלאי ירד ב5% ל1.2 מיליארד דולר, בזמן שההכנסות עלו ב14%, והתזרים מפעילות שוטפת כמעט הוכפל ל339.3 מיליון דולר. Ralph Lauren גם החזירה יותר מ300 מיליון דולר לבעלי המניות, כולל רכישה עצמית של מניות בסך כ250 מיליון דולר. השילוב בין ירידה במלאי, צמיחה ותזרים חזק מפחית את הסיכון להנחות ולמחיקות מלאי בהמשך.
שאלות מפתח
- כמה מהעלייה של 15% במחיר המכירה הממוצע נבע מהעלאות מחירים, וכמה משינוי בתמהיל לכיוון מוצרים וקטגוריות יקרים יותר?
- לאחר נטרול חידוש המשלוחים ושינויי העיתוי, מה היה קצב הצמיחה הבסיסי של הפעילות הסיטונאית בצפון אמריקה ובאירופה?
- מהי ההשפעה הצפויה של המכסים על שיעור הרווח הגולמי במחצית השנייה, ואיזה חלק מהעלות ניתן לקזז באמצעות תמחור, תמהיל ושינוי מקורות הייצור?
למה לשים לב ברבעון הבא
צמיחת המכירות המקבילות
החברה צופה צמיחה של 5% עד 6% בהכנסות הרבעון השני במטבע קבוע. המשך צמיחה במכירות המקבילות לצד מחירים גבוהים יחזק את הטענה שכוח התמחור נשמר. האטה משמעותית, במיוחד בכמות היחידות, תעלה חשש שהצרכנים מתחילים להתנגד לרמות המחיר החדשות.
שיעור הרווח הגולמי
החברה צופה התרחבות של 0.8 עד 1 נקודת אחוז בשיעור הרווח התפעולי ברבעון השני במטבע קבוע, בהובלת שיפור ברווח הגולמי. עמידה בתחזית תראה שהחברה ממשיכה לקזז את המכסים באמצעות מכירות במחיר מלא ותמהיל מוצרים. שחיקה בשוליים תצביע על לחץ חזק יותר מצד עלויות המוצר והסחר.
צמיחה בסיסית במכירות הסיטונאיות
ברבעון הראשון נהנו צפון אמריקה ואירופה משינויי עיתוי ומחידוש משלוחים. ברבעון הבא יהיה חשוב לבדוק את קצב הצמיחה לאחר שההשפעות האלה מתמתנות. ביקוש סיטונאי יציב יחזק את נראות ההכנסות, בעוד ירידה חדה תראה שחלק מהצמיחה ברבעון הנוכחי הוקדם מתקופות אחרות.
סיכום
Ralph Lauren יצאה מהרבעון חזקה יותר, עם צמיחה בכל האזורים, כוח תמחור מרשים ושיפור ברווחיות ובתזרים. הדוח מחזק את הטענה שהשקעת החברה במעמד המותג ובמכירות במחיר מלא מייצרת ערך כלכלי. המבחן המרכזי יהיה שמירת המומנטום במחצית השנייה תחת לחץ גבוה יותר מצד מכסים והשוואות מאתגרות.
נכון לכתיבת שורות אלה, המניה יורדת ב2.3% לפני המסחר.