סיכום דו״ח Q2 2026 חברת Datadog (DDOG)
6.8.2026

בקצרה
- חברת Datadog הציגה צמיחה מרשימה בהכנסות של 36% לרמה של 1.12 מיליארד דולר ברבעון השני של 2026, לצד עלייה של 69% בתזרים המזומנים החופשי שהגיע ל-279 מיליון דולר, מה שמצביע על יכולת החברה לשלב בין צמיחה מהירה ליצירת מזומנים משמעותיים.
- הרווח המתואם למניה של Datadog עלה ל-0.65 דולר, ושיעור הרווח התפעולי המתואם השתפר מ-20% ל-23%, אך הרווח התפעולי לפי GAAP הסתכם ב-5.5 מיליון דולר בלבד עקב הוצאות תגמול מבוסס מניות של 220 מיליון דולר, נתון המדגיש פער משמעותי באיכות הרווח ומחייב זהירות בהערכת שווי החברה.
- מספר הלקוחות הגדולים של Datadog, עם קצב הכנסות שנתי חוזר (ARR) של לפחות 100 אלף דולר, גדל ב-23% והגיע ל-4,720, מה שמעיד על התרחבות השימוש בפלטפורמה בקרב ארגונים גדולים ועל פוטנציאל להגדלת ההכנסה מכל לקוח באמצעות מוצרים חדשניים כמו Bits AI ו-AI Guard.
- התחזית של Datadog לרבעון השלישי צופה צמיחה מתונה של 1%-2% בהכנסות, לרמה של 1.135-1.145 מיליארד דולר, נתון שעלול לאכזב משקיעים שציפו לקצב צמיחה חזק יותר לאחר רבעון מוצלח, ומעלה סיכון להאטה בביקוש למוצרי החברה.
עיקרי הדוח
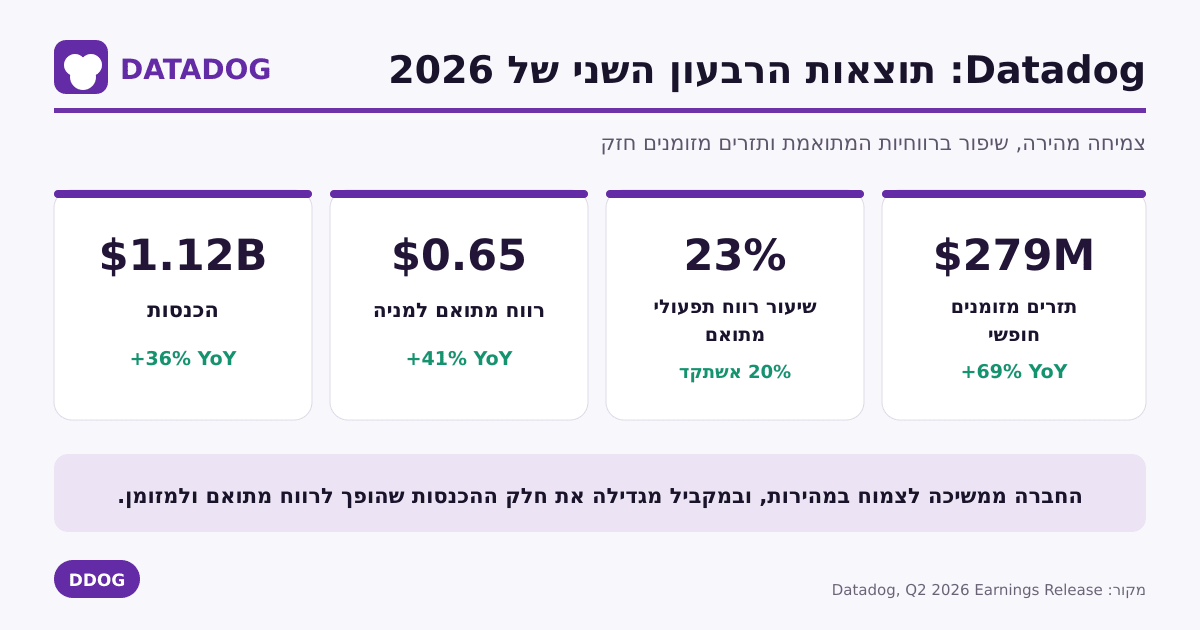
• ההכנסות: צמחו ב36% והגיעו ל1.12 מיליארד דולר, לעומת כ827 מיליון דולר ברבעון המקביל.
• הרווח המתואם למניה: עלה ל0.65 דולר, לעומת 0.46 דולר אשתקד, והרווח לפי GAAP הסתכם ב0.12 דולר למניה.
• שיעור הרווח התפעולי: המתואם עלה מ20% ל23%, אך לפי GAAP החברה הציגה שיעור רווח תפעולי של פחות מ1%.
• תזרים המזומנים החופשי: גדל ב69% ל279 מיליון דולר ושיעורו מההכנסות עלה מ20% ל25%.
חברת Datadog שנסחרת כ DDOG למי שעוד לא מכיר, היא פלטפורמת תוכנה שמאפשרת לארגונים לעקוב במקום אחד אחר ביצועי השרתים, היישומים, בסיסי הנתונים ומערכות האבטחה שלהם.
החברה דיווחה לפני פתיחת המסחר בארה״ב, ופועלת בשוק הObservability, תחום שמעניק לארגונים תמונה מלאה על מה שמתרחש במערכות הטכנולוגיות שלהם ומסייע לזהות תקלות לפני שהן משפיעות על המשתמשים.
הדוח מציג חברה שצומחת מהר יותר ככל שהמערכות של לקוחותיה הופכות למורכבות יותר.
ההכנסות הגיעו ל1.12 מיליארד דולר, צמיחה שנתית של 36% ועלייה של כ11% לעומת הרבעון הראשון.
במקביל, מספר הלקוחות הגדולים המשיך לגדול, שיעור הרווח התפעולי המתואם השתפר והתזרים החופשי נשאר גבוה.
הבינה המלאכותית מחזקת את הביקוש למוצרי החברה, אבל היא גם מכריחה את החברה להשקיע במהירות בפיתוח, ברכישות ובאבטחת מערכות חדשות.
תזת ההשקעה העסקית התחזקה, אך הפער הגדול בין הרווח המתואם לרווח החשבונאי והציפיות הגבוהות שכבר מגולמות במניה ממשיכים לדרוש זהירות.
התרחיש השורי
מנוע הצמיחה הראשון הוא העלייה במורכבות של מערכות הענן והבינה המלאכותית.
ארגונים צריכים לעקוב לא רק אחר שרתים ויישומים רגילים, אלא גם אחר מודלים, סוכני AI, תשתיות נתונים ואיומי אבטחה חדשים.
Datadog השיקה יותר מ100 יכולות חדשות, ובהן Bits AI לזיהוי, חקירה וטיפול אוטומטי בתקלות וAI Guard להגנה על סוכני בינה מלאכותית מפני ניסיונות להטעות או לפגוע בהם.
אם המוצרים האלה יעברו משלב ההשקה לשימוש רחב בתשלום, החברה תוכל להגדיל את ההכנסה מכל לקוח ולא להסתמך רק על גיוס לקוחות חדשים.
המנוע השני הוא ההתרחבות בקרב לקוחות גדולים. מספר הלקוחות עם ARR, קצב הכנסות שנתי חוזר המבוסס על ההכנסות החודשיות הנוכחיות, של לפחות 100 אלף דולר עלה מ3,850 ל4,720.
זו צמיחה של 23% שמראה שיותר ארגונים מרחיבים את השימוש בפלטפורמה ומרכזים בה חלק גדול יותר ממערך הניטור והאבטחה שלהם.
לקוחות גדולים נוטים להשתמש ביותר מוצרים ולייצר הכנסה גבוהה יותר לאורך זמן. המשך המגמה תלוי ביכולת Datadog להוכיח שהמוצרים החדשים חוסכים זמן, מצמצמים תקלות ומאפשרים ללקוחות לשלוט בעלויות הענן והבינה המלאכותית.
תוצאות הרבעון השני של Datadog
Datadog הציגה צמיחה של 36% בהכנסות, לצד שיפור ברווחיות המתואמת ועלייה של 69% בתזרים המזומנים החופשי.
הנתונים מראים שהחברה מצליחה לשלב בין צמיחה מהירה ליצירת מזומנים.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח.
Datadog הציגה רווח תפעולי מתואם של 257 מיליון דולר ושיעור רווח תפעולי של 23%, אך לפי GAAP הרווח התפעולי הסתכם ב5.5 מיליון דולר בלבד.
הפער נובע בעיקר מהוצאות תגמול מבוסס מניות של 220 מיליון דולר, סכום השווה לכ20% מההכנסות הרבעוניות.
תגמול מבוסס מניות לא דורש יציאת מזומן מיידית, אך הוא מגדיל את מספר המניות ועלול לדלל את חלקם של בעלי המניות הקיימים.
כדי שאיכות הרווח תשתפר, הצמיחה ברווח החשבונאי צריכה להתחיל להתקרב לרווח המתואם.
הסיכון השני הוא רף הציפיות.
החברה צופה ברבעון השלישי הכנסות של 1.135 עד 1.145 מיליארד דולר, צמיחה רבעונית מתונה של כ1% עד 2%.
התחזית השנתית אמנם מצביעה על המשך צמיחה, אך לאחר רבעון שבו ההכנסות עלו ב36%, המשקיעים ציפו כנראה לקצב חזק יותר גם בהמשך.
חברות תוכנה בצמיחה גבוהה רגישות במיוחד לכל סימן של האטה, גם אם הפעילות עדיין מתרחבת. כדי להפחית את הסיכון, Datadog תצטרך להראות שהביקוש למוצרי AI ולמוצרים החדשים מתורגם להכנסות מהר מהקצב המשתמע מהתחזית.
הפער בין הרווח החשבונאי לרווח המתואם
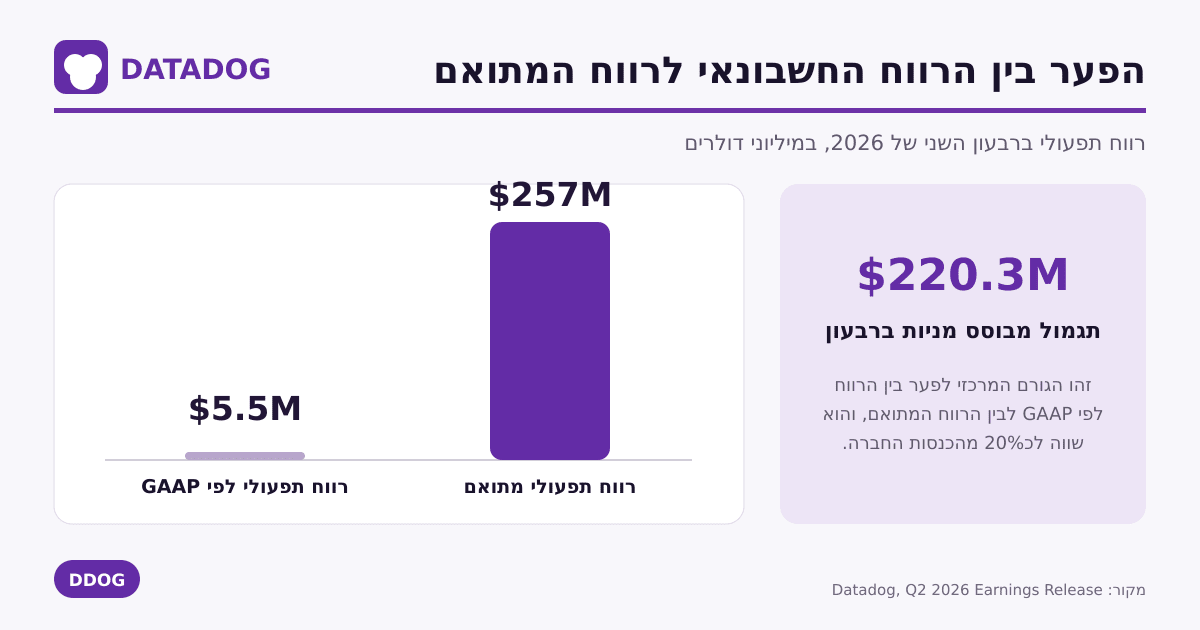
הרווח התפעולי המתואם הגיע ל257 מיליון דולר, אך לפי GAAP הוא הסתכם ב5.5 מיליון דולר בלבד.
הפער נבע בעיקר מתגמול מבוסס מניות של 220.3 מיליון דולר, סכום השווה לכ20% מהכנסות הרבעון.
מסקנה
הדוח מחזק את התזה העסקית של החברה, הצמיחה הואצה, מספר הלקוחות הגדולים עלה, הרווחיות המתואמת השתפרה והתזרים נשאר חזק.
המשתנה המרכזי עד הדוח הבא יהיה קצב הפיכת מוצרי הבינה המלאכותית החדשים להכנסות.
במקביל, המשקיעים צריכים לבחון אם הרווחיות לפי GAAP משתפרת ואם הוצאות התגמול מבוסס המניות מתחילות לגדול בקצב נמוך מההכנסות.
הנושאים המרכזיים
הצמיחה מתחזקת עם התרחבות השימוש בפלטפורמה
ההכנסות הגיעו ל1.12 מיליארד דולר, עלייה של 36% לעומת השנה שעברה וכ11% לעומת הרבעון הראשון.
הצמיחה גבוהה יותר מהעלייה במספר הלקוחות הגדולים, מה שמרמז שהתרחבות השימוש בקרב לקוחות קיימים תרמה גם היא לתוצאות.
זה חשוב מפני שהמודל של Datadog נשען על יכולתה להתחיל עם מוצר אחד ולאחר מכן להוסיף ניטור, אבטחה, נתונים ויכולות נוספות לאותו לקוח.
הבינה המלאכותית הופכת ממנוע ביקוש למוצר
Datadog לא מסתפקת בניטור התשתיות שעליהן פועלים יישומי AI, אלא משלבת בינה מלאכותית בתוך הפלטפורמה עצמה.
החברה השיקה כלים שמסוגלים לזהות תקלות, לחקור אותן, להציע תיקון ולבנות סוכנים מותאמים לצורכי הלקוח.
היא גם רכשה את Adaptive ML כדי לחזק את פעילות המחקר והפיתוח של סוכני AI. המבחן למשקיעים הוא האם החדשנות תגדיל את ההכנסה מכל לקוח או תישאר בעיקר השקעה שמגדילה את ההוצאות.
התזרים חזק יותר מהרווח החשבונאי
תזרים המזומנים מפעילות שוטפת גדל מ200 מיליון דולר ל316 מיליון דולר, והתזרים החופשי, המזומן שנותר לאחר השקעות בציוד ובפיתוח תוכנה, עלה מ165 מיליון דולר ל279 מיליון דולר.
החברה מחזיקה מזומן וניירות ערך בהיקף של כ5 מיליארד דולר, מול אג״ח להמרה בהיקף של כ986 מיליון דולר. המאזן החזק מאפשר לה להמשיך להשקיע במוצרים וברכישות בלי להסתמך על גיוס הון חיצוני.
הפער בין GAAP לתוצאות המתואמות נשאר גדול
הרווח הנקי לפי GAAP הסתכם ב44.6 מיליון דולר, לעומת רווח נקי מתואם של 240.4 מיליון דולר.
הוצאות תגמול מבוסס מניות עלו ב22% ל220.3 מיליון דולר, קצב נמוך מצמיחת ההכנסות, אך הסכום עדיין מהותי.
השיפור לעומת ההפסד התפעולי שנרשם אשתקד חיובי, אך המשקיעים צריכים לעקוב אחר הרווח למניה ולא רק אחר הרווח הכולל, מפני שמספר המניות המדולל עלה ב3%.
שאלות מפתח
-
איזה חלק מהצמיחה ברבעון הגיע מהרחבת השימוש של לקוחות קיימים ואיזה חלק הגיע מלקוחות חדשים, והאם החברה צופה שינוי בתמהיל ברבעון השלישי?
-
אילו ממוצרי Bits AI וAI Guard כבר מייצרים הכנסות, ומהו פרק הזמן הצפוי עד שהם יתרמו באופן מהותי לצמיחה?
-
האם החברה מצפה שהוצאות התגמול מבוסס המניות ימשיכו לצמוח בקצב נמוך מההכנסות, ומהו היעד ארוך הטווח לשיעור הרווח התפעולי לפי GAAP?
למה לשים לב ברבעון הבא
קצב הצמיחה בהכנסות
טווח התחזית לרבעון השלישי עומד על 1.135 עד 1.145 מיליארד דולר.
תוצאה מעל הטווח תעיד שהביקוש נשאר חזק יותר מההנחות של ההנהלה.
תוצאה בחלק התחתון של הטווח או הפחתת התחזית השנתית תעלה חשש שהצמיחה מתחילה להתמתן לאחר רבעון חזק במיוחד.
לקוחות גדולים והרחבת השימוש
המשך צמיחה של יותר מ20% במספר הלקוחות שמייצרים לפחות 100 אלף דולר בARR יחזק את הטענה שהפלטפורמה מעמיקה את חדירתה לארגונים גדולים.
האטה חדה במספר הלקוחות האלה עלולה להעיד על מחזורי מכירה ארוכים יותר או על קושי להרחיב את השימוש במוצרים נוספים.
הרווחיות לפי GAAP
שיפור ברווח התפעולי לפי GAAP לצד שמירה על שיעור רווח תפעולי מתואם של יותר מ20% יראה שהצמיחה מתחילה לייצר מנוף תפעולי אמיתי.
חזרה להפסד תפעולי או עלייה חדה בתגמול מבוסס מניות תחזק את החשש שהרווחיות המתואמת מציגה תמונה חיובית מדי.
סיכום
החברה יצאה מהרבעון עם פעילות חזקה יותר, בסיס לקוחות גדולים רחב יותר ותזרים שמאפשר לה להמשיך להשקיע.
הבינה המלאכותית מגדילה את הצורך במוצרי החברה, אך השלב הבא הוא להוכיח שהמוצרים החדשים הופכים להכנסות ושיפור מתמשך ברווח החשבונאי, זה יהיה המבחן המרכזי עד הדוח הבא.
המניה ירדה בטרום המסחר בכ16.8%, למרות שהתוצאות עקפו את התחזיות, לאחר שתחזית ההכנסות לרבעון השלישי לא עמדה ברף הגבוה שנבנה סביב החברה.