סיכום דו״ח Q2 2026 חברת נובה
6.8.2026

בקצרה
- חברת נובה הציגה צמיחה מרשימה בהכנסות וברווח למניה ברבעון השני של 2026, עם עלייה של 16% בהכנסות ל-255 מיליון דולר וזינוק של 14% ברווח למניה ל-2.51 דולר, מה שמחזק את תזת ההשקעה סביב הביקוש לפתרונותיה בתעשיית השבבים המתפתחת.
- התחזית לרבעון השלישי של נובה מצביעה על המשך האצה בצמיחה, עם צפי להכנסות של 277 עד 287 מיליון דולר ורווח מתואם למניה של 2.70 עד 2.85 דולר, נתונים המעידים על ביטחון ההנהלה בביקוש המתמשך לטכנולוגיות המדידה והבקרה שלה.
- למרות הצמיחה בהכנסות וברווח, נובה חוותה שחיקה בשיעור הרווח הגולמי שירד ל-56.5% וכן ירידה של 29% בתזרים מפעילות שוטפת במחצית הראשונה, מה שמעלה חששות לגבי איכות הרווח והיכולת של החברה להמיר רווחים למזומן ביעילות.
- מנועי הצמיחה העיקריים של נובה כוללים את המעבר של תעשיית השבבים לתהליכי ייצור מורכבים יותר כמו Gate All Around ואת התרחבות תחום האריזה המתקדמת, מגמות המגדילות את הצורך במדידות מדויקות ומבטיחות פוטנציאל להרחבת נתח השוק של החברה.
עיקרי הדוח
• הכנסות: צמחו ב16% לשיא של 255 מיליון דולר, ועלו ב8% לעומת הרבעון הקודם.
• הרווח למניה: עלה ב14% ל2.51 דולר, לעומת 2.20 דולר אשתקד.
• התחזית לQ2: עומדת על הכנסות של 277 עד 287 מיליון דולר ורווח מתואם למניה של 2.70 עד 2.85 דולר.
• שיעור רווח גולמי: ירד מ57.8% ל56.5%, והתזרים מפעילות שוטפת במחצית הראשונה ירד ב29%.
נובה היא חברה דואלית (נסחרת גם בנאסד״ק) המספקת מערכות מדידה ובקרת תהליכים ליצרני שבבים. החברה, שדיווחה היום לפני פתיחת המסחר, משלבת חומרה מדויקת ותוכנה כדי לסייע ללקוחות למדוד את מבנה השבב, את הרכב החומרים ואת התהליכים הכימיים לאורך הייצור. ככל שהשבבים נעשים קטנים, צפופים ומורכבים יותר, גדל הצורך במדידות מדויקות במספר רב יותר של שלבי ייצור.
הרבעון השני הציג צמיחה רחבה ושיאים בהכנסות וברווח, בהובלת שבבי לוגיקה מתקדמים ופתרונות אריזה מתקדמת. התחזית לרבעון השלישי מצביעה על האצה נוספת, אך איכות התוצאות אינה נקייה לחלוטין. שיעורי הרווח נשחקו, ההוצאות גדלו והתזרים מפעילות שוטפת ירד למרות העלייה ברווח הנקי.
תזת ההשקעה התחזקה מבחינת הביקוש, הרחבת נתח השוק ונראות ההכנסות. מנגד, היחלשות ההמרה של הרווח למזומן מעלה את חשיבותם של ההון החוזר ושל שולי הרווח. עד הדוח הבא המשקיעים יתמקדו ביכולת של Nova להמשיך לצמוח בקצב גבוה בלי שחיקה נוספת ברווחיות ובתזרים.
קרדיט: נובה
התרחיש השורי
מנוע הצמיחה הראשון הוא המעבר של תעשיית השבבים לתהליכי ייצור מורכבים יותר. ההכנסות מפתרונות ללוגיקה מתקדמת הגיעו לשיא, בין היתר בעקבות המעבר לGate All Around, מבנה טרנזיסטור מתקדם שבו השער מקיף את ערוץ ההולכה ומאפשר שליטה טובה יותר בזרם. המעבר דורש מדידות מדויקות יותר של ממדים, חומרים ושכבות, ומגדיל את מספר נקודות המדידה בכל תהליך ייצור. עבור Nova, המשמעות היא אפשרות להגדיל את היקף התוכן שהיא מוכרת לכל קו ייצור, ולא להסתמך רק על בניית מפעלים חדשים.
מנוע הצמיחה השני הוא האריזה המתקדמת, תחום המחבר מספר רכיבים ושבבים למערכת אחת כדי לשפר ביצועים ורוחב פס. הכנסות התחום הגיעו לשיא בעקבות הרחבת קיבולת אצל יצרני לוגיקה וזיכרון, ופתרונות המדידה הממדית של Sentronics הציגו מכירות שיא. אריזה מתקדמת הופכת לחלק מרכזי יותר בייצור שבבים לבינה מלאכותית, ולכן היא עשויה להרחיב את שוק היעד של Nova גם מעבר לשלבי הייצור המסורתיים. כדי שהמגמה תישמר, החברה תצטרך להמשיך לזכות בתהליכים חדשים ולהוכיח שהביקוש מגיע ממספר לקוחות וקווי מוצר.
התרחיש הדובי
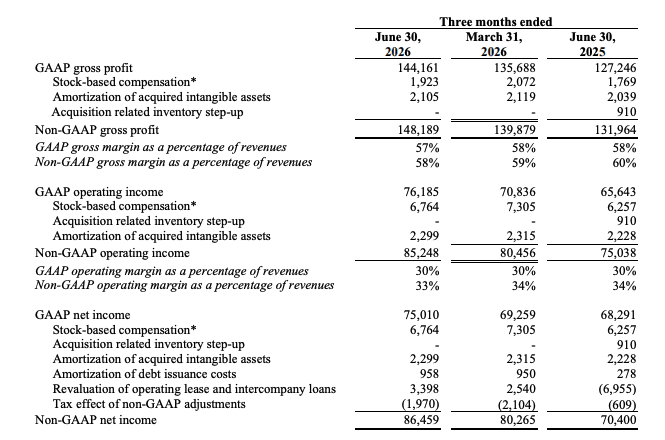
נקודת החולשה הראשונה היא השחיקה בשולי הרווח. שיעור הרווח הגולמי ירד ל56.5%, לעומת 57.8% ברבעון המקביל ו57.7% ברבעון הקודם. גם שיעור הרווח התפעולי המתואם ירד מ34% ל33%. השחיקה עדיין מתונה והחברה נותרה רווחית מאוד, אך היא מצביעה על כך שהגידול בהכנסות אינו מתורגם במלואו למינוף תפעולי. תמהיל מוצרים פחות רווחי, עלויות ייצור גבוהות או השקעות בתשתיות עלולים להמשיך ללחוץ על השוליים.
הסיכון השני נמצא בתזרים ובהון החוזר. התזרים מפעילות שוטפת במחצית הראשונה ירד מ114.2 מיליון דולר ל81 מיליון דולר, למרות עלייה של 8.4% ברווח הנקי. יתרת הלקוחות עלתה בכ58.4 מיליון דולר מסוף 2025, בעוד שההכנסות הנדחות ירדו בכ21.2 מיליון דולר. הפער אינו מעיד בהכרח על בעיית גבייה, אך הוא מראה שחלק גדול יותר מהרווח עדיין לא הפך למזומן. המשך גידול בלקוחות בקצב מהיר מההכנסות יחליש את איכות הרווח.
מסקנה
תזת ההשקעה התחזקה בעקבות צמיחה רחבה, שיאים בלוגיקה ובאריזה מתקדמת ותחזית שמצביעה על האצה ברבעון השלישי. המשתנה החשוב ביותר עד הדוח הבא יהיה איכות הצמיחה. המשקיעים יצטרכו לבדוק אם Nova מצליחה לשמור על שיעורי רווח גבוהים ולשפר את התזרים, בזמן שההכנסות ממשיכות להתרחב.
הנושאים המרכזיים
התחזית מאותתת על האצה נוספת
Nova צופה ברבעון השלישי הכנסות של 277 עד 287 מיליון דולר. אמצע הטווח, 282 מיליון דולר, משקף צמיחה של כ10.6% לעומת הרבעון השני. הרווח המדווח למניה צפוי לעמוד על 2.46 עד 2.61 דולר והרווח המתואם למניה על 2.70 עד 2.85 דולר. התחזית מלמדת שההנהלה אינה רואה את השיא ברבעון השני כאירוע חד פעמי, אלא מצפה להמשך הרחבת הפעילות.
הצמיחה מגיעה ממספר קווי מוצר
ההנהלה ציינה שיאים בפתרונות למדידת חומרים כימיים בשלבי הייצור הקדמיים ובמערכות Sentronics לאריזה מתקדמת. הכנסות המוצרים צמחו ב13.3% ל201.5 מיליון דולר, והכנסות השירותים צמחו ב26.9% ל53.5 מיליון דולר. צמיחה מהירה בשירותים משפרת את בסיס ההכנסות לאורך זמן, משום שהיא נשענת על מערכות שכבר מותקנות אצל הלקוחות ועל הצורך לתחזק ולתמוך בהן.
הרווח גדל אך השוליים נשחקו
הרווח התפעולי המדווח צמח ב16.1% ל76.2 מיליון דולר ושיעור הרווח התפעולי נשאר סביב 30%. עם זאת, שיעור הרווח הגולמי ירד ב1.3 נקודות האחוז לעומת התקופה המקבילה, וההוצאות התפעוליות גדלו ב10.3% ל68 מיליון דולר. Nova עדיין מציגה שילוב חזק של צמיחה ורווחיות, אך המשך שחיקה בשיעור הרווח הגולמי עלול להגביל את קצב צמיחת הרווח.
המאזן חזק למרות סיווג החוב לזמן קצר
לNova היו בסוף הרבעון מזומנים, פיקדונות וניירות ערך בהיקף כולל של כ1.72 מיליארד דולר. במקביל, איגרות חוב להמרה בסך 733.6 מיליון דולר סווגו כהתחייבות שוטפת. הסיווג מגדיל משמעותית את ההתחייבויות השוטפות, אך לחברה יש די נכסים נזילים לכיסוי החוב. המאזן מעניק לה גמישות להמשיך להשקיע בפיתוח, בתשתיות וברכישות, בתנאי שהשימוש בהון ייצר צמיחה ורווחיות.
שאלות מפתח
- אילו גורמים הובילו לירידה בשיעור הרווח הגולמי ל56.5%, והאם התחזית לרבעון השלישי מניחה שחיקה נוספת או התאוששות?
- כמה מהצמיחה הצפויה ברבעון השלישי נובעת מהרחבת קיבולת אצל לקוחות קיימים, וכמה מזכיות חדשות וחדירה לשלבי ייצור נוספים?
- האם העלייה ביתרת הלקוחות והירידה בהכנסות הנדחות קשורות בעיקר לעיתוי אספקות ותשלומים, ומתי צפוי שיפור בהמרת הרווח למזומן?
למה לשים לב ברבעון הבא
עמידה בתחזית ההכנסות
הכנסות הקרובות לאמצע הטווח של 282 מיליון דולר יאשרו שהביקוש ללוגיקה ולאריזה מתקדמת ממשיך להתרחב. תוצאה מעל הטווח תחזק את הטענה שNova מגדילה נתח שוק, בעוד שתוצאה מתחת ל277 מיליון דולר עשויה להצביע על דחיית הזמנות או האטה בהשקעות הלקוחות.
שיעור הרווח הגולמי
התייצבות או חזרה לכיוון 57% תראה שהשחיקה ברבעון השני הייתה קשורה לתמהיל זמני. ירידה נוספת מתחת ל56.5% תעלה חשש שהצמיחה החדשה מגיעה עם רווחיות נמוכה יותר או שהחברה מתמודדת עם עלויות ייצור והשקעה גבוהות יותר.
תזרים המזומנים והלקוחות
שיפור בתזרים מפעילות שוטפת והתמתנות בגידול ביתרת הלקוחות יחזקו את איכות הרווח. אם הלקוחות ימשיכו לגדול מהר מההכנסות והתזרים יישאר חלש ביחס לרווח הנקי, המשקיעים יצטרכו לבחון אם מדובר בשינוי בתנאי התשלום או בבעיה רחבה יותר בהון החוזר.
סיכום
Nova יצאה מהרבעון עם ביקוש חזק יותר, שיאים במספר קווי מוצר ותחזית שמצביעה על המשך האצה. החברה נהנית מהמורכבות הגוברת בייצור שבבים ומהתרחבות האריזה המתקדמת, אך נדרשת להראות שהצמיחה נשמרת גם בשולי הרווח ובתזרים. זה יהיה המבחן המרכזי ברבעונים הקרובים.
המניה ירדה בטרום המסחר בכ2.6%