סיכום דוח Q2 2026 של Constellation Energy (CEG)
6.8.2026

בקצרה
- הכנסות Constellation Energy צמחו ב-23.0% ל-7.504 מיליארד דולר ברבעון השני של 2026, אך פספסו את קונצנזוס האנליסטים שעמד על 7.95 מיליארד דולר, מה שמעיד על צמיחה משמעותית, אך גם על ציפיות שוק גבוהות יותר שלא מומשו במלואן.
- הרווח המתואם למניה של החברה זינק ב-33.5% ל-2.55 דולר, והכה את התחזית שעמדה על 2.37 דולר, מה שמצביע על יעילות תפעולית גבוהה יותר ורווחיות טובה מהצפוי מכל דולר פעילות, למרות ההכנסות הנמוכות מהתחזית.
- הרווח הנקי לפי GAAP ירד ב-38.9% ל-513 מיליון דולר, בעיקר בשל התאמות שווי הוגן והוצאות הקשורות לרכישת Calpine, מה שמדגיש פער משמעותי בין הרווח החשבונאי לרווח המתואם ודורש בחינה מעמיקה של איכות הרווחים.
- Constellation Energy מיצבה עצמה כשחקנית מפתח באספקת חשמל למרכזי נתונים, עם הסכמים ארוכי טווח עם Microsoft ו-Meta, מה שמעיד על פוטנציאל צמיחה אדיר לאור הביקוש הגובר לאנרגיה יציבה בתעשיית הבינה המלאכותית.
עיקרי הדוח
• ההכנסות: צמחו ב23.0% ל7.504 מיליארד דולר, אך פספסו את הקונצנזוס שעמד על 7.95 מיליארד דולר.
• הרווח המתואם למניה: עלה ב33.5% ל2.55 דולר והכה את התחזית שעמדה על 2.37 דולר.
• הרווח הנקי: לפי GAAP ירד ב38.9% ל513 מיליון דולר, בעיקר בשל התאמות שווי, הפחתות ועלויות הקשורות לרכישת Calpine.
• התחזית השנתית לרווח המתואם: למניה הועלתה לטווח של 11.50 עד 12.50 דולר.
לא הרבה חברות חשמל מצאו את עצמן במרכז המרוץ העולמי לבינה מלאכותית, אבל זה בדיוק המקום שאליו הגיעה Constellation Energy, שנסחרת בסימבול CEG.
חברה עלתה לכותרות בעקבות הסכמי חשמל ארוכי טווח עם Microsoft, שנסחרת בסימבול MSFT, וMeta Platforms, שנסחרת בסימבול META, לצד חיבור מרכזי נתונים של CyrusOne לתחנות Calpine והמהלך להחזרת התחנה הגרעינית Crane לפעילות.
CyrusOne היא חברה פרטית, וCalpine נמצאת בבעלות Constellation ולא נסחרת בנפרד.
המכנה המשותף לכל המהלכים ברור, מרכזי הנתונים זקוקים לכמויות עצומות של חשמל יציב מסביב לשעון, והחברה רוצה להיות החברה שתספק אותו.
בתחילת 2026 השלימה החברה את רכישת Calpine והפכה, לפי הגדרתה, ליצרנית החשמל הגדולה בעולם במגזר הפרטי.
השילוב בין צי תחנות הגרעין של Constellation לבין תחנות הגז והאנרגיה הגיאותרמית של Calpine יצר פלטפורמה בהיקף של כ55 ג׳יגה ואט, המסוגלת לספק חשמל בהיקף המקביל לצריכה של כ27 מיליון בתים.
הדוח לרבעון השני הוא המבחן הראשון שמראה כיצד החברה החדשה נראית בפועל.
ההכנסות גדלו, בסיס הנכסים התרחב והרווח המתואם התחזק, אך לצד הצמיחה הגיעו גם חוב גבוה יותר, עלויות אינטגרציה ופער משמעותי בין הרווח החשבונאי לבין הרווח המתואם.
השאלה המרכזית למשקיעים כבר לא אם רכישת Calpine הפכה את Constellation לגדולה יותר, אלא אם החברה תצליח להפוך את הגודל החדש לרווחיות, לתזרים וליתרון אמיתי בעידן שבו חשמל הופך לאחד המשאבים החשובים ביותר של מהפכת הבינה המלאכותית.
רכישת Calpine משנה את מבנה החברה
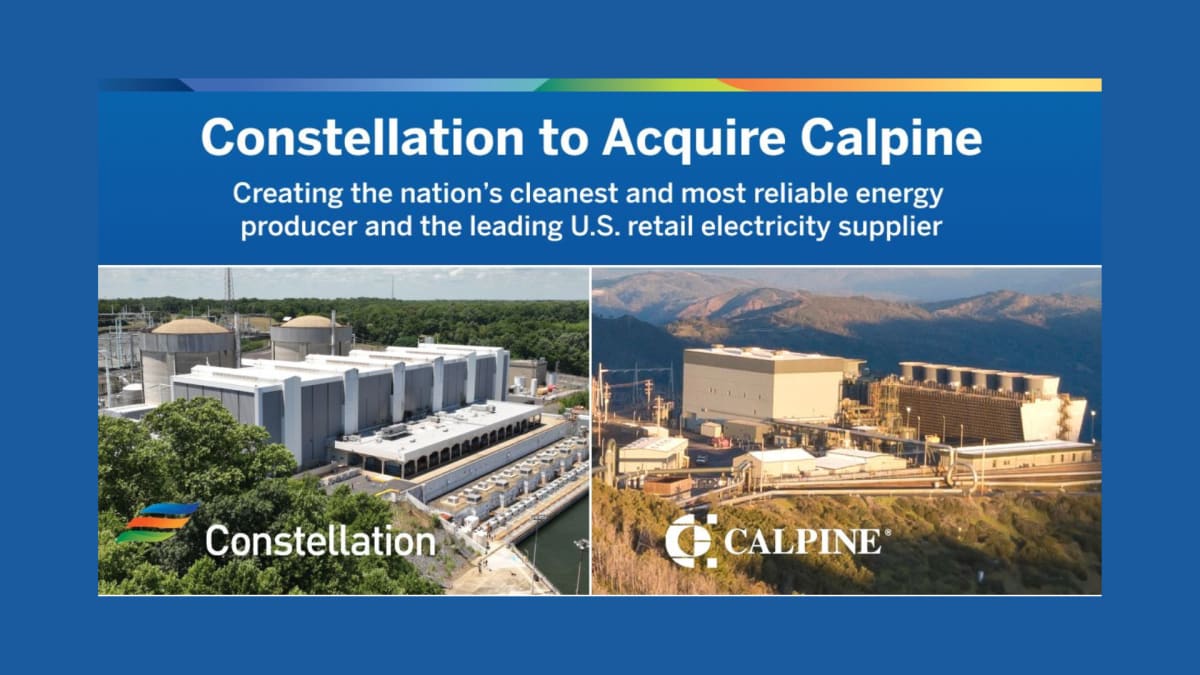
התרשים מטה מציג את השילוב בין צי תחנות הגרעין של Constellation לבין פעילות הגז והאנרגיה הגיאותרמית של החברה, הרכישה הרחיבה את מקורות הייצור של החברה, אך גם הגדילה את החוב ואת מורכבות הפעילות.
מקור: עמוד פעילות Calpine באתר הרשמי של Constellation
הצמיחה הגיעה, אבל לא כולה אורגנית
ההכנסות ברבעון הסתכמו ב7.504 מיליארד דולר, לעומת 6.101 מיליארד דולר ברבעון המקביל, צמיחה של 23.0%.
חלק מרכזי מהעלייה הגיע מצירוף Calpine, כך שלא נכון לקרוא את מלוא השינוי כצמיחה אורגנית, כלומר צמיחה שנוצרה מתוך הפעילות שהחברה כבר החזיקה לפני הרכישה.
החברה פספסה את קונצנזוס ההכנסות, ממוצע התחזיות של האנליסטים, שעמד על 7.95 מיליארד דולר.
הפער הגיע ל446 מיליון דולר, או 5.6% מתחת לתחזית. מצד שני, הרווח התפעולי המתואם הגיע ל920 מיליון דולר, לעומת 599 מיליון דולר ברבעון המקביל, צמיחה של 53.6%.
גם הרווח המתואם למניה עלה מ1.91 דולר ל2.55 דולר והיה גבוה ב0.18 דולר מהתחזית.
המשמעות היא שהחברה הפיקה יותר רווח מתואם מכל דולר של פעילות מכפי שהשוק ציפה, גם אם היקף ההכנסות הכולל היה נמוך מהתחזית.
המונח Non GAAP מתייחס למדד מתואם שאינו מחושב בדיוק לפי כללי החשבונאות הרשמיים.
החברה מסירה ממנו סעיפים שלדעתה מקשים לראות את ביצועי הפעילות השוטפת, כמו שינויים לא ממומשים בשווי נכסים, עלויות מיזוג והפחתות חשבונאיות.
המדד שימושי, אך חשוב לבדוק אילו הוצאות הוצאו ממנו ולא להתייחס אליו כתחליף מלא לרווח החשבונאי.
איך הרווח המתואם עלה בזמן שהרווח החשבונאי ירד
הרווח הנקי לפי GAAP, כללי החשבונאות המקובלים בארצות הברית, הסתכם ב513 מיליון דולר, לעומת 839 מיליון דולר ברבעון המקביל.
מדובר בירידה של 38.9%. הרווח למניה לפי GAAP ירד מ2.67 דולר ל1.42 דולר.
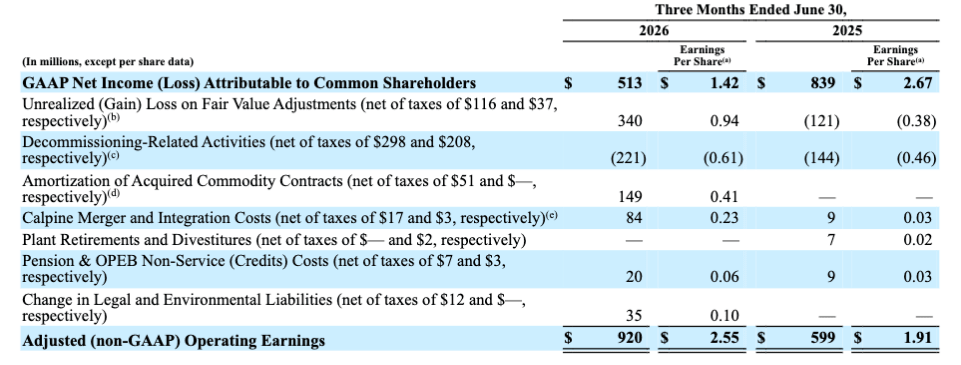
הפער הגדול בין שני מדדי הרווח נבע בעיקר מהפסד לא ממומש של 340 מיליון דולר לאחר מס בגין התאמות שווי הוגן.
התאמת שווי הוגן מעדכנת את ערכם החשבונאי של חוזים, נגזרים והשקעות לפי תנאי השוק הנוכחיים.
הפסד לא ממומש אינו בהכרח כסף שיצא מהחברה ברבעון, אלא שינוי חשבונאי בערך של נכס או התחייבות שטרם נסגרו.
לתוצאה נוספה הפחתה של 149 מיליון דולר לאחר מס בגין חוזי סחורות שנרכשו במסגרת עסקת Calpine.
הפחתה היא רישום הדרגתי של שווי חשבונאי כהוצאה לאורך זמן, וגם היא אינה משקפת בהכרח יציאת מזומן באותו רבעון.
בנוסף נרשמו עלויות מיזוג ואינטגרציה של 84 מיליון דולר לאחר מס.
כאן נדרשת זהירות רבה יותר. חלק מעלויות האינטגרציה עשוי לייצג תשלומים אמיתיים עבור שילוב מערכות, עובדים ותהליכים.
מדובר אמנם בהוצאות שעשויות לרדת לאחר השלמת המיזוג, אך הן עדיין חלק מהמחיר שהחברה משלמת כדי להפוך את הרכישה לעסק מתפקד.
המשמעות היא שהירידה ברווח GAAP לא מעידה לבדה על קריסה בפעילות העסקית, אך גם אי אפשר להתעלם ממנה.
התוצאה המתואמת מראה שהעסק הבסיסי התחזק, בעוד שהתוצאה החשבונאית מזכירה שהרכישה עדיין מגיעה עם עלויות ותנודתיות.
למה הרווח החשבונאי ירד והרווח המתואם עלה?
התרשים מטה מציג כיצד הרווח הנקי לפי GAAP, שהסתכם ב513 מיליון דולר, הופך לרווח תפעולי מתואם של 920 מיליון דולר לאחר נטרול התאמות שווי, הפחתות ועלויות מיזוג.
מקור: הודעת התוצאות הרשמית של Constellation Energy
ההסכמים הארוכים הופכים חשמל לנראות עסקית
אחד הנתונים החשובים בדוח לא מופיע בשורת ההכנסות הנוכחית.
החברה חתמה על הסכמי רכישת חשמל ארוכי טווח בהיקף נוסף של 920 מגה ואט.
PPA, ראשי תיבות של Power Purchase Agreement, הוא חוזה שבו לקוח מתחייב לרכוש חשמל לתקופה ארוכה ובתנאים שנקבעו מראש.
ההסכמים החדשים נפרסים על פני 15 עד 20 שנה וצפויים להתחיל בין 2029 ל2032.
הערך של חוזים כאלה הוא נראות.
במקום להיות תלויה לחלוטין במחירי החשמל המשתנים בשוק, Constellation יכולה לנעול חלק מהביקוש, המחיר או מנגנון התמחור לשנים קדימה.
הדבר חשוב במיוחד בפרויקטים שדורשים השקעה גבוהה מראש, כמו הארכת חייה של תחנת כוח או הגדלת כושר הייצור שלה.
אחד החוזים הוא הסכם בהיקף של 176 מגה ואט עם Walmart, שנסחרת בסימבול WMT.
ההסכם צפוי לאפשר הרחבה של 30 מגה ואט במרכז האנרגיה הגרעיני Dresden.
החברה לא רק מוכרת את החשמל שכבר קיים, אלא משתמשת בחוזים ארוכים כדי להצדיק השקעה בהגדלת כושר הייצור.
עם זאת, ההכנסות מהחוזים לא יגיעו מיד.
רוב ההסכמים יתחילו רק לקראת סוף העשור הבא, כך שהם מחזקים את התזה ארוכת הטווח יותר מאשר את תוצאות הרבעונים הקרובים.
Crane עובר בהדרגה מרעיון לפרויקט
מנוע הצמיחה השני הוא Crane Clean Energy Center, התחנה הגרעינית שהחברה מתכננת להחזיר לפעילות במהלך 2027.
ברבעון האחרון התקבלו שני אישורים רגולטוריים חשובים.
FERC, רשות הפיקוח הפדרלית על שוקי האנרגיה בארצות הברית, אישרה הקלה המאפשרת להעביר לתחנה זכויות חיבור קיימות לרשת. החיבור לרשת הוא שלב קריטי, מפני שגם תחנה שמסוגלת לייצר חשמל אינה יכולה להזרים אותו ללקוחות בלי זכויות ותשתית מתאימות.
במקביל, NRC, הוועדה האמריקאית לפיקוח על מתקנים גרעיניים, אישרה שינוי ברישיון הדלק של התחנה.
האישור אינו מבטיח שהתחנה תחזור לפעילות במועד, אך הוא מסיר עוד מכשול בדרך ליעד של 2027.
Crane חשוב למשקיעים משתי סיבות.
הראשונה היא תוספת עתידית של ייצור חשמל גרעיני יציב.
השנייה היא שהפרויקט משמש מבחן ליכולת של Constellation לקחת נכס שהושבת, להשקיע בו ולהחזיר אותו כמקור הכנסה במסגרת חוזה ארוך טווח.
הפעילות הגרעינית נחלשה ברבעון
לצד מנועי הצמיחה, הפעילות הגרעינית הציגה חולשה מסוימת.
צי התחנות ייצר 44,160 ג׳יגה ואט שעה, לעומת 45,170 ג׳יגה ואט שעה ברבעון המקביל, ירידה של 2.2%.
ג׳יגה ואט שעה היא יחידת מדידה לכמות החשמל שיוצרה לאורך זמן.
מקדם הניצולת עמד על 93.0%, לעומת 94.8%. מקדם ניצולת מודד כמה חשמל התחנות ייצרו בפועל ביחס לכמות שהיו יכולות לייצר אילו פעלו במלוא היכולת לאורך כל התקופה.
גם לאחר הירידה מדובר בשיעור גבוה, אך עבור צי גרעיני גדול כל נקודת אחוז יכולה להשפיע על כמות החשמל הזמינה למכירה.
מספר ימי ההשבתה המתוכננים לצורך תדלוק ותחזוקה עלה מ41 ל86.
העלייה מסבירה חלק מהירידה בתפוקה ואינה בהכרח מצביעה על בעיה מבנית.
עם זאת, אם מספר ימי ההשבתה יישאר גבוה גם ברבעונים הבאים, הוא עלול לפגוע ביכולת של החברה ליהנות ממחירי חשמל חזקים ומביקוש גובר.
הרכישה הגדילה גם את המאזן וגם את הסיכון
רכישת Calpine שינתה משמעותית את המאזן.
סך הנכסים עלה מ57.249 מיליארד דולר בסוף 2025 ל98.253 מיליארד דולר בסוף יוני 2026.
במקביל, החוב לטווח ארוך עלה מ7.250 מיליארד דולר ל19.111 מיליארד דולר, והמזומנים ירדו מ3.641 מיליארד דולר ל697 מיליון דולר.
השינויים אינם מעידים לבדם על מצוקת נזילות, מפני שהם משקפים במידה רבה את מבנה הרכישה והחברה המשולבת.
הם כן מראים שConstellation יצאה מהעסקה גדולה יותר אך גם ממונפת יותר, כלומר היא מממנת חלק גדול יותר מהפעילות באמצעות חוב.
מכירת תחנת Brazos Valley, תחנת גז בהספק של 606 מגה ואט, תמורת 860 מיליון דולר היא חלק מהמאמץ לעמוד בהתחייבויות הרגולטוריות שנקבעו במסגרת רכישת Calpine.
השלמת המכירה עד סוף השנה יכולה לספק מזומן ולסיים את מכירת הנכסים שנדרשה במסגרת אישור העסקה.
התחזית עלתה והשוק התמקד קדימה
החברה העלתה את תחזית הרווח התפעולי המתואם למניה לשנת 2026 לטווח של 11.50 עד 12.50 דולר.
אמצע הטווח עומד על 12 דולר למניה.
החברה לא פרסמה תחזית רשמית לרבעון הבא או תחזית שנתית להכנסות ולתזרים המזומנים.
העלאת התחזית חשובה מפני שהיא מראה שההנהלה מאמינה שהתרומה של Calpine, תנאי השוק והביצועים המסחריים יכולים לפצות על ההשבתות הגרעיניות ועל עלויות האינטגרציה.
המניה עלתה בטרום המסחר בכ4.37% בעת הבדיקה.
נראה שהמשקיעים נתנו משקל גבוה יותר להכאת תחזית הרווח המתואם ולהעלאת התחזית מאשר לפספוס ההכנסות ולירידה ברווח GAAP.
סיכום
דוח של החברה מציג את התמונה הראשונה של החברה החדשה לאחר רכישת Calpine.
הפעילות התרחבה, הרווח המתואם צמח והתחזית עלתה, אך לצד הצמיחה הגיעו גם חוב גבוה יותר, עלויות אינטגרציה ופער גדול בין הרווח החשבונאי לבין ביצועי הליבה.
הסכמי החשמל החדשים והתקדמות Crane מעניקים לחברה נראות ארוכת טווח, בזמן שהירידה בתפוקת הגרעין והשחיקה בשוליים מדגישות שהחזון עדיין צריך להתבטא בביצוע.
המבחן של Constellation כבר אינו אם היא מסוגלת להפוך לאחת מיצרניות החשמל החשובות בארצות הברית, אלא אם היא מסוגלת להפוך את הגודל החדש לצמיחה רווחית, תזרים יציב וירידה הדרגתית בחוב.
Calpine כבר הגדילה את החברה, הרבעונים הבאים יראו אם היא גם הפכה אותה לטובה יותר.