אל על הרוויחה מהשמיים הריקים, עכשיו נשאר לראות מה יקרה כשהמתחרות יחזרו
6.8.2026

בקצרה
- אל על רשמה ברבעון השני של 2026 הכנסות של כ-986 מיליון דולר ורווח נקי של כ-132.1 מיליון דולר, כמעט כפול מהשנה הקודמת, אך רווחיות זו נבעה בעיקר מהיצע מושבים מצומצם ומחירים גבוהים עקב ביטולי טיסות של חברות זרות, מה שמעלה חשש לגבי קיימותה עם חזרת התחרות.
- מדד ה-RASK של אל על, המודד הכנסה מכל מושב לקילומטר טיסה, עלה בכ-12% והגיע ל-11.56 סנט, נתון המעיד על יכולת החברה להפיק יותר הכנסה מכל יחידת קיבולת קיימת, ולא רק מהגדלת נפח הפעילות, דבר המשפר את איכות הצמיחה הפיננסית שלה.
- נתח השוק המשותף של אל על וסאן דור בנתב"ג הגיע ל-50.2%, ובקווים לצפון אמריקה ולמזרח הרחוק הוא עמד על 92.3% ו-76.2% בהתאמה, מה שממקם את החברה בעמדה דומיננטית מאוד ומאפשר לה לגבות מחירים גבוהים יותר, אך מצב זה צפוי להשתנות עם חזרת חברות התעופה הזרות לפעילות מלאה.
- המחצית הראשונה של 2026 הציגה תמונה מורכבת יותר, עם ירידה של כ-59.5% ברווח הנקי לכ-65.4 מיליון דולר לעומת התקופה המקבילה, מה שממחיש את הרגישות הגבוהה של אל על לאירועים ביטחוניים ולשיבושים בפעילות, ומדגיש את חשיבות היציבות הביטחונית לביצועיה הפיננסיים העתידיים.
אם היינו מסתכלים רק על השורה התחתונה בדוח של אל על, היה קל לחשוב שמדובר בחברה אחרת לגמרי מזו שהמשקיעים הכירו בעבר.
הרווח הוכפל, ההכנסות זינקו, קופת המזומנים גדלה והמניה הגיבה בעלייה חדה, אבל דווקא ברבעון כל כך חזק כדאי לעצור ולשאול שאלה פחות נוחה.
כמה מהרווח הזה נובע מהשיפור שעברה אל על עצמה, וכמה ממנו נוצר בזכות מציאות חריגה שבה חברות זרות ביטלו טיסות, היצע המושבים הצטמצם והנוסע הישראלי נשאר עם פחות אפשרויות?
למי שלא מכיר לעומק, אל על מרוויחה בעיקר ממכירת כרטיסי טיסה, מהובלת מטענים ומשירותים נלווים, ולצד פעילות התעופה היא מחזיקה גם במועדון הנוסע המתמיד, שהפך בשנים האחרונות למנוע רווח משמעותי בפני עצמו.
הדוח לרבעון השני של 2026 מציג חברה חזקה בהרבה מבעבר, אך הוא גם ממחיש עד כמה הרווחיות שלה עדיין מושפעת מהמצב הביטחוני ומרמת התחרות בנתב״ג.
הרבעון שבו כמעט הכול התחבר
אל על סיימה את הרבעון השני עם הכנסות של כ986 מיליון דולר, לעומת כ777 מיליון דולר ברבעון המקביל, צמיחה של כ27%.
הרווח הנקי הגיע לכ132.1 מיליון דולר, לעומת כ65.9 מיליון דולר בשנה שעברה, כך שהחברה כמעט הכפילה את השורה התחתונה בתוך שנה.
אלה מספרים מרשימים, אבל חשוב להבין מה עומד מאחוריהם.
אל על הפעילה יותר טיסות, מכרה יותר מושבים ונהנתה ממחירים גבוהים בתקופה שבה חלק גדול מהחברות הזרות עדיין לא הפעילו בישראל לוח טיסות מלא.
במילים פשוטות, הביקוש נשאר גבוה, אבל מספר האפשרויות שעמדו בפני הנוסעים הצטמצם, מצב שהעניק לאל על יכולת טובה יותר למלא מטוסים ולגבות מחירים גבוהים.
גם צבר ההזמנות, שמייצג כרטיסים ושירותים שנמכרו לטיסות עתידיות אך עדיין לא הוכרו כהכנסות, עלה לכ1.4 מיליארד דולר.
זה נתון חיובי שמעיד על ביקוש קדימה, אך הוא לא שווה להכנסה שכבר נרשמה בדוח, וחלק ממנו עוד עשוי להשתנות בעקבות ביטולים או שינויים בלוחות הטיסות.
הכוח הגיע מהמחיר ולא רק ממספר הנוסעים
כדי להבין את הרבעון צריך להסתכל על RASK, מדד שמציג כמה הכנסה החברה מייצרת מכל מושב שהיא מציעה לכל קילומטר טיסה.
המדד עלה בכ12% והגיע ל11.56 סנט, נתון שמראה שאל על הצליחה להפיק יותר הכנסה מאותה יחידת קיבולת.
העלייה הזאת חשובה, כי חברת תעופה יכולה להגדיל הכנסות באמצעות הוספת מטוסים וטיסות, אבל הצמיחה האיכותית יותר מגיעה כשהיא מצליחה להרוויח יותר מכל מושב שכבר נמצא באוויר.
נתח השוק המשותף של אל על וסאן דור בנתב״ג הגיע ל50.2%, לעומת רמות נמוכות יותר בתקופות שבהן החברות הזרות פעלו בישראל בצורה רחבה יותר.
בנתיבים לצפון אמריקה הנתח הגיע ל92.3%, ובטיסות למזרח הרחוק הוא עמד על 76.2%.
המספרים האלה לא הופכים את אל על למונופול מבחינה משפטית, אבל הם כן מציבים אותה בעמדה דומיננטית מאוד, בעיקר בקווים שבהם אפשרויות הטיסה הישירה מצומצמות.
גם שיעור התפוסה נשאר גבוה ועמד על כ90%, וביוני הגיע לכ94%.
כאן חשוב לשים לב שהתפוסה הרבעונית עמדה על כ92% בתקופה המקבילה, כך שהשיפור ברווחיות לא הגיע מעלייה בתפוסה השנתית, אלא בעיקר מהתרחבות הפעילות ומיכולת התמחור.
זו נקודה שמספרת כמעט את כל הסיפור של הרבעון.
אל על לא רק הטיסה יותר נוסעים, היא פעלה בשוק שאפשר לה להפיק יותר כסף מכל מושב.
אל על מייצרת יותר הכנסה מכל מושב
התרשים מטה מציג שההכנסה של אל על מכל מושב מוצע לכל קילומטר עלתה ב12%, לצד שיעור תפוסה גבוה של 90%.
הנתונים ממחישים שהצמיחה הגיעה גם מיכולת להפיק יותר הכנסה מכל יחידת קיבולת, ולא רק מהוספת טיסות.

מקור: מצגת משקיעים, אלעל
המחצית הראשונה מחזירה אותנו לקרקע
אם מסתכלים רק על הרבעון השני, אפשר לקבל תחושה שהחברה נמצאת במסלול כמעט חלק.
המבט על המחצית הראשונה מציג תמונה מורכבת יותר.
ההכנסות במחצית הסתכמו בכ1.548 מיליארד דולר ונשארו כמעט ללא שינוי לעומת התקופה המקבילה, בזמן שהרווח הנקי ירד בכ59.5%, מכ161.4 מיליון דולר לכ65.4 מיליון דולר.
הפער הזה נוצר בעקבות הפגיעה הקשה ברבעון הראשון וממחיש את הרגישות הגבוהה של חברת תעופה ישראלית לאירועים ביטחוניים, לסגירת המרחב האווירי ולשיבושים בפעילות.
גם ברבעון השני החברה העריכה שהאירועים הביטחוניים פגעו בתוצאותיה בכ55 מיליון דולר.
לא נכון פשוט להוסיף את מלוא הסכום הזה לרווח הנקי ולהסיק שאל על הייתה יכולה להרוויח כ190 מיליון דולר, מפני שההשפעה החשבונאית תלויה בסוג ההוצאות, בהכנסות שנדחו ובהשפעות המס.
מה שכן אפשר לומר הוא שהרבעון החזק הושג למרות פגיעה מהותית בפעילות, וזה מחזק את הטענה שהעסק מסוגל כיום לספוג זעזועים בצורה טובה יותר מבעבר.
מצד שני, המחצית הראשונה מזכירה שהיציבות הזאת עדיין רחוקה מלהיות מובטחת.
רבעון אחד מצוין יכול להגיע מיד אחרי רבעון חלש, בלי שהפעילות הבסיסית של החברה השתנתה באותה מהירות.
אל על של היום מגיעה למשבר עם יותר אוויר
כאן נמצא הצד החזק באמת של הסיפור.
אל על לא רק נהנתה מתחרות חלשה, היא גם השתמשה בשנים הרווחיות כדי לחזק את המאזן ולשנות את המבנה הפיננסי שלה.
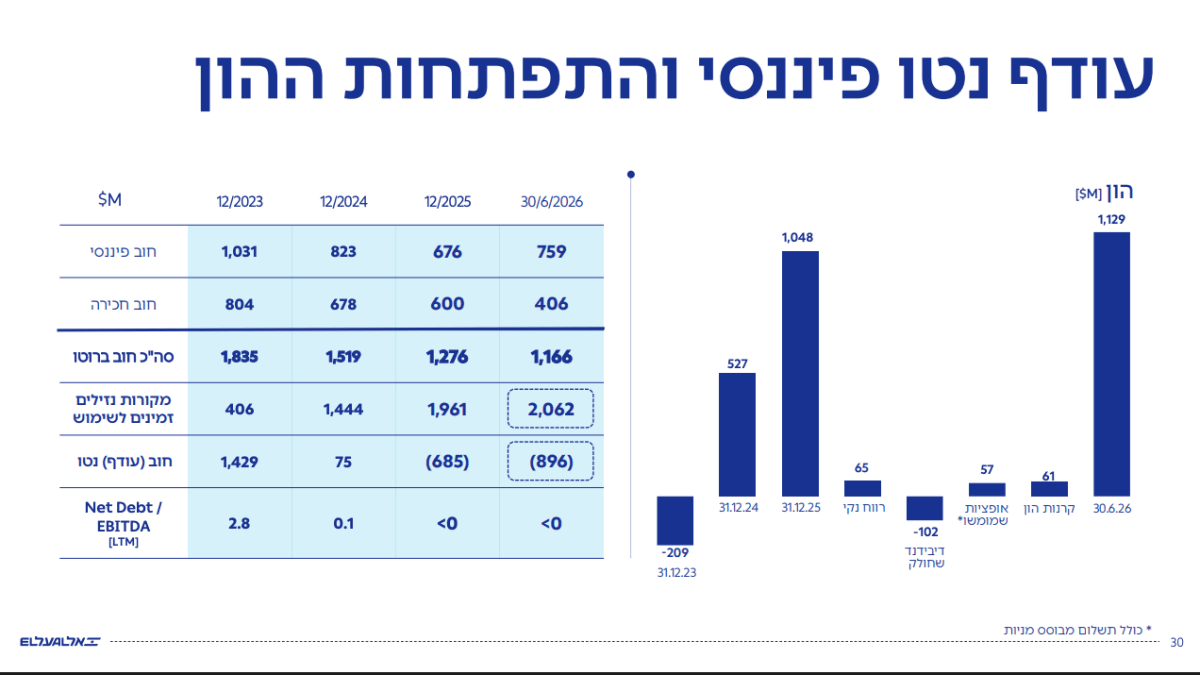
החברה דיווחה על מקורות נזילים בהיקף של כ2.06 מיליארד דולר, מול חוב פיננסי של כ1.17 מיליארד דולר.
ההשוואה בין שני המספרים לא אומרת שהחברה יכולה למחוק מחר את כל החוב ולהישאר עם היתרה, מפני שחלק מהנזילות נדרש להפעלת העסק ולכיסוי התחייבויות שוטפות.
עם זאת, היא מראה שאל על מחזיקה כרית ביטחון גדולה בהרבה מזו שהייתה לה לפני המשברים האחרונים.
החברה גם רכשה ארבעה מטוסים שהיו מוחכרים לה והעבירה אותם לבעלותה.
רכישת מטוס במקום חכירתו דורשת השקעת מזומן גבוהה בתחילת הדרך, אך היא עשויה לצמצם את תשלומי החכירה בעתיד ולהעניק לחברה שליטה טובה יותר בצי שלה.
זה לא מבטל את עלויות התחזוקה, המימון והבלאי, אבל עשוי לשפר את מבנה ההוצאות לאורך זמן.
כאן נמצא הבסיס לטענה שאל על עברה שינוי מבני אמיתי.
היא עדיין פועלת בענף מחזורי ותנודתי, אבל היא מגיעה לתקופות חלשות עם יותר מזומנים, פחות תלות במטוסים מוחכרים ומקורות רווח רחבים יותר.
המאזן של אל על התחזק משמעותית
התרשים מטה מציג את השיפור במצבה הפיננסי של אל על מאז סוף 2023.
המקורות הנזילים גדלו ליותר מ2 מיליארד דולר, החוב הכולל ירד וההון העצמי עבר מגירעון להון חיובי של כ1.13 מיליארד דולר.
מקור: מצגת משקיעים, אלעל
מועדון הנוסע המתמיד כבר לא נמצא בשוליים
אחד החלקים המעניינים בדוח בכלל לא נמצא בתוך המטוס.
מועדון הנוסע המתמיד, שמונה כ3.7 מיליון חברים, רשם רווח נקי של כ26.2 מיליון דולר, לעומת כ17.5 מיליון דולר ברבעון המקביל, עלייה של כ49.7%.
במילים פשוטות, קרוב לחמישית מהרווח הנקי של הקבוצה הגיע מפעילות שמבוססת על נקודות, כרטיסי אשראי, שיתופי פעולה מסחריים ונאמנות לקוחות.
זה חשוב, כי פעילות המועדון דורשת פחות מטוסים, פחות דלק ופחות צוותי אוויר ביחס לפעילות הטיסה.
היא גם מספקת לאל על מידע על הרגלי הלקוחות ומעודדת אותם לבחור בחברה שוב כדי לצבור נקודות ולהשתמש בהטבות.
המעבר המתוכנן לשיתוף פעולה עם ישראכרט צפוי, לפי הערכות החברה, לתרום לקבוצה בין 100 ל130 מיליון שקל בשנה.
זו עדיין תחזית ולא הכנסה שכבר נרשמה, והתרומה בפועל תהיה תלויה בהיקף השימוש בכרטיסים ובהצלחת המעבר.
למרות זאת, המועדון כבר הוכיח שהוא מסוגל לייצר רווח משמעותי, והוא מעניק לאל על מקור הכנסה שפחות תלוי במספר הטיסות לבדו.
הדלק והתחרות עלולים לשנות את התמונה במהירות
הבעיה עם תקופות של רווחיות חריגה היא שקל להתרגל אליהן.
הוצאות הדלק של אל על זינקו בכ69.4%, מכ134.1 מיליון דולר ברבעון המקביל ל227.1 מיליון דולר ברבעון הנוכחי.
חלק מהעלייה נבע מהתרחבות הפעילות ומגידול של כ10% בכמות הדלק שנצרכה, אך החברה התמודדה גם עם מחיר דלק גבוה יותר.
כל עוד אל על מצליחה לגלגל חלק מההתייקרות למחירי הכרטיסים, הרווחיות יכולה להישמר.
המבחן יגיע אם חברות זרות יחזרו בהיקף רחב, יגדילו את היצע המושבים ויתחילו להתחרות שוב על הנוסע הישראלי באמצעות מחירים נמוכים יותר.
בתרחיש כזה אל על עשויה להידרש להוריד מחירים או להשקיע יותר בשירות ובהטבות כדי לשמור על לקוחות.
אם ההכנסה מכל מושב תרד בזמן שהוצאות הדלק, השכר והתחזוקה יישארו גבוהות, שולי הרווח עלולים להישחק במהירות.
חשוב לומר ביושר שחזרת התחרות לא בהכרח תחזיר את אל על למצבה הישן.
לקוחות שחוו ביטולים מצד חברות זרות עשויים להעדיף חברה ישראלית גם במחיר מעט גבוה יותר, המועדון עשוי לחזק את הנאמנות והמאזן המשופר מעניק לה גמישות שלא הייתה לה בעבר.
אבל כל אלה עדיין לא מוכיחים שהיא תוכל לשמור על רמת הרווח הנוכחית בשוק תחרותי ומלא.
למה מכפיל רווח נמוך עלול להטעות
כאן נכנס המושג מלכודת ערך, מצב שבו מניה נראית זולה על בסיס הרווח הנוכחי, אך הרווח עצמו נמצא ברמה חריגה שעלולה לרדת.
נניח שחברה נסחרת בשווי של 5 מיליארד שקל ומרוויחה מיליארד שקל בשנה.
מכפיל הרווח שלה הוא 5, נתון שנראה נמוך ומושך.
אבל אם הרווח ירד בהמשך לחצי מיליארד שקל, אותו שווי כבר משקף מכפיל של 10.
מחיר המניה לא השתנה, אך המניה הפכה ליקרה יותר ביחס לכוח הרווח הרגיל שלה.
זה הסיכון שצריך לבדוק גם באל על.
המכפיל שמבוסס על תקופה שבה החברה מחזיקה ביותר ממחצית מהשוק עלול ליצור תמונה זולה מדי, אם חזרת החברות הזרות תוריד את המחירים ואת הרווח.
מצד שני, אם אל על תצליח לשמור על נתח שוק גבוה יותר מהממוצע ההיסטורי, להרחיב את פעילות המועדון ולהמשיך לשפר את מבנה ההוצאות, הרווח הרגיל שלה עשוי להיות גבוה בהרבה מזה שהכירה לפני המשבר.
לא ניתן לקבוע כבר עכשיו שמדובר במלכודת ערך.
אפשר רק לומר שהערכת השווי צריכה להתבסס על רווח מייצג לאורך מחזור שלם, ולא רק על רבעון שבו תנאי התחרות פעלו לטובת החברה.
המבחן האמיתי מתחיל כשהמתחרות חוזרות
אל על של 2026 היא חברה חזקה יותר מזו שנכנסה למשברים הקודמים.
יש לה יותר מזומנים, מאזן יציב יותר, צי שנמצא בחלקו הגדול יותר בבעלותה ומועדון לקוחות שמייצר רווח משמעותי.
אלה שינויים אמיתיים שלא תלויים רק במספר החברות הזרות שפועלות בנתב״ג.
באותה נשימה, חלק גדול מכוח התמחור והרווחיות של הרבעון השני צמח בתוך מציאות חריגה שבה הנוסע הישראלי קיבל פחות אפשרויות בחירה.
הסיפור הגדול הוא לא אם אל על השתנתה, כי היא בהחלט השתנתה, אלא כמה מהשיפור יישאר איתה אחרי שהתחרות תחזור.
המשתנה המרכזי שצריך לעקוב אחריו הוא לא רק נתח השוק, אלא השילוב בין ההכנסה מכל מושב, מחירי הכרטיסים, הוצאות הדלק ושולי הרווח.
אם אל על תשמור על רווחיות גבוהה גם לצד חברות זרות פעילות, היא תוכיח שהשינוי עמוק.
אם ההכנסה מכל מושב והרווח יירדו בחדות, יתברר שחלק גדול מהשיא הגיע מהתנאים שסביבה ולא רק מהחברה עצמה.
מניית אל על עלתה בכ15% ביום המסחר שלאחר פרסום הדוח, תגובה שמראה שהמשקיעים התרשמו מעוצמת הרבעון, אך גם מעלה את הרף לקראת הדוחות הבאים.