המספרים מאחורי מבצע הדיור של אאורה
6.8.2026

בקצרה
- חברת אאורה יצאה במבצע מכירות נרחב של כ-800 דירות עם הנחה של 10% ופטור מהצמדה למדד תשומות הבנייה, בנוסף למתווה מימון של 15:85, מה שמעיד על לחץ משמעותי בשוק הנדל"ן ועל הצורך של החברה לייצר תזרים מזומנים מהיר.
- קצב מכירות הדירות של אאורה במחצית הראשונה של 2026 עמד על 291 דירות בלבד, המהווה פחות מרבע מהיעד השנתי של 1,200 דירות, נתון המשקף ירידה של 6% לעומת התקופה המקבילה אשתקד ומאותת על האטה חדה בשוק החופשי.
- אאורה מתמודדת עם מלאי דירות תקוע בפרויקטים מרכזיים, כמו פרויקט רסקו בחדרה בו נמכרו רק 8 דירות מתחילת 2026, ובפרויקטים באזורי ביקוש נמכרו 5 דירות בלבד, מה שמאלץ אותה להציע תנאי מימון מפליגים כדי להימנע מהורדת מחירי מחירון רשמית הפוגעת בשווי הנכסים.
- ההנחות הסמויות, כמו סבסוד מדדים ודחיית תשלומים, נושאות בחובן עלות הון משמעותית בתנאי הריבית הנוכחיים, מה שעלול לשחוק באופן ישיר את שיעור הרווח היזמי המוצהר של אאורה ולפגוע ברווחיותה הכוללת, למרות היתרונות השיווקיים בטווח הקצר.
אנחנו מרבים לדבר על סקטור הנדל"ן ועל הדשדוש העצום שהוא חווה בתקופה האחרונה, ועכשיו מגיעה עוד הוכחה לכך.
היישר מתחום המבצעים הממוקדים, בחמישי האחרון, נפתחה ההרשמה למבצע מכירות נרחב של חברת הנדל"ן אאורה בשיתוף מועדון הצרכנות חבר.
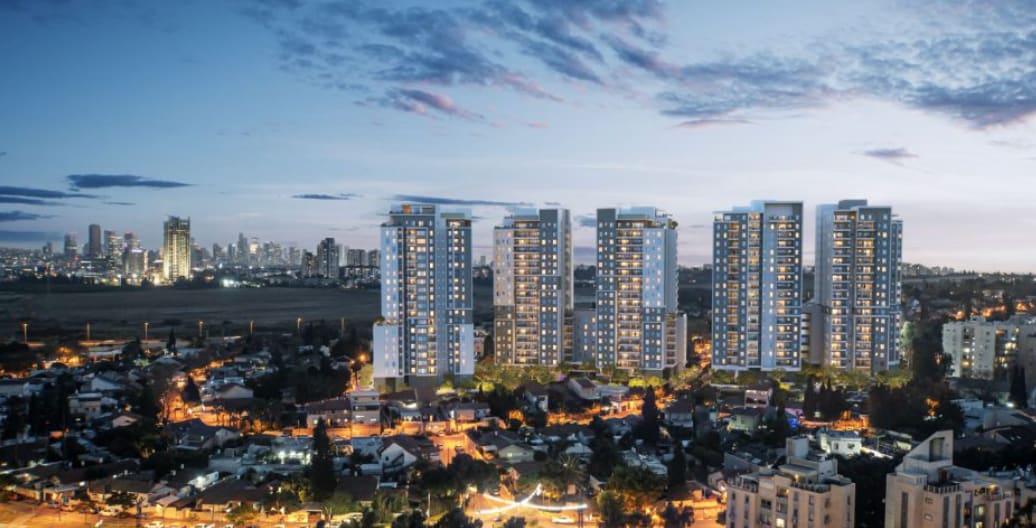
המבצע מציע מעט פחות מ-800 דירות בחמישה פרויקטים שונים בתנאים חריגים, הנחה מוערכת של כ-10% ממחירי המחירון, פטור מלא מהצמדה למדד תשומות הבנייה (מדד המודד את השינויים בעלויות חומרי הבנייה והעבודה ומשפיע על המחיר הסופי של הדירה), ומתווה מימון של 15:85 (מסלול שבו הרוכש משלם רק 15% במעמד החתימה, ואת היתרה בגובה 85% רק עם קבלת המפתח).
מבחינת עמיתי המועדון מדובר בהטבה משמעותית, אך בחינה מעמיקה חושפת את הפער המתרחב בין ההצהרות השיווקיות לבין המציאות הפיננסית.
מבחינת עמיתי המועדון, מדובר בהטבה צרכנית משמעותית. עם זאת, בחינה מעמיקה של נתוני החברה חושפת את הלחץ שבו נמצאים יזמי הנדל"ן בישראל, ואת הפער המתרחב בין ההצהרות השיווקיות לבין המציאות הפיננסית המשתקפת בדיווחים הרשמיים.
רק רבע מהיעד השנתי
השאלה היא לא מדוע אאורה פונה למועדון צרכנות גדול, אלא מה אילץ אותה לעשות זאת כעת. התשובה לכך טמונה בקצב המכירות של החברה בשוק החופשי, אשר חווה האטה משמעותית מתחילת השנה.
על פי הדיווחים של אאורה לבורסה, החברה הציבה לעצמה יעד מכירות שנתי שאפתני של 1,200 דירות לשנת 2026.
עם זאת, נתוני המחצית הראשונה של השנה מראים כי החברה הצליחה למכור 291 דירות בלבד, קצב המהווה פחות מרבע מהיעד השנתי.
נתון זה משקף ירידה של כ-6% לעומת המחצית הראשונה של שנת 2025, שבה נמכרו 309 דירות. הפיגור ביעדים אינו תופעה חדשה עבור החברה, את שנת 2025 כולה סיכמה אאורה עם מכירות של 1,036 דירות, לעומת יעד מקורי של 1,300 דירות.
קרדיט: אאורה
המלאי תקוע, המכירות בטפטוף
הצצה מעמיקה יותר לנתוני הפרויקטים הספציפיים המשתתפים במבצע חושפת תמונה מורכבת עוד יותר. בפרויקט רסקו בחדרה, הכולל 430 דירות לשיווק ונמצא על המדף מאז הרבעון השלישי של 2024, נמכרו עד סוף יוני 2026 רק 151 דירות במצטבר.
על פי הדוחות הכספיים, מתחילת שנת 2026 נמכרו בפרויקט זה 8 דירות בלבד, כאשר ברבעון השני של השנה נרשמו 2 מכירות בלבד. המצב בפרויקטים באזורי הביקוש אינו מעודד יותר: בפרויקטים ברמת השרון, ברמת חן שברמת גן ובקריית אונו נמכרו במחצית הראשונה של 2026 רק 5 דירות במצטבר, מתוך מלאי של כ-370 דירות שנותרו לשיווק.
כאן נכנס לפעולה המנגנון הכלכלי של הנחות המימון. יזמי נדל"ן מעדיפים להציע תנאי תשלום מפליגים, סבסוד מדדים והנחות ממוקדות דרך מועדוני צרכנות, על פני הורדה רשמית של מחירי המחירון.
הורדת מחיר רשמית פוגעת בשווי הנכסים של החברה בספרים, עלולה להוביל להפחתת ערך המלאי, ולגרור דרישות מצד הבנקים המלווים להגדלת ההון העצמי או לשינוי תנאי המימון של הפרויקט. מנגד, מתן הנחה סמויה באמצעות סבסוד ריבית והצמדה מאפשר לשמור על מחיר חוזי גבוה כלפי חוץ, בעוד שהחברה סופגת את העלויות הפיננסיות בתוך סעיפי המימון שלה.
קרדיט: freepik
שני התרחישים של אאורה
בניתוח המהלך הנוכחי, ניתן להצביע על שני תרחישים מרכזיים לעתיד החברה. בתרחיש האופטימי, הצלחת המבצע מול עמיתי "חבר" תייצר עבור אאורה זרם מהיר של חוזים חתומים ומקדמות מזומנים, שיאפשרו לה להפחית את עלויות המימון הכוללות של הפרויקטים ולעמוד ביעדי המכירות השנתיים שלה.
מנגד, בתרחיש הפסימי, המבצע עלול להתברר כקניבליזציה של השוק החופשי, שבו רוכשים פוטנציאליים ממתינים להנחות דומות. סבסוד המדדים ודחיית תשלומים בהיקף של 85% למשך שנים ללא הצמדה נושאים בחובם עלות הון משמעותית בתנאי הריבית הנוכחיים, אשר עלולה לשחוק באופן ישיר את שיעור הרווח היזמי המוצהר של אאורה, העומד על מעל 20% בפרויקטים של התחדשות עירונית.
מדוע הריבית היורדת אינה מעירה את השוק?
למרות שבנק ישראל ביצע לאחרונה שתי הפחתות ריבית רצופות, סקטור הנדל"ן עדיין לא מראה סימני התאוששות ממשיים. הסיבה המרכזית לכך טמונה ב"אפקט ההמתנה": כאשר רוכשי הדירות מזהים מגמה של הורדת ריבית, רבים מהם בוחרים להישאר על הגדר ולהמתין להפחתות נוספות שיכולות להוזיל עוד יותר את תיק המשכנתאות. מעבר לכך, גם לאחר ההפחתות המדוברות, סביבת הריבית האבסולוטית נותרה גבוהה בהשוואה לשנים הקודמות, כך שההחזר החודשי הממוצע כמעט ולא התכווץ. שילוב זה – יחד עם שוק תעסוקתי מורכב ואי-ודאות כלכלית רחבה – מונע מציבור הקונים לחזור לרכוש דירות במחירי המחירון המלאים.
המשך הירידה בהיקפי העסקאות צפוי להמשיך ולהפעיל לחץ כבד על היזמים, בראש ובראשונה מכיוון שעלויות המימון שהם נושאים בהן עדיין יקרות מאוד. חברות בנייה שמחזיקות במלאי דירות בלתי נמכרות נאלצות לשלם ריביות גבוהות על הלויאות הליווי הבנקאי, מה שמקזז בהדרגה את הרווחיות הפיננסית שלהן. כדי להימנע מהורדת מחירים מוצהרת, שעלולה לגרור דרישות מצד הבנקים להגדלת הון עצמי החברות ייאלצו להעמיק את המבצעים הפיננסיים הסמויים, כדוגמת סבסוד משכנתאות ממושך יותר והגדלת הנחות המימון.
בסופו של דבר, אם התאוששות הביקושים תתעכב, השוחקים העיקריים יהיו שולי הרווח הגולמי של היזמים, מצב שיכול להוביל לגל של איחודים בשוק או להאטה משמעותית בהתחלות בנייה חדשות.
אם הבנקים ייאלצו לשלם את המחיר?
אם קצב המכירות בשוק החופשי לא יתאושש, והיזמים ייאלצו להמשיך ולסבסד את רוכשי הדירות בשיטות דומות, ההשפעה הישירה תהיה כיווץ של שולי הרווח הגולמי בפרויקטים הבאים. השאלה שנותרת פתוחה היא כמה זמן יוכלו היזמים לספוג את עלויות המימון הללו לפני שהלחץ יתגלגל אל הבנקים והגופים המוסדיים המלווים את הפרויקטים.
המקרה של אאורה הוא לא רק מקרה בוחן
לסיכומו של דבר, המהלך של אאורה מול מועדון חבר אינו אירוע נקודתי של חברה יחידה, אלא בבואה מדויקת של כלל סקטור הנדל"ן בישראל 2026.
הקשיים בגיוס רוכשים בשוק החופשי, הפיגור ביעדים, והצורך היצירתי בהנחות מימון עקפיות כדי לא לפגוע בשווי הנכסים בספרים, כל אלו הם תסמינים של שוק שלם שמתמודד עם קיפאון עמוק.
כשהריבית הגבוהה ממשיכה להכביד, הרוכשים ממתינים על הגדר והבנקים עוקבים מקרוב, אאורה היא רק אחת מיני רבים.
השאלות שמלוות את הפרויקטים שלה הן בדיוק אותן השאלות שמטרידות כעת את הענף כולו, כמה זמן עוד יוכלו היזמים לשאת בעלויות המימון הכבדות, והאם המבצעים הללו יצליחו להניע את השוק, או רק ידחו את הקץ?