סיכום דו״ח Q2 2026 חברת Joby Aviation (JOBY)
6.8.2026
בקצרה
- ההכנסות של Joby Aviation הסתכמו ב-38.6 מיליון דולר ברבעון השני של 2026, בעיקר בזכות רכישת פעילות המסוקים של Blade, מה שמצביע על התחלה של ייצור הכנסות משמעותיות אך עדיין תלויות ברכישות ולא בפעילות הליבה של מטוסי ה-eVTOL.
- ההפסד התפעולי של החברה התרחב ל-260.9 מיליון דולר, עקב השקעות גבוהות בהסמכת המטוס והגדלת הייצור, מה שמדגיש את העלויות העצומות הכרוכות בפיתוח והבאת טכנולוגיית ה-eVTOL לשוק המסחרי ומעלה שאלות לגבי קצב שריפת המזומנים.
- Joby Aviation צופה שימוש נוסף של 385 עד 415 מיליון דולר במזומן במחצית השנייה של השנה, למרות יתרת מזומנים של כ-2.3 מיליארד דולר, מה שמצביע על דרישות הון משמעותיות להשלמת תהליכי ההסמכה, הרחבת הייצור והקמת התשתיות הנדרשות להפעלת שירות מוניות אוויריות.
- תהליך ההסמכה המסחרית המלאה של מטוס ה-eVTOL בארצות הברית נמצא בשלב החמישי והאחרון, אך רק 20% מהעבודה הושלמה על ידי החברה ו-10% על ידי רשות התעופה, מה שמעיד על סיכון משמעותי לעיכובים פוטנציאליים בהשקת השירות המסחרי והגדלת ההוצאות התפעוליות.
עיקרי הדוח
• ההכנסות: הסתכמו ב38.6 מיליון דולר, בעיקר בזכות פעילות המסוקים של Blade שנרכשה בשנה שעברה.
• ההפסד התפעולי: התרחב ל260.9 מיליון דולר, בעקבות ההשקעות הגבוהות בהסמכת המטוס ובהגדלת הייצור.
• ההפסד הנקי: הסתכם ב245.4 מיליון דולר, לעומת הפסד של 324.7 מיליון דולר ברבעון המקביל.
• החברה העלתה את תחזית: ההכנסות השנתית לטווח של 115 עד 125 מיליון דולר, אבל צופה שימוש נוסף של 385 עד 415 מיליון דולר במזומן במחצית השנייה.
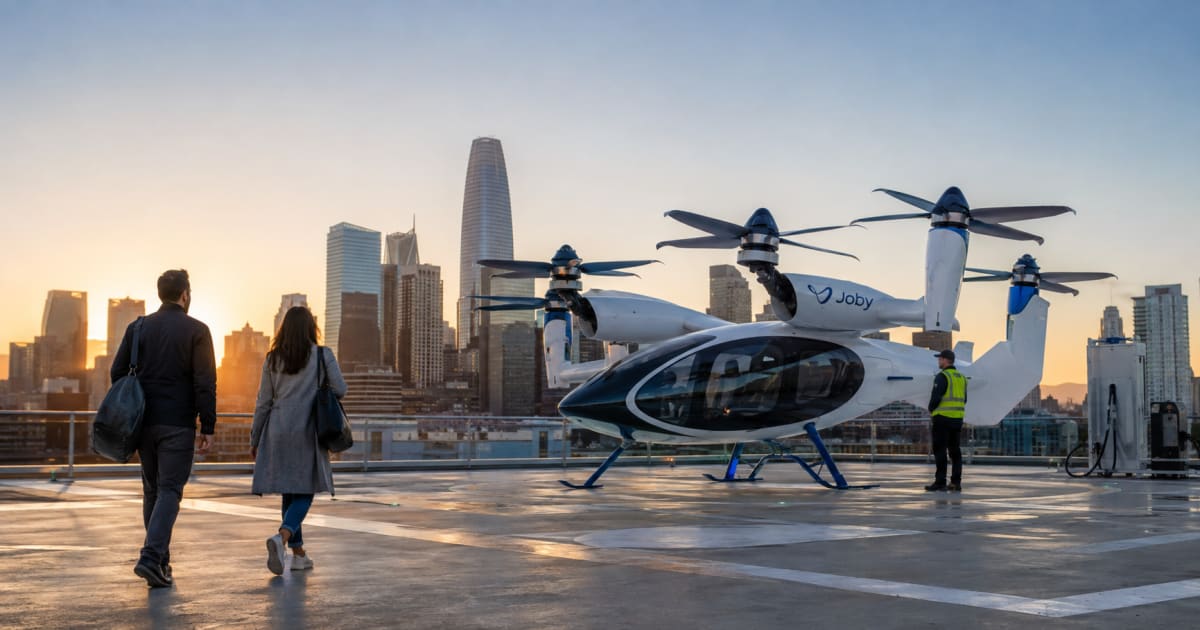
Joby Aviation, הנסחרת בסימבול JOBY, מנסה להפוך רעיון שנשמע עד לא מזמן כמו מדע בדיוני לשירות תחבורה רגיל, מטוס חשמלי קטן שממריא ונוחת בצורה אנכית, אוסף נוסעים מנקודה בתוך העיר ומדלג מעל הפקקים בדרך לשדה התעופה או למרכז העיר.
לכלי כזה קוראים eVTOL, כלי טיס חשמלי שמסוגל להמריא ולנחות אנכית בלי להזדקק למסלול המראה ארוך.
החברה מתכננת גם להפעיל בעצמה שירות מוניות אוויריות וגם למכור מטוסים למפעילים ולשותפים ברחבי העולם.
זה מודל שאפתני מאוד, משום שהחברה צריכה לפתח את המטוס, לקבל אישורים רגולטוריים, לבנות מפעלים, להקים נקודות נחיתה וטעינה ולשכנע נוסעים שהשירות בטוח ונוח.
החברה פרסמה את הדוח לאחר סיום המסחר בארצות הברית, והמניה ירדה בכ2.13% במסחר המאוחר.
התגובה המתונה מסתירה דוח שממחיש היטב את שני הצדדים של החברה.
מצד אחד, החברה מתקרבת לטיסות מוקדמות, מגדילה את מספר המטוסים, בונה תשתיות ומציגה לראשונה פעילות שמייצרת הכנסות משמעותיות.
מצד שני, המטוס המרכזי שלה עדיין לא קיבל אישור להפעלה מסחרית מלאה, ההפסד התפעולי גדל והחברה ממשיכה להשתמש במאות מיליוני דולרים כדי להתקרב לשלב שבו תוכל לגבות כסף מנוסעים.
השאלה המרכזית פשוטה, האם החברה כבר נמצאת בדרך להפוך מחברת פיתוח לחברת תחבורה, או שהדרך להכנסות משמעותיות עדיין ארוכה ויקרה יותר מכפי שנראה?
התרחיש השורי
מנוע הצמיחה הראשון הוא ההתקדמות לקראת הפעלה עם נוסעים. Joby
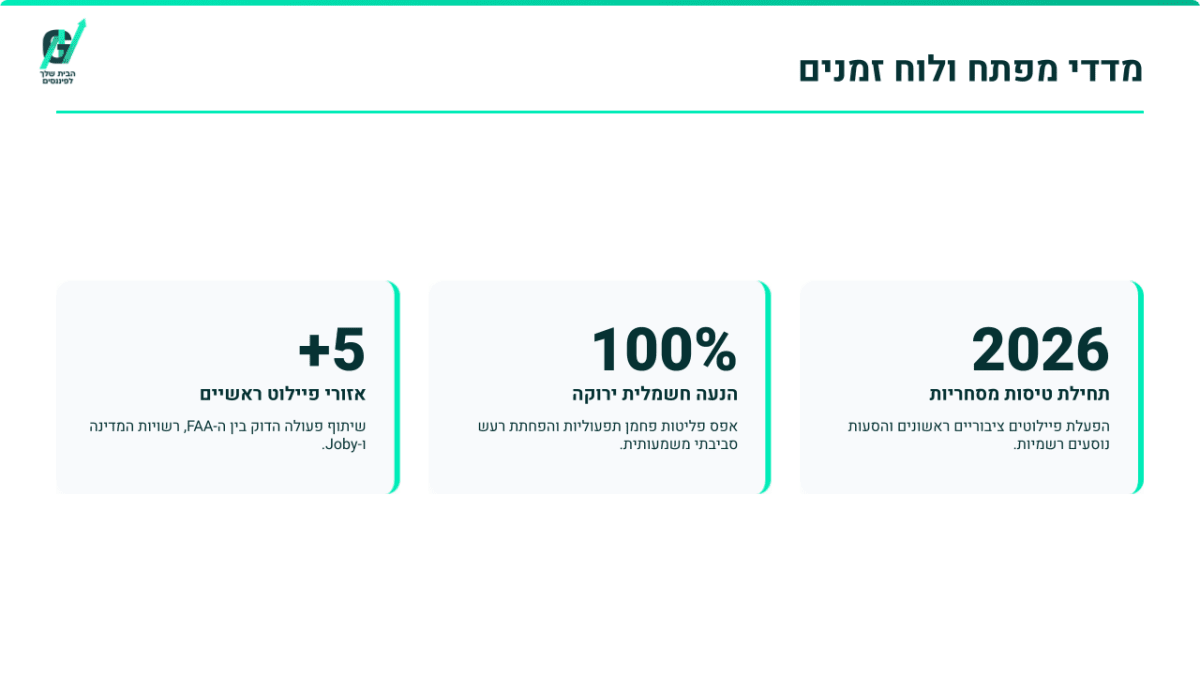
צפויה להתחיל בספטמבר טיסות באזור דאלאס ופורט וורת׳ במסגרת eIPP, תוכנית ממשלתית שמאפשרת לחברות לבצע טיסות מוקדמות תחת פיקוח לפני קבלת האישור המסחרי המלא.
הטיסות אמורות להתחיל עם טייס בלבד, להתקדם לנוסעים שאינם משלמים ובהמשך גם לנוסעים משלמים. אם התהליך יתקדם לפי התוכנית, Joby תוכל לצבור ניסיון תפעולי, לבדוק מסלולים וללמוד כיצד השירות מתפקד בעולם האמיתי עוד לפני השלמת כל תהליך ההסמכה.
אבני הדרך בדרך להפעלת השירות
התרשים מטה מציג את אבני הדרך המרכזיות בתוכנית, מהפעלת כלי טיס חשמליים באזורי ניסוי ועד היעד להתחיל פעילות ראשונית עם נוסעים במהלך 2026.
עבור המשקיעים, המבחן יהיה עמידה בלוחות הזמנים והתקדמות בפועל, ולא עצם הצגת היעדים.
מנוע הצמיחה השני הוא המעבר מייצור ניסיוני למערכת שיכולה לייצר מטוסים בכמויות גדולות יותר.
לחברה חמישה מטוסים שכבר טסים ועוד 12 בשלבי ייצור.
שיתוף הפעולה עם Toyota Motor, הנסחרת בסימבול TM, נועד להביא לתעשיית התעופה ניסיון מעולם ייצור הרכב ולעזור לJoby לבנות מטוסים בצורה עקבית ויעילה יותר.
זה חשוב, משום שגם מטוס מצוין לא יהפוך לעסק גדול אם החברה לא תצליח לייצר אותו בכמות מספקת ובעלות סבירה.
התרחיש הדובי
הסיכון המרכזי הוא הפער בין התקדמות טכנולוגית לעסק מסחרי.
החברה מדווחת על טיסות, שותפויות, תשתיות והתקדמות בהסמכה, אבל המטוס עדיין לא מורשה להפעלה מסחרית מלאה בארצות הברית.
החברה נמצאת בשלב החמישי והאחרון של תהליך ההסמכה, אבל רק 20% מהעבודה שלה בשלב הזה ו10% מהעבודה של רשות התעופה האמריקאית הושלמו.
תהליך ההסמכה בודק שהמטוס והמערכות שלו עומדים בדרישות הבטיחות. עיכוב בבדיקות, שינוי בתכנון או דרישה רגולטורית חדשה עלולים לדחות את תחילת הפעילות ולהגדיל את ההוצאות.
הסיכון השני הוא קצב שריפת המזומנים.
Joby השתמשה ב202 מיליון דולר של מזומן והשקעות קצרות טווח במהלך הרבעון וצופה שימוש נוסף של 385 עד 415 מיליון דולר במחצית השנייה.
ההפסד התפעולי הגיע ל260.9 מיליון דולר, לעומת 167.9 מיליון דולר ברבעון המקביל.
לחברה אמנם יש כ2.3 מיליארד דולר במזומן ובהשקעות, אבל הרחבת הייצור, השלמת ההסמכה והקמת התשתיות דורשות סכומים גבוהים.
אם ההשקה המסחרית תידחה, החברה עלולה להזדקק בעתיד להון נוסף, מה שעשוי להגדיל את החוב או לדלל את בעלי המניות הקיימים.
מסקנה
Joby מתקרבת יותר מאי פעם להפעלה אמיתית, אבל היא עדיין נמצאת בשלב שבו ההוצאות ודאיות יותר מההכנסות העתידיות.
הדוח חיזק את הביטחון בכך שהמטוס, הייצור, השותפויות והתשתיות מתקדמים, אבל לא פתר את השאלה החשובה ביותר: מתי הפעילות תהפוך לעסק שמייצר הכנסות מספיק גדולות כדי לתמוך בהוצאות.
עד שזה יקרה, תזת ההשקעה תלויה בעיקר בהתקדמות בהסמכה, בעמידה בלוחות הזמנים וביכולת של החברה לשמור על מספיק מזומן.
הנושאים המרכזיים
הדרך מטיסת ניסוי לנוסע משלם
Joby מתכננת להתחיל בספטמבר טיסות באזור דאלאס ופורט וורת׳.
בהתחלה יהיה במטוס רק טייס, ובהמשך החברה מקווה לעבור לנוסעים שאינם משלמים ולבסוף לנוסעים משלמים.
זה לא אומר שהשירות המסחרי המלא כבר מתחיל, אבל זו קפיצת מדרגה חשובה מהדגמות מבוקרות לפעילות שחייבת להשתלב בתוך מרחב אווירי עירוני אמיתי.
המבחן לא רק אם המטוס מסוגל לטוס.
החברה צריכה להוכיח שניתן להפעיל אותו שוב ושוב, לטעון אותו בין טיסות, לנהל נוסעים, לתאם עם רשויות התעופה ולשמור על רמת בטיחות גבוהה.
כל טיסה במסגרת התוכנית מספקת לחברה מידע שיעזור לבנות את השירות העתידי.
היכן Joby מתכננת להתחיל לפעול
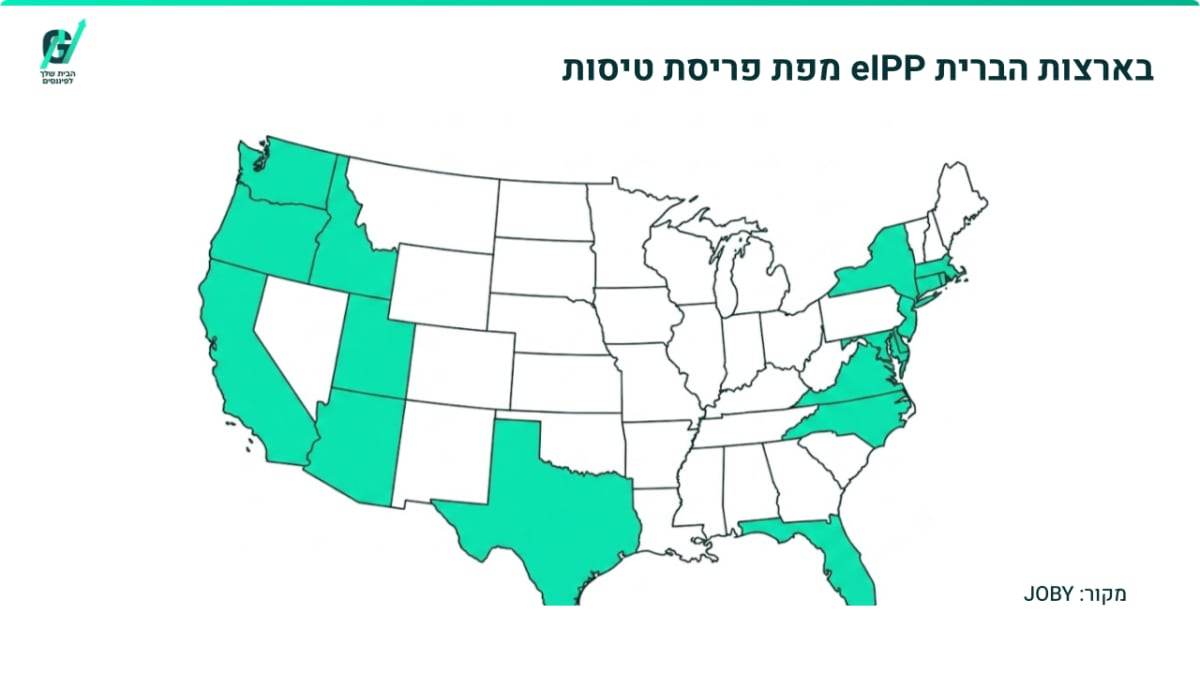
התרשים מטה מציג את המדינות שבהן Joby צפויה להשתתף בפעילות במסגרת תוכנית הטיסות המוקדמות בארצות הברית.
הפריסה מאפשרת לחברה לבחון את השירות במספר אזורים, לצבור ניסיון תפעולי ולבנות בהדרגה מסלולים שיוכלו לשמש בעתיד נוסעים משלמים.
ההכנסות הנוכחיות מגיעות מעסק אחר
Joby רשמה ברבעון הכנסות של 38.6 מיליון דולר, אבל חשוב להבין מאיפה הן הגיעו.
רוב ההכנסות הגיעו מפעילות Blade, שירות מסוקים קיים שנרכש על ידי החברה.
Blade ייצרה לבדה 36.2 מיליון דולר ברבעון, בזמן שמספר המושבים שנמכרו בשירותי הנוסעים שלה צמח ביותר מ50%.
Blade לא מפעילה עדיין את המטוס החשמלי של Joby.
הערך שלה נמצא בניסיון שהיא מספקת בניהול שירותי תעופה, בשיווק לנוסעים ובחיבור לערוצי הזמנה קיימים.
Joby מתכננת להשתמש בקשר שלה עם Uber Technologies, הנסחרת בסימבול UBER, כדי להגדיל את הביקוש.
היא גם חתמה על שיתוף פעולה עם Visa, הנסחרת בסימבול V, שמעניק הטבות ללקוחות מסוימים בשירותי Blade בניו יורק.
במקביל, Virgin Atlantic, חברה שלא נסחרת בנפרד בבורסה, צפויה להציע בעתיד את שירותי Joby דרך האתר והאפליקציה שלה בבריטניה.
הרעיון הוא שנוסע שמזמין טיסה ארוכה יוכל להזמין באותו מקום גם מונית אווירית שתיקח אותו לשדה התעופה או ממנו.
בלי נקודות נחיתה אין שירות מסחרי
גם לאחר שהמטוס יקבל אישור, Joby תזדקק למקומות שבהם הוא יוכל לנחות, להמריא ולהיטען.
מקומות כאלה נקראים Vertiports, תחנות ייעודיות למטוסים שממריאים ונוחתים אנכית.
החברה עובדת עם Atoms, חברת תשתיות פרטית שהקים מייסד Uber לשעבר טראוויס קלניק, כדי לפתח מרכזי תחבורה בפלורידה, ניו יורק, טקסס וקליפורניה.
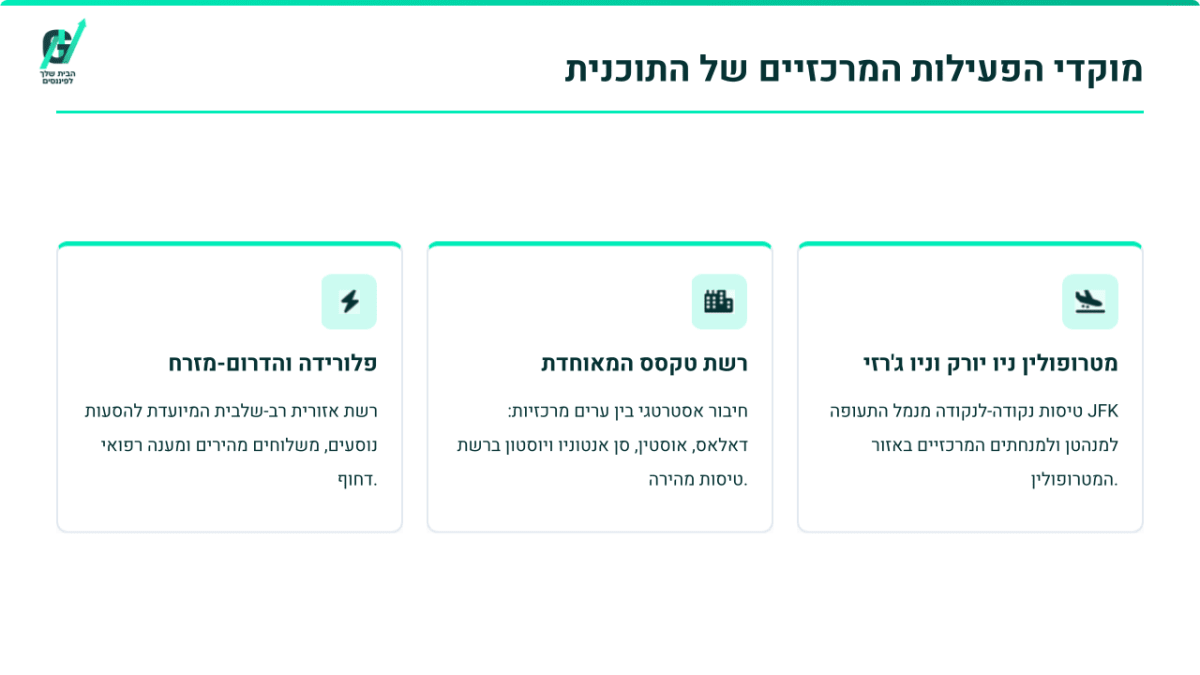
התוכנית היא לשלב באותו מרכז מוניות אוויריות, כלי רכב אוטונומיים, שירותי הסעה ועמדות טעינה.
החיבור הזה עשוי לשפר את החוויה עבור הנוסעים ולחלק את עלויות התשתית בין מספר שירותים.
הוא גם מראה שהצלחת Joby תלויה במערכת שלמה ולא רק באיכות המטוס.
כך עשויה להיראות התשתית להפעלת מוניות אוויריות
התמונה מטה מציגה מרכז תחבורה עם משטחי נחיתה וטעינה למוניות אוויריות, לצד חיבור לכלי רכב ולשירותי תחבורה נוספים.
היא ממחישה שהשקת השירות דורשת רשת של נקודות נחיתה בתוך הערים, ולא רק מטוס שקיבל אישור לטוס.
ההפסד הנקי השתפר, אבל הפעילות עצמה התייקרה
ההפסד הנקי ירד מ324.7 מיליון דולר ל245.4 מיליון דולר, אבל השיפור הזה עלול להטעות.
הוא נבע בעיקר משינויים חשבונאיים בשווי התחייבויות פיננסיות ולא משיפור בפעילות המרכזית.
ההפסד התפעולי דווקא גדל מ167.9 מיליון דולר ל260.9 מיליון דולר.
הוצאות המחקר והפיתוח עלו מ136.4 מיליון דולר ל194.7 מיליון דולר, בעקבות ההשקעה בהסמכה ובהכנת הייצור.
הוצאות המכירה, ההנהלה והכלליות עלו מ31.5 מיליון דולר ל76.6 מיליון דולר. החברה רשמה גם הפסד EBITDA מתואם של 197 מיליון דולר.
EBITDA מתואם הוא מדד שבוחן את תוצאות הפעילות לפני ריבית, מסים, פחת והפחתות, ולאחר נטרול הוצאות חשבונאיות מסוימות.
במקרה של Joby המדד עדיין שלילי, כלומר הפעילות המרכזית ממשיכה לצרוך כסף גם לאחר שמנטרלים חלק מהסעיפים החשבונאיים.
המאזן חזק, אבל הוא נקנה במחיר
Joby סיימה את הרבעון עם 2.3 מיליארד דולר במזומן ובהשקעות לטווח קצר.
הסכום מעניק לה זמן להמשיך להשקיע בהסמכה, בייצור ובתשתיות.
עם זאת, חלק מהגידול במזומן הגיע מגיוס של 600 מיליון דולר באמצעות הנפקת מניות ומגיוס של 690 מיליון דולר באמצעות איגרות חוב שניתן להמיר למניות.
מספר המניות הממוצע ששימש לחישוב ההפסד למניה עלה מכ796.8 מיליון לכ969.9 מיליון. זו עלייה של כ21.7%, שמראה שבעלי המניות הקיימים כבר חוו דילול.
ההפסד למניה אמנם השתפר מ0.41 דולר ל0.25 דולר, אבל חלק מהשיפור נבע מכך שההפסד מתחלק על מספר גדול יותר של מניות.
שאלות מפתח
-
מה עדיין נדרש בשלב החמישי של ההסמכה, ומה עלול לעכב את קבלת האישור המסחרי המלא?
-
כמה מטוסים Joby תוכל לייצר בשנה לאחר הפעלת שיתוף הפעולה עם Toyota, ומה תהיה העלות הממוצעת לייצור מטוס?
-
כמה הון נוסף תידרש החברה לגייס אם תחילת הפעילות המסחרית תידחה מעבר ללוחות הזמנים הנוכחיים?
למה לשים לב ברבעון הבא
תחילת הטיסות בטקסס
המשקיעים צריכים לבדוק אם הטיסות במסגרת eIPP מתחילות במועד המתוכנן ואם הן מתקדמות מטיסות עם טייס בלבד לשלבים שכוללים נוסעים.
עמידה בתוכנית תחזק את הביטחון שהחברה מתקרבת לפעילות מסחרית. דחייה תעלה מחדש את החשש מלוחות זמנים שמתארכים.
ההתקדמות בשלב האחרון של ההסמכה
Joby דיווחה על ההתקדמות החזקה ביותר עד כה בשלב החמישי, אבל עדיין נותרה עבודה רבה.
התקדמות מהירה בבדיקות ובהוכחת ביצועי המטוס תקטין את הסיכון הרגולטורי. שינוי קטן או עצירה בהתקדמות עשויים להיות משמעותיים, משום שהשקת השירות תלויה באישור.
קצב השימוש במזומן
החברה צופה שימוש של 385 עד 415 מיליון דולר במזומן ובהשקעות במחצית השנייה.
שימוש נמוך מהטווח, לצד המשך התקדמות בהסמכה ובייצור, ייחשב סימן חיובי. חריגה כלפי מעלה ללא התקדמות תפעולית ברורה תגדיל את הסיכון לגיוס הון נוסף.
סיכום
Joby כבר לא רק חברה שמציגה מטוס ניסיוני בתערוכות.
יש לה מטוסים שטסים, פס ייצור שמתרחב, פעילות תעופה שמייצרת הכנסות, שותפים חזקים ותוכנית להתחיל טיסות מוקדמות עם נוסעים.
אבל המעבר מטכנולוגיה מרשימה לעסק יציב עדיין לא הושלם. המטוס צריך לקבל אישור, הייצור צריך לגדול, התשתיות צריכות להיבנות והשירות צריך להוכיח שאנשים מוכנים להשתמש בו ולשלם עליו.
עד אז, כל רבעון של Joby הוא מרוץ בין ההתקדמות המסחרית לבין קצב השימוש במזומן.
המניה ירדה לאחר שעות המסחר בכ2.13%. ההכנסות עקפו את הציפיות והחברה העלתה את התחזית השנתית, אבל ההפסד התפעולי היה גבוה מהצפוי והמשקיעים ממשיכים להמתין להתקדמות משמעותית יותר בהסמכה ובהפעלת השירות.