סיכום דוח Q2 2026 של חברת DoorDash (DASH)
6.8.2026

בקצרה
- הכנסות DoorDash זינקו ב-36% והגיעו ל-4.45 מיליארד דולר ברבעון השני של 2026, כאשר מספר ההזמנות צמח ב-27% ל-970 מיליון, מה שמצביע על צמיחה מהירה וביקוש חזק לשירותי החברה, גם ללא רכישות, ומחזק את מעמדה בשוק המשלוחים.
- הרווח המתואם לפני ריבית, מסים, פחת והפחתות (Adjusted EBITDA) של DoorDash עלה ב-40% והסתכם ב-914 מיליון דולר, למרות ירידה של 30% ברווח הנקי ל-200 מיליון דולר, מה שמשקף שיפור משמעותי ברווחיות התפעולית ומעיד על יעילות תפעולית גוברת של החברה.
- תוכנית המנויים DashPass מציגה צמיחה מרשימה, עם יותר מנויים חדשים בארה"ב ב-12 החודשים האחרונים מאשר בשנתיים שקדמו להם יחד, כאשר מנויים אלו מבצעים כ-75% מההזמנות בקטגוריות המכולת והקמעונאות, מה שמדגיש את חשיבות המודל לשימור לקוחות והגדלת הערך ארוך הטווח שלהם לחברה.
- DoorDash מתרחבת מעבר למשלוחי מזון, והופכת למערכת שירותים רחבה לבתי עסק, עם למעלה מ-150 אלף בתי עסק המשתמשים בשירותי ההזמנות הדיגיטליות שלה, וצמיחה של יותר מ-150% בהזמנות שולחן, מה שמסמן פוטנציאל צמיחה משמעותי בתחומים חדשים וגיוון מקורות ההכנסה.
עיקרי הדוח
• ההכנסות: עלו ב36% והגיעו ל4.45 מיליארד דולר.
• מספר ההזמנות: צמח ב27% והסתכם ב970 מיליון.
• Adjusted EBITDA: הרווח מהפעילות לאחר נטרול ריבית מסים, פחת והוצאות נוספות, עלה ב40% והגיע ל914 מיליון דולר.
• הרווח הנקי: ירד ב30% והסתכם ב200 מיליון דולר.
חברת DoorDash, הנסחרת בסימבול DASH, היא אחת מפלטפורמות המשלוחים והמסחר המקומי הגדולות בעולם.
לצד המותג DoorDash, החברה מפעילה את Wolt בשווקים בינלאומיים ומשלבת כעת גם את Deliveroo.
שתי החברות נמצאות בבעלות DoorDash ולא נסחרות בנפרד.
החברה כבר מזמן לא מנסה רק להביא לכם אוכל מהמסעדה עד הדלת, אלא להפוך לכתובת הקבועה של הצרכן לכל מה שנמצא סביבו, מארוחת ערב וקניות בסופר ועד הזמנת שולחן במסעדה.
במקביל, החברה בונה מערכת רחבה לבתי עסק שמספקת משלוחים, פרסום, הזמנות דיגיטליות, תוכנה וכלים לניהול הקשר עם הלקוחות.
החיבור בין DoorDash, Wolt וDeliveroo מאפשר לחברה לפעול בכ40 מדינות, להגיע ליותר צרכנים ובתי עסק ולשתף טכנולוגיה וידע בין השווקים.
השלב הבא הוא לאחד חלקים מהפעילות על גבי פלטפורמה טכנולוגית גלובלית אחת, מערכת משותפת שתשרת את המותגים והמדינות השונות.
המטרה היא לפתח מוצרים מהר יותר, לצמצם פעילויות כפולות ולשפר את הרווחיות של הפעילות הבינלאומית.
החברה פרסמה את הדוח לאחר סיום המסחר בארצות הברית, והמניה עלתה בכ1% במסחר המאוחר.
התגובה המתונה יחסית מסתירה דוח חזק, מספר ההזמנות עלה ב27%, ההכנסות צמחו ב36%, Adjusted EBITDA, הרווח לפני ריבית, מסים, פחת והפחתות ולאחר ההתאמות שביצעה החברה, עלה ב40%, ותזרים המזומנים החופשי יותר מהוכפל.
חלק מהצמיחה הגיע מצירוף Deliveroo, אבל גם ללא החברה שנרכשה, ההכנסות של DoorDash צמחו ב24%, היקף העסקאות עלה ב23% ומספר ההזמנות גדל ב17%.
זאת הנקודה החשובה למשקיע: DoorDash ממשיכה לצמוח במהירות גם בלי להסתמך רק על רכישות.
החברה מוכנה לוותר על חלק מהרווח בכל הזמנה כדי לגרום למשתמשים להזמין בתדירות גבוהה יותר, להישאר לאורך זמן ולהשתמש ביותר שירותים.
הדוח מראה שהאסטרטגיה הזאת עובדת ברמת ההזמנות, מעורבות המשתמשים והתזרים.
עכשיו DoorDash צריכה להוכיח שהיא מסוגלת לחבר בין DoorDash, Wolt וDeliveroo ולהפוך את קנה המידה הגדול יותר גם לצמיחה יציבה ברווח הנקי.
התרחיש השורי
מנוע הצמיחה הראשון הוא DashPass, תוכנית המנויים של החברה שמעניקה הטבות והפחתה בדמי המשלוח והשירות.
במהלך 12 החודשים האחרונים החברה הוסיפה בארצות הברית יותר מנויים משלמים מאשר בשנתיים שקדמו להם יחד.
המודל כולל פשרה ברורה. החברה מרוויחה שיעור נמוך יותר מכל הזמנה שמבצע מנוי, אך המנוי מזמין בתדירות גבוהה יותר, נשאר בפלטפורמה לאורך זמן ומשתמש בה ביותר קטגוריות.
ברבעון האחרון, חברי DashPass ביצעו כ75% מההזמנות בקטגוריות המכולת והקמעונאות בארצות הברית.
המשמעות היא שהרווח מהזמנה בודדת פחות חשוב מהערך המצטבר של המשתמש לאורך שנים.
אם המנוי מזמין בתדירות גבוהה, רוכש גם ממסעדות וגם מחנויות ונשאר בפלטפורמה, DoorDash יכולה להרוויח ממנו יותר לאורך זמן גם אם הרווחיות בכל הזמנה נמוכה יותר.
ככל שהמנוי הופך להרגל, המשתמש מייצר יותר ערך
התרשים מטה מציג כיצד העלייה בשיעור משתמשי DashPass התרחשה במקביל לעלייה ברווח הגולמי המתואם שמייצר כל משתמש פעיל.
העלייה בשני המדדים מחזקת את הטענה שהמנוי מגדיל את תדירות השימוש ואת הערך הכלכלי של המשתמש לאורך זמן.
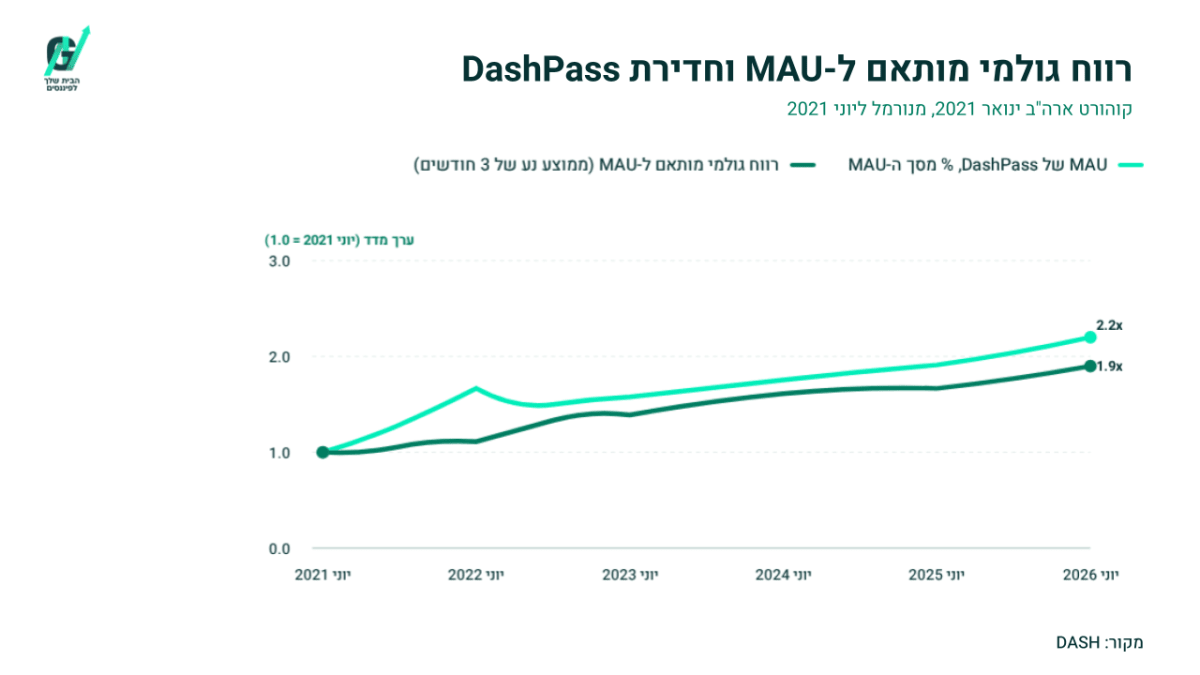
MAU הוא מספר המשתמשים הפעילים בחודש.
Adjusted Gross Profit per MAU הוא הרווח הגולמי המתואם הממוצע שהחברה מייצרת מכל משתמש פעיל.
מנוע הצמיחה השני הוא המעבר מפלטפורמת משלוחים למערכת רחבה של שירותים עבור בתי עסק.
יותר מ150 אלף בתי עסק כבר משתמשים בשירות ההזמנות הדיגיטלי של החברה, שהכנסותיו צמחו ביותר מ40%.
מספר בתי העסק החדשים שהצטרפו לSevenRooms, מערכת לניהול הזמנות, שולחנות וקשרי לקוחות שנמצאת בבעלות DoorDash ואינה נסחרת בנפרד, יותר מהוכפל לעומת השנה הקודמת.
במקביל, מספר הזמנות השולחן שבוצעו דרך הפלטפורמות של DoorDash עלה ביותר מ150% לעומת הרבעון הקודם.
אם החברה תחבר בין משלוחים, הזמנת שולחן, פרסום, מועדוני לקוחות ותוכנה לעסק, היא תוכל להפיק הכנסות ממספר שלבים בקשר שבין הצרכן לבית העסק ולא רק מדמי המשלוח.
DashPass מרחיבה את הפעילות מעבר למסעדות
DashPass לא נועד רק לגרום למשתמש להזמין יותר ארוחות.
DoorDash רוצה להשתמש במנוי כדי להכניס את הצרכן גם לקטגוריות כמו קניות בסופר, מוצרים לבית וקמעונאות.
ככל שהצרכן משתמש באותה אפליקציה ביותר מצבים, DoorDash הופכת משירות שמפעילים מדי פעם להרגל קבוע.
הדבר מגדיל את מספר ההזמנות, מחזק את הקשר עם המשתמש ופותח לחברה מקורות הכנסה נוספים.
DashPass מרחיבה את DoorDash ליותר חלקים בסל הקניות
התרשים מטה מציג כיצד העלייה במספר חברי DashPass התרחשה לצד צמיחה בהיקף העסקאות במסעדות, במכולת ובקמעונאות. המשמעות היא שהמנוי גורם למשתמשים לפתוח את האפליקציה ביותר מצבים ולא רק כשהם רוצים להזמין ארוחה.
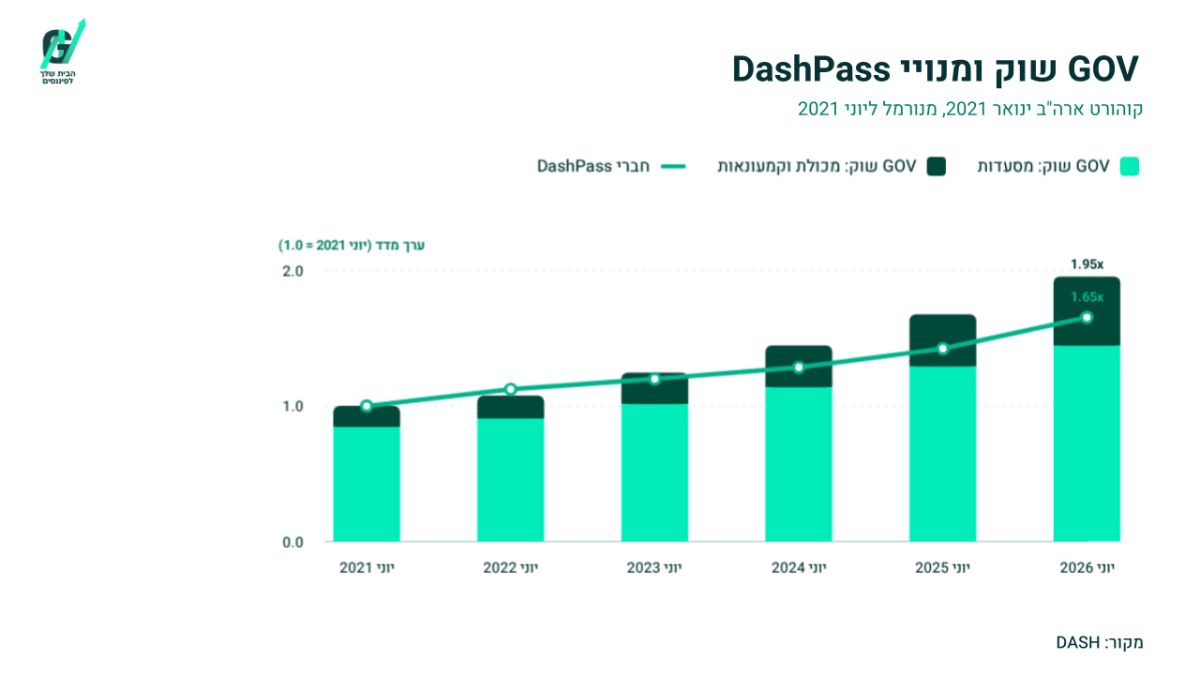
Marketplace GOV הוא השווי הכולל של ההזמנות שבוצעו דרך הפלטפורמות של החברה, כולל מסים, טיפים ודמי שירות רלוונטיים.
התרחיש הדובי
הסיכון הראשון נמצא בפער בין הרווחיות המתואמת לבין הרווח המדווח לפי כללי החשבונאות.
Adjusted EBITDA עלה ב40% ל914 מיליון דולר, אך הרווח התפעולי לפי GAAP, כללי החשבונאות המקובלים בארצות הברית, ירד מ163 מיליון דולר ל156 מיליון דולר.
הרווח הנקי ירד מ285 מיליון דולר ל200 מיליון דולר והרווח המדולל למניה ירד מ0.65 דולר ל0.46 דולר.
הפער נבע מהעלייה החדה בהוצאות.
הוצאות המחקר והפיתוח צמחו ב52% ל535 מיליון דולר, הוצאות ההנהלה והכלליות עלו ב39% ל538 מיליון דולר והוצאות הפחת וההפחתות הגיעו ל295 מיליון דולר, לעומת 159 מיליון דולר ברבעון המקביל.
החברה גם רשמה תגמול מבוסס מניות של 349 מיליון דולר, הוצאה שנרשמת בדוח הרווח וההפסד דרך מניות שמוענקות לעובדים ולמנהלים.
חלק מהעלייה בהוצאות קשור לרכישות ולהשקעות שאמורות לתמוך בצמיחה העתידית.
ועדיין, המשקיע מקבל חברה שבה ההכנסות צמחו ב36%, אך הרווח הנקי ירד ב30%. DoorDash תצטרך להראות שההשקעות האלה מייצרות בעתיד רווח בקצב מהיר יותר ולא רק פעילות גדולה יותר.
הסיכון השני הוא המורכבות שDoorDash מוסיפה לעצמה.
החברה פועלת בכ40 מדינות, משלבת את Deliveroo, מטמיעה פלטפורמה טכנולוגית גלובלית ומשקיעה במקביל בבינה מלאכותית, רובוטים קרקעיים, רחפנים ושירותי תוכנה לבתי עסק.
כל אחד מהתחומים האלה עשוי להפוך למנוע צמיחה, אך כל אחד דורש כסף, עובדים ויכולת ניהול.
החברה כבר צופה ששיעור Adjusted EBITDA יעלה ברבעון השלישי ולאחר מכן ירד ברבעון הרביעי.
הירידה הצפויה נובעת מעלויות עונתיות לשליחים, עלייה בהוצאות הביטוח והשקעות גדולות יותר בפלטפורמה הגלובלית ובמשלוחים אוטונומיים.
אם ההנהלה תנסה לקדם יותר מדי פרויקטים במקביל, השיפור ברווחיות עלול להיעצר עוד לפני שהיוזמות החדשות יהפכו לעסקים משמעותיים.
DoorDash, Wolt וDeliveroo תחת מערכת אחת
הצמיחה המדווחת של DoorDash קיבלה דחיפה משמעותית מרכישת Deliveroo.
מתוך הכנסות של 4.45 מיליארד דולר ברבעון, 383 מיליון דולר הגיעו מDeliveroo.
ללא הפעילות שנרכשה, הכנסות DoorDash הסתכמו ב4.07 מיליארד דולר וצמחו ב24%.
הנתון הזה חשוב מפני שהוא מראה שהפעילות הקיימת ממשיכה לצמוח בקצב גבוה.
גם בלי Deliveroo, מספר ההזמנות עלה ב17% והיקף העסקאות צמח ב23%.
במקביל, Deliveroo הציגה האצה במספר המשתמשים ובהזמנות וביצועים טובים יותר מהצפי הפנימי של DoorDash ברווחיות.
גם בWolt נרשם שיפור.
קבוצות המשתמשים שהצטרפו לפלטפורמה הציגו תדירות הזמנות גבוהה יותר לעומת קבוצות דומות בשנה הקודמת, לצד שיפור ברווחיות של כל הזמנה.
DoorDash רוצה לחבר את הידע שנצבר בDoorDash, Wolt וDeliveroo למערכת טכנולוגית אחת, שהשקתה המלאה צפויה במחצית הראשונה של 2027.
המהלך עשוי לצמצם כפילויות ולשפר את מהירות פיתוח המוצרים.
מנגד, מעבר של פעילות בינלאומית רחבה למערכת משותפת הוא תהליך מורכב, וכל עיכוב או תקלה עלולים לפגוע בחוויית המשתמש ובהתקדמות הרווחיות.
הרווחיות המתואמת והתזרים משתפרים
Adjusted EBITDA עלה ל914 מיליון דולר, לעומת 655 מיליון דולר ברבעון המקביל.
שיעורו מתוך היקף העסקאות עלה מ2.7% ל2.8%, וביחס לרבעון הקודם נרשם שיפור ברור מרמה של 2.4%.
תזרים המזומנים מפעילות שוטפת עלה ב87% והגיע ל944 מיליון דולר.
תזרים המזומנים החופשי, הכסף שנותר לאחר ההשקעות בציוד ובפיתוח תוכנה, יותר מהוכפל והגיע ל742 מיליון דולר, לעומת 355 מיליון דולר ברבעון המקביל.
התזרים החזק מראה שDoorDash מסוגלת לייצר מזומנים גם בתקופה שבה היא משקיעה בצמיחה ומשלבת חברות שנרכשו.
עם זאת, החברה הזהירה שעיתוי התשלומים לבתי עסק בסוף 2026 צפוי להפחית את תזרים המזומנים החופשי המדווח בכ700 עד 800 מיליון דולר.
מדובר בעיקר בהבדל בין מועד קבלת הכסף מהצרכן לבין מועד העברתו לבית העסק ולא בהכרח בהידרדרות בפעילות.
המשקיעים יצטרכו לבדוק שההשפעה אכן נובעת רק מתזמון ושאינה מסתירה היחלשות ביכולת לייצר מזומנים.
בינה מלאכותית ורובוטים הם השקעה לעתיד
החברה משקיעה בבינה מלאכותית כדי לשפר המלצות, לעזור לצרכנים לבנות סלי קניות, לקצר את תהליך הצטרפות בתי העסק, לשפר את מערכות הפרסום ולתכנן מסלולי משלוח בצורה יעילה יותר.
החברה השיקה את Ask, עוזר מבוסס בינה מלאכותית שמסייע למשתמשים למצוא מסעדות ולבנות סל קניות.
היא גם משתמשת בכלים פנימיים כדי לבחור את מודל הבינה המלאכותית המתאים לכל משימה ולשלוט בעלויות השימוש.
במקביל, DoorDash מפתחת את Dot, רובוט משלוחים קרקעי.
החברה מצפה שהרובוט יבצע אחוז חד ספרתי גבוה מההזמנות בשוק הניסוי הגדול ביותר שלה עד סוף השנה.
DoorDash Air, פעילות הרחפנים של החברה, קיבלה אישור מרשות התעופה האמריקאית שמאפשר לה להרחיב את ניסויי המשלוחים האוויריים.
מדובר בפעילויות מוקדמות שעדיין לא מייצרות מנוע רווח משמעותי.
DoorDash עצמה מדגישה שהשליחים האנושיים יישארו הבסיס של רשת המשלוחים לאורך זמן.
המשקיעים צריכים לראות באוטונומיה השקעה עתידית עם פוטנציאל, לא מקור הכנסה שכבר הוכיח את עצמו.
התחזית לרבעון השלישי
DoorDash צופה Marketplace GOV בטווח של 33 עד 34 מיליארד דולר ברבעון השלישי.
החברה צופה Adjusted EBITDA בטווח של 950 מיליון עד 1.1 מיליארד דולר.
התחזית כוללת את הפעילות של Deliveroo ומניחה שהביקוש הצרכני ושערי המטבע יישארו יציבים יחסית.
DoorDash ממשיכה לתכנן השקעות משמעותיות בקטגוריות חדשות, בפעילות הבינלאומית, במערכת הטכנולוגית ובמשלוחים אוטונומיים.
לשנת 2026 החברה צופה תגמול מבוסס מניות של 1.2 עד 1.3 מיליארד דולר והוצאות פחת והפחתות של 1.1 עד 1.2 מיליארד דולר.
הנתונים האלה מסבירים מדוע הפער בין Adjusted EBITDA לבין הרווח לפי כללי החשבונאות צפוי להישאר משמעותי.
מסקנה
הדוח מחזק את תזת ההשקעה מפני שהפעילות הקיימת ממשיכה לצמוח בקצב גבוה גם בלי Deliveroo, תוכנית DashPass מעמיקה את הקשר עם המשתמשים והחברה מייצרת יותר מזומנים.
בנוסף, Wolt וDeliveroo מציגות שיפור בפעילות הבינלאומית ומרחיבות את קנה המידה של DoorDash.
הנקודה המרכזית אינה רק הצמיחה המדווחת של 36% בהכנסות, שחלקה הגיע מרכישה.
הנתון החשוב יותר הוא צמיחה של 24% בהכנסות ללא Deliveroo, לצד עלייה של 40% בAdjusted EBITDA ותזרים מזומנים חופשי של 742 מיליון דולר.
המבחן הבא יהיה היכולת לשמור על הצמיחה והרווחיות בזמן שDoorDash מחברת בין שלוש פלטפורמות, מגדילה את ההשקעות בטכנולוגיה ומנסה להתרחב לשירותים חדשים.
החברה הוכיחה שהיא מסוגלת לייצר יותר הזמנות ומזומנים. עכשיו היא צריכה להראות שההתרחבות יכולה להוביל גם לצמיחה יציבה ברווח הנקי.
שאלות מפתח
-
כמה מהשיפור ברווחיות הבינלאומית הגיע משיפור קבוע בכל הזמנה וכמה נבע מצעדי התייעלות זמניים לאחר רכישת Deliveroo?
-
באיזה שלב העלייה בתדירות ההזמנות ובהישארות חברי DashPass מפצה באופן מלא על שיעור הרווח הנמוך יותר בכל הזמנה?
-
אילו מדדים יגרמו להנהלה להגדיל או לצמצם את ההשקעות ברובוטים, רחפנים ובינה מלאכותית?
למה לשים לב ברבעון הבא
הצמיחה ללא Deliveroo
שמירה על צמיחה של יותר מ20% בהכנסות ובהיקף העסקאות ללא Deliveroo תראה שהפעילות המרכזית נשארת חזקה. האטה חדה תעלה חשש שהצמיחה המאוחדת תלויה יותר מדי ברכישה.
הרווח הנקי מול Adjusted EBITDA
המשך צמיחה בAdjusted EBITDA חשוב, אך המשקיעים צריכים לראות גם שיפור ברווח התפעולי וברווח הנקי. הרחבה נוספת של הפער בין המדדים תראה שההשקעות, התגמול במניות והפחתות הרכישות ממשיכים לאכול חלק גדול מהרווח.
התקדמות הפלטפורמה הגלובלית
המשקיעים צריכים לעקוב אחר שילוב DoorDash, Wolt וDeliveroo במערכת הטכנולוגית המשותפת. התקדמות בהתאם ללוח הזמנים ושיפור ברווחיות הבינלאומית יחזקו את תזת ההשקעה. עיכובים או עלויות גבוהות מהצפוי יגדילו את הסיכון.
סיכום
DoorDash כבר אינה רק אפליקציה להזמנת אוכל.
היא בונה קבוצה גלובלית שמחברת בין DoorDash, Wolt וDeliveroo ומנסה לשרת את הצרכן ואת בית העסק ביותר שלבים לאורך העסקה.
הדוח מראה שהכיוון עובד.
הפעילות הקיימת ממשיכה לצמוח, המנויים משתמשים ביותר קטגוריות, הפעילות הבינלאומית משתפרת ותזרים המזומנים החופשי יותר מהוכפל.
מנגד, הרווח הנקי ירד והחברה ממשיכה להשקיע סכומים גדולים ברכישות, טכנולוגיה ויוזמות שעדיין לא הוכיחו את עצמן.
השאלה עד הדוח הבא היא אם DoorDash מצליחה לבנות עסק רחב ורווחי יותר, או רק להוסיף עוד שכבות של צמיחה והוצאות סביב פעילות המשלוחים.
כרגע הנתונים נוטים לצד החיובי, אך ההוכחה האמיתית תגיע דרך צמיחה ברווח הנקי ושמירה על תזרים חזק.
המניה עלתה לאחר שעות המסחר בכ2.42% בעקבות הצמיחה החזקה, התחזית לרבעון השלישי והשיפור בAdjusted EBITDA, למרות הירידה ברווח הנקי.