סיכום דו״ח Q2 2026 חברת Duolingo (DUOL)
6.8.2026

בקצרה
- מספר המנויים בתשלום של Duolingo זינק ב-17% והגיע ל-12.7 מיליון, בעוד שההכנסות צמחו ב-18% ל-298.5 מיליון דולר, אך צמיחה איטית יותר בהזמנות של 8% בלבד מעלה חשש לגבי קצב המרת המשתמשים להכנסות עתידיות.
- הרווח הנקי של החברה ירד ב-26% ל-33.2 מיליון דולר, והרווח המדולל למניה צנח מ-0.91 דולר ל-0.66 דולר, מה שמשקף הקרבה של רווחיות בטווח הקצר לטובת השקעה במוצר ובצמיחת קהל המשתמשים, אך מדאיג משקיעים לגבי התשואה המיידית.
- תזרים המזומנים החופשי של Duolingo ירד ב-9% ל-78.6 מיליון דולר, נתון המצביע על ירידה ביכולת החברה לייצר מזומנים מפעילותה השוטפת, ומעלה שאלות לגבי האפקטיביות של אסטרטגיית ההשקעה בצמיחה על פני רווחיות מיידית.
- שיעור שימור המשתמשים היומיים של Duolingo הגיע לשיא של 84%, עלייה משמעותית המעידה על מוצר 'דביק' יותר, מה שמפחית את הצורך בהוצאות שיווק לרכישת משתמשים חדשים ומבסס בסיס חזק לצמיחה עתידית בהכנסות.
עיקרי הדוח
• מספר המנויים בתשלום: עלה ב17% והסתכם ב12.7 מיליון.
• ההכנסות: צמחו ב18% ל298.5 מיליון דולר, אך ההזמנות עלו ב8% בלבד.
• הרווח הנקי ירד: ב26% ל33.2 מיליון דולר, והרווח המדולל למניה ירד מ0.91 דולר ל0.66 דולר.
• תזרים המזומנים החופשי: ירד ב9% ל78.6 מיליון דולר.י
חברת Duolingo (DUOL) היא הרבה יותר מאפליקציה עם ינשוף ירוק שמזכיר לכם להשלים שיעור בספרדית.
מאחורי הדמות המשעשעת נמצא עסק שבנוי על רעיון פשוט וחזק: להפוך למידה להרגל יומי, לגרום למיליוני אנשים לחזור בכל יום ורק לאחר שנוצר הקשר להפוך חלק מהם למנויים בתשלום.
החברה דיווחה לאחר סיום המסחר בארצות הברית, והמניה נפלה בכ11.4% במסחר המאוחר.
זו הייתה תגובה חדה לדוח שלא נראה חלש במבט ראשון. מספר המשתמשים המשיך לצמוח, ההכנסות עלו, שולי הרווח הגולמי היו טובים מהצפוי והחברה אף העלתה את תחזית הרווחיות השנתית.
הבעיה לא הייתה במה שDuolingo כבר השיגה, אלא בשאלה מה יגיע מכאן.
המשתמשים חוזרים לאפליקציה בקצב מרשים, אך ההזמנות וההכנסות העתידיות צומחות לאט יותר.
זו השאלה שעומדת במרכז הדוח, האם Duolingo יכולה להפוך קהל גדול ונאמן לעסק רווחי יותר, בלי להפעיל על המשתמשים לחץ מוגזם לשלם ובלי לפגוע בחוויה שגרמה להם להתאהב באפליקציה מלכתחילה?
אז למה המניה ירדה?
כדי להבין את התגובה צריך להבין את הוויכוח סביב החברה.
החברה החליטה שב2026 היא רוצה ללחוץ פחות על המשתמשים לשלם ולהשקיע יותר בלמידה, במוצר ובצמיחת הקהל.
ההיגיון יחסית פשוט, אם האפליקציה תהיה טובה יותר, יותר אנשים ישתמשו בה, יישארו בה לאורך זמן ובסופו של דבר גם ישלמו.
המשקיעים מסכימים עם החלק הראשון, אבל עדיין מחכים לראות את החלק האחרון.
לכך מצטרפת שאלה רחבה יותר בנוגע ליתרון התחרותי של החברה. החפיר של החברה, כלומר היתרון שמקשה על מתחרים לקחת ממנה משתמשים, התבסס במשך שנים על מותג חזק, מאגר משתמשים עצום, מידע שנאסף ממיליארדי תרגילים ומערכת של רצפים, ניקוד וליגות שהפכה את הלמידה להרגל.
היתרונות האלה עדיין קיימים, אבל חלק מהחפיר נשחק.
החברה כבר לא מתחרה רק באפליקציות לימוד כמו Babbel, Busuu וMemrise.
מולה צומחות גם פלטפורמות כמו Speak וPraktika, שמציעות שיחות אישיות עם מורה מבוסס בינה מלאכותית.
במקביל, ChatGPT של OpenAI, חברה פרטית שאינה נסחרת בבורסה, וGemini של Alphabet, הנסחרת בסימבול GOOGL, מאפשרים לתרגל שיחה, לקבל תיקונים ולבנות שיעורים מותאמים כמעט בכל שפה.
כלים כאלה הופכים חלק מהיכולות שבעבר דרשו אפליקציה ייעודית לזמינות וזולות יותר.
המשמעות היא שDuolingo צריכה להוכיח שהמותג, הנתונים וחוויית המשחק שלה מספיק חזקים כדי לשמור את המשתמשים בתוך המערכת ולגרום להם לשלם, גם כשהחלופות נעשות טובות ונגישות יותר.
הדוח מראה שהמשתמשים חוזרים ושהמעורבות משתפרת, אבל הוא עדיין לא הוכיח שהכסף חוזר איתם באותו הקצב.
זה הפער שהטריד את השוק והסביר מדוע המניה ירדה למרות תוצאות שנראו חזקות על פני השטח.
המשתמשים חוזרים, עכשיו הם צריכים להפוך להכנסות
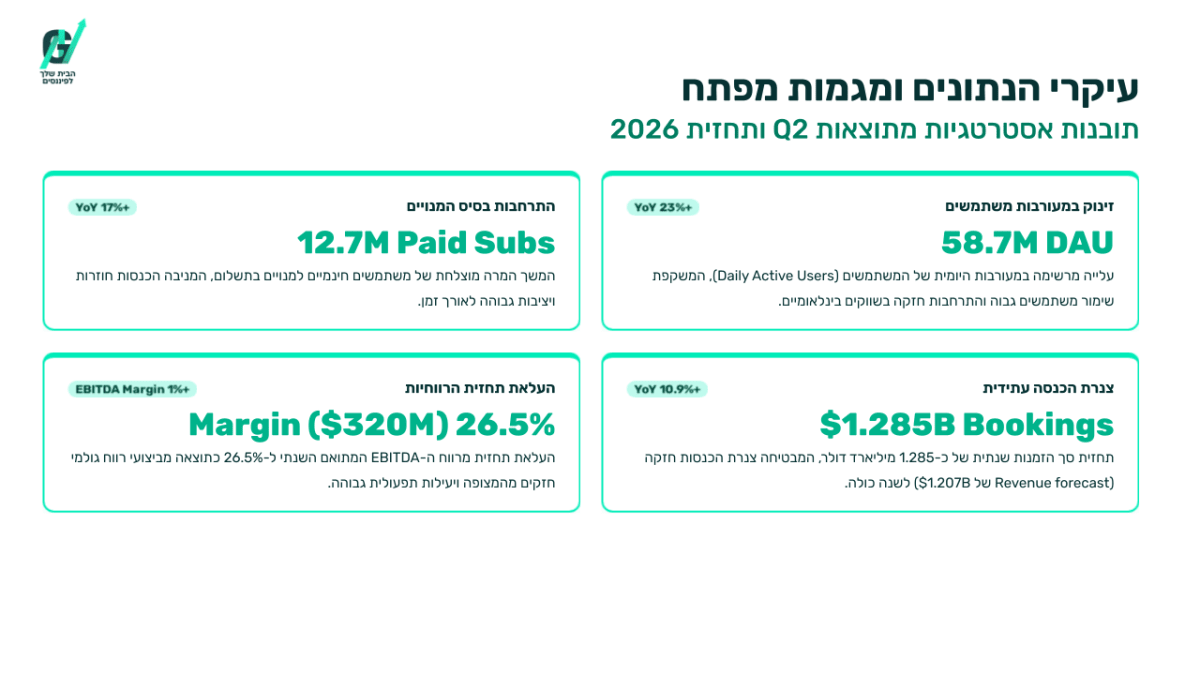
התרשים מטה מציג את ארבעת הנתונים שמחזיקים את סיפור הצמיחה של Duolingo: העלייה במשתמשים היומיים ובמנויים, לצד תחזית ההזמנות והשיפור הצפוי ברווחיות. התמונה חיובית, אך המבחן המרכזי הוא אם הצמיחה בשימוש תתורגם בהמשך לצמיחה מהירה יותר בהכנסות ובתזרים.
צמיחה חזקה במשתמשים, תמונה מורכבת ברווחיות
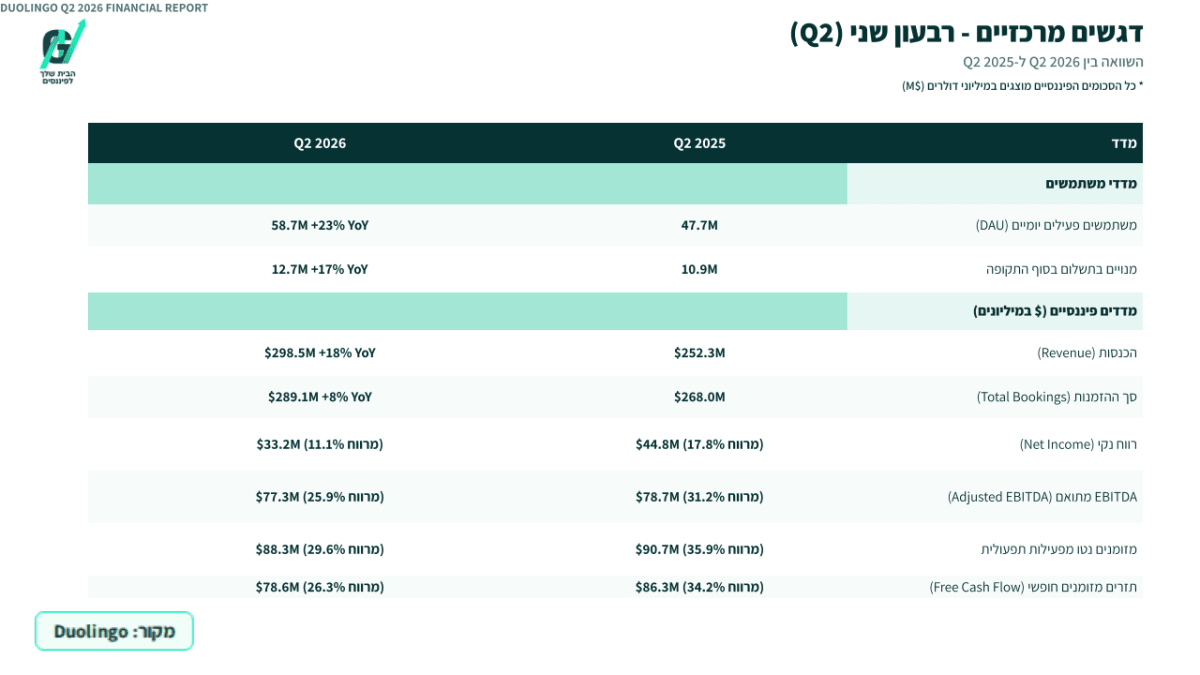
התרשים מטה מציג את הפער המרכזי בדוח: מספר המשתמשים והמנויים המשיך לגדול בקצב גבוה, אך הרווח הנקי, שיעור הEBITDA המתואם ותזרים המזומנים החופשי נחלשו לעומת הרבעון המקביל.
זהו בדיוק המתח שהמשקיעים מנסים להבין, האם Duolingo מקריבה רווחיות זמנית כדי לבנות עסק גדול וחזק יותר בעתיד.
התרחיש השורי
הסיבה המרכזית להיות חיוביים היא שהמוצר של Duolingo נעשה דביק יותר.
החברה מודדת כמה מהמשתמשים הפעילים חוזרים גם ביום הבא, והשיעור הזה הגיע לשיא של 84%. עלייה של נקודת אחוז אחת בשימור אולי נשמעת שולית, אבל באפליקציה עם עשרות מיליוני משתמשים יומיים היא משמעותית מאוד.
כל משתמש שחוזר חוסך לחברה את הצורך לרכוש אותו מחדש באמצעות פרסום, מגדיל את הסיכוי שיבנה הרגל ומקרב אותו למסלול בתשלום.
מספר המשתמשים הפעילים ביום צמח ב23%, קצב גבוה בשתי נקודות אחוז מזה שנרשם ברבעון הראשון. זו אינדיקציה ראשונית לכך שההתמקדות בחוויית הלמידה באמת עובדת.
הסיבה השנייה היא שDuolingo מצליחה להרחיב את השימוש בבינה מלאכותית בלי שהעלויות בורחות.
החברה מאפשרת ליותר מנויי Super Duolingo להשתמש בVideo Call, כלי שמדמה שיחה עם דמות וירטואלית ועוזר לתרגל דיבור.
במקביל, שיעור הרווח הגולמי הגיע ל72.6%, גבוה מצפי החברה לכ71%. אם Duolingo יכולה להעניק שיעורים אישיים ושיחות מבוססות בינה מלאכותית בעלות סבירה, היא משפרת את המוצר בלי להרוס את המודל העסקי.
העלאת תחזית שיעור הEBITDA המתואם לכ26.5% מראה שההנהלה מרגישה נוח יותר עם העלויות.
התרחיש הדובי
עכשיו מגיעים לשאלה שפחות נעים לשאול, אם כל כך הרבה משתמשים מצטרפים וחוזרים, למה ההזמנות צמחו רק ב8%? הזמנות הן הכסף שהלקוחות התחייבו לשלם, עוד לפני שהחברה מכירה בו כהכנסה לאורך תקופת המנוי.
זה אחד המדדים שנותנים הצצה למה שעשוי להיכנס לדוחות בהמשך.
הפער בין צמיחה של 23% במשתמשים היומיים, 17% במנויים בתשלום ורק 8% בהזמנות אומר שDuolingo מצליחה לבנות קהל מהר יותר משהיא מצליחה להגדיל את ההכנסה ממנו.
זו בחירה מודעת של ההנהלה, אבל המשקיעים צריכים לראות שהוויתור על הכנסה בטווח הקצר יוצר פוטנציאל כספי גדול יותר בעתיד.
הבעיה השנייה היא שהצמיחה דורשת כרגע יותר השקעה. ההכנסות עלו ב18%, אך הרווח הנקי ירד ב26% ל33.2 מיליון דולר.
חלק גדול מהירידה נבע מעלייה בהוצאות המס, אך גם המדדים המתואמים נחלשו. שיעור הEBITDA המתואם ירד מ31.2% ל25.9%, ושיעור תזרים המזומנים החופשי ירד מ34.2% ל26.3%.
ההנהלה מסבירה שהיא משקיעה במכוון במוצר, בשיווק ובצמיחת משתמשים. זה הסבר הגיוני, אבל השקעה טובה נמדדת בתוצאה שהיא מייצרת.
אם ההזמנות והמנויים יאיצו בהמשך, ההוצאה תיראה מוצדקת. אם לא, השחיקה ברווחיות תתחיל להיראות כמו מחיר גבוה מדי.
התחזית שמסבירה את תגובת המשקיעים
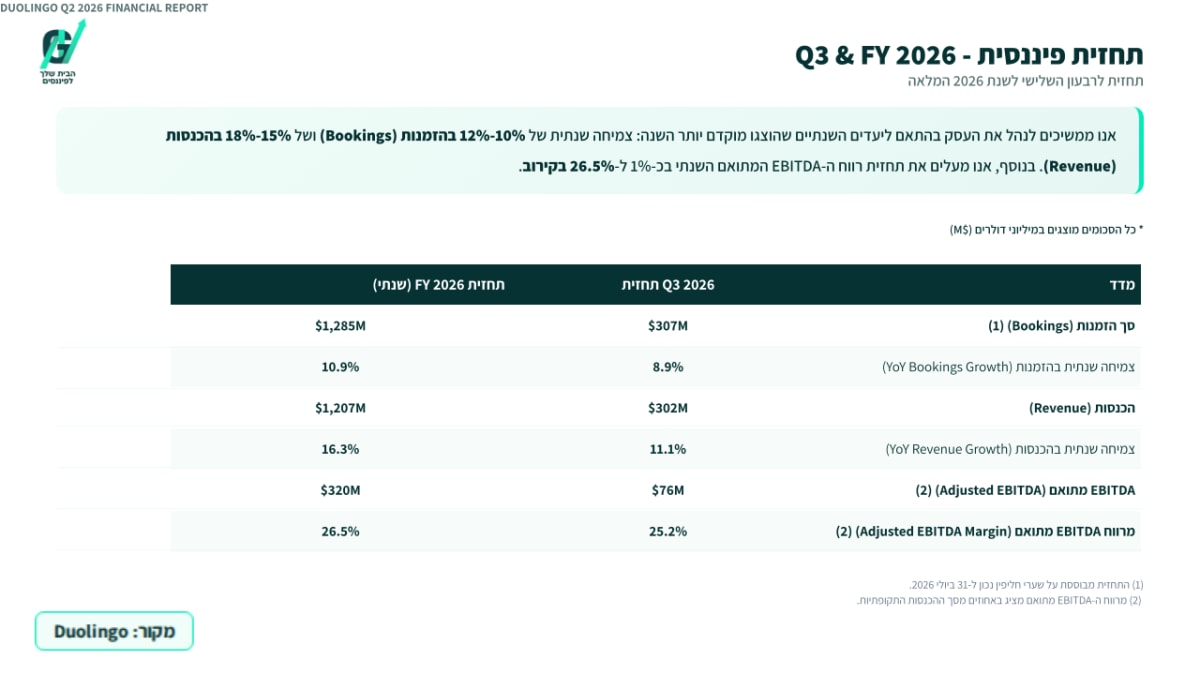
התרשים מטה מציג שהחברה עדיין צופה צמיחה שנתית בהכנסות ובהזמנות ואף העלתה את תחזית שיעור הEBITDA המתואם ל26.5%. עם זאת, התחזית לרבעון השלישי מצביעה על צמיחה מתונה יותר, ולכן המשקיעים רוצים לראות שהגידול המהיר במשתמשים מתחיל להתבטא גם בקצב ההכנסות.
מסקנה
זה היה דוח טוב למשתמשים ופחות משכנע לבעלי המניות.
החברה הראתה שהאסטרטגיה החדשה מצליחה לשפר את המעורבות, את השימור ואת קצב צמיחת הקהל.
היא עדיין לא הראתה שהשיפור הזה מתורגם להכנסות עתידיות באותה העוצמה.
תזת ההשקעה לא נשברה, אבל היא עברה לשלב שבו המשקיעים צריכים פחות הבטחות על גודל הקהל ויותר הוכחות על היכולת להפוך אותו לעסק רווחי וצומח.
הנושאים המרכזיים
הינשוף מצליח להחזיר אנשים לאפליקציה
החברה מפעילה תהליך פנימי בשם Green Machine.
הרעיון עצמו די פשוט, החברה בוחנת מאות שינויים קטנים באפליקציה, מודדת אילו מהם גורמים למשתמשים ללמוד טוב יותר ולחזור בתדירות גבוהה יותר, ומרחיבה את השינויים שעובדים.
אין כאן בהכרח מוצר אחד שמשנה הכול.
מדובר בהרבה שיפורים קטנים שמצטברים לאורך זמן.
ברבעון האחרון התהליך הזה עזר להביא את שיעור השימור לשיא של 84%.
החברה גם הפעילה אירוע חד פעמי בשם Streak Revival, שאפשר למשתמשים להחזיר את רצף ימי הלימוד הארוך ביותר שלהם.
15.4 מיליון אנשים השתתפו, וכמעט 8 מיליון מהם התחילו את האירוע ללא רצף פעיל.
זה נתון מעניין, משום שהוא מראה שלDuolingo יש מאגר גדול של משתמשים שעזבו, אך עדיין מרגישים חיבור למוצר וניתן להחזיר אותם.
צריך רק להיזהר ולא לייחס את כל ההאצה לשיפור קבוע.
Streak Revival, אירוע שאפשר למשתמשים לשחזר רצף לימוד שאבד להם, היה מהלך חד פעמי.
הרבעונים הבאים יצטרכו להראות שהמשתמשים ממשיכים לחזור לאפליקציה גם בלי מבצע מיוחד שמעודד אותם לחדש את רצף ימי הלימוד.
מנועי הצמיחה שמחזיקים את הסיפור
התרשים מטה מציג את ארבעת הנתונים שמחזיקים כרגע את תזת הצמיחה של Duolingo, העלייה במשתמשים היומיים, התרחבות בסיס המנויים, צבר ההכנסות העתידי והשיפור בתחזית הרווחיות.
השילוב ביניהם מראה שהחברה מגדילה את הקהל ואת הפעילות, אך המבחן יהיה אם הנתונים האלה יתחברו לאורך זמן לצמיחה יציבה בהזמנות ובתזרים.
המשתמשים גדלים מהר יותר מהכסף
מספר המשתמשים הפעילים ביום הגיע ל58.7 מיליון, אך מספר המנויים בתשלום הסתכם ב12.7 מיליון.
זה אומר שרוב הקהל עדיין משתמש בשירות בחינם. מבחינת Duolingo, זו אינה בהכרח חולשה.
המשתמשים החינמיים הם המאגר שממנו יכולים להגיע מנויים, הכנסות מפרסום ורכישות בתוך האפליקציה.
העניין הוא שהפער בין שימוש לתשלום התרחב. הכנסות המנויים אמנם צמחו ב22% והגיעו ל258 מיליון דולר, אך ההזמנות הכוללות גדלו ב8% בלבד.
החברה בוחנת תקופות ניסיון ארוכות יותר ודרכים נוספות להציע מסלולים בתשלום בלי להפריע למשתמשים החינמיים. זו גישה נכונה למוצר שמבוסס על נאמנות, אך היא דורשת סבלנות.
המשקיעים רוצים לראות שהמשתמשים החדשים אינם רק מבקרים באפליקציה, אלא הופכים בהדרגה ללקוחות.
הרווחיות ירדה, אבל לא כל הירידה מדאיגה
קל לראות ירידה של 26% ברווח הנקי ולהסיק שהעסק נחלש.
בפועל, התמונה מורכבת יותר. הרווח התפעולי נשאר כמעט ללא שינוי והסתכם ב33.9 מיליון דולר, בעוד הוצאות המס עלו מ1.7 מיליון דולר ל12.2 מיליון דולר.
כלומר, חלק גדול מהירידה ברווח הנקי הגיע מהמסים ולא מהרעה חדה בפעילות עצמה.
מצד שני, ההוצאות התפעוליות גדלו מהר.
הוצאות המחקר והפיתוח עלו מ73.7 מיליון דולר ל92.2 מיליון דולר, והוצאות המכירה והשיווק עלו מ29.6 מיליון דולר ל40 מיליון דולר.
החברה משקיעה יותר כדי להביא משתמשים ולשפר את המוצר. עכשיו היא צריכה להראות שההשקעות האלו מייצרות תשואה דרך צמיחה מהירה יותר במנויים ובהזמנות.
הצמיחה נמשכת, אבל הרווחיות משלמת את המחיר
התרשים מטה מציג שDuolingo הגדילה את מספר המשתמשים, המנויים וההכנסות לעומת הרבעון המקביל.
במקביל, הרווח הנקי, שיעור הEBITDA המתואם ותזרים המזומנים החופשי נחלשו, על רקע ההשקעה המוגברת במוצר ובצמיחה.
המאזן מאפשר לחברה לשחק משחק ארוך
Duolingo סיימה את הרבעון עם כ1.3 מיליארד דולר במזומן ובהשקעות לטווח קצר.
זה מעניק לה מרחב להמשיך להשקיע במוצר ובשיווק בלי להיות תלויה בגיוס הון או בחוב.
החברה גם רכשה מניות ב44.4 מיליון דולר במהלך הרבעון ובכ71.9 מיליון דולר עד תחילת אוגוסט.
רכישת המניות חשובה, משום שהחברה ממשיכה להעניק לעובדים תגמול מבוסס מניות. ההנהלה צופה שהתגמול הזה יעמוד על כ15% מההכנסות ב2026 ויגרום לדילול של 3.5% עד 4% לפני רכישות עצמיות.
במילים פשוטות, Duolingo משתמשת בחלק מהמזומן שלה כדי למנוע מבעלי המניות הקיימים להחזיק בחלק קטן יותר מהחברה.
המשקיעים צריכים לעקוב אחר מספר המניות בפועל, ולא רק אחר היקף תוכנית הרכישה.
שאלות מפתח
-
תוך כמה זמן צפויה הצמיחה במשתמשים להפוך לצמיחה מהירה יותר בהזמנות ובמנויים בתשלום?
-
איזה חלק מההאצה ברבעון הגיע משיפור קבוע במוצר, ואיזה חלק הגיע מאירוע Streak Revival החד פעמי?
-
האם הרחבת כלי הבינה המלאכותית תשפר את שיעורי ההמרה לתשלום בלי להכביד על שולי הרווח?
התחזית מראה לאן החברה מכוונת
התרשים מטה מציג שDuolingo צופה לשנת 2026 הכנסות של 1.207 מיליארד דולר והזמנות של 1.285 מיליארד דולר.
החברה גם העלתה את תחזית שיעור הEBITDA המתואם ל26.5%, אך התחזית לרבעון השלישי מצביעה על קצב צמיחה מתון יותר.
למה לשים לב ברבעון הבא
האם ההזמנות חוזרות לצמיחה דו ספרתית
החברה צופה הזמנות של כ307 מיליון דולר ברבעון השלישי, צמיחה של 8.9%. מעבר לקצב דו ספרתי יהיה סימן ראשון לכך שהצמיחה במשתמשים מתחילה להגיע גם לצד הכספי.
האטה נוספת תעורר חשש שהדרך בין משתמש פעיל ללקוח משלם ארוכה מהצפוי.
האם המנויים מדביקים את המשתמשים
מספר המנויים בתשלום צמח ב17%, פחות מצמיחת המשתמשים הפעילים ביום.
אם הפער יתחיל להיסגר, יהיה אפשר לומר שההשקעה בחוויית המשתמש משפרת גם את המונטיזציה.
אם הפער ימשיך להתרחב, השוק עשוי להמשיך להטיל ספק באסטרטגיה.
כמה עולה להפעיל את כלי הבינה המלאכותית
החברה צופה שיעור רווח גולמי של כ71% ברבעון השלישי וכ71.6% בשנה כולה.
תוצאה טובה מהתחזית תראה שDuolingo מסוגלת להרחיב את כלי הבינה המלאכותית בלי לשלם על כך מחיר גבוה מדי.
ירידה חדה יותר תעלה שאלות לגבי הכדאיות הכלכלית של המוצרים החדשים.
סיכום
אפשר לסכם את הדוח דרך שאלה אחת, האם עדיף לDuolingo להרוויח יותר מכל משתמש היום, או לבנות קהל גדול ונאמן יותר ולנסות להרוויח ממנו בעתיד?
ההנהלה בחרה באפשרות השנייה.
בינתיים היא מצליחה להגדיל את המשתמשים, לשפר את השימור ולחזק את המוצר.
מה שחסר הוא החיבור בין הצלחת המוצר להאצה בהזמנות וברווחים. אם החיבור הזה יגיע, הרבעון הנוכחי עשוי להיראות בעתיד כשלב חשוב בבניית עסק גדול יותר.
אם הוא לא יגיע, המשקיעים יתחילו לשאול האם Duolingo בנתה אפליקציה שאנשים אוהבים יותר מהר מכפי שבנתה עסק שהם מוכנים לשלם עליו.
המניה ירדה לאחר שעות המסחר בכ11.4%.
המשקיעים התמקדו בתחזית הכנסות של כ302 מיליון דולר לרבעון השלישי, מעט מתחת לצפי השוק, ובקצב האיטי שבו צמיחת המשתמשים הופכת להזמנות.