סיכום דו״ח Q3 2026 חברת Fluence Energy (FLNC)
6.8.2026

בקצרה
- חברת Fluence Energy דיווחה על עלייה של 8% בהכנסות לרמה של 649.8 מיליון דולר ברבעון השלישי של 2026, אך במקביל סבלה מירידה חדה ברווחיות הגולמית מ-14.8% ל-5.1% וממעבר להפסד נקי של 44.3 מיליון דולר, מה שמעיד על קשיי תפעול וביצוע למרות צמיחה בהיקף הפעילות.
- הביקוש למוצרי Fluence נותר חזק במיוחד, עם הזמנות חדשות בסך 1.44 מיליארד דולר וצבר הזמנות שיא של 6.4 מיליארד דולר, נתונים המעידים על פוטנציאל צמיחה עתידי משמעותי, אך משקיעים צריכים לבחון את יכולת החברה להפוך הזמנות אלו להכנסות ורווחים בפועל.
- החברה הפחיתה את תחזיות ההכנסות והרווחיות לשנת 2026, בעיקר עקב עיכובים בייצור ובעיות איכות במתקנים חדשים שדחו הכנסות בהיקף של כ-400 מיליון דולר לשנת 2027, מה שפוגע באמינות ההנהלה ומעלה חששות לגבי יכולת הביצוע שלה להפוך ביקוש גבוה לרווחיות.
- מניית Fluence Energy ירדה בכ-23.75% במסחר המאוחר בעקבות הדוח, מה שמשקף את חשש המשקיעים מיכולת החברה לעמוד בציפיות ולתרגם את הביקוש העצום למערכות אגירת אנרגיה לרווחים, ומדגיש את חשיבות היכולת התפעולית על פני פוטנציאל השוק בלבד.
עיקרי הדוח
• ההכנסות עלו: ב8% ל649.8 מיליון דולר, אך עיכובי ייצור מנעו מהחברה לעמוד בציפיות.
• שיעור הרווח הגולמי ירד: מ14.8% ל5.1%, והחברה עברה מרווח נקי של 6.9 מיליון דולר להפסד של 44.3 מיליון דולר.
• הביקוש: נשאר חזק, עם הזמנות חדשות של 1.44 מיליארד דולר וצבר שיא של 6.4 מיליארד דולר.
• החברה הפחיתה את תחזיות ההכנסות והרווחיות לשנת 2026, והמניה ירדה לאחר שעות המסחר בכ23.75%.
חברת Fluence Energy הנסחרת בסימבול FLNC פועלת מאחורי הקלעים של אחד השינויים הגדולים שעוברים על משק החשמל, ככל שיותר חשמל מגיע מהשמש ומהרוח, וככל שמרכזי נתונים צורכים יותר אנרגיה, נוצר צורך לשמור חשמל בשעות שבהן הוא זמין ולהעביר אותו לרשת ברגע שבו הביקוש עולה, זה בדיוק התחום שבו Fluence פועלת.
החברה הוקמה מתוך שיתוף פעולה בין Siemens AG (SIE) לThe AES Corporation (AES), והיא מתכננת ומספקת מערכות גדולות לאגירת חשמל בסוללות.
לצד המערכות עצמן, היא מוכרת שירותי תחזוקה ותוכנות שעוזרות ללקוחות לנהל את זרימת החשמל ולשפר את ביצועי מתקני האגירה.
הלקוחות שלה כוללים חברות חשמל, מפתחי פרויקטים ומרכזי נתונים שזקוקים לאספקת אנרגיה יציבה.
החברה עלתה לכותרות לאחר שהמניה נפלה בכ23.75% במסחר המאוחר בעקבות הדוח.
המעניין הוא שהנפילה לא נבעה ממחסור בביקוש. ההזמנות החדשות כמעט שולשו וצבר ההזמנות הגיע לשיא של 6.4 מיליארד דולר.
הבעיה נמצאת בשלב הבא, החברה עדיין מתקשה לייצר ולספק את המערכות בקצב שהלקוחות דורשים.
עיכובים במפעלי ייצור חדשים ובעיות איכות דחו הכנסות של כ400 מיליון דולר לשנת 2027, פגעו ברווחיות והובילו להורדת התחזית השנתית.
זה הופך את הדוח לסיפור רחב יותר על ההבדל בין חברה שמצליחה למכור לבין חברה שמצליחה גם לבצע.
השאלה שהמשקיעים צריכים לשאול עכשיו היא לא אם יש ביקוש למוצרי Fluence, אלא כמה מהר היא תצליח להפוך את הביקוש הזה להכנסות, לרווח ולמזומנים.
התרחיש השורי
הנקודה החיובית המרכזית היא הביקוש.
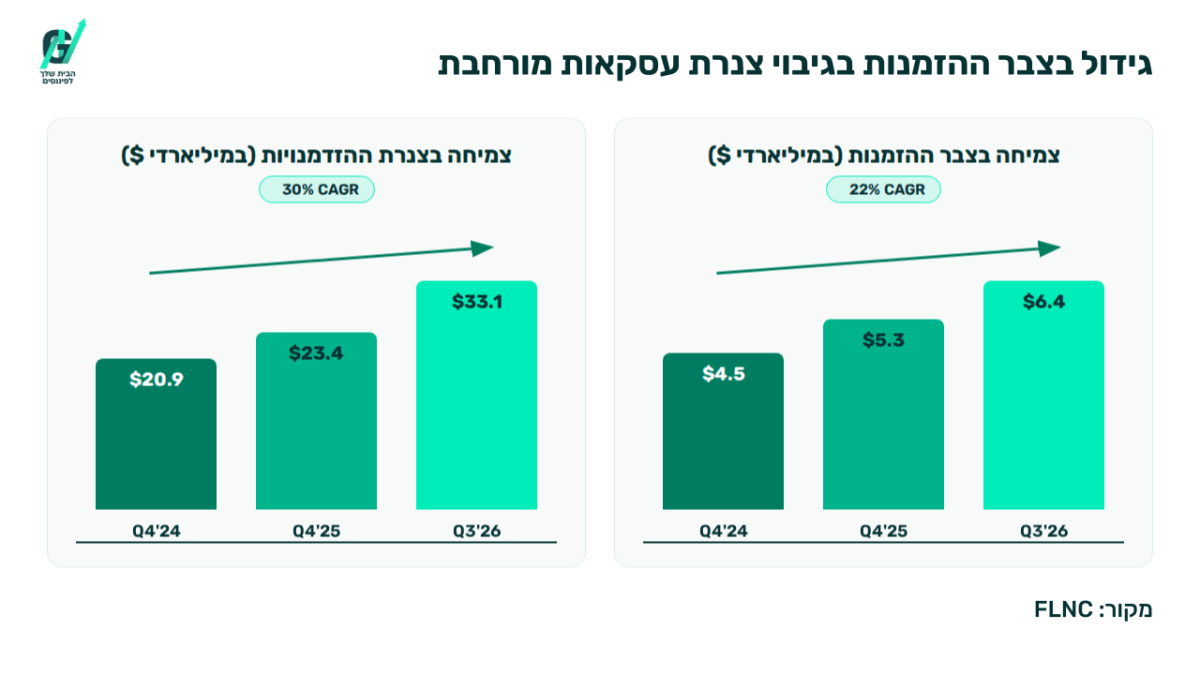
החברה קיבלה הזמנות חדשות בסך 1.44 מיליארד דולר במהלך הרבעון, כמעט פי שלושה לעומת 508.8 מיליון דולר ברבעון המקביל.
צבר ההזמנות, כלומר הכנסות עתידיות מחוזים שכבר נחתמו אך עדיין לא הוכרו בדוחות, גדל ל6.4 מיליארד דולר.
גם צינור ההזדמנויות, עסקאות אפשריות שעדיין לא נחתמו, הגיע ל33.1 מיליארד דולר.
הנתונים האלה מעניקים לחברה נראות טובה לצמיחה, בתנאי שתצליח להפוך את ההזמנות להכנסות ולרווח.
מנוע הצמיחה השני הוא מרכזי הנתונים.
החברה השיגה פעילות בהיקף של כ850 מיליון דולר בתחום עד סוף יולי, כולל הזמנה גדולה ראשונה למערכת אגירה בתוך אתר הלקוח ועסקאות עם חברת ענן גדולה.
מרכזי נתונים צורכים כמויות עצומות של חשמל וזקוקים למערכות שעוזרות לייצב את אספקת האנרגיה. זה יוצר עבור Fluence שוק חדש ומשמעותי, מעבר לפעילות המסורתית מול חברות חשמל ומפתחי פרויקטים.
צבר ההזמנות וצינור העסקאות
התרחיש הדובי
הסיכון המרכזי הוא ביצוע.
ההכנסות אמנם גדלו, אך מתקני ייצור חדשים בארצות הברית ומחוץ לה התקדמו לאט מהצפוי.
מפעל ביוסטון התעכב בשלושה חודשים ובמפעל בינלאומי נמצאו בעיות איכות שחייבו תיקון של המוצרים.
כתוצאה מכך, הכנסות בהיקף של כ400 מיליון דולר נדחו לשנת 2027.
מדובר בעיקר בדחייה ולא באובדן הזמנות, אך זו כבר פגיעה ממשית באמינות התחזיות של ההנהלה.
הבעיה השנייה היא הרווחיות.
הרווח הגולמי ירד מ89.1 מיליון דולר ל33.2 מיליון דולר ושיעור הרווח הגולמי התכווץ מ14.8% ל5.1%.
החברה ספגה עלויות הקשורות להשקת מוצרים חדשים, חריגות בפרויקטים, עלייה במחירי הסוללות ופיצויים בשל עיכובים.
בנוסף, המלאי הגיע ל783 מיליון דולר ופעילות החברה צרכה 366.5 מיליון דולר במזומן בתשעת החודשים הראשונים של השנה.
כל עוד הצבר אינו הופך להכנסות רווחיות, הצמיחה עלולה להמשיך להכביד על המזומנים.
הורדת התחזית לשנת 2026
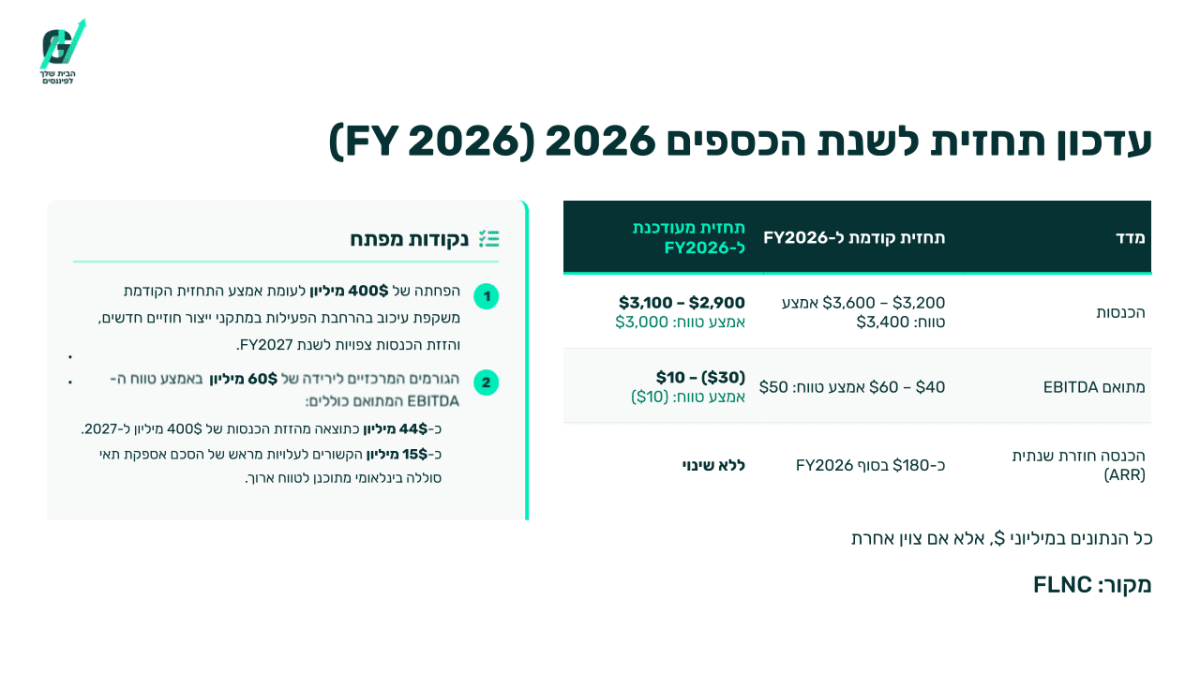
התרשים מטה מציג שתחזית ההכנסות השנתית הופחתה, ובמקביל תחזית EBITDA המתואם עברה מרווח צפוי לטווח שכולל גם הפסד.
הסיבה המרכזית היא דחיית הכנסות של כ400 מיליון דולר לשנת 2027 בעקבות עיכובים במתקני הייצור.
מסקנה
הדוח מחליש את תזת ההשקעה בטווח הקצר.
הביקוש למערכות של Fluence נראה חזק, אך החברה עדיין מתקשה לייצר, לספק ולהרוויח בהתאם לקצב ההזמנות.
המשתנה החשוב ביותר כעת הוא קצב השיפור במפעלי הייצור החדשים. אם העיכובים ייפתרו והרווחיות תתאושש, הצבר הגדול עשוי להפוך למנוע צמיחה משמעותי.
אם הבעיות יימשכו, גם צבר שיא לא יספיק כדי להצדיק את הציפיות.
הנושאים המרכזיים
ההזמנות מספרות סיפור טוב יותר מהדוח הכספי
Fluence סיימה את הרבעון עם הזמנות שיא וצבר שגדל בכ14% לעומת הרבעון הקודם.
החברה אף צופה שהיקף ההזמנות ברבעון הרביעי יהיה גבוה מהשיא שנקבע ברבעון הנוכחי.
זה מראה שהלקוחות עדיין מאמינים במוצרי החברה, אך גם מגדיל את הלחץ על מערך הייצור לעמוד בקצב.
הצמיחה בהכנסות לא הגיעה לשורת הרווח
ההכנסות גדלו ב8%, אך עלות המוצרים והשירותים עלתה ב20%.
כתוצאה מכך, הרווח הגולמי נחתך ב63% והחברה עברה מרווח להפסד נקי.
ההפסד למניה לפי כללי החשבונאות המקובלים עמד על 0.24 דולר, לעומת רווח מדולל של 0.01 דולר ברבעון המקביל.
זו תזכורת לכך שצמיחה בהכנסות לבדה אינה מספיקה אם העלות של כל פרויקט עולה מהר יותר.
התחזית נחתכה בצורה משמעותית
תחזית ההכנסות לשנת 2026 ירדה לטווח של 2.9 עד 3.1 מיליארד דולר, לעומת 3.2 עד 3.6 מיליארד דולר בתחזית הקודמת.
תחזית EBITDA המתואם, מדד שמנסה להציג את הרווח התפעולי לפני ריבית, מסים, פחת והפחתות ובניכוי התאמות מסוימות, ירדה לטווח שבין הפסד של 30 מיליון דולר לרווח של 10 מיליון דולר.
מדובר בשינוי מהותי, במיוחד לאחר שהחברה שמרה קודם לכן על התחזית למרות עיכובים שכבר נרשמו.
הנזילות מספקת מרווח נשימה
בסוף הרבעון היו לחברה כ365 מיליון דולר במזומן ובמזומן מוגבל, וסך הנזילות עמד על כ863 מיליון דולר יחד עם מסגרות האשראי.
מצב זה מעניק לה זמן לתקן את בעיות הייצור ולממן את המלאי הנדרש לפרויקטים.
עם זאת, חלק גדול מהנזילות כולל אשראי ולא רק מזומן זמין, ולכן חשוב לעקוב גם אחר השימוש בפועל במזומנים.
שאלות מפתח
-
אילו מדדים תפעוליים יאפשרו למשקיעים לדעת שמפעלי הייצור החדשים הגיעו לקצב הייצור ולרמת האיכות הנדרשים?
-
איזה שיעור מתוך ההכנסות שנדחו ל2027 כבר קשור ללוחות אספקה מעודכנים, ומה תהיה הרווחיות הצפויה של אותם פרויקטים?
-
מהו שיעור הרווחיות הצפוי בעסקאות מרכזי הנתונים, וכמה הון חוזר יידרש כדי לבצע אותן?
למה לשים לב ברבעון הבא
התקדמות מתקני הייצור
שיפור יימדד בעלייה בקצב הייצור, ירידה בתיקונים ואספקת פרויקטים בהתאם ללוחות הזמנים החדשים.
עיכובים נוספים יעלו חשש שהבעיה עמוקה יותר מתקלה זמנית.
שיעור הרווח הגולמי
המשקיעים צריכים לחפש התאוששות ברורה מהרמה הנמוכה של 5.1%. שיפור יעיד שהעלויות החריגות מתחילות להיעלם.
חולשה נוספת תראה שהצבר הגדול עדיין אינו מתורגם לעסק בריא.
מלאי ותזרים מזומנים
המלאי גדל ל783 מיליון דולר והפעילות ממשיכה לצרוך מזומנים.
ירידה במלאי לצד אספקת פרויקטים ושיפור בתזרים תהיה סימן חיובי.
המשך עלייה במלאי ללא התקדמות בהכנסות יגדיל את הסיכון הפיננסי.
סיכום
החברה הוכיחה שיש ביקוש משמעותי לפתרונות שלה, אך הדוח חשף חולשה בביצוע וברווחיות.
החברה יוצאת מהרבעון עם צבר גדול יותר, אבל עם תחזית נמוכה יותר ועם צורך להוכיח שהיא מסוגלת לספק את ההזמנות בצורה רווחית.
עד הדוח הבא, המשקיעים יתמקדו פחות במספר ההזמנות ויותר בקצב הייצור ובשיעור הרווח הגולמי.
המניה ירדה לאחר שעות המסחר בכ23.7%, ממחיר סגירה של 14.23 דולר לכ10.86 דולר, לאחר פרסום התוצאות והפחתת התחזית.