סיכום דו״ח Q2 2026 חברת אורמת
6.8.2026

בקצרה
- הכנסות חברת אורמת צמחו ב-10.6% והגיעו ל-258.8 מיליון דולר ברבעון השני של 2026, בעיקר בזכות פעילות החשמל והאגירה, מה שמצביע על שיפור באיכות תמהיל ההכנסות והתחזקות מנועי הצמיחה המרכזיים של החברה.
- מגזר אגירת האנרגיה הציג צמיחה דרמטית של 195.1% בהכנסות, שהסתכמו ב-42.8 מיליון דולר, עם שיעור רווח גולמי מרשים של 56.2%, דבר הממצב אותו כמנוע רווח משמעותי אך מעלה שאלות לגבי קיימות הרווחיות בתקופות של מחירי שוק נמוכים יותר.
- פעילות ייצור החשמל של אורמת צמחה ב-5.8% ל-169.3 מיליון דולר, הנתמכת על ידי רכישת תחנת Blue Mountain ושיפור בביצועי תחנות קיימות, כאשר 202 מגה ואט נוספים בפיתוח מגובים בחוזים ארוכי טווח, מה שמספק יציבות ונראות להכנסות העתידיות.
- מגזר המוצרים של אורמת הציג ירידה חדה של 21.6% בהכנסות וצניחה בשיעור הרווח הגולמי ל-9.7%, לצד מחיקת 6.6 מיליון דולר מפרויקטים, מה שמהווה נקודת חולשה ומחייב את החברה להשקיע משאבים בשיפור הרווחיות והתזרים ממגזר זה.
עיקרי הדוח
• הכנסות: צמחו ב10.6% והגיעו ל258.8 מיליון דולר, בהובלת פעילות החשמל והאגירה.
• רווח גולמי: עלה ב20.8% ושיעור הרווח הגולמי השתפר מ24.3% ל26.5%.
• הכנסות מאגירת אנרגיה: זינקו ב195.1% ל42.8 מיליון דולר, עם שיעור רווח גולמי של 56.2%.
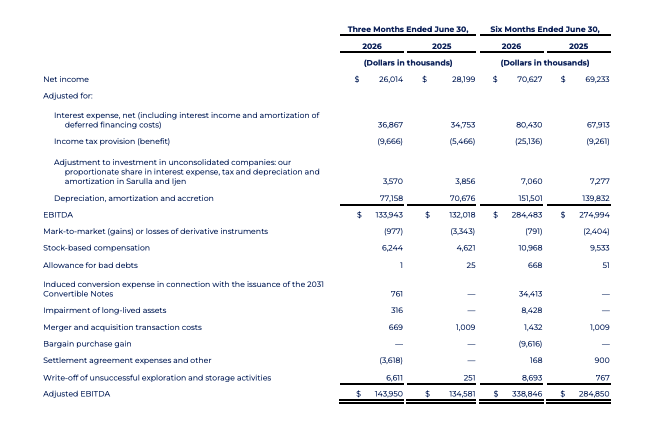
• רווח מתואם למניה: עלה מ0.48 דולר ל0.50 דולר, בעוד שהרווח המדווח למניה ירד מ0.46 דולר ל0.43 דולר.
אורמת היא חברת אנרגיה מתחדשת המתמחה בפיתוח, הקמה, ייצור והפעלה של תחנות כוח גיאותרמיות, לצד מכירת ציוד ופעילות אגירת אנרגיה. החברה דיווחה לאחר שעות המסחר ב5 באוגוסט ופועלת באמצעות שלושה מגזרים שמעניקים לה שילוב בין הכנסות ארוכות טווח מייצור חשמל, מכירת פרויקטים וציוד, וחשיפה למחירי החשמל בשוק האמריקאי.
הרבעון השני הציג שיפור באיכות תמהיל ההכנסות. הצמיחה לא נשענה על מגזר המוצרים התנודתי, אלא על פעילות החשמל והאגירה, כאשר הרווח הגולמי צמח כמעט פי שניים מההכנסות. נקודת החולשה הייתה הירידה החדה בהכנסות וברווחיות מגזר המוצרים, לצד מחיקה של 6.6 מיליון דולר בגין פרויקטי אגירה שהחברה החליטה להפסיק לקדם.
תזת ההשקעה התחזקה בעקבות העלאת התחזית, הרחבת תיק הנכסים והצמיחה הגבוהה באגירה. עם זאת, חלק משמעותי מרווחיות האגירה הגיע ממחירי שוק גבוהים, ולכן המשקיעים יצטרכו לבדוק אם המגזר מסוגל לשמור על ביצועים חזקים גם בסביבה פחות נוחה.
קרדיט: אורמת
התרחיש השורי
מנוע הצמיחה הראשון הוא הרחבת פעילות ייצור החשמל. הכנסות המגזר צמחו ב5.8% ל169.3 מיליון דולר, בעקבות תרומת תחנת Blue Mountain שנרכשה ביוני 2025, שיפור בביצועי התחנות Puna וOlkaria וצמצום הגבלות הייצור בארצות הברית. אורמת מפעילה כעת 202 מגה ואט של פרויקטי ייצור חשמל בשלבי הקמה ופיתוח, וכולם מגובים בPPA, הסכמים ארוכי טווח למכירת החשמל. החוזים מספקים נראות להכנסות ומקטינים את החשיפה לתנודות במחירי החשמל, בתנאי שהפרויקטים יושלמו בזמן ובתקציב.
מנוע הצמיחה השני הוא פעילות האגירה. הכנסות המגזר כמעט שולשו ושיעור הרווח הגולמי זינק מ11.9% ל56.2%, בעקבות תוספת קיבולת, זמינות גבוהה של הנכסים ומחירי שוק חזקים באזור PJM בארצות הברית. לאורמת יש עוד 497 מגה ואט ו1,888 מגה ואט שעה של פרויקטי אגירה בשלבי הקמה ופיתוח. פרויקט Denali בהספק של 100 מגה ואט ו400 מגה ואט שעה צפוי להתחיל לפעול עד סוף 2028 תחת חוזה ל20 שנה, מה שממחיש את המעבר ההדרגתי מהכנסות תנודתיות בשוק הפתוח להכנסות חוזיות ארוכות טווח.
התרחיש הדובי
הסיכון הראשון הוא איכות הרווחיות במגזר האגירה. התוצאה החזקה נהנתה ממחירי מסחר גבוהים בשוק PJM, גורם שאורמת אינה שולטת בו. חשיפה מסוימת למחירי השוק מאפשרת לחברה ליהנות מתקופות של מחירים גבוהים, אך עלולה להוביל לירידה חדה בהכנסות ובשיעורי הרווח בתקופות חלשות יותר. כדי להפחית את הסיכון, החברה תצטרך להמשיך לאזן בין חוזים ארוכי טווח לבין חשיפה סלקטיבית לשוק הפתוח.
הסיכון השני נמצא במגזר המוצרים ובצורכי ההשקעה. הכנסות המגזר ירדו ב21.6% ל46.7 מיליון דולר ושיעור הרווח הגולמי צנח מ27.7% ל9.7%, בשל עיתוי ההתקדמות בפרויקטים, עלויות גבוהות בפרויקט באירופה והשפעת שערי המטבע על עלויות הייצור. במקביל, אורמת מקדמת מאות מגה ואט של פרויקטים חדשים, פעילות הדורשת השקעות הון ומימון משמעותיים. יתרת המזומנים אמנם עלתה ל513.7 מיליון דולר, אך גם התחייבויות האג"ח להמרה גדלו והחברה תצטרך להראות שההשקעות מתורגמות לתזרים ולרווחיות.
מסקנה
תזת ההשקעה התחזקה. פעילות החשמל הציגה צמיחה יציבה, האגירה הפכה למנוע רווח משמעותי וההנהלה העלתה את התחזית השנתית. המשתנה המרכזי עד הדוח הבא יהיה איכות הצמיחה באגירה, ובפרט כמה מהרווחיות נובעת מתוספת קבועה של קיבולת וכמה ממנה נשענת על מחירי שוק חריגים. בנוסף, נדרש שיפור ברור בשולי הרווח של מגזר המוצרים.
הנושאים המרכזיים
האגירה הופכת למנוע רווח מרכזי
הכנסות האגירה הגיעו ל42.8 מיליון דולר והרווח הגולמי של המגזר הסתכם בכ24 מיליון דולר, לעומת הכנסות של 14.5 מיליון דולר ורווח גולמי של כ1.7 מיליון דולר אשתקד. זו אינה רק צמיחה בהיקף הפעילות, אלא שינוי בתרומת המגזר לרווחיות הקבוצה. המשך הפיתוח של פרויקטים חדשים עשוי להפוך את האגירה לרגל עסקית משמעותית לצד הפעילות הגיאותרמית, אך שיעורי הרווח הגבוהים ברבעון הנוכחי לא בהכרח מייצגים רמה קבועה.
העלאת התחזית נשענת בעיקר על אגירה חזקה
אורמת העלתה את תחזית ההכנסות השנתית לטווח של 1.15 עד 1.20 מיליארד דולר ואת תחזית ה-EBITDA, לטווח של 630 עד 650 מיליון דולר. בתוך התחזית, הצפי להכנסות מאגירה עומד על 140 עד 155 מיליון דולר, בעוד שהתחזית להכנסות ממוצרים היא 300 עד 320 מיליון דולר והתחזית לחשמל עומדת על 710 עד 725 מיליון דולר. העלאת התחזית מלמדת שההנהלה רואה את החוזקה באגירה כנמשכת מעבר לרבעון בודד.
מגזר המוצרים נשאר תנודתי
החולשה במוצרים נבעה מעיתוי ההכרה בהכנסות, עלויות בפרויקט באירופה ושינויי מטבע. החברה צופה שיפור בשיעור הרווח הגולמי במחצית השנייה, וצבר ההזמנות עמד על 202.8 מיליון דולר בתחילת אוגוסט. המבחן יהיה לא רק מימוש הצבר להכנסות, אלא היכולת לבצע את הפרויקטים בשולי רווח שמצדיקים את הסיכון, את ההון ואת משאבי ההנדסה המושקעים בהם.
EGS עשויה להרחיב את שוק היעד
אורמת מקדמת EGS, מערכות גיאותרמיות משופרות שנועדו להפיק חום מאזורים שבהם התנאים הטבעיים אינם מאפשרים תחנה גיאותרמית רגילה. החברה מתקדמת בשני ניסויים עם SLB וSage Geosystems ומתכננת להתחיל קידוחים בפרויקט Desert Peak ברבעון הרביעי. בנוסף, היא הציגה את Ormega100, יחידת ייצור שנועדה לחבר את משאב החום התת קרקעי למערכת ייצור חשמל בקנה מידה מסחרי. מדובר באפשרות צמיחה משמעותית לטווח הארוך, אך עדיין אין בדוח נתוני הכנסות, עלויות או לוחות זמנים למסחור רחב.
שאלות מפתח
- איזה חלק משיעור הרווח הגולמי של 56.2% במגזר האגירה נבע ממחירי השוק בPJM, ואיזה חלק נבע מתוספת קיבולת ושיפור תפעולי שניתן לשמר?
- מהו שיעור הרווח הגולמי הצפוי במגזר המוצרים במחצית השנייה, ואילו עלויות בפרויקט האירופי צפויות להימשך גם ברבעונים הבאים?
- אילו אבני דרך טכנולוגיות וכלכליות נדרשות לפני שהניסויים בתחום EGS יוכלו לעבור לפרויקטים מסחריים, ומהו היקף ההשקעה הצפוי עד לשלב זה?
למה לשים לב ברבעון הבא
רווחיות פעילות האגירה
המדד המרכזי יהיה שיעור הרווח הגולמי במגזר לאחר הרמה החריגה של 56.2%. שמירה על שיעור גבוה לצד צמיחה בקיבולת תחזק את הטענה שהשיפור מבני. ירידה חדה בעקבות היחלשות מחירי השוק תראה שחלק גדול מהתוצאה ברבעון היה זמני.
התאוששות מגזר המוצרים
ההנהלה צופה שיפור בשיעור הרווח הגולמי במחצית השנייה. חזרה לרווחיות דו ספרתית ועמידה בקצב מימוש הצבר יצביעו על כך שהחולשה ברבעון הייתה קשורה לעיתוי ולפרויקט מסוים. הישארות סביב 9.7% תעלה חשש לבעיה רחבה יותר בתמחור ובביצוע.
התקדמות הפרויקטים
אורמת מפעילה צבר גדול של פרויקטי חשמל ואגירה בשלבי הקמה ופיתוח. השלמת פרויקטים בזמן, תחילת הקידוחים בDesert Peak והתקדמות פרויקט Dominica לאחר תחילת פעילותו המסחרית יחזקו את נראות הצמיחה. עיכובים, חריגות תקציב או מחיקות נוספות של פרויקטים יחלישו את התזה ויגדילו את צורכי המימון.
סיכום
אורמת יצאה מהרבעון חזקה יותר, עם צמיחה בפעילות החשמל, קפיצה ברווחיות האגירה והעלאת התחזית השנתית. החולשה במוצרים והמחיקה של פרויקטי אגירה מונעות מהדוח להיות נקי לחלוטין, אך אינן משנות את הכיוון החיובי. המבחן הבא יהיה שימור רווחיות האגירה לצד התאוששות במוצרים וביצוע יעיל של תוכנית הפיתוח.
המניה עלתה לאחר שעות המסחר בכ5.5%.